
Chi phí lãi vay và những lưu ý khi tính thuế TNDN - Chi phí lãi vay là một trong những khoản chi phổ biến và quan trọng trong hoạt động sản xuất kinh doanh của doanh nghiệp. Việc xác định đúng chi phí lãi vay được trừ khi tính thuế thu nhập doanh nghiệp (thuế TNDN) không chỉ giúp doanh nghiệp tối ưu hóa nghĩa vụ thuế mà còn tránh được các rủi ro bị loại chi phí khi cơ quan thuế thanh kiểm tra. Trong thực tế, nhiều doanh nghiệp vẫn còn lúng túng trước các quy định khống chế lãi suất, giới hạn 30% EBITDA đối với giao dịch liên kết, cũng như điều kiện về vốn điều lệ chưa góp đủ.
1. Khái niệm chi phí lãi vay trong tính thuế TNDN
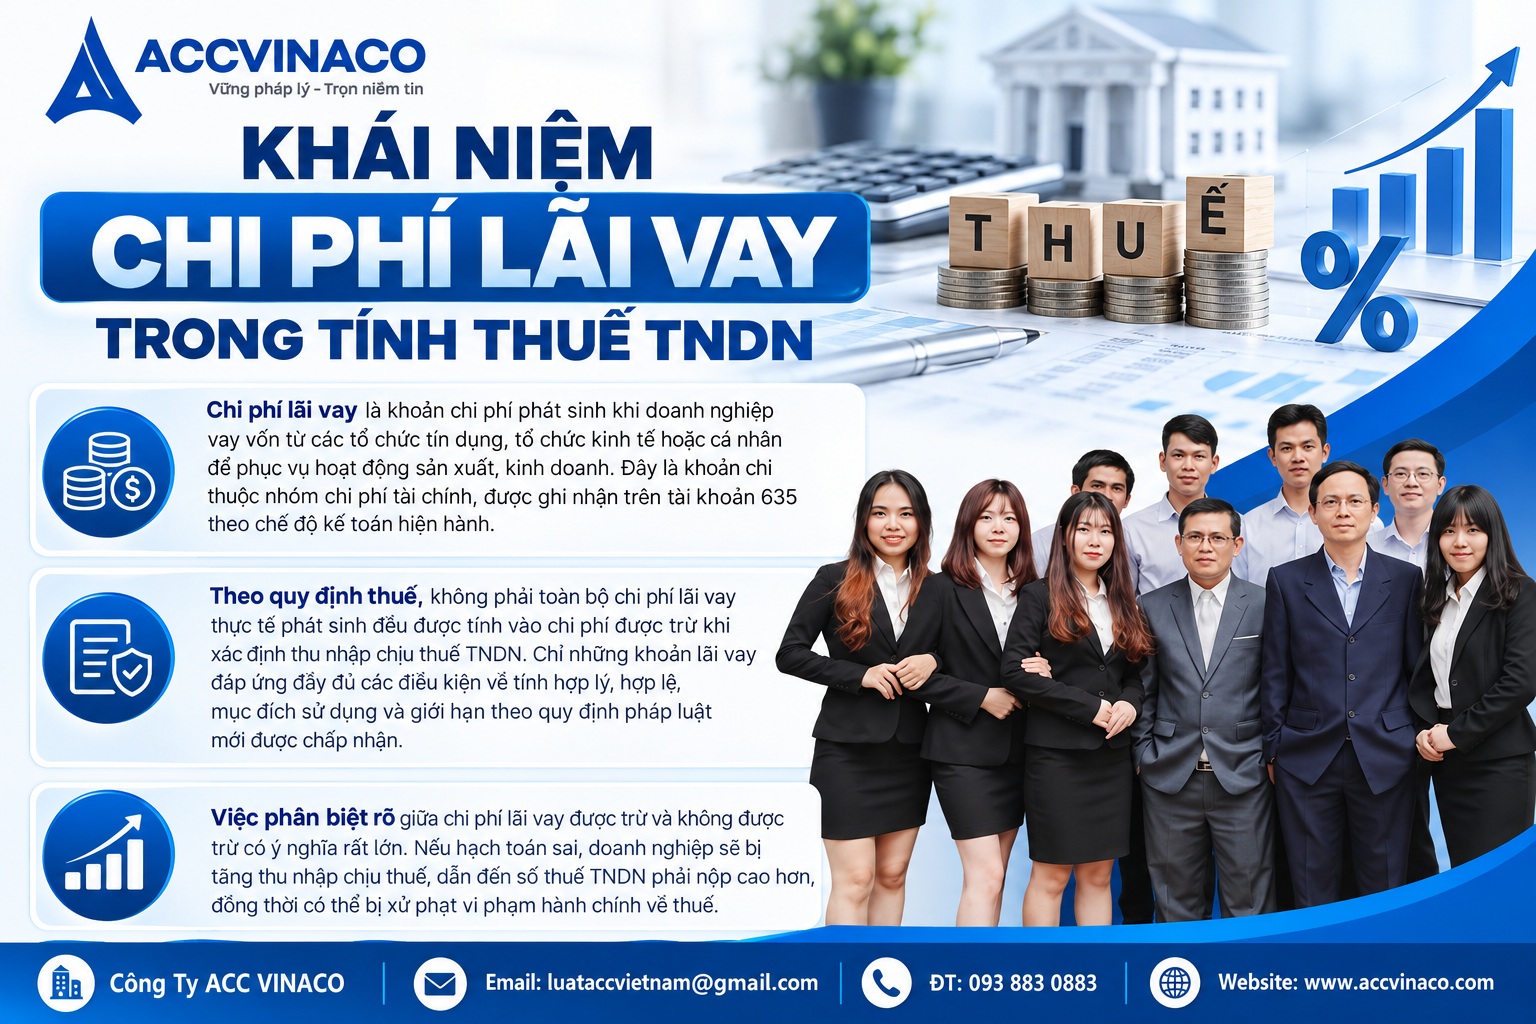
Chi phí lãi vay là khoản chi phí phát sinh khi doanh nghiệp vay vốn từ các tổ chức tín dụng, tổ chức kinh tế hoặc cá nhân để phục vụ hoạt động sản xuất, kinh doanh. Đây là khoản chi thuộc nhóm chi phí tài chính, được ghi nhận trên tài khoản 635 theo chế độ kế toán hiện hành.
Theo quy định thuế, không phải toàn bộ chi phí lãi vay thực tế phát sinh đều được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Chỉ những khoản lãi vay đáp ứng đầy đủ các điều kiện về tính hợp lý, hợp lệ, mục đích sử dụng và giới hạn theo quy định pháp luật mới được chấp nhận.
Việc phân biệt rõ giữa chi phí lãi vay được trừ và không được trừ có ý nghĩa rất lớn. Nếu hạch toán sai, doanh nghiệp sẽ bị tăng thu nhập chịu thuế, dẫn đến số thuế TNDN phải nộp cao hơn, đồng thời có thể bị xử phạt vi phạm hành chính về thuế.
2. Cơ sở pháp lý điều chỉnh chi phí lãi vay khi tính thuế TNDN
Các văn bản pháp luật chính điều chỉnh vấn đề này bao gồm:
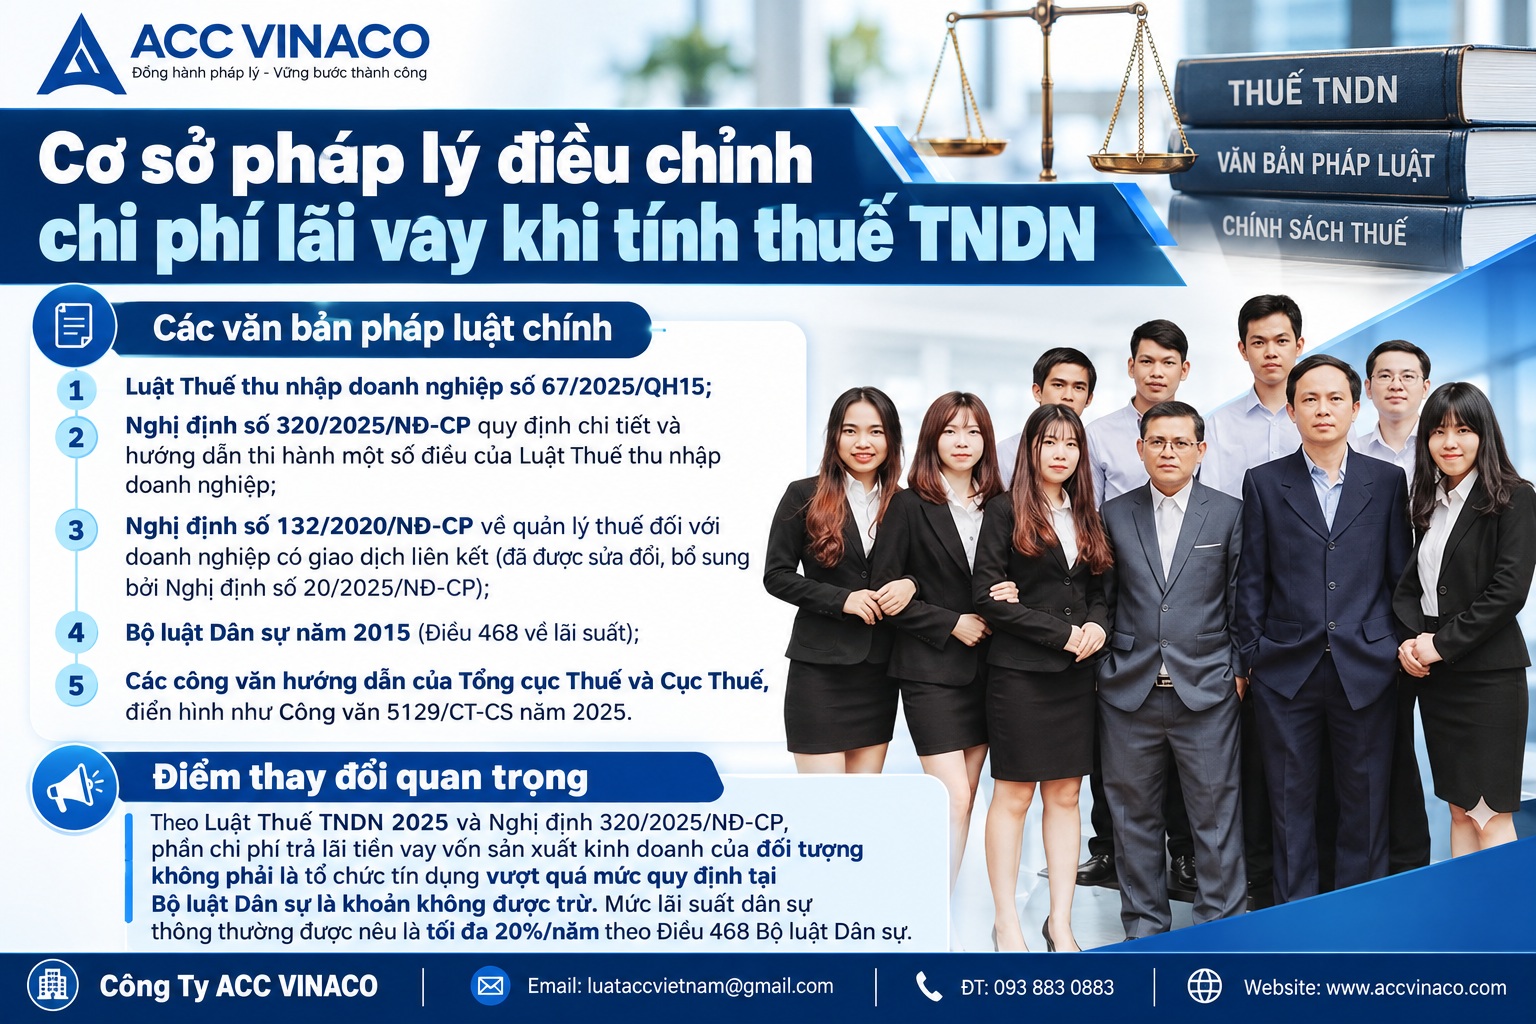
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15;
- Nghị định số 320/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế thu nhập doanh nghiệp;
- Nghị định số 132/2020/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết (đã được sửa đổi, bổ sung bởi Nghị định số 20/2025/NĐ-CP);
- Bộ luật Dân sự năm 2015 (Điều 468 về lãi suất);
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế, điển hình như Công văn 5129/CT-CS năm 2025.
Điểm thay đổi quan trọng theo Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP là việc chuyển từ mức khống chế lãi suất 150% lãi suất cơ bản của Ngân hàng Nhà nước sang mức lãi suất theo Bộ luật Dân sự (tối đa 20%/năm) đối với khoản vay từ đối tượng không phải là tổ chức tín dụng.
3. Điều kiện chung để chi phí lãi vay được trừ khi tính thuế TNDN
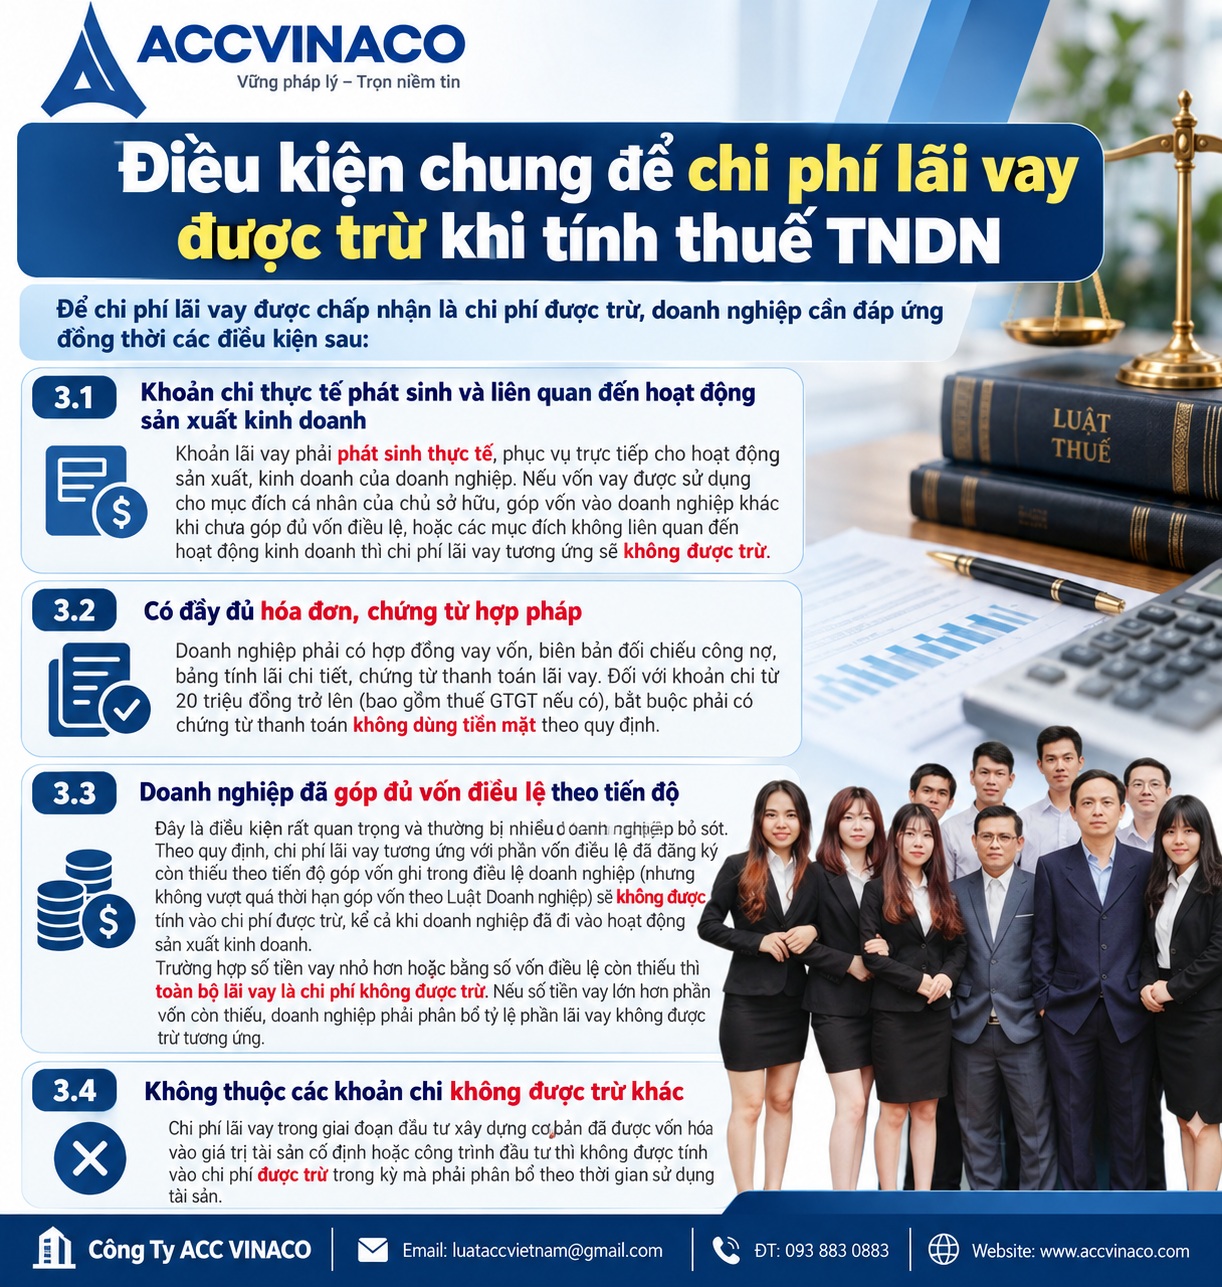
Để chi phí lãi vay được chấp nhận là chi phí được trừ, doanh nghiệp cần đáp ứng đồng thời các điều kiện sau:
3.1. Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất kinh doanh
Khoản lãi vay phải phát sinh thực tế, phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh của doanh nghiệp. Nếu vốn vay được sử dụng cho mục đích cá nhân của chủ sở hữu, góp vốn vào doanh nghiệp khác khi chưa góp đủ vốn điều lệ, hoặc các mục đích không liên quan đến hoạt động kinh doanh thì chi phí lãi vay tương ứng sẽ không được trừ.
3.2. Có đầy đủ hóa đơn, chứng từ hợp pháp
Doanh nghiệp phải có hợp đồng vay vốn, biên bản đối chiếu công nợ, bảng tính lãi chi tiết, chứng từ thanh toán lãi vay. Đối với khoản chi từ 20 triệu đồng trở lên (bao gồm thuế GTGT nếu có), bắt buộc phải có chứng từ thanh toán không dùng tiền mặt theo quy định.
3.3. Doanh nghiệp đã góp đủ vốn điều lệ theo tiến độ
Đây là điều kiện rất quan trọng và thường bị nhiều doanh nghiệp bỏ sót. Theo quy định, chi phí lãi vay tương ứng với phần vốn điều lệ đã đăng ký còn thiếu theo tiến độ góp vốn ghi trong điều lệ doanh nghiệp (nhưng không vượt quá thời hạn góp vốn theo Luật Doanh nghiệp) sẽ không được tính vào chi phí được trừ, kể cả khi doanh nghiệp đã đi vào hoạt động sản xuất kinh doanh.
Trường hợp số tiền vay nhỏ hơn hoặc bằng số vốn điều lệ còn thiếu thì toàn bộ lãi vay là chi phí không được trừ. Nếu số tiền vay lớn hơn phần vốn còn thiếu, doanh nghiệp phải phân bổ tỷ lệ phần lãi vay không được trừ tương ứng.
3.4. Không thuộc các khoản chi không được trừ khác
Chi phí lãi vay trong giai đoạn đầu tư xây dựng cơ bản đã được vốn hóa vào giá trị tài sản cố định hoặc công trình đầu tư thì không được tính vào chi phí được trừ trong kỳ mà phải phân bổ theo thời gian sử dụng tài sản.
4. Quy định cụ thể theo nguồn vay
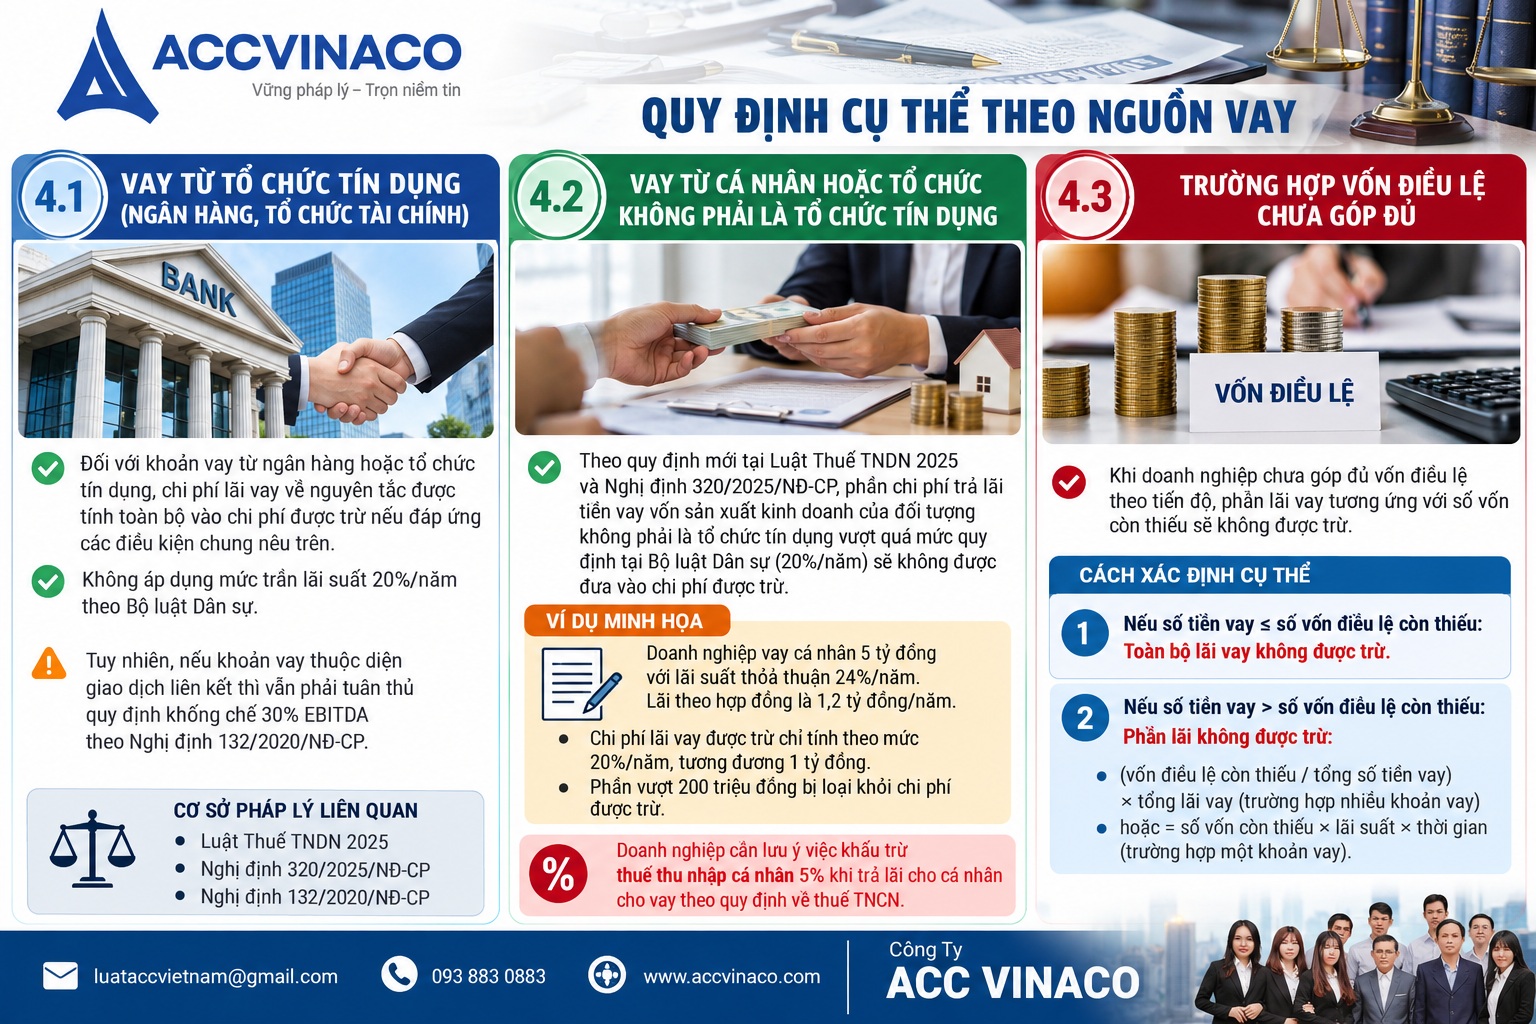
4.1. Vay từ tổ chức tín dụng (ngân hàng, tổ chức tài chính)
Đối với khoản vay từ ngân hàng hoặc tổ chức tín dụng, chi phí lãi vay về nguyên tắc được tính toàn bộ vào chi phí được trừ nếu đáp ứng các điều kiện chung nêu trên. Không áp dụng mức trần lãi suất 20%/năm theo Bộ luật Dân sự.
Tuy nhiên, nếu khoản vay thuộc diện giao dịch liên kết thì vẫn phải tuân thủ quy định khống chế 30% EBITDA theo Nghị định 132/2020/NĐ-CP.
4.2. Vay từ cá nhân hoặc tổ chức không phải là tổ chức tín dụng
Theo quy định mới tại Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP, phần chi phí trả lãi tiền vay vốn sản xuất kinh doanh của đối tượng không phải là tổ chức tín dụng vượt quá mức quy định tại Bộ luật Dân sự (20%/năm) sẽ không được đưa vào chi phí được trừ.
Ví dụ: Doanh nghiệp vay cá nhân 5 tỷ đồng với lãi suất thỏa thuận 24%/năm. Lãi theo hợp đồng là 1,2 tỷ đồng/năm. Tuy nhiên, chi phí lãi vay được trừ chỉ tính theo mức 20%/năm, tương đương 1 tỷ đồng. Phần vượt 200 triệu đồng bị loại khỏi chi phí được trừ.
Doanh nghiệp cần lưu ý việc khấu trừ thuế thu nhập cá nhân 5% khi trả lãi cho cá nhân cho vay theo quy định về thuế TNCN.
4.3. Trường hợp vốn điều lệ chưa góp đủ
Khi doanh nghiệp chưa góp đủ vốn điều lệ theo tiến độ, phần lãi vay tương ứng với số vốn còn thiếu sẽ không được trừ. Cách xác định cụ thể như sau:
- Nếu số tiền vay ≤ số vốn điều lệ còn thiếu: toàn bộ lãi vay không được trừ.
- Nếu số tiền vay > số vốn điều lệ còn thiếu: phần lãi không được trừ = (vốn điều lệ còn thiếu / tổng số tiền vay) × tổng lãi vay (trường hợp nhiều khoản vay) hoặc = số vốn còn thiếu × lãi suất × thời gian (trường hợp một khoản vay).
5. Quy định khống chế chi phí lãi vay đối với doanh nghiệp có giao dịch liên kết
Đây là quy định quan trọng nhất đối với các doanh nghiệp có quan hệ liên kết. Theo khoản 3 Điều 16 Nghị định 132/2020/NĐ-CP:
Tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ của người nộp thuế được trừ khi xác định thu nhập chịu thuế TNDN không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ (thường gọi tắt là 30% EBITDA).
Phần chi phí lãi vay vượt mức 30% EBITDA không được trừ trong kỳ hiện tại nhưng được phép chuyển sang các kỳ tính thuế tiếp theo trong thời gian tối đa 05 năm liên tục kể từ năm tiếp sau năm phát sinh.
Quy định này không áp dụng đối với:
- Tổ chức tín dụng theo Luật Các tổ chức tín dụng;
- Tổ chức kinh doanh bảo hiểm;
- Các khoản vay ODA, vay ưu đãi của Chính phủ;
- Một số khoản vay thực hiện chương trình mục tiêu quốc gia.
5.1. Cách xác định EBITDA
EBITDA = Lợi nhuận thuần từ hoạt động kinh doanh + Chi phí lãi vay thuần (lãi vay – lãi tiền gửi – lãi cho vay) + Chi phí khấu hao trong kỳ.
Công thức tính mức chi phí lãi vay được trừ tối đa = 30% × EBITDA.
5.2. Ví dụ minh họa
Giả sử trong kỳ tính thuế, doanh nghiệp có:
- Lợi nhuận thuần từ hoạt động kinh doanh: 2 tỷ đồng;
- Chi phí lãi vay: 1,5 tỷ đồng;
- Lãi tiền gửi: 200 triệu đồng;
- Chi phí khấu hao: 800 triệu đồng.
Chi phí lãi vay thuần = 1,5 tỷ – 0,2 tỷ = 1,3 tỷ đồng.
EBITDA = 2 tỷ + 1,3 tỷ + 0,8 tỷ = 4,1 tỷ đồng.
Mức chi phí lãi vay được trừ tối đa = 30% × 4,1 tỷ = 1,23 tỷ đồng.
Phần vượt 70 triệu đồng (1,3 tỷ – 1,23 tỷ) không được trừ trong kỳ nhưng được chuyển sang tối đa 05 năm sau.
6. Những lưu ý quan trọng khi tính chi phí lãi vay vào chi phí được trừ
6.1. Phân biệt rõ nguồn vay và bản chất giao dịch
Doanh nghiệp cần xác định rõ khoản vay có thuộc giao dịch liên kết hay không. Quan hệ liên kết được xác định theo Điều 5 Nghị định 132/2020/NĐ-CP, bao gồm trường hợp một bên bảo lãnh hoặc cho vay với tỷ lệ nhất định so với vốn chủ sở hữu.
6.2. Lưu trữ hồ sơ chứng từ đầy đủ
Hồ sơ cần chuẩn bị bao gồm: hợp đồng vay vốn, phụ lục hợp đồng (nếu có), bảng tính lãi chi tiết theo từng kỳ, chứng từ chuyển khoản thanh toán lãi, biên bản đối chiếu công nợ định kỳ, chứng từ chứng minh mục đích sử dụng vốn vay, và các tài liệu liên quan đến việc góp vốn điều lệ.
6.3. Theo dõi thời hạn chuyển tiếp chi phí lãi vay vượt mức
Phần chi phí lãi vay vượt 30% EBITDA được chuyển tiếp trong tối đa 05 năm. Doanh nghiệp cần theo dõi chặt chẽ số dư chuyển tiếp để không bị mất quyền khấu trừ.
6.4. Lưu ý khi vay từ cá nhân
Ngoài việc khống chế lãi suất 20%/năm, doanh nghiệp phải thực hiện khấu trừ và nộp thuế TNCN 5% trên số tiền lãi trả cho cá nhân. Việc không khấu trừ thuế TNCN có thể dẫn đến bị truy thu và phạt.
6.5. Không để tồn quỹ tiền mặt lớn tương đương khoản vay
Mặc dù không còn quy định cứng về việc này trong một số văn bản mới, nhưng cơ quan thuế vẫn có thể xem xét tính hợp lý nếu doanh nghiệp vừa vay vốn vừa có số dư tiền mặt hoặc tiền gửi lớn không sử dụng.
6.6. Vốn hóa chi phí lãi vay trong giai đoạn đầu tư
Chi phí lãi vay phát sinh trong giai đoạn đầu tư xây dựng cơ bản phải được vốn hóa vào giá trị tài sản. Chỉ sau khi tài sản được đưa vào sử dụng, phần lãi vay tiếp theo mới được tính vào chi phí tài chính.
7. Hạch toán kế toán chi phí lãi vay
Theo Thông tư 200/2014/TT-BTC và các văn bản hướng dẫn kế toán hiện hành:
- Khi phát sinh lãi vay phải trả: Nợ TK 635 – Chi phí tài chính / Có TK 335 – Chi phí phải trả (hoặc TK 111, 112 nếu trả ngay).
- Khi trả lãi vay: Nợ TK 335 / Có TK 111, 112.
- Đối với phần lãi vay không được trừ khi tính thuế TNDN: doanh nghiệp vẫn hạch toán đầy đủ vào chi phí kế toán, nhưng khi lập tờ khai quyết toán thuế TNDN phải loại trừ trên chỉ tiêu điều chỉnh tăng thu nhập chịu thuế.
Việc theo dõi riêng phần lãi vay được trừ và không được trừ giúp doanh nghiệp dễ dàng đối chiếu khi quyết toán và khi cơ quan thuế kiểm tra.
8. Rủi ro thường gặp và cách phòng tránh
Các rủi ro phổ biến bao gồm:
- Không kiểm soát được tỷ lệ vốn điều lệ còn thiếu dẫn đến bị loại toàn bộ hoặc một phần lãi vay;
- Không xác định đúng giao dịch liên kết nên không áp dụng khống chế 30% EBITDA;
- Thiếu chứng từ thanh toán không dùng tiền mặt;
- Lãi suất thỏa thuận với cá nhân vượt 20%/năm mà không loại trừ phần vượt;
- Không theo dõi thời hạn chuyển tiếp 05 năm đối với phần lãi vay vượt mức.
Để phòng tránh, doanh nghiệp nên xây dựng quy trình kiểm soát nội bộ về vay nợ, định kỳ rà soát tình trạng góp vốn điều lệ, xác định quan hệ liên kết và lập bảng theo dõi chi phí lãi vay được trừ theo từng nguồn vay.
9. Vai trò của dịch vụ kế toán thuế chuyên nghiệp
Việc xác định chính xác chi phí lãi vay được trừ đòi hỏi sự am hiểu sâu về quy định thuế, kế toán và pháp luật doanh nghiệp. Công ty ACC VINACO với nhiều năm kinh nghiệm trong lĩnh vực dịch vụ kế toán thuế trọn gói, tư vấn thuế và hỗ trợ quyết toán thuế TNDN sẵn sàng đồng hành cùng doanh nghiệp.
Các dịch vụ liên quan bao gồm: rà soát hồ sơ vay vốn, xác định chi phí lãi vay được trừ, lập tờ khai quyết toán thuế TNDN, hỗ trợ giải trình với cơ quan thuế và tư vấn tối ưu cơ cấu vốn vay hợp pháp.
Chi phí lãi vay là khoản chi quan trọng nhưng cũng tiềm ẩn nhiều rủi ro về thuế nếu doanh nghiệp không nắm vững quy định. Việc tuân thủ đầy đủ điều kiện về mục đích sử dụng vốn, chứng từ hợp lệ, vốn điều lệ đã góp đủ, mức lãi suất theo Bộ luật Dân sự và giới hạn 30% EBITDA đối với giao dịch liên kết sẽ giúp doanh nghiệp được khấu trừ hợp pháp, giảm thiểu rủi ro bị loại chi phí và tối ưu hóa nghĩa vụ thuế TNDN.
Doanh nghiệp nên thường xuyên cập nhật các văn bản hướng dẫn mới nhất và chủ động rà soát hồ sơ vay nợ định kỳ. Trong trường hợp cần hỗ trợ chuyên sâu, hãy liên hệ Công ty ACC VINACO để được tư vấn và thực hiện dịch vụ kế toán thuế chuyên nghiệp, chính xác và an toàn.
Nguồn tham khảo
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15;
- Nghị định số 320/2025/NĐ-CP của Chính phủ;
- Nghị định số 132/2020/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết (sửa đổi, bổ sung bởi Nghị định 20/2025/NĐ-CP);
- Bộ luật Dân sự năm 2015 (Điều 468);
- Công văn số 5129/CT-CS năm 2025 của Cục Thuế về chính sách thuế đối với chi phí lãi vay giao dịch liên kết;
- Các bài viết hướng dẫn chuyên sâu trên Thư viện Pháp luật, các trang thông tin chính thống về thuế và kế toán.

















































































































