Cách xác định thu nhập chịu thuế TNCN từ tiền lương, tiền công - Thuế thu nhập cá nhân (TNCN) từ tiền lương, tiền công là một trong những khoản thuế phổ biến và quan trọng nhất đối với người lao động tại Việt Nam. Việc xác định đúng thu nhập chịu thuế không chỉ giúp cá nhân và doanh nghiệp tuân thủ pháp luật mà còn tránh được các rủi ro về thuế, phạt chậm nộp hoặc truy thu.
Trong bối cảnh pháp luật thuế liên tục được điều chỉnh để phù hợp với tình hình kinh tế - xã hội, việc nắm vững nguyên tắc xác định thu nhập chịu thuế trở nên cấp thiết hơn bao giờ hết.
Khái niệm thu nhập chịu thuế TNCN từ tiền lương, tiền công
Thu nhập chịu thuế từ tiền lương, tiền công được hiểu là toàn bộ số tiền và các khoản có tính chất tiền lương, tiền công mà người lao động nhận được từ người sử dụng lao động trong kỳ tính thuế, trừ đi các khoản được pháp luật miễn thuế hoặc không tính vào thu nhập chịu thuế.
Theo quy định tại Luật Thuế thu nhập cá nhân, thu nhập từ tiền lương, tiền công bao gồm tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới mọi hình thức bằng tiền hoặc không bằng tiền. Ngoài ra còn bao gồm các khoản phụ cấp, trợ cấp (trừ một số khoản đặc thù), tiền thưởng, các khoản lợi ích bằng hiện vật hoặc bằng tiền khác liên quan đến việc thực hiện công việc.
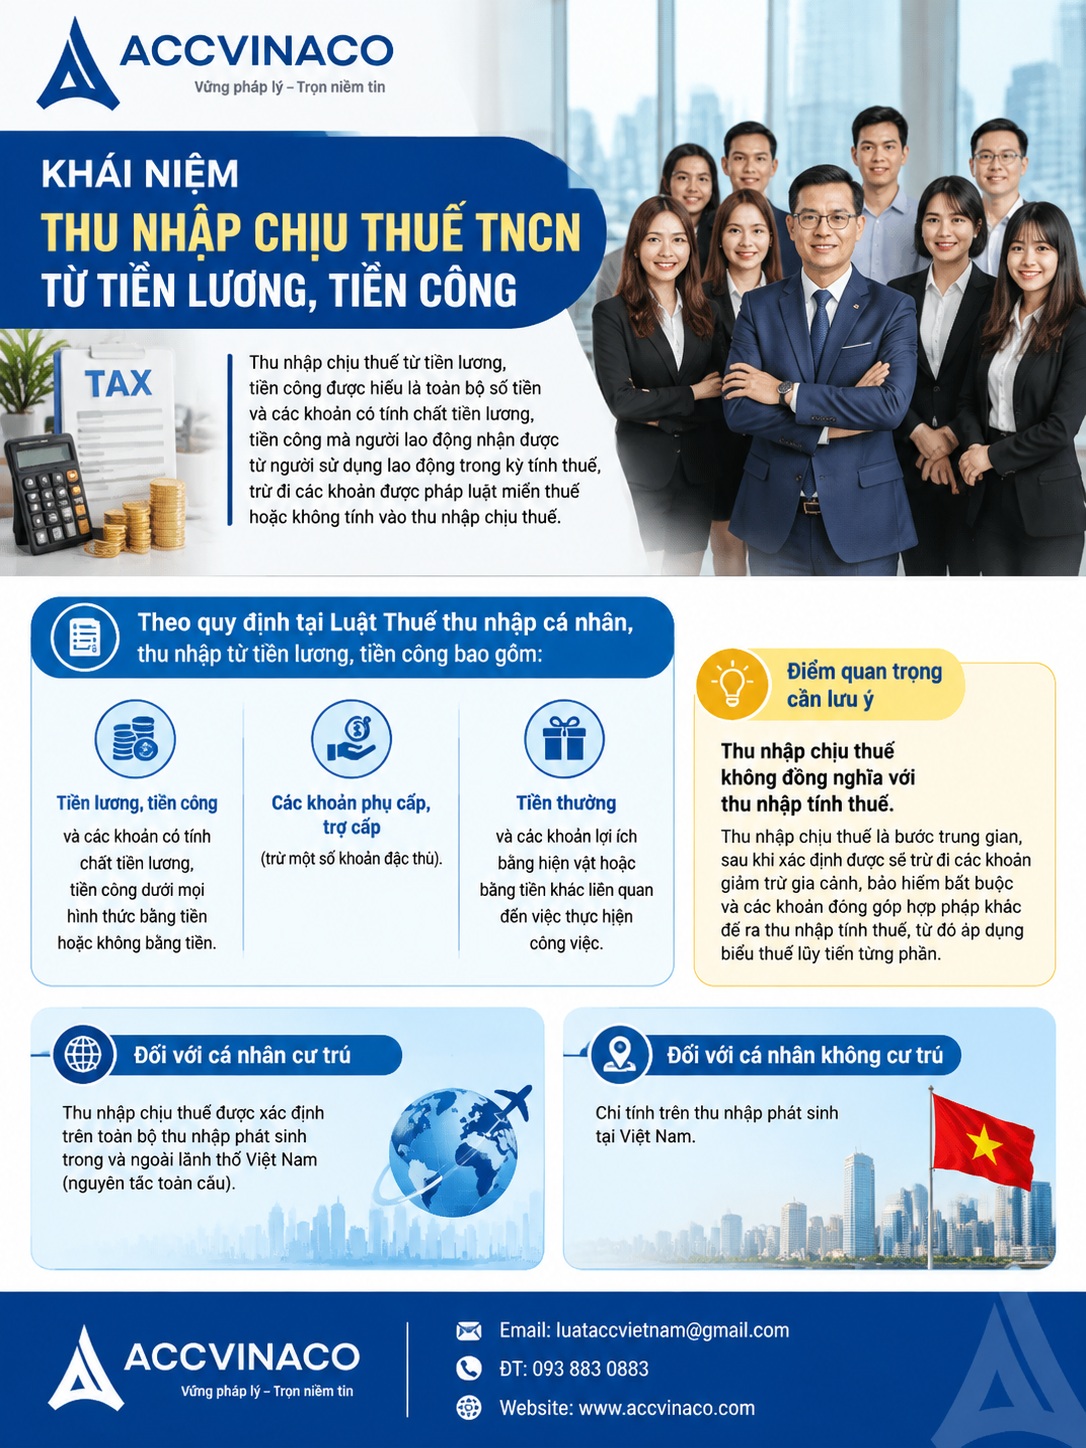
Điểm quan trọng cần lưu ý là thu nhập chịu thuế không đồng nghĩa với thu nhập tính thuế. Thu nhập chịu thuế là bước trung gian, sau khi xác định được sẽ trừ đi các khoản giảm trừ gia cảnh, bảo hiểm bắt buộc và các khoản đóng góp hợp pháp khác để ra thu nhập tính thuế, từ đó áp dụng biểu thuế lũy tiến từng phần.
Đối với cá nhân cư trú, thu nhập chịu thuế được xác định trên toàn bộ thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam (nguyên tắc toàn cầu). Đối với cá nhân không cư trú, chỉ tính trên thu nhập phát sinh tại Việt Nam.
Căn cứ pháp lý quan trọng
Việc xác định thu nhập chịu thuế TNCN từ tiền lương, tiền công dựa trên hệ thống văn bản pháp luật sau:
Luật Thuế thu nhập cá nhân năm 2007 (được sửa đổi, bổ sung năm 2012 và các lần sau đó), cùng với Luật Thuế thu nhập cá nhân mới được Quốc hội thông qua và có hiệu lực theo lộ trình từ năm 2026.
Nghị định 65/2013/NĐ-CP quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, được sửa đổi bổ sung bởi các Nghị định khác.
Thông tư 111/2013/TT-BTC hướng dẫn thực hiện Luật Thuế thu nhập cá nhân và Nghị định 65/2013/NĐ-CP, cùng với các Thông tư sửa đổi, bổ sung như Thông tư 92/2015/TT-BTC và các văn bản hợp nhất.
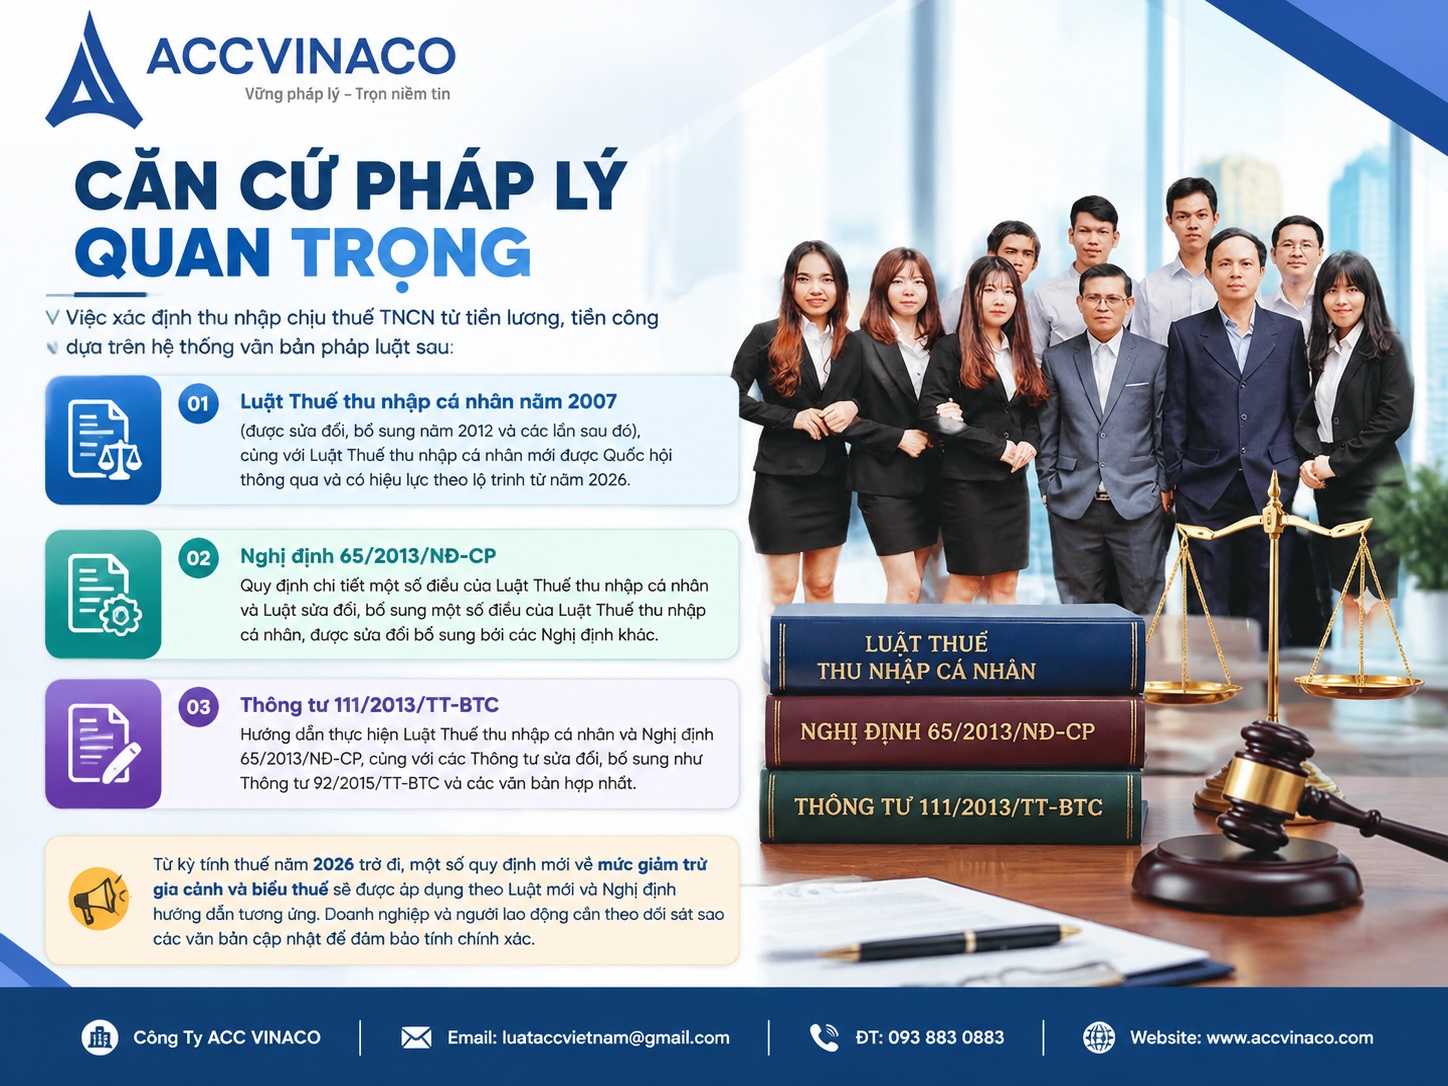
Từ kỳ tính thuế năm 2026 trở đi, một số quy định mới về mức giảm trừ gia cảnh và biểu thuế sẽ được áp dụng theo Luật mới và Nghị định hướng dẫn tương ứng. Doanh nghiệp và người lao động cần theo dõi sát sao các văn bản cập nhật để đảm bảo tính chính xác.
Các khoản thu nhập thuộc diện chịu thuế từ tiền lương, tiền công
Tiền lương, tiền công và các khoản có tính chất tương tự
Đây là nhóm thu nhập cơ bản nhất. Bao gồm tiền lương theo hợp đồng lao động, tiền công theo thỏa thuận, tiền lương thử việc, tiền lương làm thêm giờ (phần không được miễn), tiền thưởng theo quy chế của doanh nghiệp, tiền hỗ trợ đi lại, tiền hỗ trợ nhà ở nếu không thuộc trường hợp được miễn.
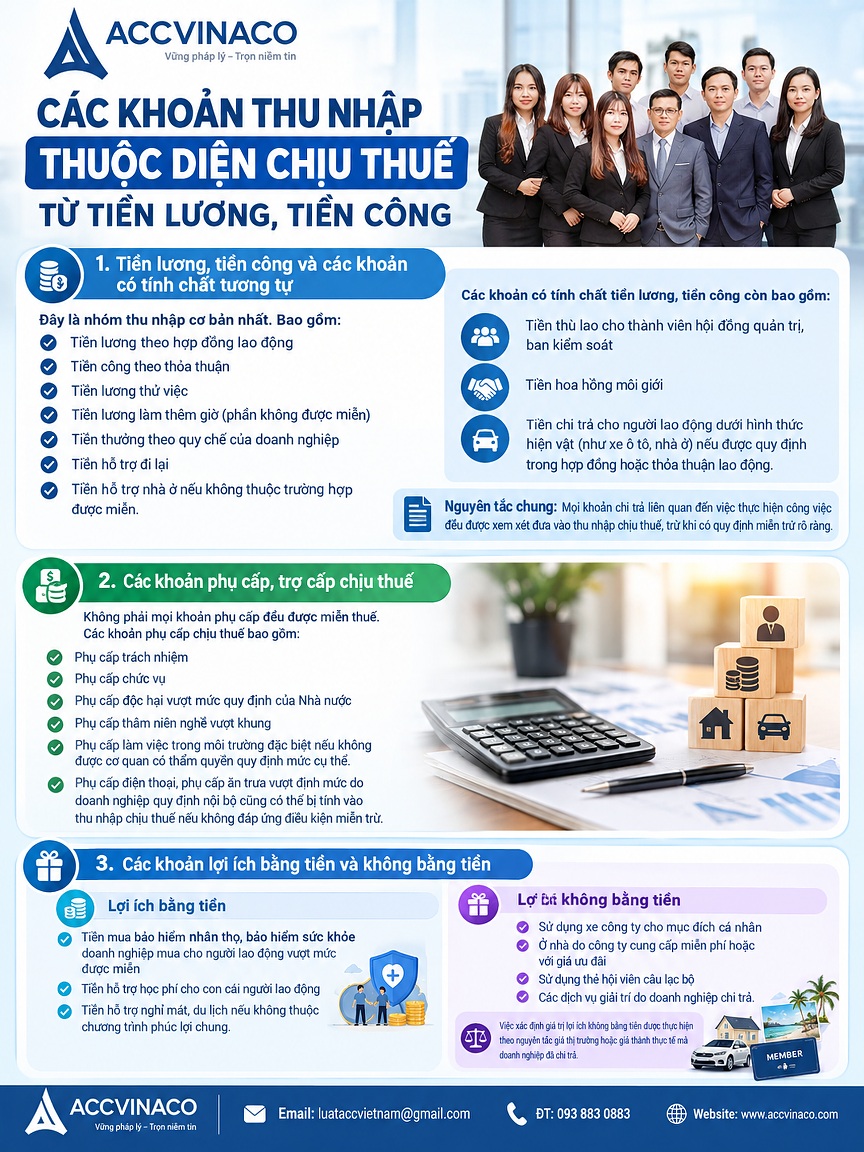
Các khoản có tính chất tiền lương, tiền công còn bao gồm tiền thù lao cho thành viên hội đồng quản trị, ban kiểm soát, tiền hoa hồng môi giới, tiền chi trả cho người lao động dưới hình thức hiện vật (như xe ô tô, nhà ở) nếu được quy định trong hợp đồng hoặc thỏa thuận lao động.
Nguyên tắc chung là mọi khoản chi trả liên quan đến việc thực hiện công việc đều được xem xét đưa vào thu nhập chịu thuế, trừ khi có quy định miễn trừ rõ ràng.
Các khoản phụ cấp, trợ cấp chịu thuế
Không phải mọi khoản phụ cấp đều được miễn thuế. Các khoản phụ cấp chịu thuế bao gồm phụ cấp trách nhiệm, phụ cấp chức vụ, phụ cấp độc hại vượt mức quy định của Nhà nước, phụ cấp thâm niên nghề vượt khung, phụ cấp làm việc trong môi trường đặc biệt nếu không được cơ quan có thẩm quyền quy định mức cụ thể.
Phụ cấp điện thoại, phụ cấp ăn trưa vượt định mức do doanh nghiệp quy định nội bộ cũng có thể bị tính vào thu nhập chịu thuế nếu không đáp ứng điều kiện miễn trừ.
Các khoản lợi ích bằng tiền và không bằng tiền
Lợi ích bằng tiền bao gồm tiền mua bảo hiểm nhân thọ, bảo hiểm sức khỏe do doanh nghiệp mua cho người lao động vượt mức được miễn, tiền hỗ trợ học phí cho con cái người lao động, tiền hỗ trợ nghỉ mát, du lịch nếu không thuộc chương trình phúc lợi chung.
Lợi ích không bằng tiền bao gồm việc sử dụng xe công ty cho mục đích cá nhân, ở nhà do công ty cung cấp miễn phí hoặc với giá ưu đãi, sử dụng thẻ hội viên câu lạc bộ, các dịch vụ giải trí do doanh nghiệp chi trả.
Việc xác định giá trị lợi ích không bằng tiền được thực hiện theo nguyên tắc giá thị trường hoặc giá thành thực tế mà doanh nghiệp đã chi trả.
Các khoản không tính vào thu nhập chịu thuế
Pháp luật quy định rõ một số khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế để bảo vệ quyền lợi người lao động và khuyến khích một số hoạt động xã hội.
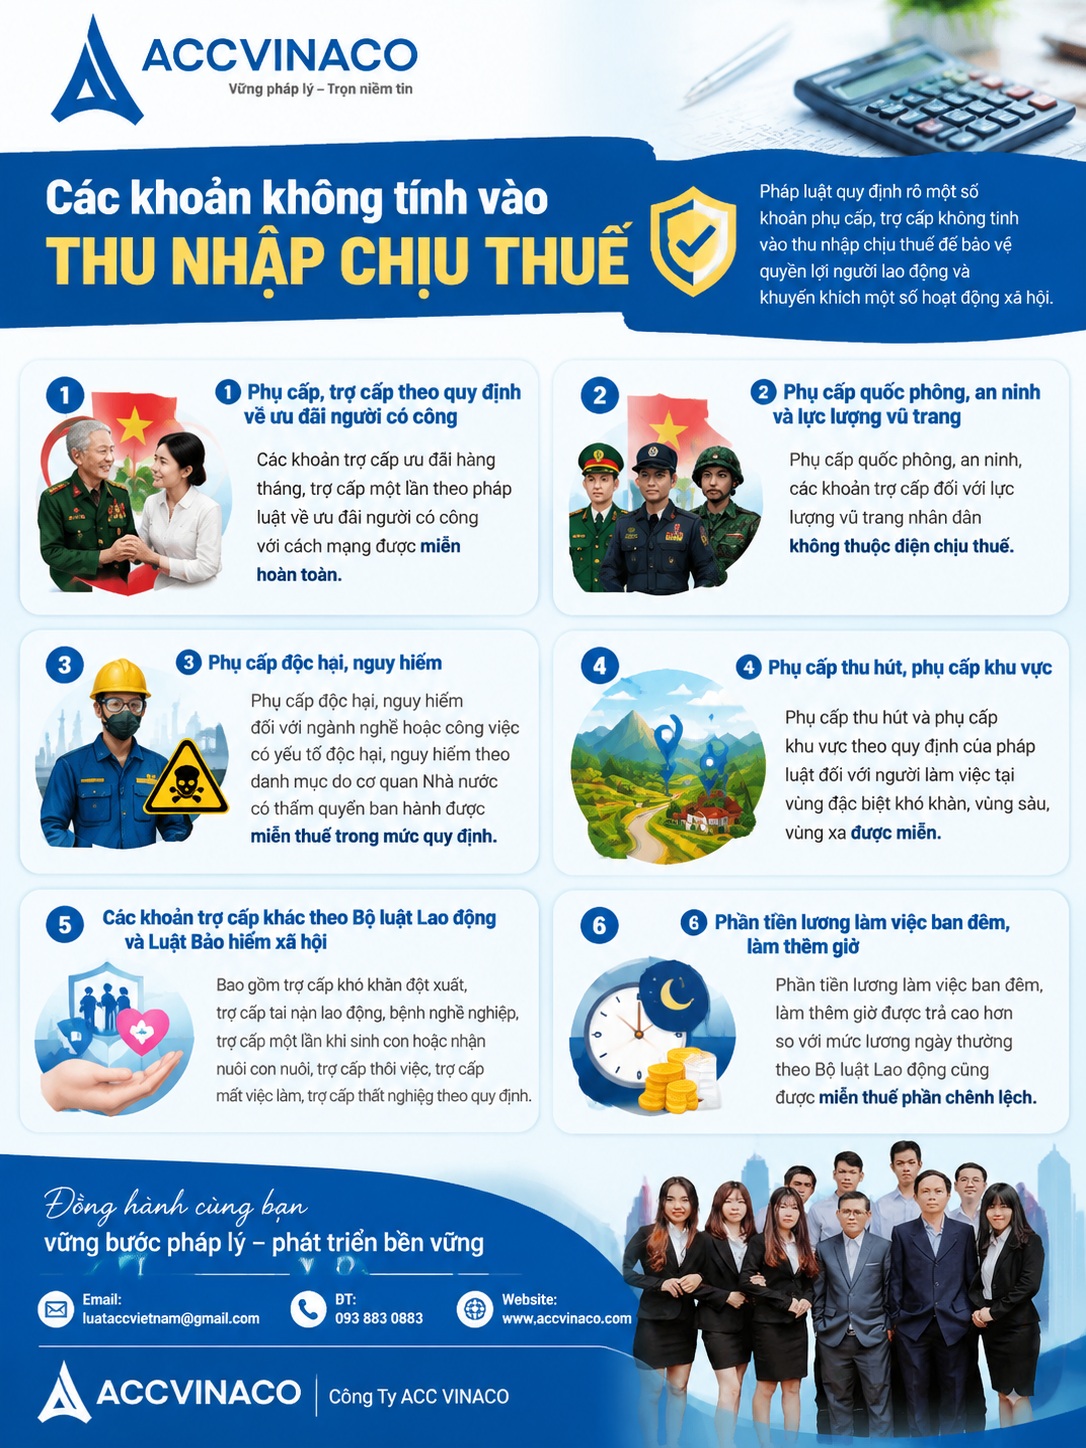
Phụ cấp, trợ cấp theo quy định về ưu đãi người có công
Các khoản trợ cấp ưu đãi hàng tháng, trợ cấp một lần theo pháp luật về ưu đãi người có công với cách mạng được miễn hoàn toàn.
Phụ cấp quốc phòng, an ninh và lực lượng vũ trang
Phụ cấp quốc phòng, an ninh, các khoản trợ cấp đối với lực lượng vũ trang nhân dân không thuộc diện chịu thuế.
Phụ cấp độc hại, nguy hiểm
Phụ cấp độc hại, nguy hiểm đối với ngành nghề hoặc công việc có yếu tố độc hại, nguy hiểm theo danh mục do cơ quan Nhà nước có thẩm quyền ban hành được miễn thuế trong mức quy định.
Phụ cấp thu hút, phụ cấp khu vực
Phụ cấp thu hút và phụ cấp khu vực theo quy định của pháp luật đối với người làm việc tại vùng đặc biệt khó khăn, vùng sâu, vùng xa được miễn.
Các khoản trợ cấp khác theo Bộ luật Lao động và Luật Bảo hiểm xã hội
Bao gồm trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp thôi việc, trợ cấp mất việc làm, trợ cấp thất nghiệp theo quy định.
Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với mức lương ngày thường theo Bộ luật Lao động cũng được miễn thuế phần chênh lệch.
Thời điểm xác định thu nhập chịu thuế
Thời điểm xác định thu nhập chịu thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Nguyên tắc này áp dụng theo cơ sở tiền mặt (cash basis). Nghĩa là nếu tiền lương tháng 12 được trả vào tháng 1 năm sau thì khoản thu nhập đó thuộc kỳ tính thuế của năm sau.
Đối với các khoản lợi ích bằng hiện vật hoặc các khoản trả thay, thời điểm xác định là thời điểm doanh nghiệp chi trả hoặc cung cấp lợi ích cho người lao động.
Việc xác định đúng thời điểm rất quan trọng trong quyết toán thuế cuối năm, đặc biệt khi có sự chuyển giao giữa các năm tài chính.
Công thức xác định thu nhập chịu thuế
Công thức tổng quát:
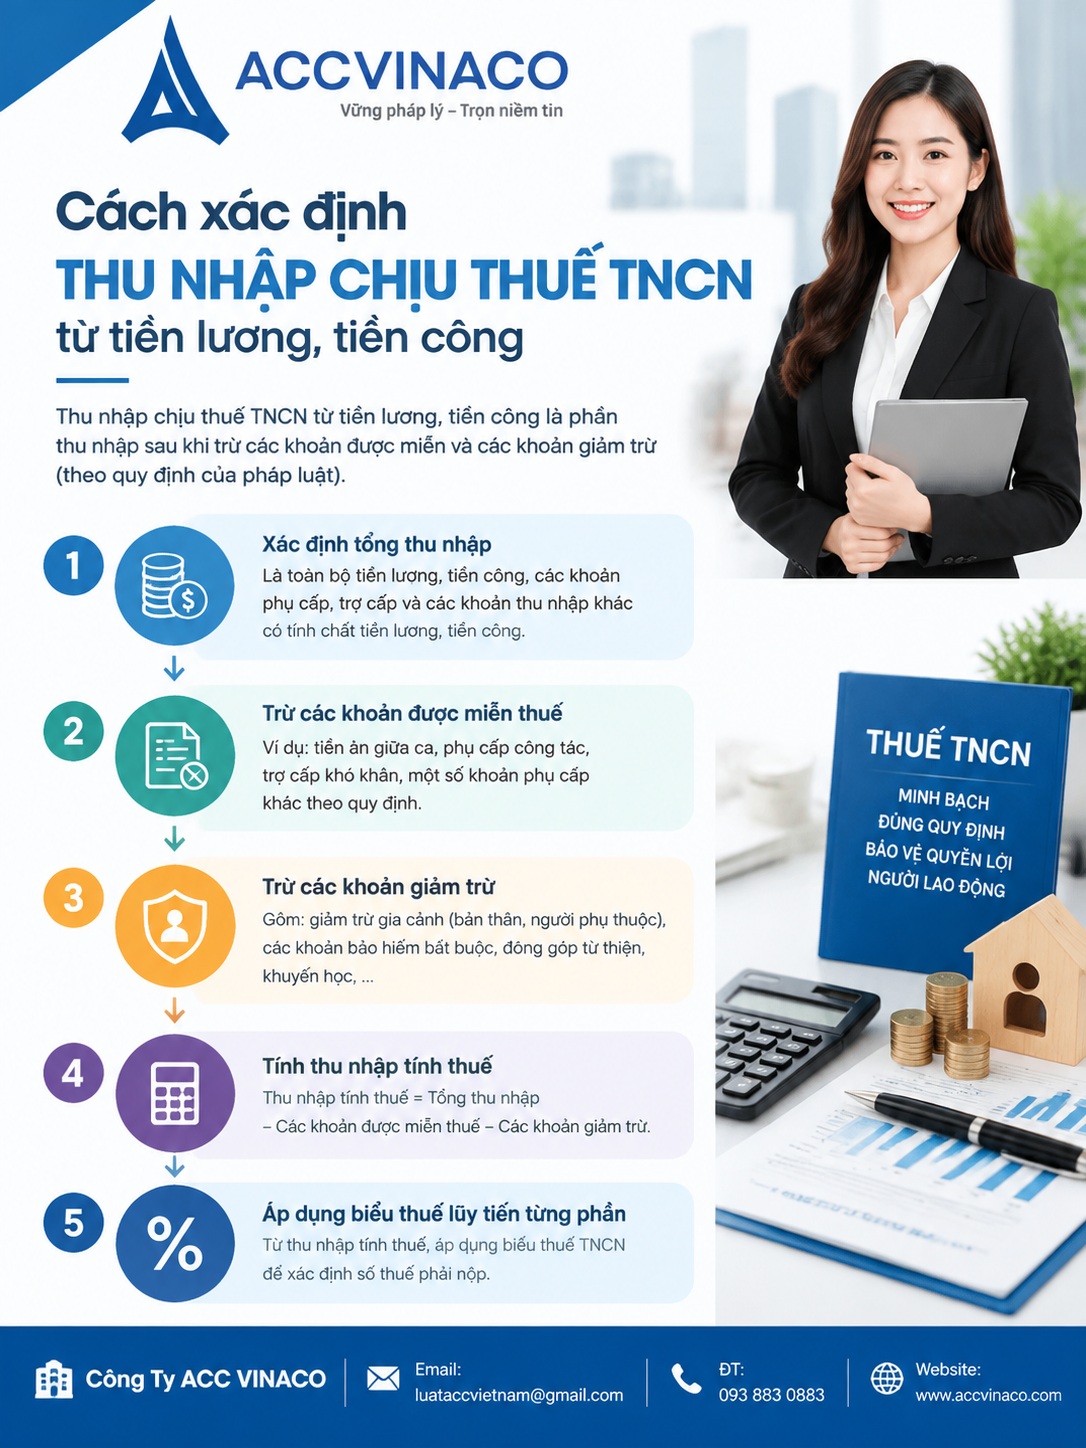
Thu nhập chịu thuế = Tổng các khoản thu nhập từ tiền lương, tiền công và các khoản có tính chất tương tự − Các khoản được miễn thuế hoặc không tính vào thu nhập chịu thuế.
Sau khi có thu nhập chịu thuế, bước tiếp theo là xác định thu nhập tính thuế:
Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ (giảm trừ gia cảnh + bảo hiểm bắt buộc + các khoản đóng góp từ thiện, nhân đạo hợp pháp + quỹ hưu trí tự nguyện nếu có).
Đối với cá nhân không cư trú, thu nhập chịu thuế chính là căn cứ tính thuế trực tiếp với thuế suất 20%.
Các khoản giảm trừ khi xác định thu nhập tính thuế
Giảm trừ gia cảnh
Giảm trừ gia cảnh bao gồm giảm trừ cho bản thân người nộp thuế và giảm trừ cho người phụ thuộc.
Mức giảm trừ gia cảnh được điều chỉnh theo từng giai đoạn. Người nộp thuế cần cập nhật mức mới nhất theo Nghị quyết của Ủy ban Thường vụ Quốc hội hoặc quy định trong Luật mới.
Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Việc đăng ký người phụ thuộc phải thực hiện đúng thủ tục và thời hạn quy định.
Các khoản bảo hiểm bắt buộc
Bao gồm bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp do người lao động đóng theo tỷ lệ quy định. Các khoản này được trừ khi xác định thu nhập tính thuế.
Ngoài ra, khoản đóng bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề bắt buộc, khoản đóng bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ trong mức quy định cũng được xem xét giảm trừ.
Các khoản đóng góp từ thiện, nhân đạo, khuyến học
Các khoản đóng góp vào các tổ chức, cơ sở từ thiện, nhân đạo, khuyến học được thành lập và hoạt động theo quy định của pháp luật, có chứng từ hợp lệ, được trừ vào thu nhập chịu thuế.
Phân biệt cá nhân cư trú và cá nhân không cư trú
Cá nhân cư trú là người có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam, hoặc có nơi ở thường xuyên tại Việt Nam theo quy định.
Cá nhân không cư trú là người không đáp ứng các điều kiện trên.
Đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên, thuế được tính theo biểu lũy tiến từng phần trên thu nhập tính thuế.
Đối với cá nhân không cư trú hoặc cá nhân cư trú ký hợp đồng dưới 03 tháng, thường áp dụng khấu trừ 10% hoặc 20% tùy trường hợp.
Ví dụ minh họa cách xác định thu nhập chịu thuế
Giả sử ông Nguyễn Văn A là nhân viên chính thức tại một doanh nghiệp, ký hợp đồng lao động không xác định thời hạn. Tháng 9 năm X, ông A nhận được các khoản sau:
- Lương cơ bản: 25.000.000 đồng
- Phụ cấp trách nhiệm: 3.000.000 đồng
- Tiền thưởng hiệu suất: 5.000.000 đồng
- Phụ cấp ăn trưa theo quy chế nội bộ: 730.000 đồng (trong định mức được miễn)
- Tiền làm thêm giờ phần chênh lệch được miễn: 1.500.000 đồng
- Doanh nghiệp mua bảo hiểm nhân thọ cho ông A: 2.000.000 đồng (vượt mức miễn)
Tổng thu nhập trước miễn trừ: 25.000.000 + 3.000.000 + 5.000.000 + 730.000 + 1.500.000 + 2.000.000 = 37.230.000 đồng
Các khoản được miễn: phụ cấp ăn trưa 730.000 đồng + phần làm thêm giờ 1.500.000 đồng = 2.230.000 đồng
Thu nhập chịu thuế = 37.230.000 − 2.230.000 = 35.000.000 đồng
Giả sử ông A đóng bảo hiểm bắt buộc 10,5% trên mức lương đóng bảo hiểm là 25.000.000 đồng, tương đương 2.625.000 đồng. Giảm trừ gia cảnh bản thân theo mức hiện hành và không có người phụ thuộc.
Thu nhập tính thuế = 35.000.000 − 2.625.000 − mức giảm trừ gia cảnh.
Từ thu nhập tính thuế này áp dụng biểu thuế lũy tiến từng phần để ra số thuế phải nộp.
Ví dụ trên chỉ mang tính minh họa. Trong thực tế, doanh nghiệp cần căn cứ vào quy chế trả lương, chứng từ chi trả và các quy định cụ thể tại thời điểm phát sinh.
Trách nhiệm của tổ chức trả thu nhập
Tổ chức, cá nhân trả thu nhập có trách nhiệm khấu trừ thuế TNCN trước khi trả thu nhập cho người lao động theo quy định.
Đối với hợp đồng lao động từ 03 tháng trở lên, khấu trừ theo biểu lũy tiến từng phần tạm tính hàng tháng, quý.
Đối với hợp đồng dưới 03 tháng hoặc không ký hợp đồng, nếu tổng thu nhập từ 2 triệu đồng/lần trở lên thì khấu trừ 10%.
Tổ chức trả thu nhập phải cấp chứng từ khấu trừ thuế cho người lao động khi có yêu cầu và thực hiện quyết toán thuế theo quy định.
Việc kê khai, nộp thuế khấu trừ được thực hiện theo quy định về quản lý thuế, thường là theo tháng hoặc quý tùy thuộc quy mô doanh nghiệp.
Quyết toán thuế TNCN từ tiền lương, tiền công
Cuối năm, cá nhân có thu nhập từ tiền lương, tiền công cần thực hiện quyết toán thuế nếu thuộc diện phải quyết toán.
Trường hợp ủy quyền quyết toán cho tổ chức trả thu nhập: cá nhân chỉ có thu nhập từ một nơi và thuộc diện được ủy quyền.
Trường hợp tự quyết toán: cá nhân có thu nhập từ nhiều nơi, hoặc có các khoản giảm trừ, miễn giảm cần điều chỉnh.
Hồ sơ quyết toán bao gồm tờ khai quyết toán, các chứng từ khấu trừ thuế, chứng từ đóng bảo hiểm, giấy tờ chứng minh người phụ thuộc và các chứng từ liên quan khác.
Thời hạn quyết toán thuế thường là ngày cuối cùng của tháng thứ 4 năm sau năm tính thuế đối với cá nhân tự quyết toán.
Một số tình huống đặc biệt cần lưu ý
Người lao động thử việc
Tiền lương thử việc vẫn thuộc diện chịu thuế TNCN. Nếu tổng thu nhập trong tháng đạt ngưỡng khấu trừ thì doanh nghiệp phải khấu trừ theo quy định.
Người lao động nước ngoài
Người lao động nước ngoài làm việc tại Việt Nam cần xác định rõ tư cách cư trú để áp dụng đúng phương pháp tính thuế. Trường hợp làm việc đồng thời ở nhiều quốc gia, cần tách riêng phần thu nhập phát sinh tại Việt Nam.
Thu nhập từ nhiều nguồn
Khi cá nhân có thu nhập từ nhiều tổ chức trả thu nhập, cần tổng hợp toàn bộ để xác định đúng thu nhập chịu thuế và thực hiện quyết toán nếu cần.
Các khoản thưởng cuối năm, thưởng Tết
Các khoản thưởng này thuộc diện chịu thuế và được tính vào thu nhập của tháng hoặc quý chi trả, tùy theo cách thức doanh nghiệp hạch toán.
Cập nhật theo quy định mới từ năm 2026
Từ kỳ tính thuế năm 2026, một số thay đổi quan trọng được áp dụng theo Luật Thuế thu nhập cá nhân mới. Mức giảm trừ gia cảnh được điều chỉnh tăng đáng kể. Biểu thuế lũy tiến từng phần có thể được điều chỉnh số bậc và mức thuế suất để phù hợp hơn với thực tiễn.
Doanh nghiệp cần rà soát lại quy chế trả lương, hệ thống phần mềm tính lương và quy trình khấu trừ thuế để đảm bảo tuân thủ đúng quy định mới ngay từ đầu năm.
Người lao động cũng nên chủ động cập nhật kiến thức để kiểm tra phiếu lương và số thuế được khấu trừ hàng tháng.
Lợi ích của việc xác định đúng thu nhập chịu thuế
Đối với doanh nghiệp: tránh rủi ro bị cơ quan thuế truy thu, phạt chậm nộp, phạt vi phạm hành chính. Tạo dựng uy tín và môi trường làm việc minh bạch.
Đối với người lao động: đảm bảo quyền lợi hợp pháp, tránh nộp thừa hoặc thiếu thuế, thuận lợi khi quyết toán và hoàn thuế nếu có.
Đối với nền kinh tế: góp phần tăng thu ngân sách nhà nước một cách công bằng, minh bạch, hỗ trợ các chính sách an sinh xã hội.
Khuyến nghị từ CÔNG TY ACC VINACO
CÔNG TY ACC VINACO khuyến nghị các doanh nghiệp nên:
Xây dựng quy chế trả lương, thưởng, phụ cấp rõ ràng, minh bạch và phù hợp với quy định pháp luật.
Đào tạo đội ngũ kế toán, nhân sự về thuế TNCN định kỳ, đặc biệt khi có văn bản mới.
Sử dụng phần mềm quản lý lương và thuế chuyên nghiệp để giảm thiểu sai sót.
Lưu trữ đầy đủ chứng từ gốc liên quan đến các khoản chi trả cho người lao động.
Tham vấn chuyên gia thuế khi phát sinh các tình huống phức tạp như người lao động nước ngoài, thu nhập từ nhiều nguồn, hoặc các khoản lợi ích bằng hiện vật có giá trị lớn.
Người lao động nên chủ động theo dõi phiếu lương hàng tháng, kiểm tra các khoản khấu trừ và lưu giữ chứng từ để phục vụ quyết toán thuế.
Xác định thu nhập chịu thuế TNCN từ tiền lương, tiền công là công việc đòi hỏi sự chính xác, cập nhật và tuân thủ nghiêm ngặt các quy định pháp luật. Từ việc nhận diện đúng các khoản thu nhập chịu thuế, loại trừ các khoản được miễn, xác định thời điểm phát sinh đến việc tính toán giảm trừ và áp dụng thuế suất, mỗi bước đều ảnh hưởng trực tiếp đến nghĩa vụ thuế của cá nhân và trách nhiệm của tổ chức trả thu nhập.
Nếu quý doanh nghiệp hoặc cá nhân cần hỗ trợ tư vấn chuyên sâu về thuế TNCN, quyết toán thuế hoặc xây dựng quy trình nội bộ, vui lòng liên hệ CÔNG TY ACC VINACO để được hỗ trợ kịp thời và chuyên nghiệp.
Nguồn tham khảo
1. Luật Thuế thu nhập cá nhân năm 2007 và các văn bản sửa đổi, bổ sung.
2. Luật Thuế thu nhập cá nhân số 109/2025/QH15 (áp dụng theo lộ trình từ năm 2026).
3. Nghị định 65/2013/NĐ-CP quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân.
4. Nghị định 12/2015/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định về thuế.
5. Thông tư 111/2013/TT-BTC hướng dẫn thực hiện Luật Thuế thu nhập cá nhân và Nghị định 65/2013/NĐ-CP.
6. Thông tư 92/2015/TT-BTC hướng dẫn thực hiện thuế giá trị gia tăng và thuế thu nhập cá nhân đối với cá nhân cư trú có hoạt động kinh doanh.
7. Văn bản hợp nhất các Thông tư hướng dẫn về thuế thu nhập cá nhân do Bộ Tài chính ban hành.
8. Nghị quyết của Ủy ban Thường vụ Quốc hội về mức giảm trừ gia cảnh.
9. Bộ luật Lao động năm 2019 và các văn bản hướng dẫn liên quan đến tiền lương, phụ cấp, trợ cấp.
10. Luật Bảo hiểm xã hội và các quy định về đóng bảo hiểm bắt buộc.
11. Các công văn hướng dẫn của Tổng cục Thuế về xác định thu nhập chịu thuế từ tiền lương, tiền công.
12. Website chính thức của Tổng cục Thuế (gdt.gov.vn) và Cổng thông tin điện tử Bộ Tài chính.