
Thuế GTGT 0% áp dụng cho những trường hợp nào? Thuế giá trị gia tăng (GTGT) là một trong những loại thuế quan trọng nhất trong hệ thống thuế của Việt Nam, ảnh hưởng trực tiếp đến chi phí, giá bán và khả năng cạnh tranh của doanh nghiệp. Trong đó, mức thuế suất 0% được coi là chính sách ưu đãi quan trọng nhằm khuyến khích xuất khẩu, hỗ trợ doanh nghiệp tham gia chuỗi cung ứng toàn cầu và thúc đẩy hoạt động kinh tế đối ngoại.
Việc nắm vững quy định về thuế suất 0% không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tối ưu hóa dòng tiền thông qua việc được khấu trừ và hoàn thuế GTGT đầu vào. CÔNG TY ACC VINACO với hơn 20 năm kinh nghiệm trong lĩnh vực tư vấn pháp lý, kế toán và thuế, đồng hành cùng hàng nghìn doanh nghiệp trên toàn quốc, sẽ phân tích sâu từng khía cạnh để quý khách hàng áp dụng chính xác và hiệu quả.
Cơ sở pháp lý quy định về thuế suất GTGT 0%
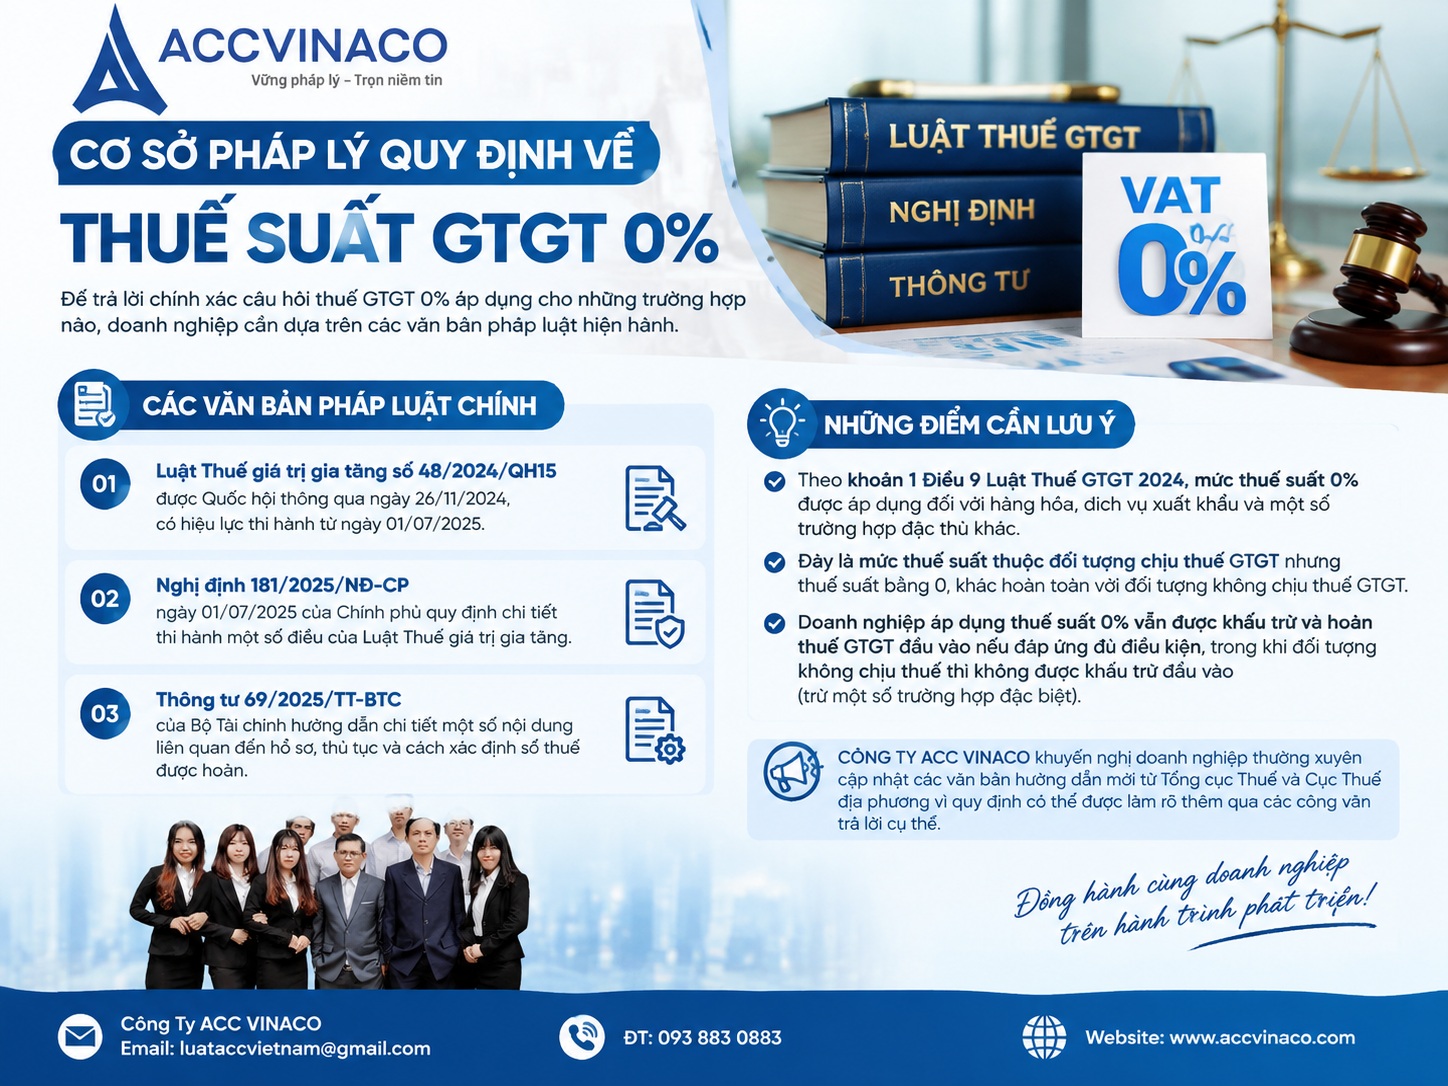
Để trả lời chính xác câu hỏi thuế GTGT 0% áp dụng cho những trường hợp nào, doanh nghiệp cần dựa trên các văn bản pháp luật hiện hành. Cơ sở pháp lý chính bao gồm:
- Luật Thuế giá trị gia tăng số 48/2024/QH15 được Quốc hội thông qua ngày 26/11/2024, có hiệu lực thi hành từ ngày 01/07/2025.
- Nghị định 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
- Thông tư 69/2025/TT-BTC của Bộ Tài chính hướng dẫn chi tiết một số nội dung liên quan đến hồ sơ, thủ tục và cách xác định số thuế được hoàn.
Theo khoản 1 Điều 9 Luật Thuế GTGT 2024, mức thuế suất 0% được áp dụng đối với hàng hóa, dịch vụ xuất khẩu và một số trường hợp đặc thù khác. Đây là mức thuế suất thuộc đối tượng chịu thuế GTGT nhưng thuế suất bằng 0, khác hoàn toàn với đối tượng không chịu thuế GTGT. Điểm khác biệt quan trọng là doanh nghiệp áp dụng thuế suất 0% vẫn được khấu trừ và hoàn thuế GTGT đầu vào nếu đáp ứng đủ điều kiện, trong khi đối tượng không chịu thuế thì không được khấu trừ đầu vào (trừ một số trường hợp đặc biệt).
CÔNG TY ACC VINACO khuyến nghị doanh nghiệp thường xuyên cập nhật các văn bản hướng dẫn mới từ Tổng cục Thuế và Cục Thuế địa phương vì quy định có thể được làm rõ thêm qua các công văn trả lời cụ thể.
Các trường hợp áp dụng thuế suất GTGT 0%
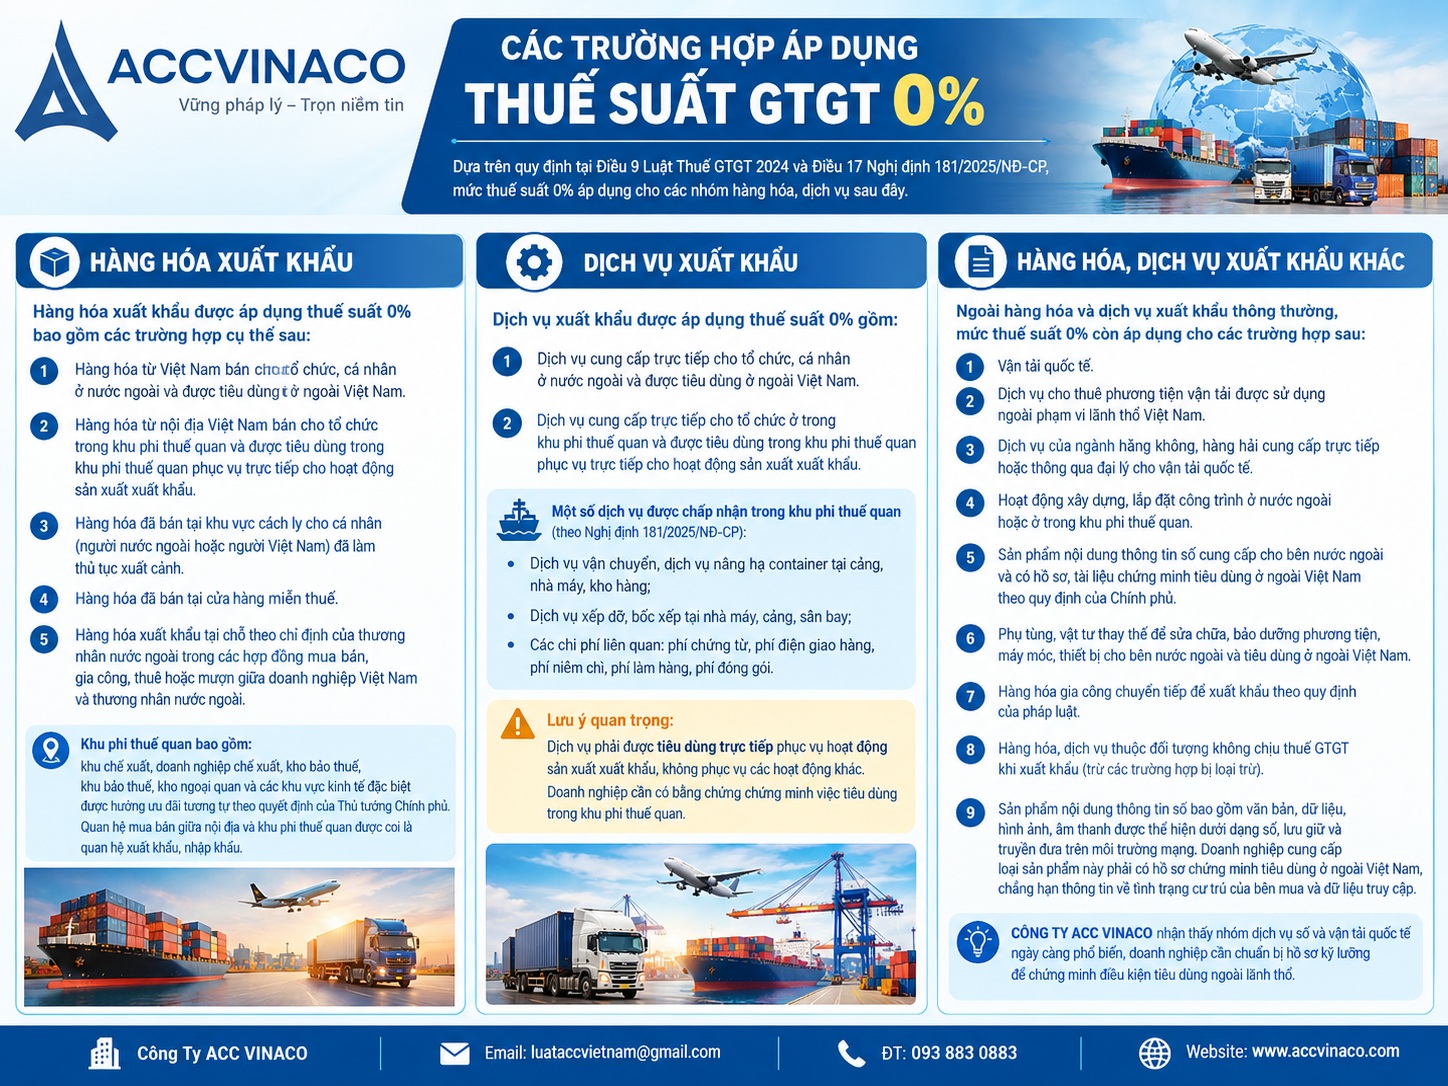
Dựa trên quy định tại Điều 9 Luật Thuế GTGT 2024 và Điều 17 Nghị định 181/2025/NĐ-CP, mức thuế suất 0% áp dụng cho các nhóm hàng hóa, dịch vụ sau đây.
Hàng hóa xuất khẩu
Hàng hóa xuất khẩu được áp dụng thuế suất 0% bao gồm các trường hợp cụ thể sau:
- Hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam.
- Hàng hóa từ nội địa Việt Nam bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu.
- Hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh.
- Hàng hóa đã bán tại cửa hàng miễn thuế.
- Hàng hóa xuất khẩu tại chỗ theo chỉ định của thương nhân nước ngoài trong các hợp đồng mua bán, gia công, thuê hoặc mượn giữa doanh nghiệp Việt Nam và thương nhân nước ngoài.
Khu phi thuế quan bao gồm khu chế xuất, doanh nghiệp chế xuất, kho bảo thuế, khu bảo thuế, kho ngoại quan và các khu vực kinh tế đặc biệt được hưởng ưu đãi tương tự theo quyết định của Thủ tướng Chính phủ. Quan hệ mua bán giữa nội địa và khu phi thuế quan được coi là quan hệ xuất khẩu, nhập khẩu.
Doanh nghiệp cần lưu ý rằng không phải mọi hàng hóa đưa ra khỏi lãnh thổ Việt Nam đều tự động được áp dụng 0%. Việc tiêu dùng phải thực sự diễn ra ngoài Việt Nam hoặc trong khu phi thuế quan phục vụ sản xuất xuất khẩu. CÔNG TY ACC VINACO thường hỗ trợ khách hàng kiểm tra kỹ điều kiện tiêu dùng để tránh rủi ro bị loại trừ khi quyết toán thuế.
Dịch vụ xuất khẩu
Dịch vụ xuất khẩu được áp dụng thuế suất 0% gồm:
- Dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam.
- Dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu.
Đối với dịch vụ cung cấp cho tổ chức trong khu phi thuế quan, Nghị định 181/2025/NĐ-CP làm rõ thêm một số dịch vụ được chấp nhận như dịch vụ vận chuyển, dịch vụ nâng hạ container tại cảng, nhà máy, kho hàng; dịch vụ xếp dỡ, bốc xếp tại nhà máy, cảng, sân bay và các chi phí liên quan như phí chứng từ, phí điện giao hàng, phí niêm chì, phí làm hàng, phí đóng gói.
Điều kiện quan trọng là dịch vụ phải được tiêu dùng trực tiếp phục vụ hoạt động sản xuất xuất khẩu, không phục vụ các hoạt động khác. Doanh nghiệp cần có bằng chứng chứng minh việc tiêu dùng trong khu phi thuế quan.
Hàng hóa, dịch vụ xuất khẩu khác
Ngoài hàng hóa và dịch vụ xuất khẩu thông thường, mức thuế suất 0% còn áp dụng cho các trường hợp sau:
- Vận tải quốc tế.
- Dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam.
- Dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế.
- Hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan.
- Sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ.
- Phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam.
- Hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật.
- Hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT khi xuất khẩu (trừ các trường hợp bị loại trừ).
Sản phẩm nội dung thông tin số bao gồm văn bản, dữ liệu, hình ảnh, âm thanh được thể hiện dưới dạng số, lưu giữ và truyền đưa trên môi trường mạng. Doanh nghiệp cung cấp loại sản phẩm này phải có hồ sơ chứng minh tiêu dùng ở ngoài Việt Nam, chẳng hạn thông tin về tình trạng cư trú của bên mua và dữ liệu truy cập.
CÔNG TY ACC VINACO nhận thấy nhóm dịch vụ số và vận tải quốc tế ngày càng phổ biến, doanh nghiệp cần chuẩn bị hồ sơ kỹ lưỡng để chứng minh điều kiện tiêu dùng ngoài lãnh thổ.
Các trường hợp không áp dụng thuế suất GTGT 0%
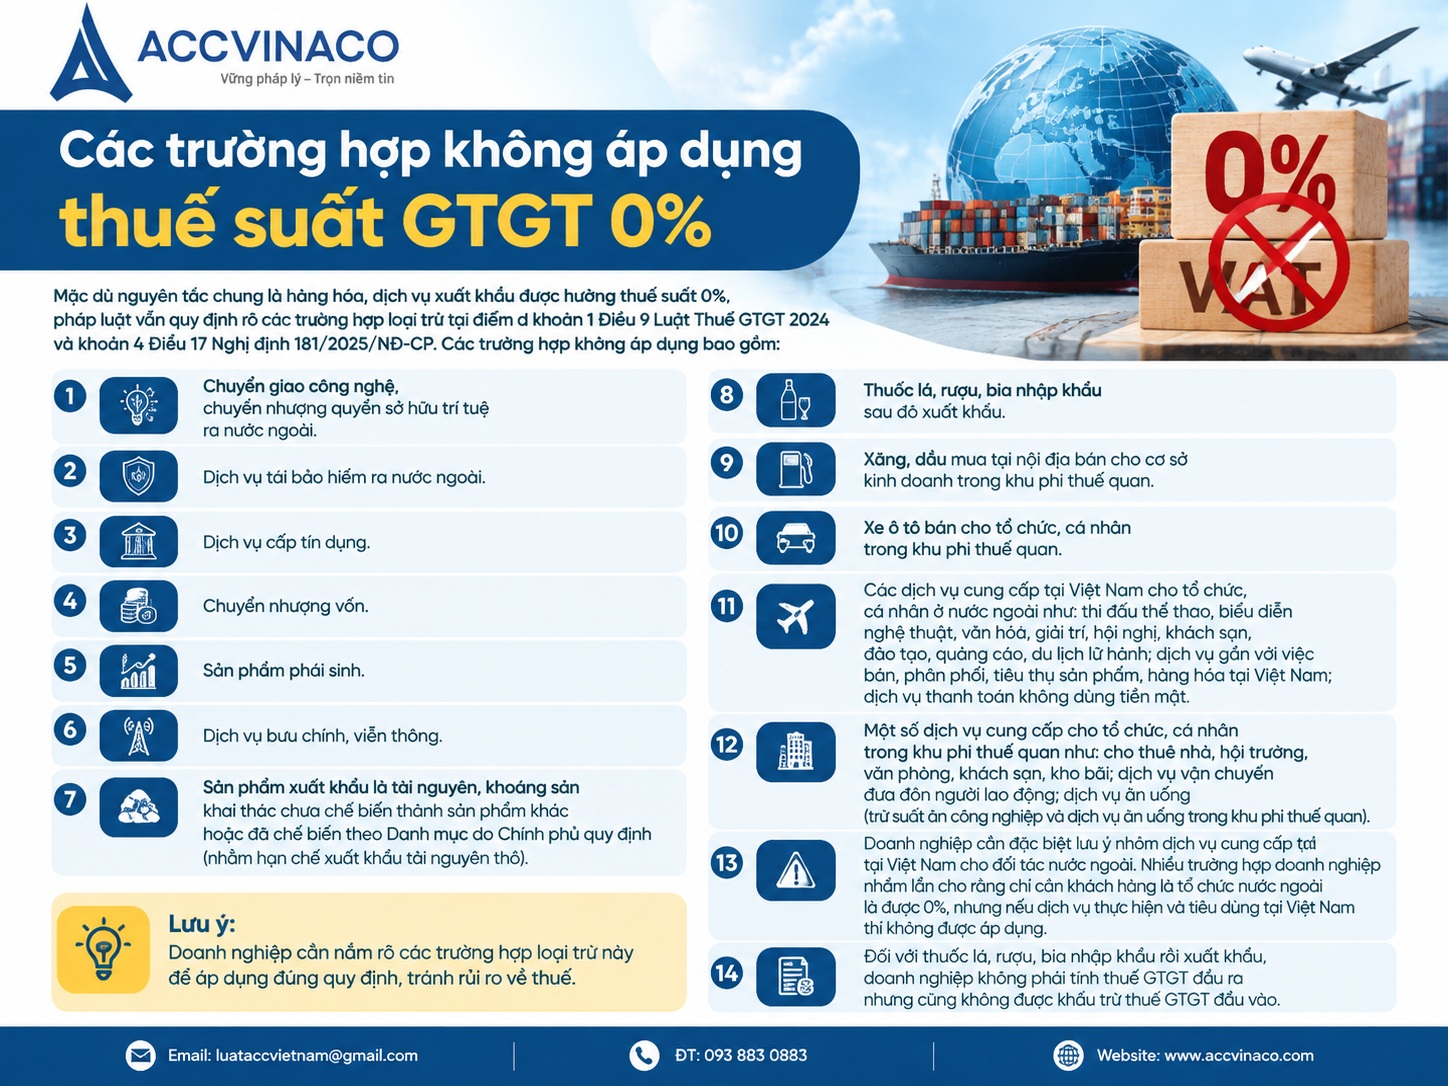
Mặc dù nguyên tắc chung là hàng hóa, dịch vụ xuất khẩu được hưởng thuế suất 0%, pháp luật vẫn quy định rõ các trường hợp loại trừ tại điểm d khoản 1 Điều 9 Luật Thuế GTGT 2024 và khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP. Các trường hợp không áp dụng bao gồm:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài.
- Dịch vụ cấp tín dụng.
- Chuyển nhượng vốn.
- Sản phẩm phái sinh.
- Dịch vụ bưu chính, viễn thông.
- Sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác chưa chế biến thành sản phẩm khác hoặc đã chế biến theo Danh mục do Chính phủ quy định (nhằm hạn chế xuất khẩu tài nguyên thô).
- Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu.
- Xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan.
- Xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan.
- Các dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân ở nước ngoài như: thi đấu thể thao, biểu diễn nghệ thuật, văn hóa, giải trí, hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành; dịch vụ gắn với việc bán, phân phối, tiêu thụ sản phẩm, hàng hóa tại Việt Nam; dịch vụ thanh toán không dùng tiền mặt.
- Một số dịch vụ cung cấp cho tổ chức, cá nhân trong khu phi thuế quan như: cho thuê nhà, hội trường, văn phòng, khách sạn, kho bãi; dịch vụ vận chuyển đưa đón người lao động; dịch vụ ăn uống (trừ suất ăn công nghiệp và dịch vụ ăn uống trong khu phi thuế quan).
Doanh nghiệp cần đặc biệt lưu ý nhóm dịch vụ cung cấp tại Việt Nam cho đối tác nước ngoài. Nhiều trường hợp doanh nghiệp nhầm lẫn cho rằng chỉ cần khách hàng là tổ chức nước ngoài là được 0%, nhưng nếu dịch vụ thực hiện và tiêu dùng tại Việt Nam thì không được áp dụng.
Đối với thuốc lá, rượu, bia nhập khẩu rồi xuất khẩu, doanh nghiệp không phải tính thuế GTGT đầu ra nhưng cũng không được khấu trừ thuế GTGT đầu vào.
Điều kiện áp dụng thuế suất GTGT 0%
Để được áp dụng thuế suất 0%, doanh nghiệp phải đáp ứng đầy đủ điều kiện quy định tại Điều 18 Nghị định 181/2025/NĐ-CP. Các điều kiện được chia theo từng nhóm hàng hóa, dịch vụ.
Điều kiện đối với hàng hóa xuất khẩu
Doanh nghiệp phải có đầy đủ các chứng từ sau:
- Hợp đồng bán, gia công hàng hóa xuất khẩu (đối với trường hợp bán, gia công) hoặc hợp đồng ủy thác xuất khẩu (đối với trường hợp ủy thác).
- Chứng từ thanh toán không dùng tiền mặt đối với hàng hóa xuất khẩu.
- Tờ khai hải quan theo quy định.
Chứng từ thanh toán không dùng tiền mặt bao gồm chuyển khoản qua ngân hàng, thư tín dụng và các hình thức thanh toán khác được pháp luật công nhận. Đối với giao dịch dưới mức quy định, có thể có ngoại lệ nhưng doanh nghiệp nên ưu tiên thanh toán qua ngân hàng để đảm bảo an toàn.
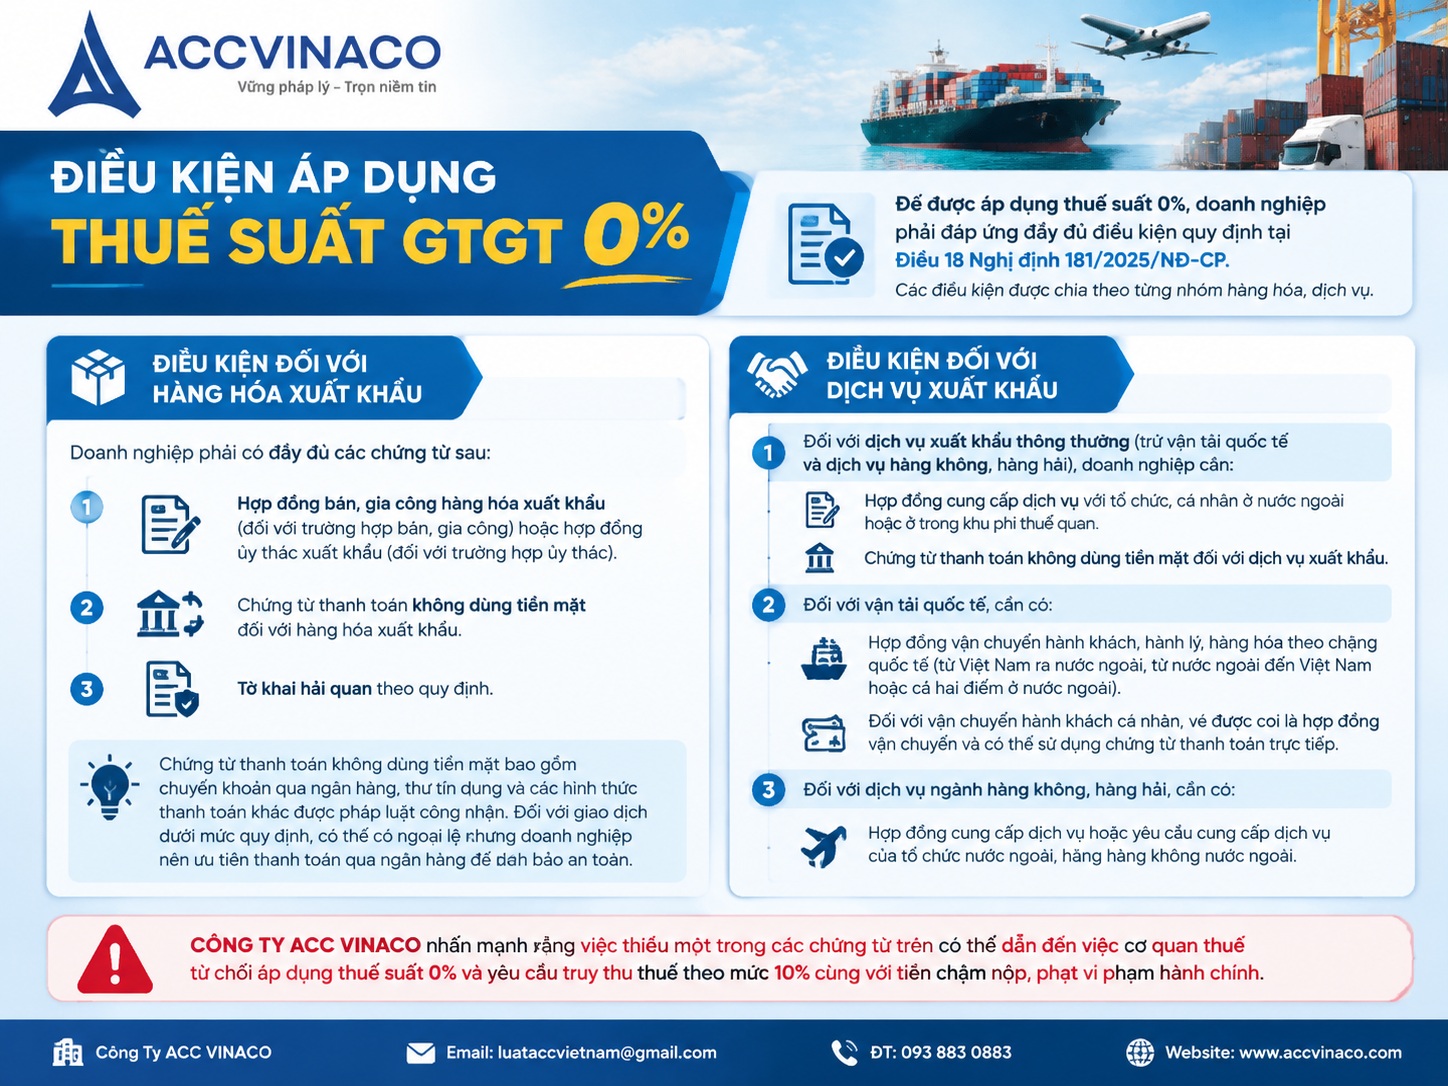
Điều kiện đối với dịch vụ xuất khẩu
Đối với dịch vụ xuất khẩu thông thường (trừ vận tải quốc tế và dịch vụ hàng không, hàng hải), doanh nghiệp cần:
- Hợp đồng cung cấp dịch vụ với tổ chức, cá nhân ở nước ngoài hoặc ở trong khu phi thuế quan.
- Chứng từ thanh toán không dùng tiền mặt đối với dịch vụ xuất khẩu.
Đối với vận tải quốc tế, cần có hợp đồng vận chuyển hành khách, hành lý, hàng hóa theo chặng quốc tế (từ Việt Nam ra nước ngoài, từ nước ngoài đến Việt Nam hoặc cả hai điểm ở nước ngoài). Đối với vận chuyển hành khách cá nhân, vé được coi là hợp đồng vận chuyển và có thể sử dụng chứng từ thanh toán trực tiếp.
Đối với dịch vụ ngành hàng không, hàng hải, cần có hợp đồng cung cấp dịch vụ hoặc yêu cầu cung cấp dịch vụ của tổ chức nước ngoài, hãng hàng không nước ngoài.
CÔNG TY ACC VINACO nhấn mạnh rằng việc thiếu một trong các chứng từ trên có thể dẫn đến việc cơ quan thuế từ chối áp dụng thuế suất 0% và yêu cầu truy thu thuế theo mức 10% cùng với tiền chậm nộp, phạt vi phạm hành chính.
Hồ sơ và thủ tục để được áp dụng thuế suất 0%
Ngoài các điều kiện cơ bản, doanh nghiệp cần lưu trữ đầy đủ hồ sơ để xuất trình khi cơ quan thuế yêu cầu. Hồ sơ điển hình bao gồm:
- Hợp đồng kinh tế hoặc hợp đồng tương đương.
- Hóa đơn GTGT hoặc hóa đơn thương mại điện tử ghi rõ thuế suất 0%.
- Chứng từ thanh toán qua ngân hàng.
- Tờ khai hải quan (đối với hàng hóa).
- Vận đơn, packing list, chứng nhận xuất xứ (nếu có).
- Tài liệu chứng minh tiêu dùng ngoài Việt Nam hoặc trong khu phi thuế quan (đối với dịch vụ và sản phẩm số).
Khi lập hóa đơn, doanh nghiệp ghi thuế suất “0%” tại dòng thuế suất. Doanh nghiệp áp dụng phương pháp khấu trừ được khấu trừ thuế GTGT đầu vào liên quan đến hoạt động xuất khẩu nếu đáp ứng điều kiện về hóa đơn, chứng từ và thanh toán.
Về hoàn thuế, theo quy định mới, nếu trong tháng hoặc quý doanh nghiệp có số thuế GTGT đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên liên quan đến hàng hóa, dịch vụ xuất khẩu thì được hoàn thuế theo tháng hoặc quý (trừ trường hợp hàng nhập khẩu sau đó xuất khẩu sang nước khác). Số thuế được hoàn không vượt quá 10% doanh thu hàng hóa, dịch vụ xuất khẩu của kỳ hoàn thuế.
Phân biệt thuế suất 0%, đối tượng không chịu thuế GTGT và không phải kê khai tính nộp thuế
Nhiều doanh nghiệp còn nhầm lẫn giữa các khái niệm này, dẫn đến sai sót trong kê khai. CÔNG TY ACC VINACO giải thích rõ sự khác biệt:
- Thuế suất 0%: Hàng hóa, dịch vụ thuộc đối tượng chịu thuế nhưng thuế suất bằng 0. Doanh nghiệp được khấu trừ và hoàn thuế đầu vào. Hóa đơn ghi “0%”.
- Đối tượng không chịu thuế GTGT: Không thuộc diện chịu thuế theo Điều 5 Luật Thuế GTGT 2024. Doanh nghiệp không được khấu trừ thuế đầu vào (trừ một số trường hợp đặc biệt khi xuất khẩu được áp dụng 0%).
- Không phải kê khai, tính nộp thuế: Các trường hợp như góp vốn bằng tài sản, thu hộ, đại lý đúng giá hưởng hoa hồng… Giá tính thuế bằng 0 hoặc không phát sinh nghĩa vụ.
Việc phân biệt đúng giúp doanh nghiệp tránh rủi ro bị ấn định thuế hoặc từ chối hoàn thuế.
Lợi ích và rủi ro khi áp dụng thuế suất GTGT 0%
Lợi ích lớn nhất của thuế suất 0% là doanh nghiệp được hoàn toàn số thuế GTGT đầu vào liên quan đến hoạt động xuất khẩu, giúp giảm chi phí và tăng khả năng cạnh tranh trên thị trường quốc tế. Ngoài ra, chính sách này khuyến khích doanh nghiệp mở rộng xuất khẩu và tham gia chuỗi giá trị toàn cầu.
Tuy nhiên, rủi ro cũng không nhỏ nếu doanh nghiệp không đáp ứng đầy đủ điều kiện. Các rủi ro phổ biến bao gồm:
- Thiếu chứng từ thanh toán không dùng tiền mặt.
- Hợp đồng không rõ ràng về việc tiêu dùng ngoài Việt Nam.
- Tờ khai hải quan sai hoặc thiếu thông tin.
- Dịch vụ thực hiện tại Việt Nam nhưng kê khai 0%.
- Áp dụng 0% đối với các trường hợp bị loại trừ.
Khi bị phát hiện, doanh nghiệp phải nộp bổ sung thuế theo mức 10%, tiền chậm nộp và có thể bị phạt vi phạm hành chính. Trong một số trường hợp nghiêm trọng còn có thể bị xử lý hình sự nếu có dấu hiệu trốn thuế.
CÔNG TY ACC VINACO khuyến nghị doanh nghiệp xây dựng quy trình nội bộ kiểm soát hồ sơ xuất khẩu ngay từ đầu, định kỳ đối chiếu với cơ quan hải quan và thuế để kịp thời điều chỉnh.
Một số lưu ý quan trọng cho doanh nghiệp năm 2025-2026
Từ ngày 01/07/2025, quy định về thuế suất 0% đã được làm rõ và siết chặt hơn so với trước đây. Doanh nghiệp cần chú ý các điểm sau:
- Đối với hàng bán vào khu phi thuế quan, phải chứng minh phục vụ trực tiếp sản xuất xuất khẩu, không phục vụ hoạt động khác.
- Đối với sản phẩm số, cần có hồ sơ chứng minh tiêu dùng ngoài Việt Nam theo hướng dẫn của Chính phủ.
- Thanh toán không dùng tiền mặt là điều kiện bắt buộc trong hầu hết trường hợp.
- Doanh nghiệp chế xuất và doanh nghiệp cung cấp cho doanh nghiệp chế xuất cần rà soát kỹ danh mục dịch vụ được chấp nhận 0%.
- Theo dõi các công văn hướng dẫn của Cục Thuế địa phương vì một số tình huống cụ thể có thể được làm rõ thêm.
Ngoài ra, doanh nghiệp nên kết hợp với chính sách giảm thuế GTGT tạm thời (nếu còn hiệu lực) và các ưu đãi khác để tối ưu hóa nghĩa vụ thuế tổng thể.
Thuế GTGT 0% áp dụng chủ yếu cho hàng hóa, dịch vụ xuất khẩu và một số hoạt động liên quan đến vận tải quốc tế, xây dựng ở nước ngoài, sản phẩm số… với điều kiện đáp ứng đầy đủ về hợp đồng, chứng từ thanh toán không dùng tiền mặt, tờ khai hải quan và chứng minh tiêu dùng ngoài lãnh thổ hoặc trong khu phi thuế quan phục vụ sản xuất xuất khẩu. Đồng thời, pháp luật cũng quy định rõ các trường hợp loại trừ để tránh lạm dụng chính sách.
Việc hiểu đúng và áp dụng chính xác quy định về thuế suất 0% giúp doanh nghiệp tiết kiệm chi phí, tăng sức cạnh tranh và tránh rủi ro pháp lý. CÔNG TY ACC VINACO sẵn sàng hỗ trợ doanh nghiệp rà soát hồ sơ, tư vấn điều kiện áp dụng, lập bộ hồ sơ hoàn thuế và đồng hành trong suốt quá trình tuân thủ nghĩa vụ thuế.
Nếu quý doanh nghiệp cần tư vấn chi tiết về trường hợp cụ thể của mình, vui lòng liên hệ CÔNG TY ACC VINACO để được hỗ trợ chuyên sâu và kịp thời.
Nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024.
- Nghị định 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
- Thông tư 69/2025/TT-BTC của Bộ Tài chính hướng dẫn Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP.
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế địa phương liên quan đến điều kiện áp dụng thuế suất 0%.
- Website chính thức của Tổng cục Thuế (gdt.gov.vn) và Cổng thông tin điện tử Chính phủ.

















































































































