Thuế TNCN đối với thu nhập từ trúng thưởng được tính thế nào? - Thuế thu nhập cá nhân (TNCN) đối với thu nhập từ trúng thưởng là một trong những vấn đề được rất nhiều cá nhân và doanh nghiệp quan tâm trong quá trình thực hiện nghĩa vụ thuế tại Việt Nam. Khi nhận được các khoản tiền hoặc hiện vật từ xổ số, chương trình khuyến mại, gameshow, cuộc thi có thưởng hay các hình thức trúng thưởng khác, người nhận thưởng thường thắc mắc liệu có phải nộp thuế hay không, mức thuế suất bao nhiêu, ngưỡng miễn thuế là bao nhiêu và cách tính thuế cụ thể như thế nào.
1. Khái niệm thu nhập từ trúng thưởng theo quy định pháp luật thuế TNCN
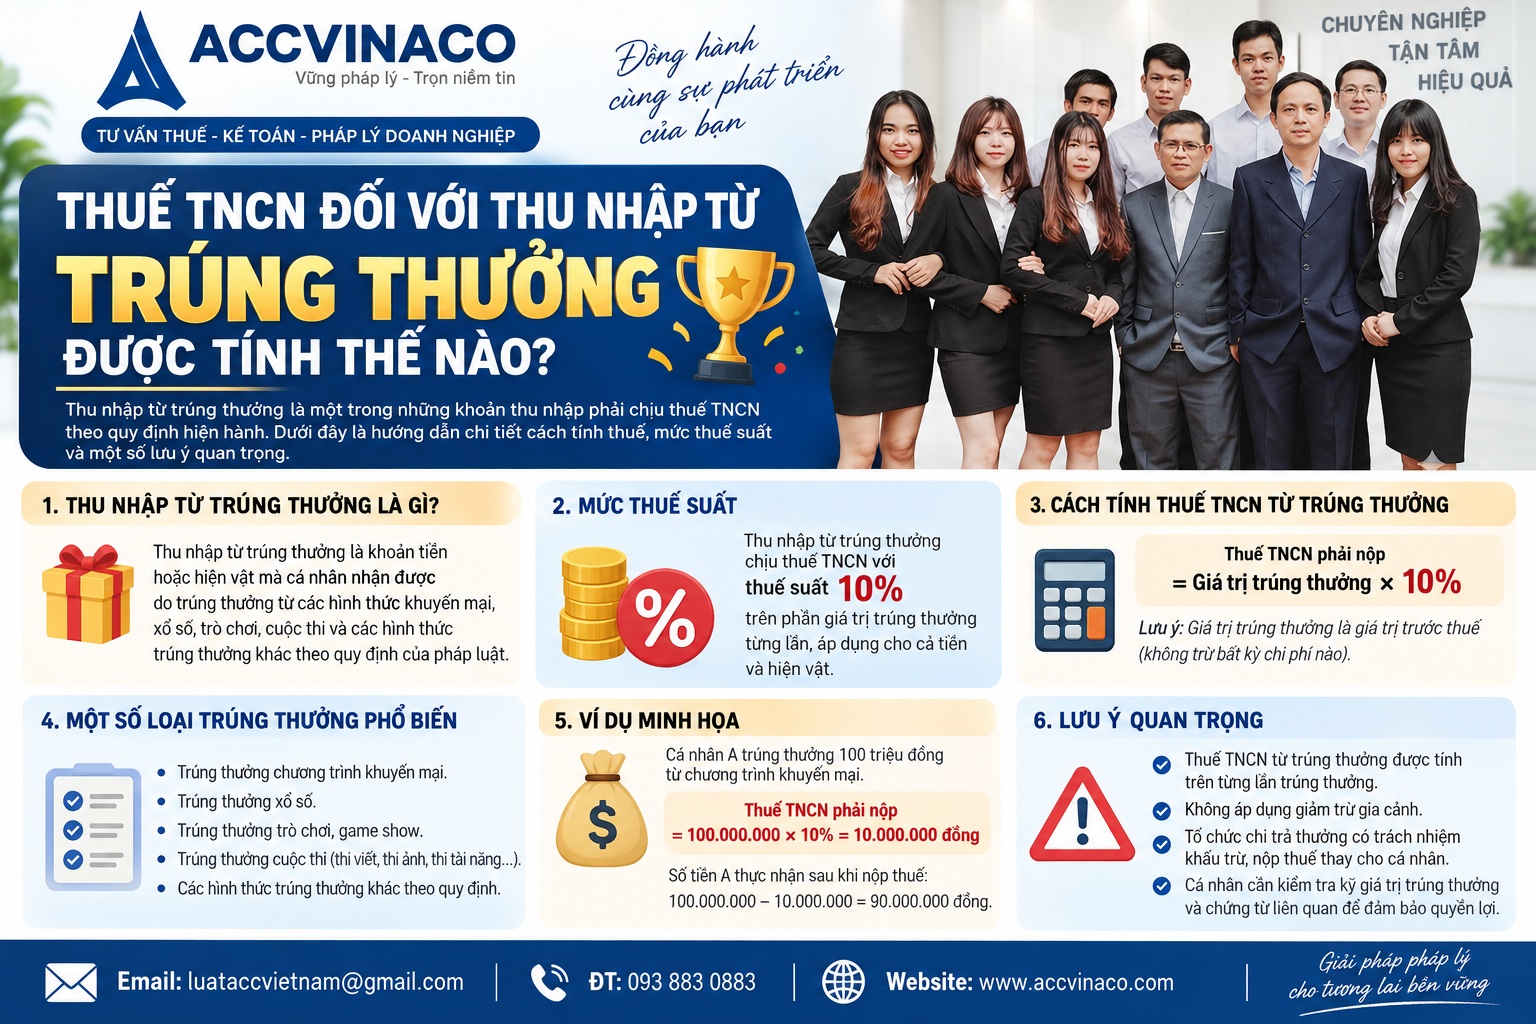
Theo quy định của pháp luật thuế thu nhập cá nhân, thu nhập từ trúng thưởng là một trong các loại thu nhập chịu thuế. Cụ thể, thu nhập từ trúng thưởng bao gồm các khoản tiền hoặc hiện vật mà cá nhân nhận được dưới các hình thức sau đây:
- Trúng thưởng xổ số do các công ty xổ số kiến thiết phát hành và trả thưởng.
- Trúng thưởng trong các hình thức khuyến mại theo quy định của Luật Thương mại khi tham gia mua bán hàng hóa, dịch vụ.
- Trúng thưởng trong các hình thức cá cược, đặt cược được pháp luật cho phép.
- Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác do tổ chức kinh tế, cơ quan hành chính sự nghiệp, đoàn thể hoặc cá nhân tổ chức.
Điểm quan trọng cần lưu ý là thu nhập từ trúng thưởng bao gồm cả tiền mặt và hiện vật. Khi nhận hiện vật, giá trị của hiện vật được xác định theo giá thị trường tại thời điểm trả thưởng để làm căn cứ tính thuế. Trường hợp giải thưởng là hiện vật nhưng người trúng thưởng không nhận hiện vật mà nhận tiền mặt tương đương thì vẫn tính thuế trên số tiền nhận được.
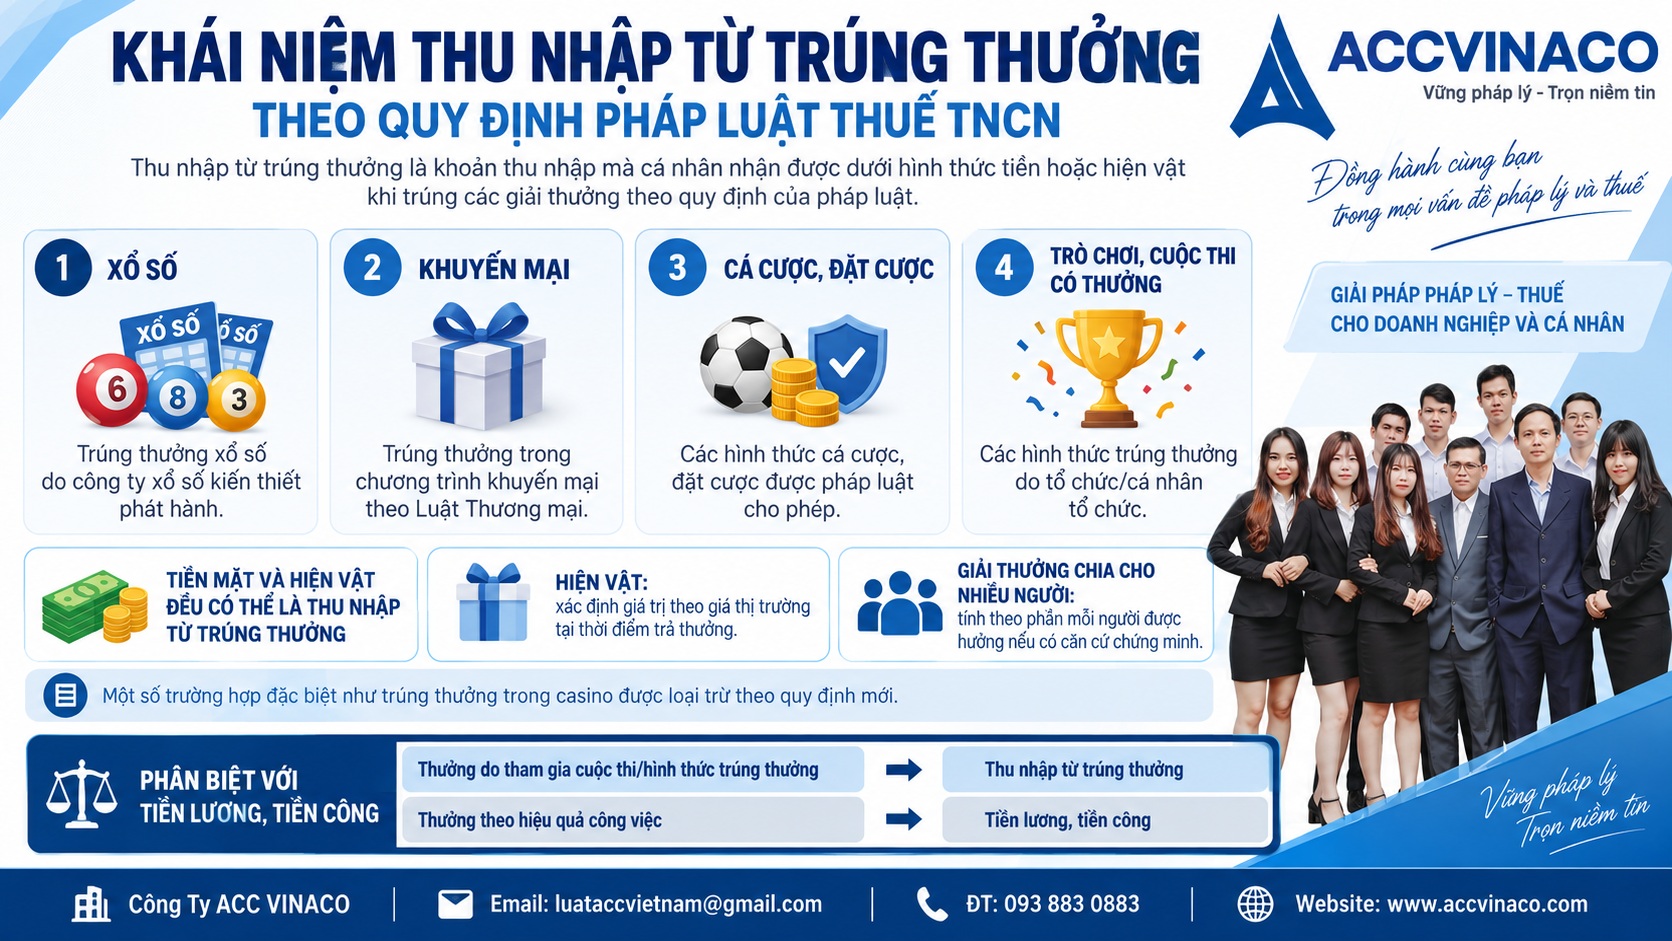
Một số trường hợp đặc biệt như trúng thưởng trong casino được loại trừ khỏi diện chịu thuế theo quy định mới. Ngoài ra, nếu giải thưởng được chia cho nhiều người thì thu nhập tính thuế được phân chia theo phần mỗi người được hưởng, với điều kiện có căn cứ pháp lý chứng minh rõ ràng. Nếu không có căn cứ chứng minh, toàn bộ giá trị giải thưởng được tính cho một cá nhân.
Việc xác định đúng bản chất của khoản thu nhập là rất quan trọng. Nhiều doanh nghiệp tổ chức chương trình bốc thăm trúng thưởng cuối năm, tiệc tất niên hoặc gameshow nội bộ thường nhầm lẫn giữa thu nhập từ trúng thưởng và thu nhập từ tiền lương, tiền công. Theo hướng dẫn của cơ quan thuế, nếu khoản thưởng phát sinh từ việc tham gia cuộc thi hoặc hình thức trúng thưởng thì thuộc nhóm thu nhập từ trúng thưởng, còn nếu là thưởng theo hiệu quả công việc thì thuộc nhóm tiền lương tiền công và áp dụng biểu thuế lũy tiến từng phần.
2. Căn cứ pháp lý điều chỉnh thuế TNCN đối với thu nhập từ trúng thưởng
Hệ thống pháp luật điều chỉnh thuế TNCN đối với thu nhập từ trúng thưởng bao gồm nhiều văn bản quan trọng. Trước hết là Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung nhiều lần. Tiếp theo là Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026, mang đến những thay đổi đáng kể về ngưỡng tính thuế.
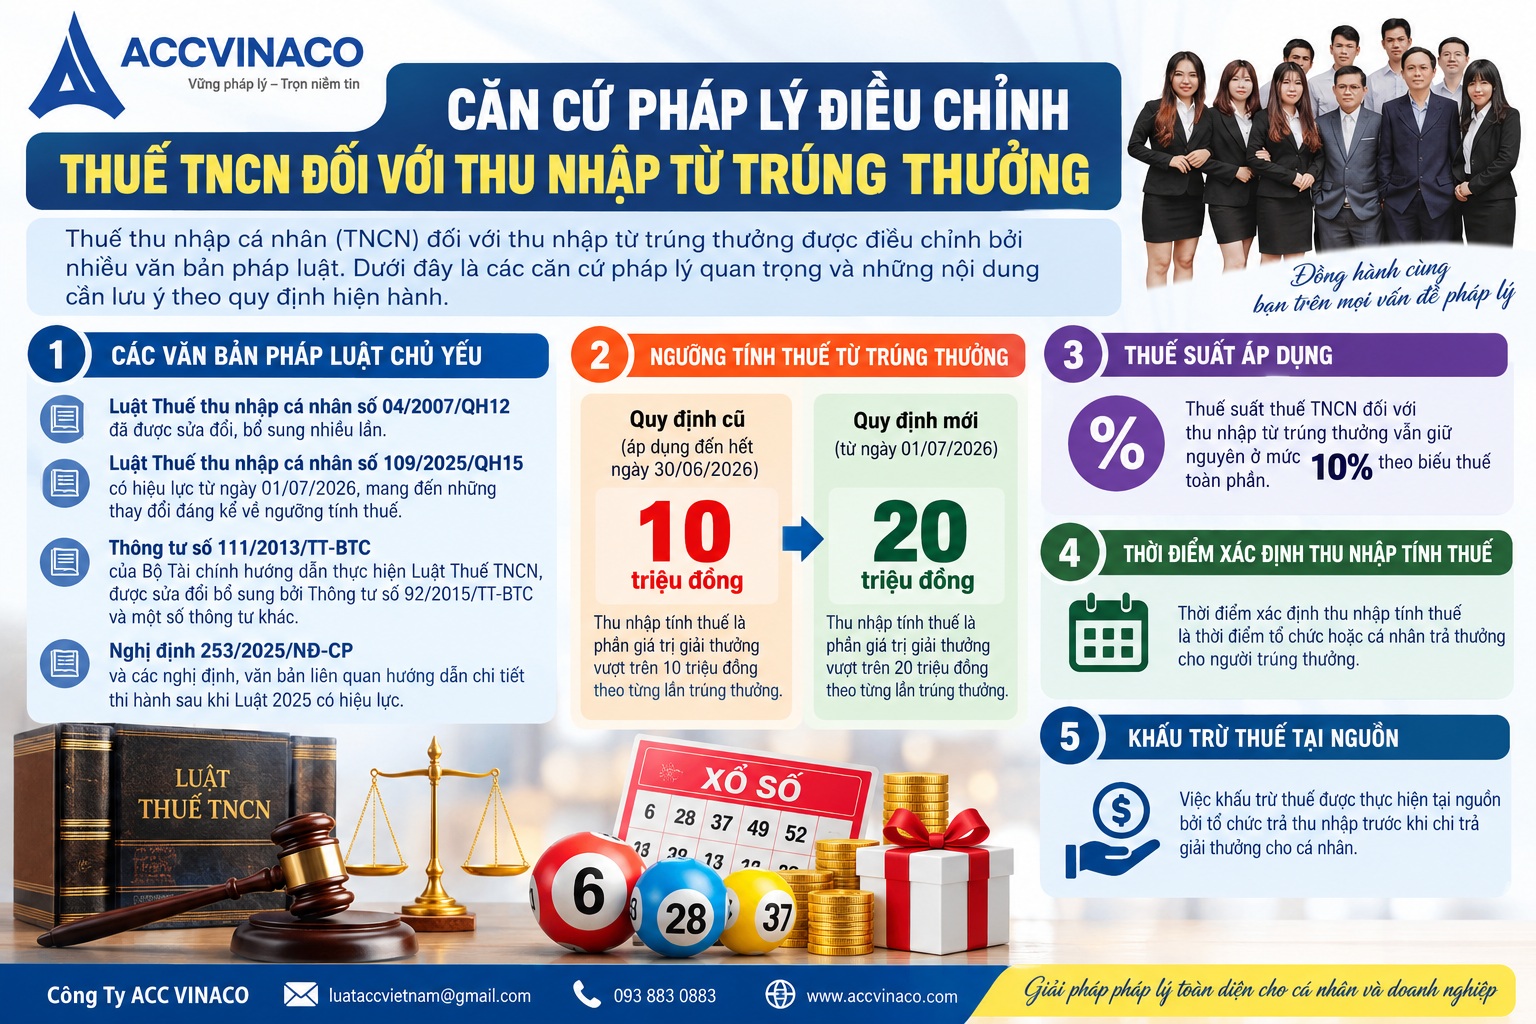
Các văn bản hướng dẫn chi tiết gồm Thông tư số 111/2013/TT-BTC của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân, được sửa đổi bổ sung bởi Thông tư số 92/2015/TT-BTC và một số thông tư khác. Ngoài ra còn có các Nghị định quy định chi tiết và hướng dẫn thi hành, trong đó Nghị định 253/2025/NĐ-CP và các văn bản liên quan sau khi Luật 2025 có hiệu lực.
Theo quy định cũ (áp dụng đến hết ngày 30/06/2026), thu nhập tính thuế từ trúng thưởng là phần giá trị giải thưởng vượt trên 10 triệu đồng theo từng lần trúng thưởng. Từ ngày 01/07/2026 trở đi, ngưỡng này được nâng lên 20 triệu đồng theo từng lần trúng thưởng. Thuế suất vẫn giữ nguyên ở mức 10% theo biểu thuế toàn phần.
Thời điểm xác định thu nhập tính thuế là thời điểm tổ chức hoặc cá nhân trả thưởng cho người trúng thưởng. Việc khấu trừ thuế được thực hiện tại nguồn bởi tổ chức trả thu nhập trước khi chi trả giải thưởng cho cá nhân.
3. Cách tính thuế TNCN đối với thu nhập từ trúng thưởng trước ngày 01/07/2026
Trong giai đoạn từ nay đến hết ngày 30/06/2026, cách tính thuế TNCN đối với thu nhập từ trúng thưởng được thực hiện theo quy định tại Thông tư 111/2013/TT-BTC và các văn bản sửa đổi bổ sung. Công thức tính thuế như sau:
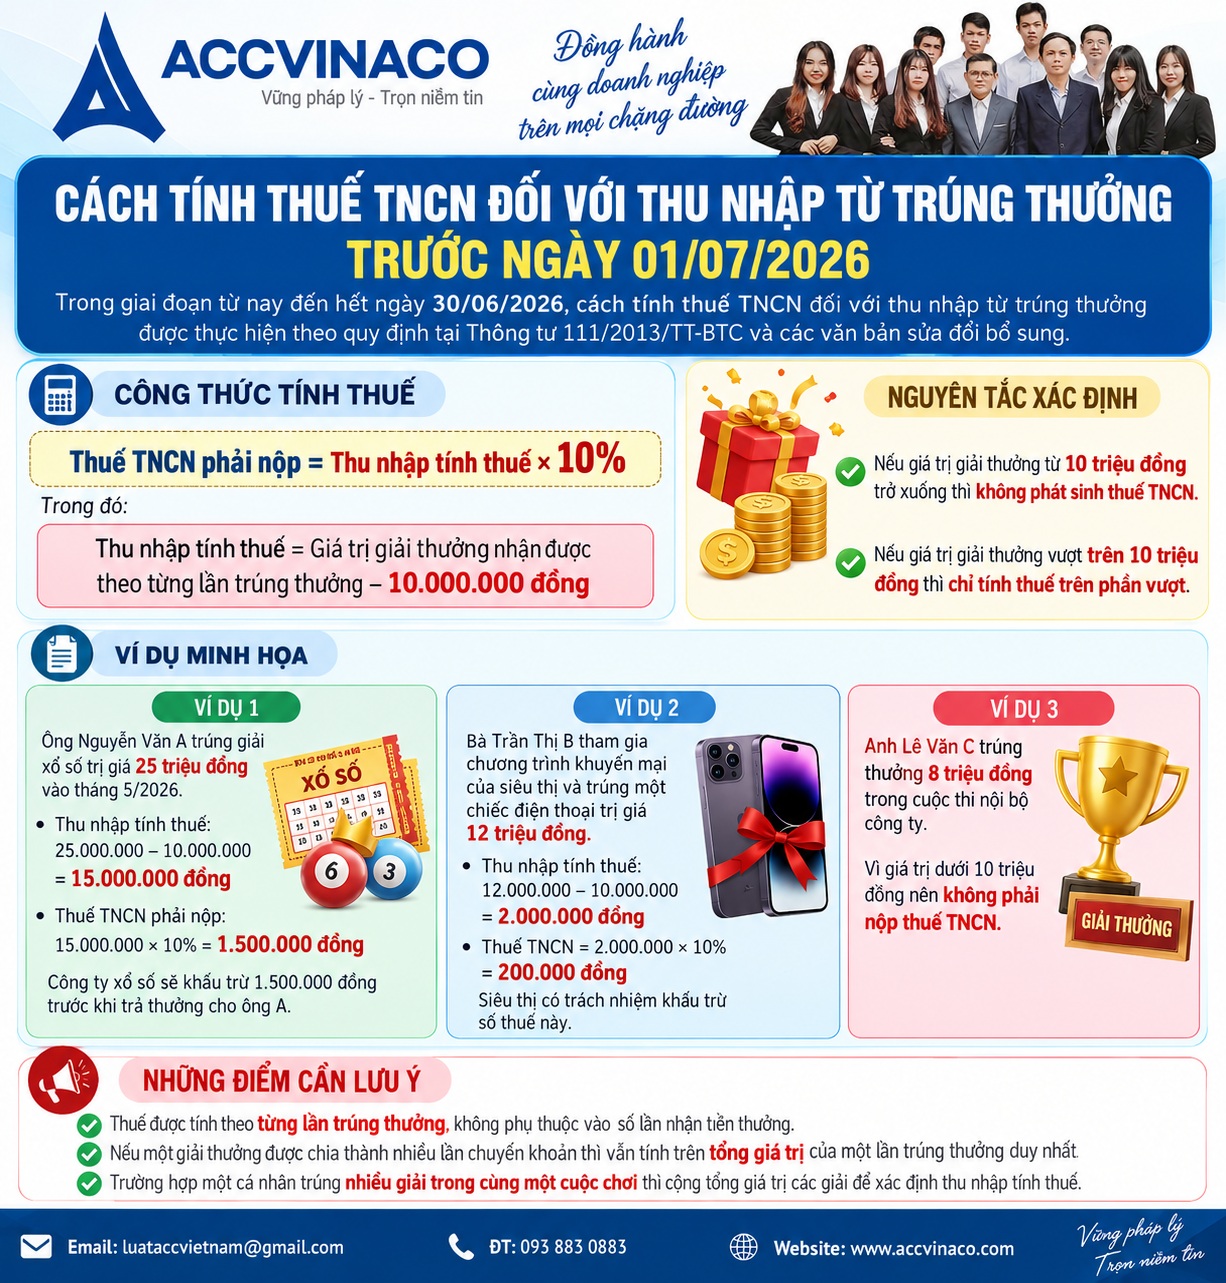
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất 10%
Trong đó, thu nhập tính thuế = Giá trị giải thưởng nhận được theo từng lần trúng thưởng – 10.000.000 đồng.
Nếu giá trị giải thưởng từ 10 triệu đồng trở xuống thì không phát sinh thuế TNCN. Nếu giá trị giải thưởng vượt trên 10 triệu đồng thì chỉ tính thuế trên phần vượt.
Ví dụ minh họa 1: Ông Nguyễn Văn A trúng giải xổ số trị giá 25 triệu đồng vào tháng 5/2026. Thu nhập tính thuế = 25.000.000 – 10.000.000 = 15.000.000 đồng. Thuế TNCN phải nộp = 15.000.000 × 10% = 1.500.000 đồng. Công ty xổ số sẽ khấu trừ 1.500.000 đồng trước khi trả thưởng cho ông A.
Ví dụ minh họa 2: Bà Trần Thị B tham gia chương trình khuyến mại của siêu thị và trúng một chiếc điện thoại trị giá 12 triệu đồng. Thu nhập tính thuế = 12.000.000 – 10.000.000 = 2.000.000 đồng. Thuế TNCN = 2.000.000 × 10% = 200.000 đồng. Siêu thị có trách nhiệm khấu trừ số thuế này.
Ví dụ minh họa 3: Anh Lê Văn C trúng thưởng 8 triệu đồng trong cuộc thi nội bộ công ty. Vì giá trị dưới 10 triệu đồng nên không phải nộp thuế TNCN.
Điểm cần lưu ý là thuế được tính theo từng lần trúng thưởng, không phụ thuộc vào số lần nhận tiền thưởng. Nếu một giải thưởng được chia thành nhiều lần chuyển khoản thì vẫn tính trên tổng giá trị của một lần trúng thưởng duy nhất. Trường hợp một cá nhân trúng nhiều giải trong cùng một cuộc chơi thì cộng tổng giá trị các giải để xác định thu nhập tính thuế.
4. Cách tính thuế TNCN đối với thu nhập từ trúng thưởng từ ngày 01/07/2026
Từ ngày 01/07/2026, Luật Thuế thu nhập cá nhân số 109/2025/QH15 chính thức có hiệu lực và mang đến thay đổi quan trọng về ngưỡng miễn thuế. Theo Điều 15 của Luật này, thu nhập tính thuế từ trúng thưởng là phần giá trị giải thưởng vượt trên 20 triệu đồng mà người nộp thuế nhận được theo từng lần trúng thưởng.
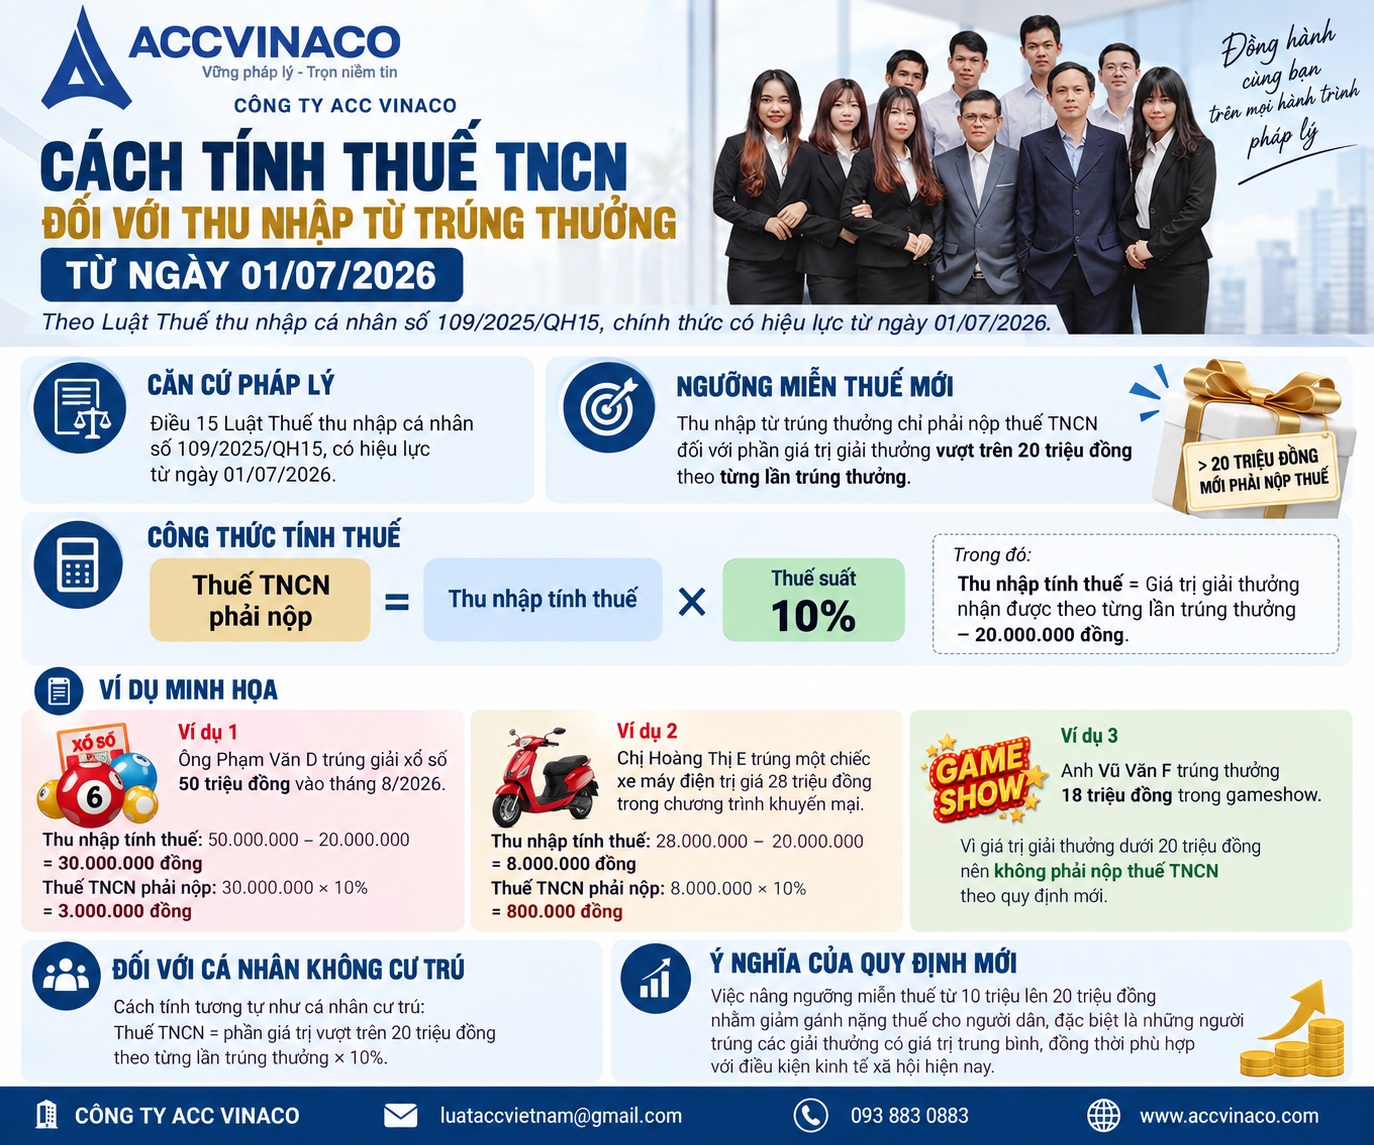
Công thức tính thuế mới như sau:
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất 10%
Trong đó, thu nhập tính thuế = Giá trị giải thưởng nhận được theo từng lần trúng thưởng – 20.000.000 đồng.
Nếu giá trị giải thưởng từ 20 triệu đồng trở xuống thì không phát sinh thuế. Nếu vượt trên 20 triệu đồng thì chỉ tính thuế trên phần vượt.
Ví dụ minh họa 1: Ông Phạm Văn D trúng giải xổ số 50 triệu đồng vào tháng 8/2026. Thu nhập tính thuế = 50.000.000 – 20.000.000 = 30.000.000 đồng. Thuế TNCN phải nộp = 30.000.000 × 10% = 3.000.000 đồng.
Ví dụ minh họa 2: Chị Hoàng Thị E trúng một chiếc xe máy điện trị giá 28 triệu đồng trong chương trình khuyến mại. Thu nhập tính thuế = 28.000.000 – 20.000.000 = 8.000.000 đồng. Thuế TNCN = 8.000.000 × 10% = 800.000 đồng.
Ví dụ minh họa 3: Anh Vũ Văn F trúng thưởng 18 triệu đồng trong gameshow. Vì dưới 20 triệu đồng nên không phải nộp thuế TNCN theo quy định mới.
Đối với cá nhân không cư trú, cách tính tương tự: thuế TNCN = phần giá trị vượt trên 20 triệu đồng theo từng lần trúng thưởng × 10%.
Việc nâng ngưỡng từ 10 triệu lên 20 triệu đồng nhằm giảm gánh nặng thuế cho người dân, đặc biệt là những người trúng các giải thưởng có giá trị trung bình, đồng thời phù hợp với điều kiện kinh tế xã hội hiện nay.
5. Trách nhiệm khấu trừ, kê khai và nộp thuế của tổ chức trả thưởng
Theo quy định, tổ chức trả thu nhập (công ty xổ số, doanh nghiệp tổ chức khuyến mại, đơn vị tổ chức gameshow, công ty tổ chức cuộc thi...) có trách nhiệm khấu trừ thuế TNCN trước khi trả thưởng cho cá nhân. Số thuế khấu trừ được xác định theo công thức nêu trên.
Tổ chức trả thưởng sử dụng mẫu chứng từ khấu trừ thuế TNCN theo quy định (thường là Mẫu 06/TNCN hoặc mẫu tương đương theo quy định mới). Thời hạn nộp hồ sơ khai thuế theo từng lần phát sinh chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
Trường hợp tổ chức trả thưởng không thực hiện khấu trừ thuế đúng quy định thì phải chịu trách nhiệm nộp thay số thuế đó và có thể bị xử phạt vi phạm hành chính về thuế. Cá nhân trúng thưởng có quyền yêu cầu tổ chức trả thưởng cung cấp chứng từ khấu trừ thuế để sử dụng khi cần thiết.
Đối với doanh nghiệp, khoản chi mua giải thưởng nếu đáp ứng điều kiện về hóa đơn chứng từ và phục vụ hoạt động sản xuất kinh doanh thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (TNDN).
6. Các trường hợp đặc thù và lưu ý quan trọng khi tính thuế TNCN từ trúng thưởng
6.1. Trúng thưởng xổ số
Đối với trúng thưởng xổ số, thu nhập tính thuế là toàn bộ giá trị tiền thưởng vượt ngưỡng (10 triệu hoặc 20 triệu tùy thời điểm) trên một vé xổ số nhận được trong một đợt quay thưởng, chưa trừ bất kỳ khoản chi phí nào. Công ty xổ số kiến thiết có trách nhiệm khấu trừ thuế tại nguồn.
6.2. Trúng thưởng khuyến mại và gameshow
Thu nhập từ trúng thưởng trong chương trình khuyến mại, gameshow, cuộc thi có thưởng đều thuộc diện chịu thuế. Giá trị hiện vật được xác định theo giá thị trường. Nếu giải thưởng được chia nhiều lần nhận thì vẫn tính trên tổng giá trị một lần trúng thưởng.
6.3. Trúng thưởng trong tiệc tất niên, chương trình nội bộ doanh nghiệp
Nhiều doanh nghiệp tổ chức bốc thăm trúng thưởng cuối năm. Nếu khoản thưởng phát sinh từ hình thức trúng thưởng thì áp dụng quy định về thu nhập từ trúng thưởng. Cơ quan thuế đã có nhiều công văn hướng dẫn cụ thể về trường hợp này.
6.4. Trường hợp nhiều người cùng trúng một giải
Thu nhập tính thuế được phân chia theo phần mỗi người được hưởng nếu có căn cứ pháp lý chứng minh. Nếu không chứng minh được thì tính toàn bộ cho một cá nhân.
6.5. Trường hợp nhận hiện vật
Giá trị hiện vật được xác định theo giá thị trường tại thời điểm trả thưởng. Người trúng thưởng vẫn phải chịu thuế trên phần giá trị vượt ngưỡng, và tổ chức trả thưởng có thể yêu cầu người trúng thưởng nộp tiền thuế hoặc khấu trừ bằng cách trừ vào giá trị giải thưởng.
7. So sánh quy định cũ và quy định mới về thuế TNCN từ trúng thưởng
Để giúp người đọc dễ hình dung, dưới đây là bảng so sánh nhanh giữa hai giai đoạn:
| Nội dung | Đến hết 30/06/2026 | Từ 01/07/2026 |
|---|---|---|
| Ngưỡng tính thuế | Phần vượt trên 10 triệu đồng/lần | Phần vượt trên 20 triệu đồng/lần |
| Thuế suất | 10% | 10% |
| Công thức | (Giá trị giải thưởng – 10 triệu) × 10% | (Giá trị giải thưởng – 20 triệu) × 10% |
| Phạm vi áp dụng | Tiền mặt và hiện vật | Tiền mặt và hiện vật |
| Cách tính | Theo từng lần trúng thưởng | Theo từng lần trúng thưởng |
Việc nâng ngưỡng miễn thuế lên 20 triệu đồng là điểm tiến bộ của Luật Thuế TNCN 2025, giúp giảm số lượng người phải nộp thuế từ các giải thưởng có giá trị vừa phải, đồng thời vẫn đảm bảo nguồn thu ngân sách từ các giải thưởng lớn.
8. Thủ tục khai thuế, nộp thuế và chứng từ liên quan
Tổ chức trả thưởng phải thực hiện khấu trừ thuế, lập chứng từ khấu trừ và nộp tờ khai thuế theo quy định. Cá nhân trúng thưởng nhận được chứng từ khấu trừ có thể sử dụng để đối chiếu hoặc khi có yêu cầu từ cơ quan thuế.
Thời hạn nộp thuế và tờ khai theo từng lần phát sinh thường là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ. Doanh nghiệp cần lưu trữ đầy đủ hồ sơ liên quan đến chương trình trúng thưởng, danh sách người trúng thưởng, giá trị giải thưởng và chứng từ khấu trừ thuế để phục vụ công tác kiểm tra, thanh tra thuế sau này.
Trường hợp cá nhân tự khai thuế (hiếm xảy ra vì hầu hết đã được khấu trừ tại nguồn) thì phải thực hiện theo quy định về khai thuế đối với thu nhập không thường xuyên.
9. Các câu hỏi thường gặp về thuế TNCN từ trúng thưởng
9.1. Trúng thưởng dưới 10 triệu (hoặc 20 triệu từ 01/07/2026) có phải nộp thuế không?
Không. Chỉ phần vượt ngưỡng mới chịu thuế.
9.2. Giải thưởng được chia nhiều lần nhận tiền thì tính thuế như thế nào?
Vẫn tính trên tổng giá trị của một lần trúng thưởng duy nhất, không phụ thuộc số lần nhận tiền.
9.3. Trúng hiện vật thì tính thuế ra sao?
Giá trị hiện vật được xác định theo giá thị trường tại thời điểm trả thưởng để tính thuế.
9.4. Doanh nghiệp có được tính chi phí mua giải thưởng vào chi phí được trừ khi tính thuế TNDN không?
Được, nếu đáp ứng điều kiện về hóa đơn chứng từ và phục vụ hoạt động sản xuất kinh doanh theo quy định.
9.5. Cá nhân không cư trú có phải nộp thuế TNCN từ trúng thưởng không?
Có. Áp dụng thuế suất 10% trên phần vượt ngưỡng theo từng lần trúng thưởng tại Việt Nam.
9.6. Trúng thưởng trong casino có chịu thuế không?
Theo quy định mới, trúng thưởng trong casino được loại trừ khỏi diện chịu thuế TNCN từ trúng thưởng.
10. Lời khuyên từ Công ty ACC VINACO dành cho cá nhân và doanh nghiệp
Công ty ACC VINACO khuyến nghị cá nhân khi nhận giải thưởng có giá trị lớn nên yêu cầu tổ chức trả thưởng cung cấp chứng từ khấu trừ thuế để lưu trữ. Doanh nghiệp tổ chức chương trình trúng thưởng cần xây dựng quy chế rõ ràng, xác định đúng bản chất khoản thưởng, thực hiện khấu trừ thuế đúng quy định và lưu trữ hồ sơ đầy đủ.
Việc tuân thủ đúng quy định về thuế TNCN từ trúng thưởng không chỉ giúp tránh rủi ro bị xử phạt mà còn thể hiện trách nhiệm của doanh nghiệp đối với người lao động và đối tác. Trong trường hợp có vướng mắc phức tạp, doanh nghiệp nên tham khảo ý kiến của đơn vị tư vấn thuế chuyên nghiệp để đảm bảo thực hiện đúng pháp luật.
Công ty ACC VINACO với đội ngũ chuyên gia giàu kinh nghiệm trong lĩnh vực kế toán – thuế sẵn sàng hỗ trợ doanh nghiệp và cá nhân giải đáp mọi thắc mắc liên quan đến thuế TNCN, thuế TNDN và các thủ tục kê khai thuế. Chúng tôi cam kết mang đến dịch vụ tư vấn chính xác, cập nhật và phù hợp với từng trường hợp cụ thể.
Thuế TNCN đối với thu nhập từ trúng thưởng được tính theo công thức đơn giản: phần giá trị giải thưởng vượt ngưỡng (10 triệu đồng đến hết 30/06/2026 hoặc 20 triệu đồng từ 01/07/2026) nhân với thuế suất 10%. Thuế được khấu trừ tại nguồn bởi tổ chức trả thưởng. Việc nắm rõ quy định giúp cá nhân chủ động hơn khi nhận giải thưởng và giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế, tránh rủi ro pháp lý.
Bài viết trên đây đã cung cấp hướng dẫn chi tiết, đầy đủ và cập nhật nhất về cách tính thuế TNCN đối với thu nhập từ trúng thưởng.
Nguồn tham khảo
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 và các văn bản sửa đổi, bổ sung.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (có hiệu lực từ 01/07/2026).
- Thông tư số 111/2013/TT-BTC của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân.
- Thông tư số 92/2015/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 111/2013/TT-BTC.
- Nghị định 253/2025/NĐ-CP và các văn bản hướng dẫn thi hành Luật Thuế TNCN 2025.
- Các công văn hướng dẫn của Cục Thuế các tỉnh, thành phố về thuế TNCN đối với thu nhập từ trúng thưởng.
- Website chính thức của Tổng cục Thuế và Bộ Tài chính.
- Tài liệu hướng dẫn nghiệp vụ thuế của các đơn vị tư vấn chuyên nghiệp.