
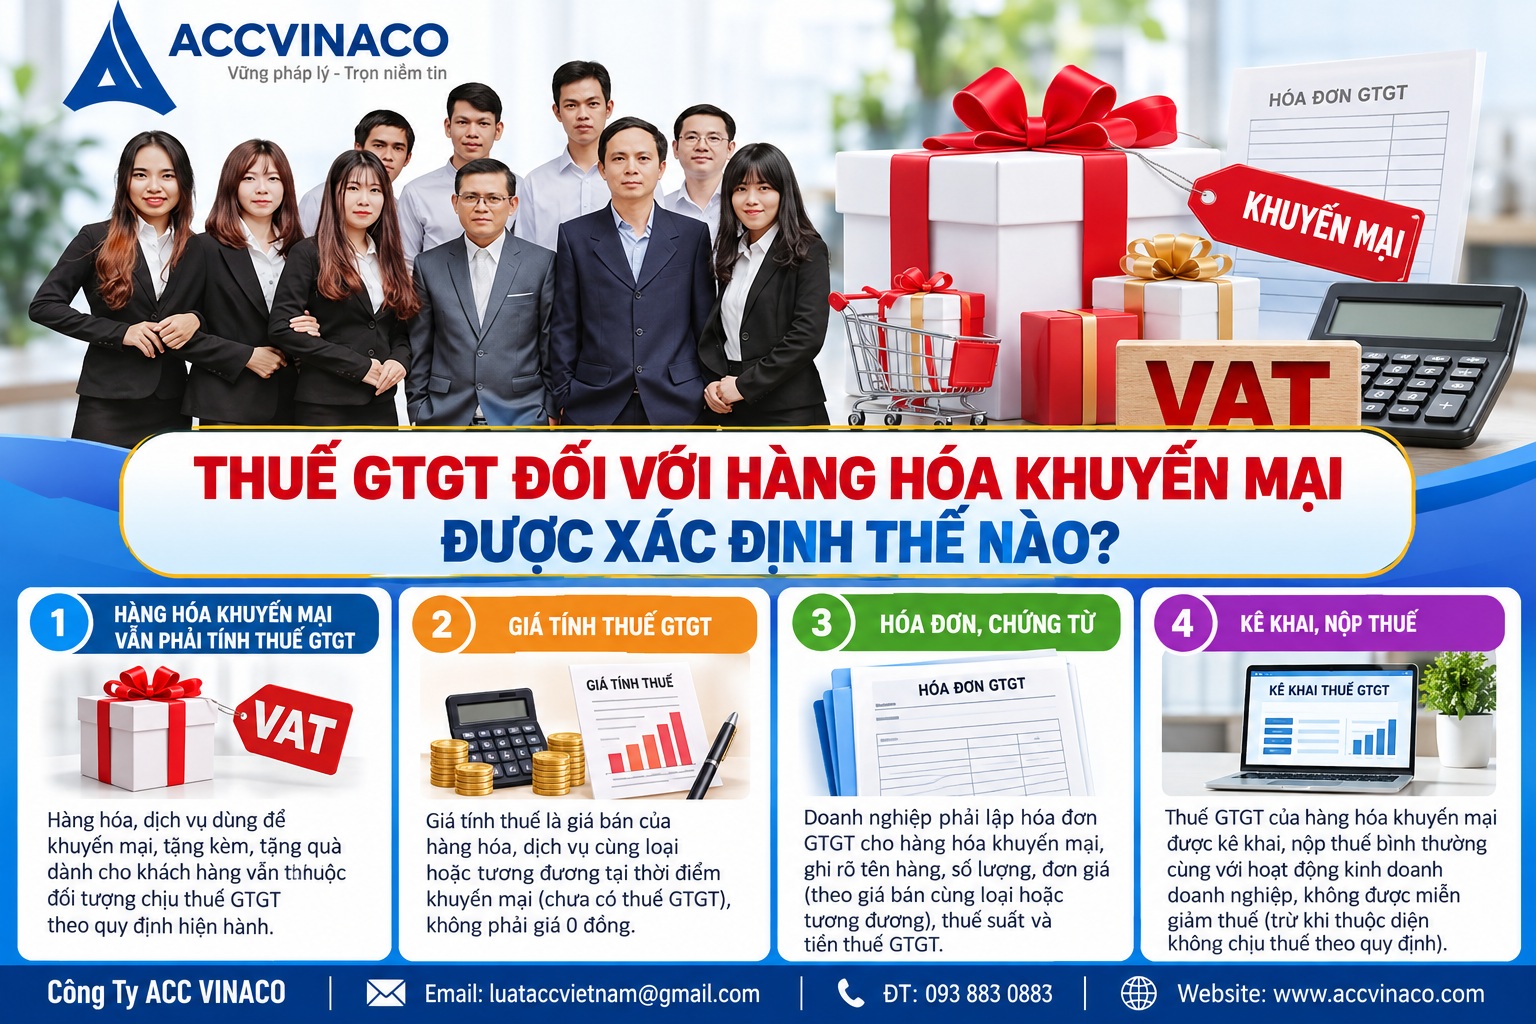
Thuế GTGT đối với hàng hóa khuyến mại được xác định thế nào? Trong hoạt động kinh doanh hiện đại, khuyến mại là công cụ quan trọng giúp doanh nghiệp thu hút khách hàng, tăng doanh số và xây dựng lòng trung thành. Tuy nhiên, việc xác định thuế giá trị gia tăng (GTGT) đối với hàng hóa, dịch vụ dùng để khuyến mại luôn là vấn đề khiến nhiều kế toán, chủ doanh nghiệp băn khoăn. Từ ngày 01/07/2025, khi Luật Thuế giá trị gia tăng năm 2024 chính thức có hiệu lực cùng các văn bản hướng dẫn chi tiết, quy định về giá tính thuế GTGT đối với hàng khuyến mại đã trở nên rõ ràng và thuận lợi hơn cho doanh nghiệp.
Cơ sở pháp lý về thuế GTGT đối với hàng hóa khuyến mại
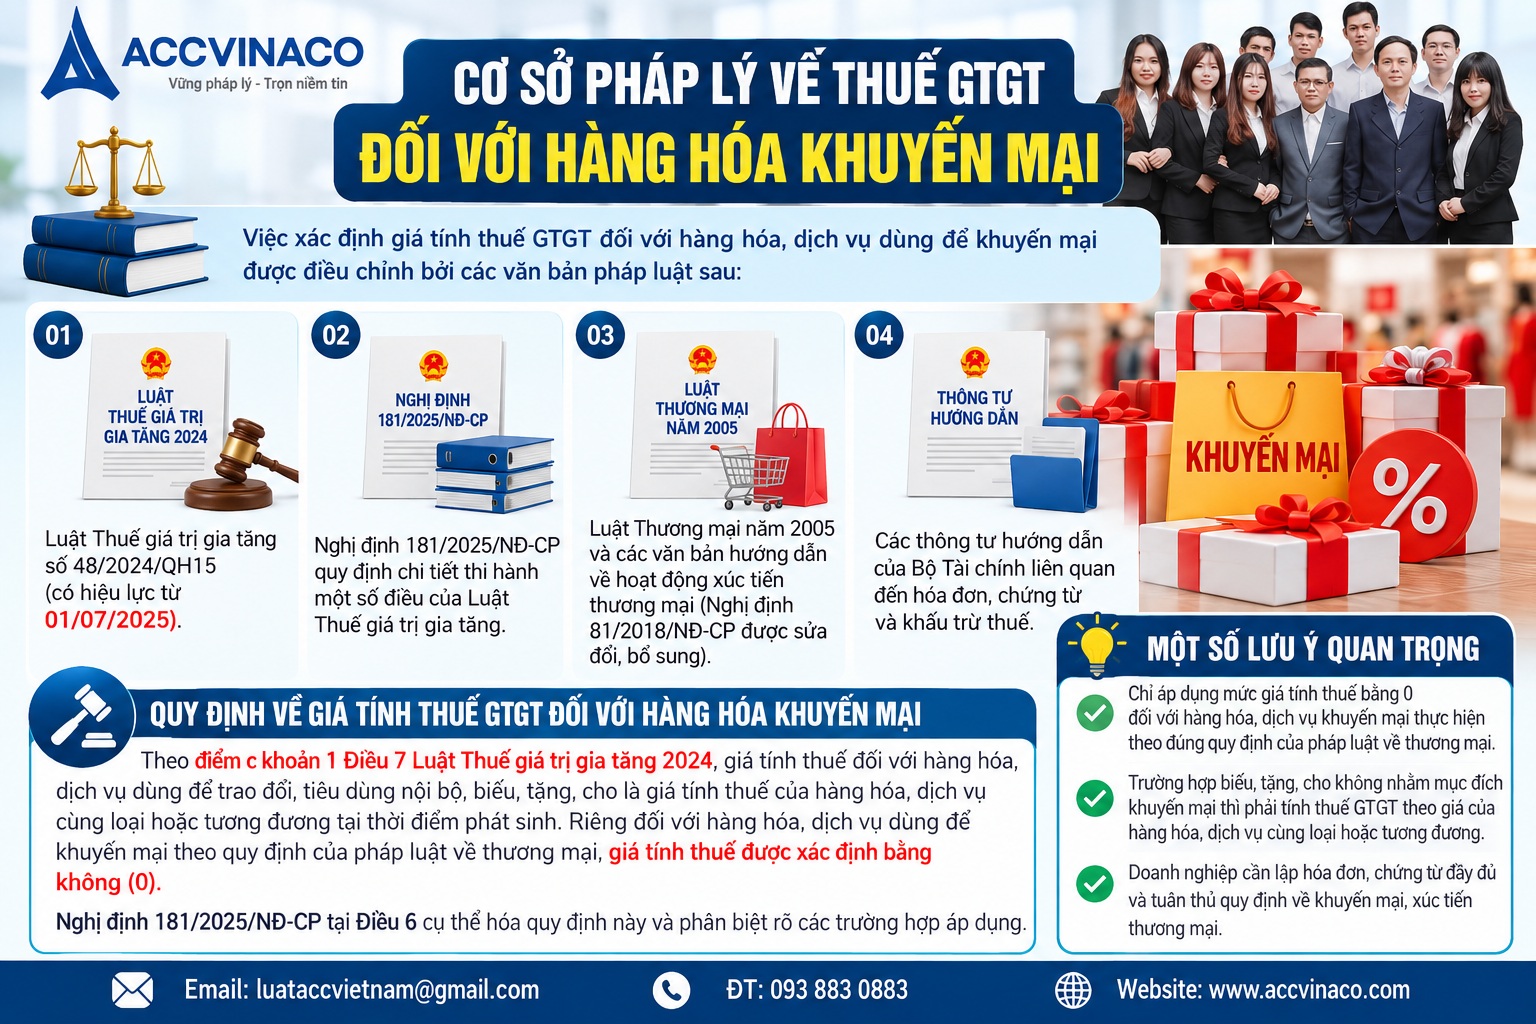
Việc xác định giá tính thuế GTGT đối với hàng hóa, dịch vụ dùng để khuyến mại được điều chỉnh bởi các văn bản pháp luật sau:
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (có hiệu lực từ 01/07/2025).
- Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
- Luật Thương mại năm 2005 và các văn bản hướng dẫn về hoạt động xúc tiến thương mại (Nghị định 81/2018/NĐ-CP được sửa đổi, bổ sung).
- Các thông tư hướng dẫn của Bộ Tài chính liên quan đến hóa đơn, chứng từ và khấu trừ thuế.
Theo điểm c khoản 1 Điều 7 Luật Thuế giá trị gia tăng 2024, giá tính thuế đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho là giá tính thuế của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh. Riêng đối với hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại, giá tính thuế được xác định bằng không (0).
Nghị định 181/2025/NĐ-CP tại Điều 6 cụ thể hóa quy định này và phân biệt rõ các trường hợp áp dụng.
Nguyên tắc xác định giá tính thuế GTGT đối với hàng hóa khuyến mại
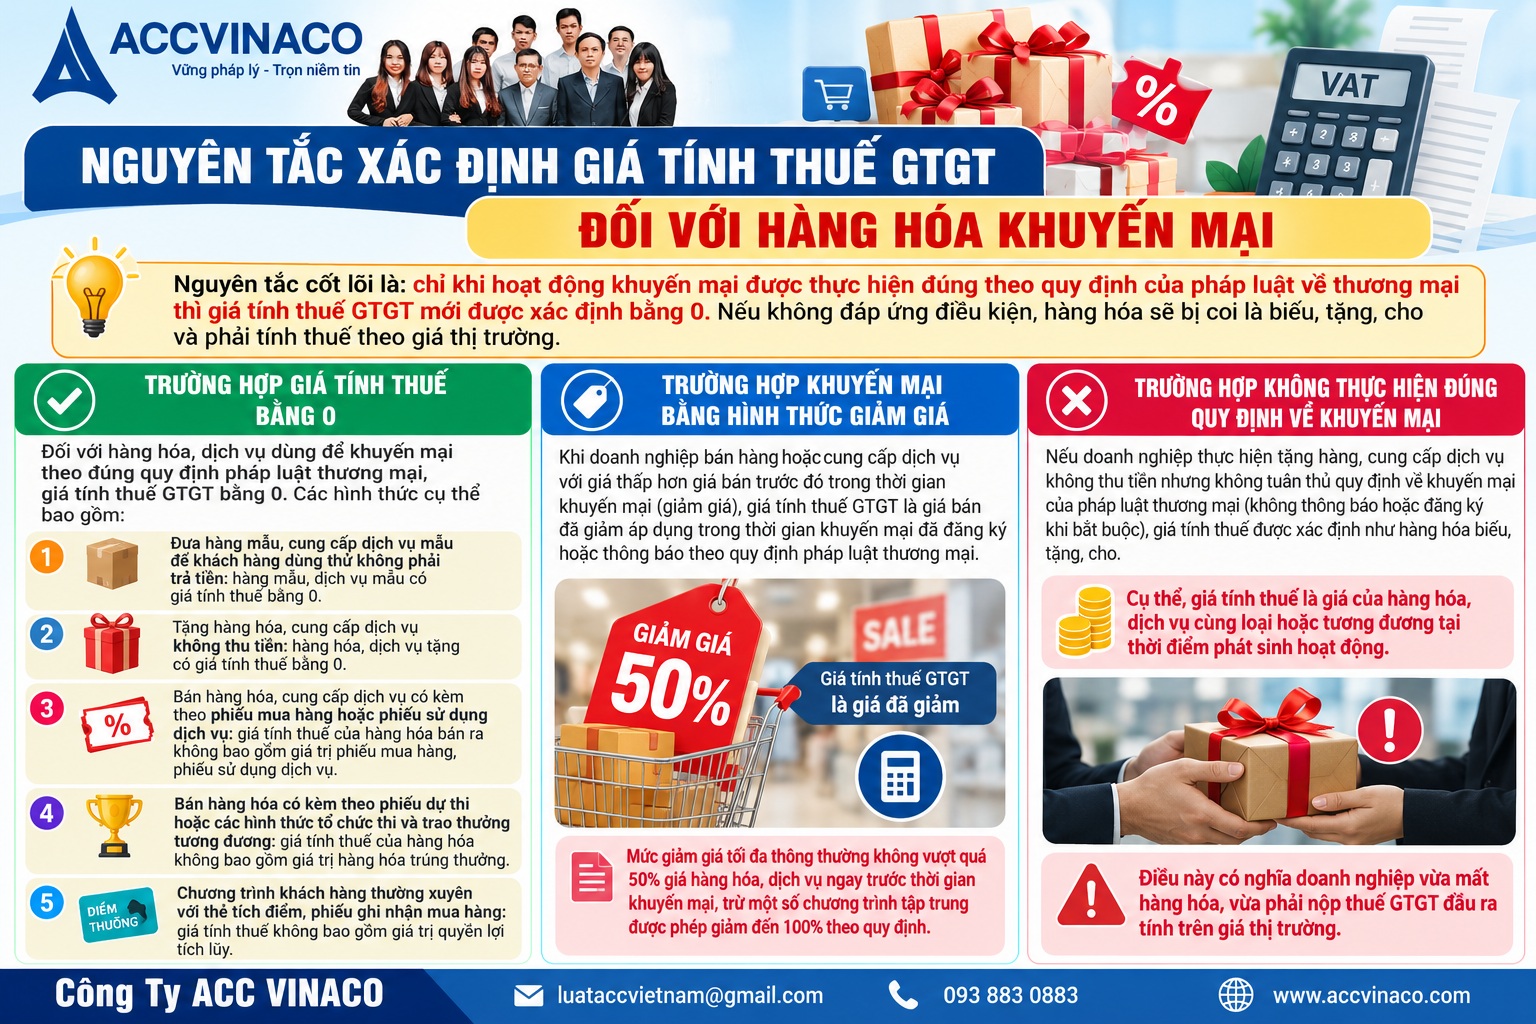
Nguyên tắc cốt lõi là: chỉ khi hoạt động khuyến mại được thực hiện đúng theo quy định của pháp luật về thương mại thì giá tính thuế GTGT mới được xác định bằng 0. Nếu không đáp ứng điều kiện, hàng hóa sẽ bị coi là biếu, tặng, cho và phải tính thuế theo giá thị trường.
Trường hợp giá tính thuế bằng 0
Đối với hàng hóa, dịch vụ dùng để khuyến mại theo đúng quy định pháp luật thương mại, giá tính thuế GTGT bằng 0. Các hình thức cụ thể bao gồm:
- Đưa hàng mẫu, cung cấp dịch vụ mẫu để khách hàng dùng thử không phải trả tiền: hàng mẫu, dịch vụ mẫu có giá tính thuế bằng 0.
- Tặng hàng hóa, cung cấp dịch vụ không thu tiền: hàng hóa, dịch vụ tặng có giá tính thuế bằng 0.
- Bán hàng hóa, cung cấp dịch vụ có kèm theo phiếu mua hàng hoặc phiếu sử dụng dịch vụ: giá tính thuế của hàng hóa bán ra không bao gồm giá trị phiếu mua hàng, phiếu sử dụng dịch vụ.
- Bán hàng hóa có kèm theo phiếu dự thi hoặc các hình thức tổ chức thi và trao thưởng tương đương: giá tính thuế của hàng hóa không bao gồm giá trị hàng hóa trúng thưởng.
- Chương trình khách hàng thường xuyên với thẻ tích điểm, phiếu ghi nhận mua hàng: giá tính thuế không bao gồm giá trị quyền lợi tích lũy.
Trong các trường hợp này, dù doanh nghiệp phải xuất hóa đơn GTGT ghi nhận hàng khuyến mại, số thuế GTGT đầu ra phát sinh từ phần hàng khuyến mại bằng 0.
Trường hợp khuyến mại bằng hình thức giảm giá
Khi doanh nghiệp bán hàng hoặc cung cấp dịch vụ với giá thấp hơn giá bán trước đó trong thời gian khuyến mại (giảm giá), giá tính thuế GTGT là giá bán đã giảm áp dụng trong thời gian khuyến mại đã đăng ký hoặc thông báo theo quy định pháp luật thương mại.
Mức giảm giá tối đa thông thường không vượt quá 50% giá hàng hóa, dịch vụ ngay trước thời gian khuyến mại, trừ một số chương trình tập trung được phép giảm đến 100% theo quy định.
Trường hợp không thực hiện đúng quy định về khuyến mại
Nếu doanh nghiệp thực hiện tặng hàng, cung cấp dịch vụ không thu tiền nhưng không tuân thủ quy định về khuyến mại của pháp luật thương mại (không thông báo hoặc đăng ký khi bắt buộc), giá tính thuế được xác định như hàng hóa biếu, tặng, cho. Cụ thể, giá tính thuế là giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động.
Điều này có nghĩa doanh nghiệp vừa mất hàng hóa, vừa phải nộp thuế GTGT đầu ra tính trên giá thị trường.
Điều kiện để hàng hóa khuyến mại được áp dụng giá tính thuế bằng 0
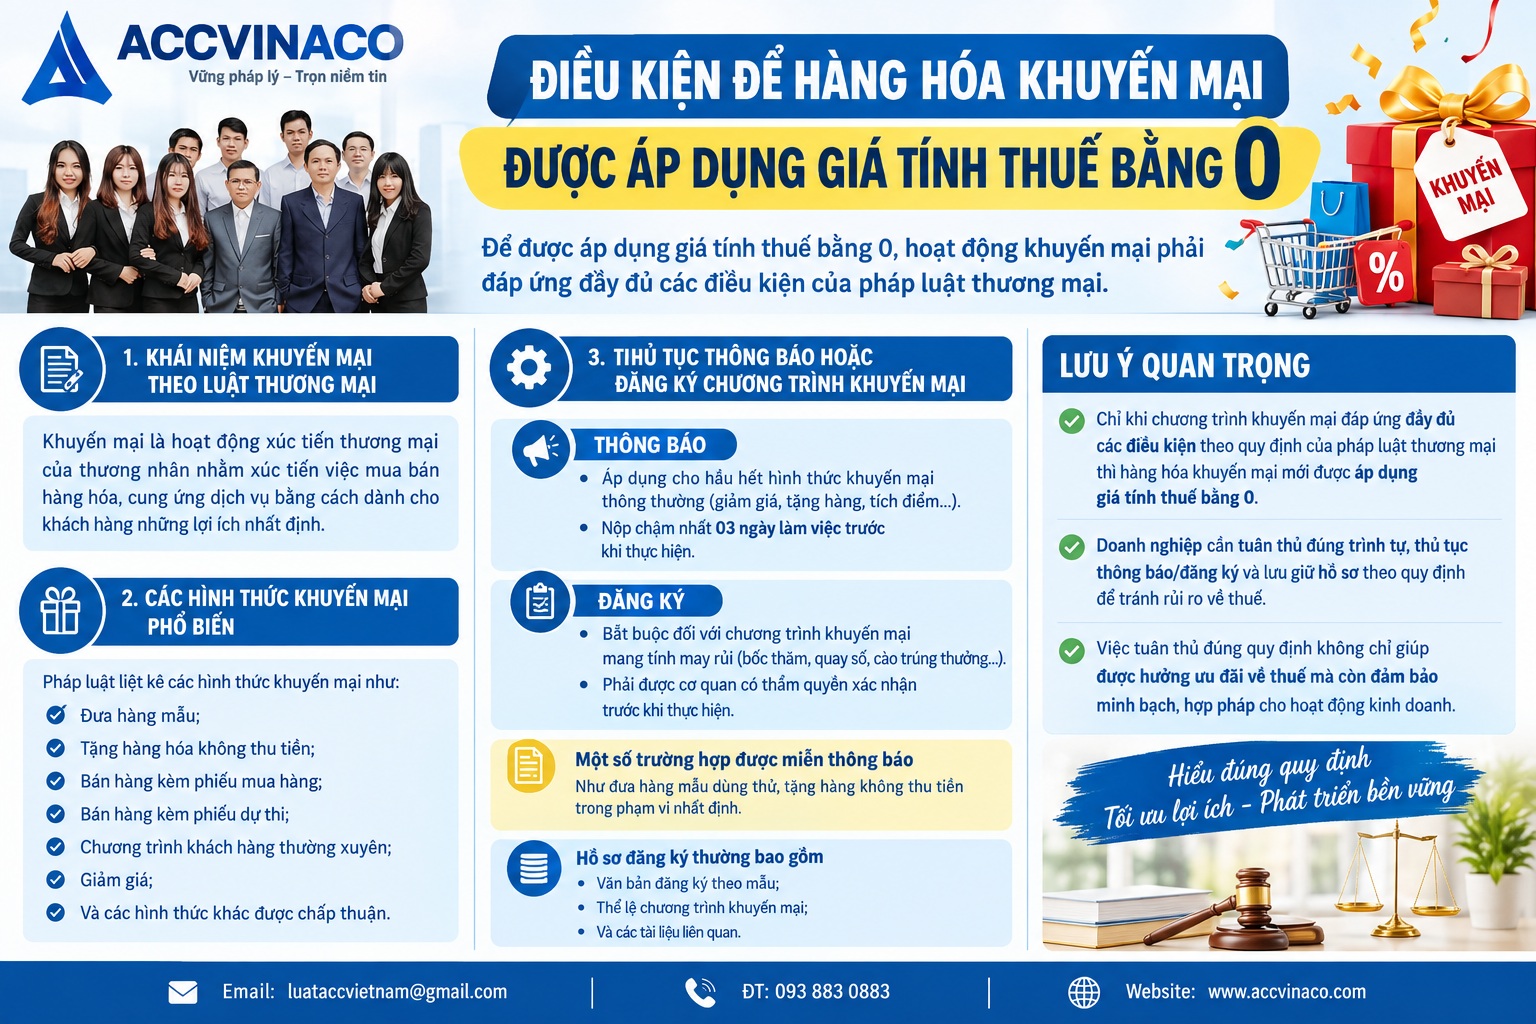
Để được áp dụng giá tính thuế bằng 0, hoạt động khuyến mại phải đáp ứng đầy đủ các điều kiện của pháp luật thương mại.
Khái niệm khuyến mại theo Luật Thương mại
Khuyến mại là hoạt động xúc tiến thương mại của thương nhân nhằm xúc tiến việc mua bán hàng hóa, cung ứng dịch vụ bằng cách dành cho khách hàng những lợi ích nhất định.
Các hình thức khuyến mại phổ biến
Pháp luật liệt kê các hình thức khuyến mại như: đưa hàng mẫu; tặng hàng hóa không thu tiền; bán hàng kèm phiếu mua hàng; bán hàng kèm phiếu dự thi; chương trình khách hàng thường xuyên; giảm giá; và các hình thức khác được chấp thuận.
Thủ tục thông báo hoặc đăng ký chương trình khuyến mại
Tùy theo hình thức, doanh nghiệp phải thực hiện thủ tục thông báo hoặc đăng ký với Sở Công Thương (hoặc Bộ Công Thương nếu thực hiện trên nhiều tỉnh thành).
- Thông báo: Áp dụng cho hầu hết hình thức khuyến mại thông thường (giảm giá, tặng hàng, tích điểm...). Nộp chậm nhất 03 ngày làm việc trước khi thực hiện.
- Đăng ký: Bắt buộc đối với chương trình khuyến mại mang tính may rủi (bốc thăm, quay số, cào trúng thưởng...). Phải được cơ quan có thẩm quyền xác nhận trước khi thực hiện.
Một số trường hợp được miễn thông báo như đưa hàng mẫu dùng thử, tặng hàng không thu tiền trong phạm vi nhất định.
Hồ sơ đăng ký thường bao gồm: văn bản đăng ký theo mẫu, thể lệ chương trình khuyến mại và các tài liệu liên quan.
Nghĩa vụ xuất hóa đơn đối với hàng hóa khuyến mại
Theo quy định về hóa đơn, chứng từ, khi cung cấp hàng hóa, dịch vụ dùng để khuyến mại, doanh nghiệp vẫn phải lập hóa đơn GTGT giao cho khách hàng.
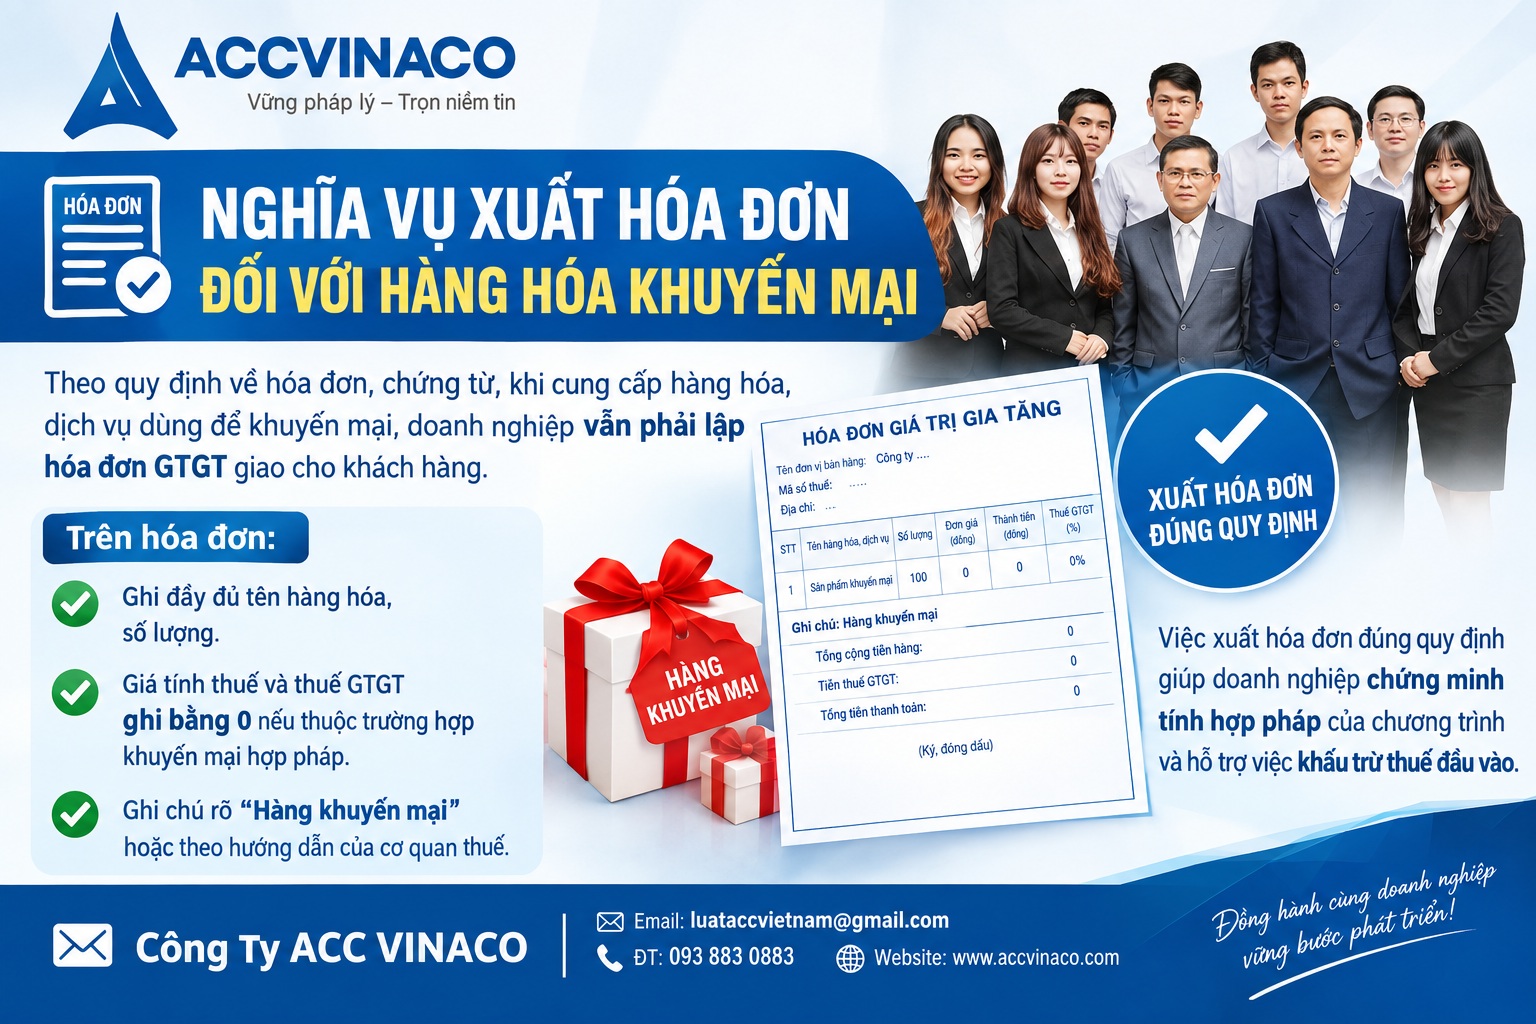
Trên hóa đơn:
- Ghi đầy đủ tên hàng hóa, số lượng.
- Giá tính thuế và thuế GTGT ghi bằng 0 nếu thuộc trường hợp khuyến mại hợp pháp.
- Ghi chú rõ “Hàng khuyến mại” hoặc theo hướng dẫn của cơ quan thuế.
Việc xuất hóa đơn đúng quy định giúp doanh nghiệp chứng minh tính hợp pháp của chương trình và hỗ trợ việc khấu trừ thuế đầu vào.
Khấu trừ thuế GTGT đầu vào của hàng hóa dùng để khuyến mại
Thuế GTGT đầu vào của hàng hóa (kể cả hàng mua ngoài hoặc hàng do doanh nghiệp tự sản xuất) mà doanh nghiệp sử dụng để khuyến mại, quảng cáo phục vụ sản xuất kinh doanh hàng hóa, dịch vụ chịu thuế GTGT được khấu trừ toàn bộ nếu đáp ứng điều kiện khấu trừ.
Điều kiện khấu trừ bao gồm:
- Có hóa đơn GTGT hợp pháp hoặc chứng từ nộp thuế ở khâu nhập khẩu.
- Có chứng từ thanh toán không dùng tiền mặt đối với giao dịch từ 5 triệu đồng trở lên (bao gồm thuế GTGT).
- Hàng hóa, dịch vụ dùng cho hoạt động chịu thuế GTGT.
Quy định này tạo điều kiện thuận lợi cho doanh nghiệp, vì dù giá tính thuế đầu ra bằng 0, thuế đầu vào vẫn được khấu trừ bình thường.
Ví dụ thực tế về xác định thuế GTGT hàng khuyến mại
Ví dụ 1: Tặng hàng mẫu dùng thử
Công ty A sản xuất mỹ phẩm, tổ chức chương trình tặng sản phẩm dùng thử 50ml cho khách hàng tại siêu thị. Chương trình đã thông báo đúng quy định. Giá tính thuế GTGT của sản phẩm dùng thử bằng 0. Công ty xuất hóa đơn ghi giá 0, thuế 0. Thuế đầu vào của nguyên liệu sản xuất sản phẩm dùng thử vẫn được khấu trừ.
Ví dụ 2: Mua 2 tặng 1
Công ty B bán nước giải khát, thực hiện chương trình mua 2 chai tặng 1 chai. Chương trình đã đăng ký/thông báo. Giá tính thuế của chai tặng bằng 0. Trên hóa đơn, chai tặng ghi giá 0.
Ví dụ 3: Giảm giá 30%
Công ty C giảm giá 30% trong tháng khuyến mại đã thông báo. Giá tính thuế GTGT là giá bán sau giảm 30%.
Ví dụ 4: Tặng quà không đăng ký
Công ty D tặng quà cho khách hàng thân thiết nhân dịp Tết nhưng không thực hiện thủ tục thông báo/đăng ký khi bắt buộc. Hàng tặng bị coi là biếu tặng, giá tính thuế theo giá thị trường của hàng cùng loại, phải nộp thuế GTGT đầu ra.
Những lưu ý quan trọng khi thực hiện khuyến mại
- Phân biệt rõ khuyến mại hợp pháp và biếu tặng để tránh tính thuế sai.
- Lưu trữ đầy đủ hồ sơ: văn bản thông báo/đăng ký, thể lệ chương trình, hóa đơn, chứng từ liên quan.
- Theo dõi thời hạn hiệu lực của chương trình khuyến mại.
- Hàng hóa dùng để khuyến mại không được là hàng cấm khuyến mại (rượu, thuốc lá, sữa thay thế sữa mẹ trong một số trường hợp...).
- Đối với chương trình trên nhiều tỉnh thành, cần đăng ký với Bộ Công Thương nếu thuộc diện bắt buộc.
Rủi ro khi xác định sai thuế GTGT hàng khuyến mại
Nếu xác định sai, doanh nghiệp có thể bị:
- Truy thu thuế GTGT.
- Phạt vi phạm hành chính về thuế và hóa đơn.
- Không được khấu trừ thuế đầu vào trong một số trường hợp.
- Ảnh hưởng đến uy tín và hoạt động kinh doanh.
Do đó, việc tuân thủ đúng quy định và tham vấn chuyên gia kế toán thuế là cần thiết.
Hướng dẫn doanh nghiệp tối ưu hóa chương trình khuyến mại về mặt thuế
Để tận dụng tối đa quy định giá tính thuế bằng 0, doanh nghiệp nên:
- Lập kế hoạch khuyến mại sớm và thực hiện đầy đủ thủ tục thông báo/đăng ký.
- Xây dựng thể lệ chương trình rõ ràng, minh bạch.
- Đào tạo nhân viên kế toán về cách xuất hóa đơn và hạch toán.
- Theo dõi cập nhật văn bản pháp luật mới nhất.
- Sử dụng dịch vụ tư vấn chuyên nghiệp từ các công ty như ACC Vinaco để đảm bảo tuân thủ.
Từ ngày 01/07/2025, quy định về thuế GTGT đối với hàng hóa khuyến mại đã trở nên rõ ràng và hỗ trợ doanh nghiệp tốt hơn. Khi thực hiện đúng theo pháp luật thương mại, giá tính thuế bằng 0, giúp giảm gánh nặng thuế trong các chương trình xúc tiến bán hàng. Đồng thời, thuế đầu vào vẫn được khấu trừ bình thường.
Công ty ACC Vinaco khuyến nghị doanh nghiệp luôn cập nhật quy định mới, thực hiện đúng thủ tục và lưu trữ hồ sơ đầy đủ để tránh rủi ro. Nếu cần hỗ trợ chi tiết về kê khai, hạch toán hoặc tư vấn chương trình khuyến mại, hãy liên hệ ACC Vinaco để được hỗ trợ chuyên sâu.
Nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15.
- Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
- Luật Thương mại năm 2005.
- Nghị định 81/2018/NĐ-CP (được sửa đổi, bổ sung) về hoạt động xúc tiến thương mại.
- Các văn bản hướng dẫn của Bộ Tài chính và Bộ Công Thương liên quan.
- Trang thông tin chính thức của Tổng cục Thuế và các cổng thông tin pháp luật.

















































































































