
Trong hoạt động kinh doanh và thực hiện nghĩa vụ thuế, việc chậm nộp tiền thuế là vấn đề mà nhiều doanh nghiệp và cá nhân thường gặp phải. Một trong những câu hỏi được quan tâm nhất hiện nay là: Tiền chậm nộp thuế được tính từ thời điểm nào? Việc hiểu rõ quy định này không chỉ giúp người nộp thuế tránh được những khoản chi phí phát sinh không cần thiết mà còn đảm bảo tuân thủ pháp luật thuế một cách chính xác.
1. Tiền chậm nộp thuế là gì?
Tiền chậm nộp thuế là khoản tiền mà người nộp thuế phải nộp thêm khi không thực hiện nộp tiền thuế đúng thời hạn quy định. Đây không phải là hình thức xử phạt hành chính mà là biện pháp để bù đắp cho ngân sách nhà nước về giá trị tiền tệ do việc chậm nộp gây ra.
Theo quy định tại Điều 59 Luật Quản lý thuế năm 2019 (được sửa đổi, bổ sung), tiền chậm nộp được áp dụng đối với các khoản tiền thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định và tiền thuế chậm chuyển.
Mức tính tiền chậm nộp hiện hành là 0,03% mỗi ngày tính trên số tiền thuế chậm nộp. Mức này đã được áp dụng ổn định từ năm 2016 và tiếp tục được giữ nguyên trong các lần sửa đổi gần đây.
2. Tiền chậm nộp thuế được tính từ thời điểm nào theo quy định mới nhất?
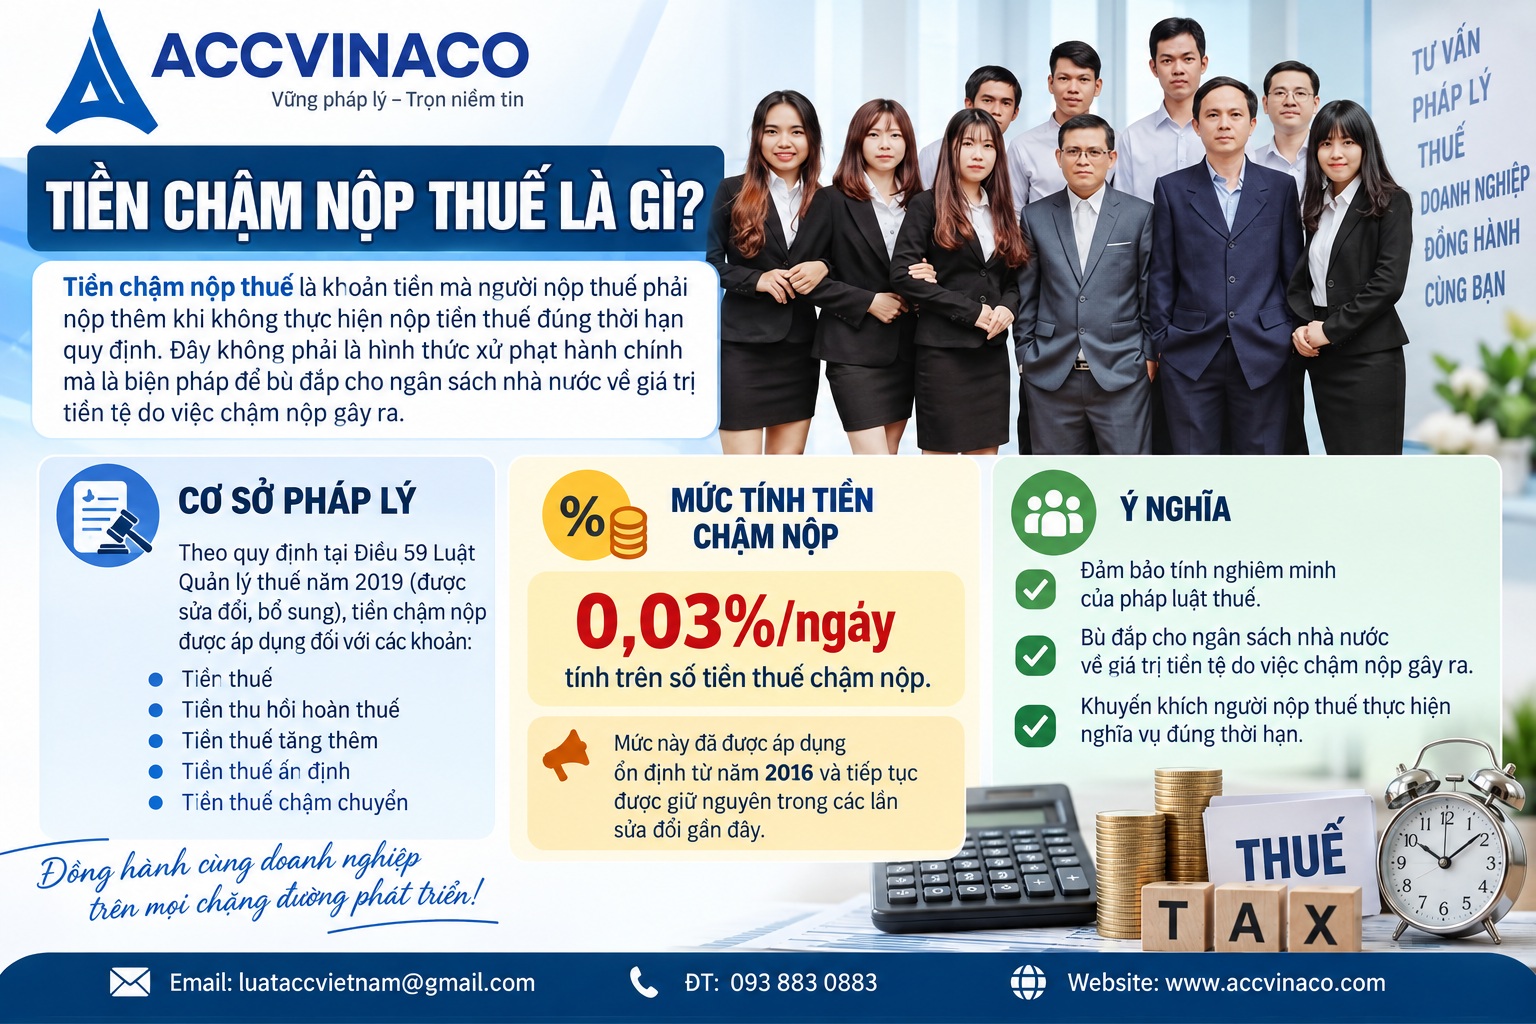
Đây là nội dung quan trọng nhất mà người nộp thuế cần nắm rõ. Từ ngày 01/01/2025, thời gian tính tiền chậm nộp thuế được quy định cụ thể hơn so với trước đây.
2.1. Quy định trước ngày 01/01/2025
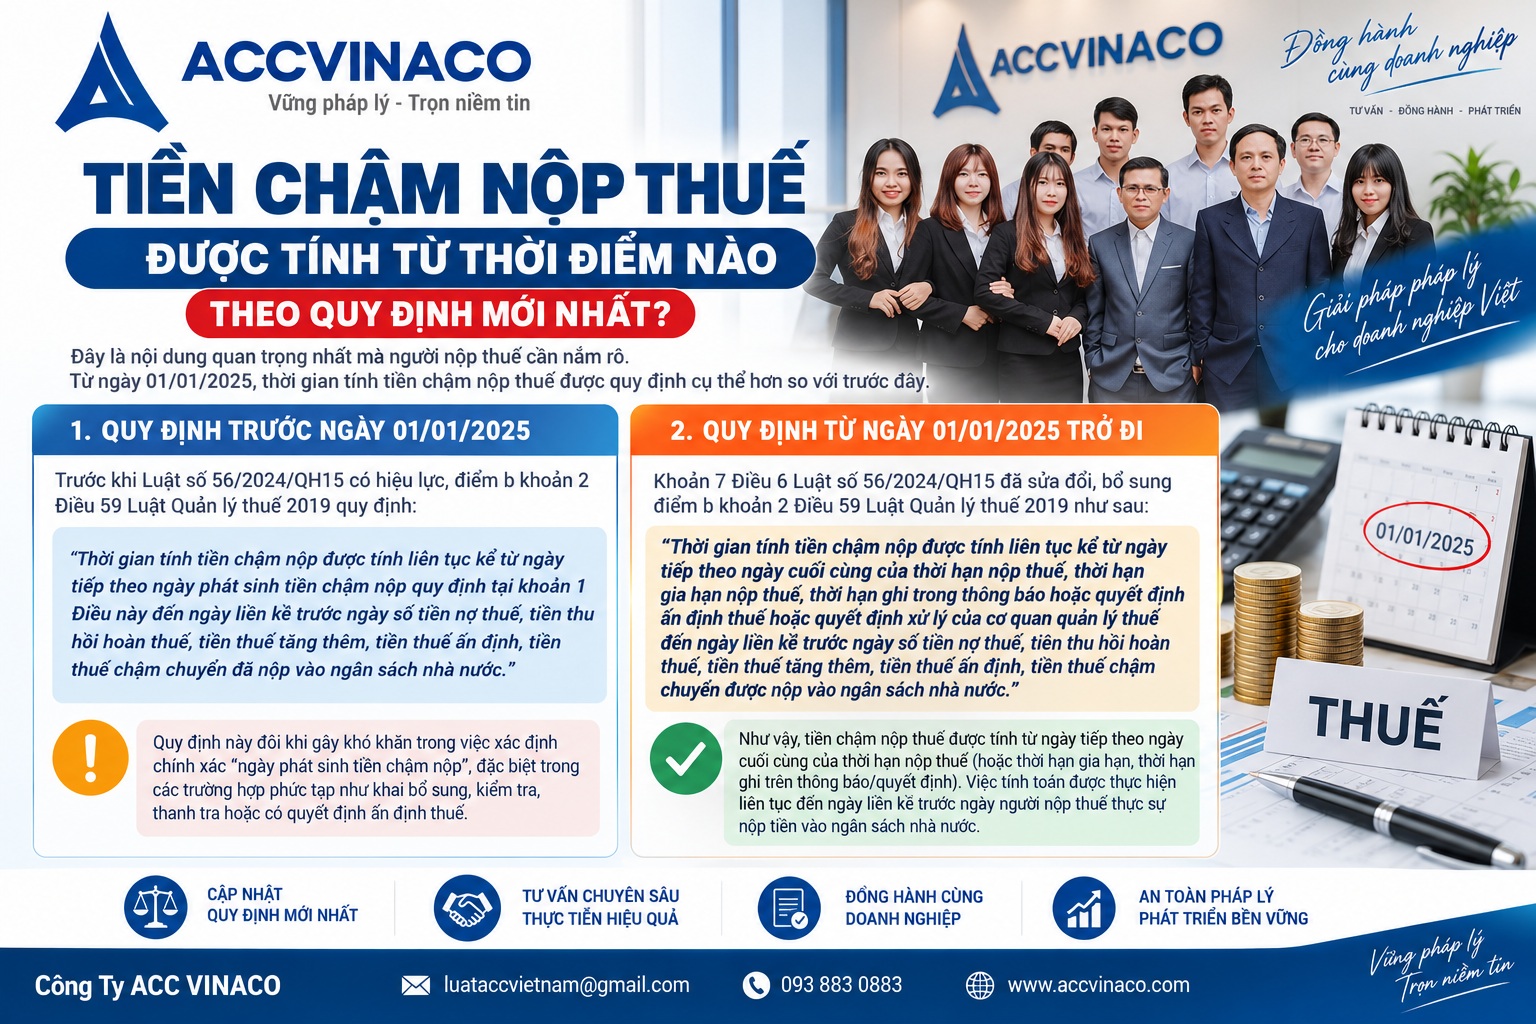
Trước khi Luật số 56/2024/QH15 có hiệu lực, điểm b khoản 2 Điều 59 Luật Quản lý thuế 2019 quy định:
“Thời gian tính tiền chậm nộp được tính liên tục kể từ ngày tiếp theo ngày phát sinh tiền chậm nộp quy định tại khoản 1 Điều này đến ngày liền kề trước ngày số tiền nợ thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định, tiền thuế chậm chuyển đã nộp vào ngân sách nhà nước.”
Quy định này đôi khi gây khó khăn trong việc xác định chính xác “ngày phát sinh tiền chậm nộp”, đặc biệt trong các trường hợp phức tạp như khai bổ sung, kiểm tra, thanh tra hoặc có quyết định ấn định thuế.
2.2. Quy định từ ngày 01/01/2025 trở đi
Khoản 7 Điều 6 Luật số 56/2024/QH15 đã sửa đổi, bổ sung điểm b khoản 2 Điều 59 Luật Quản lý thuế 2019 như sau:
“Thời gian tính tiền chậm nộp được tính liên tục kể từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế, thời hạn gia hạn nộp thuế, thời hạn ghi trong thông báo hoặc quyết định ấn định thuế hoặc quyết định xử lý của cơ quan quản lý thuế đến ngày liền kề trước ngày số tiền nợ thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định, tiền thuế chậm chuyển được nộp vào ngân sách nhà nước.”
Như vậy, tiền chậm nộp thuế được tính từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế (hoặc thời hạn gia hạn, thời hạn ghi trên thông báo/quyết định). Việc tính toán được thực hiện liên tục đến ngày liền kề trước ngày người nộp thuế thực sự nộp tiền vào ngân sách nhà nước.
Quy định mới này rõ ràng, dễ áp dụng hơn và giúp người nộp thuế cũng như cơ quan thuế dễ dàng xác định số ngày chậm nộp.
3. Các trường hợp phải nộp tiền chậm nộp thuế
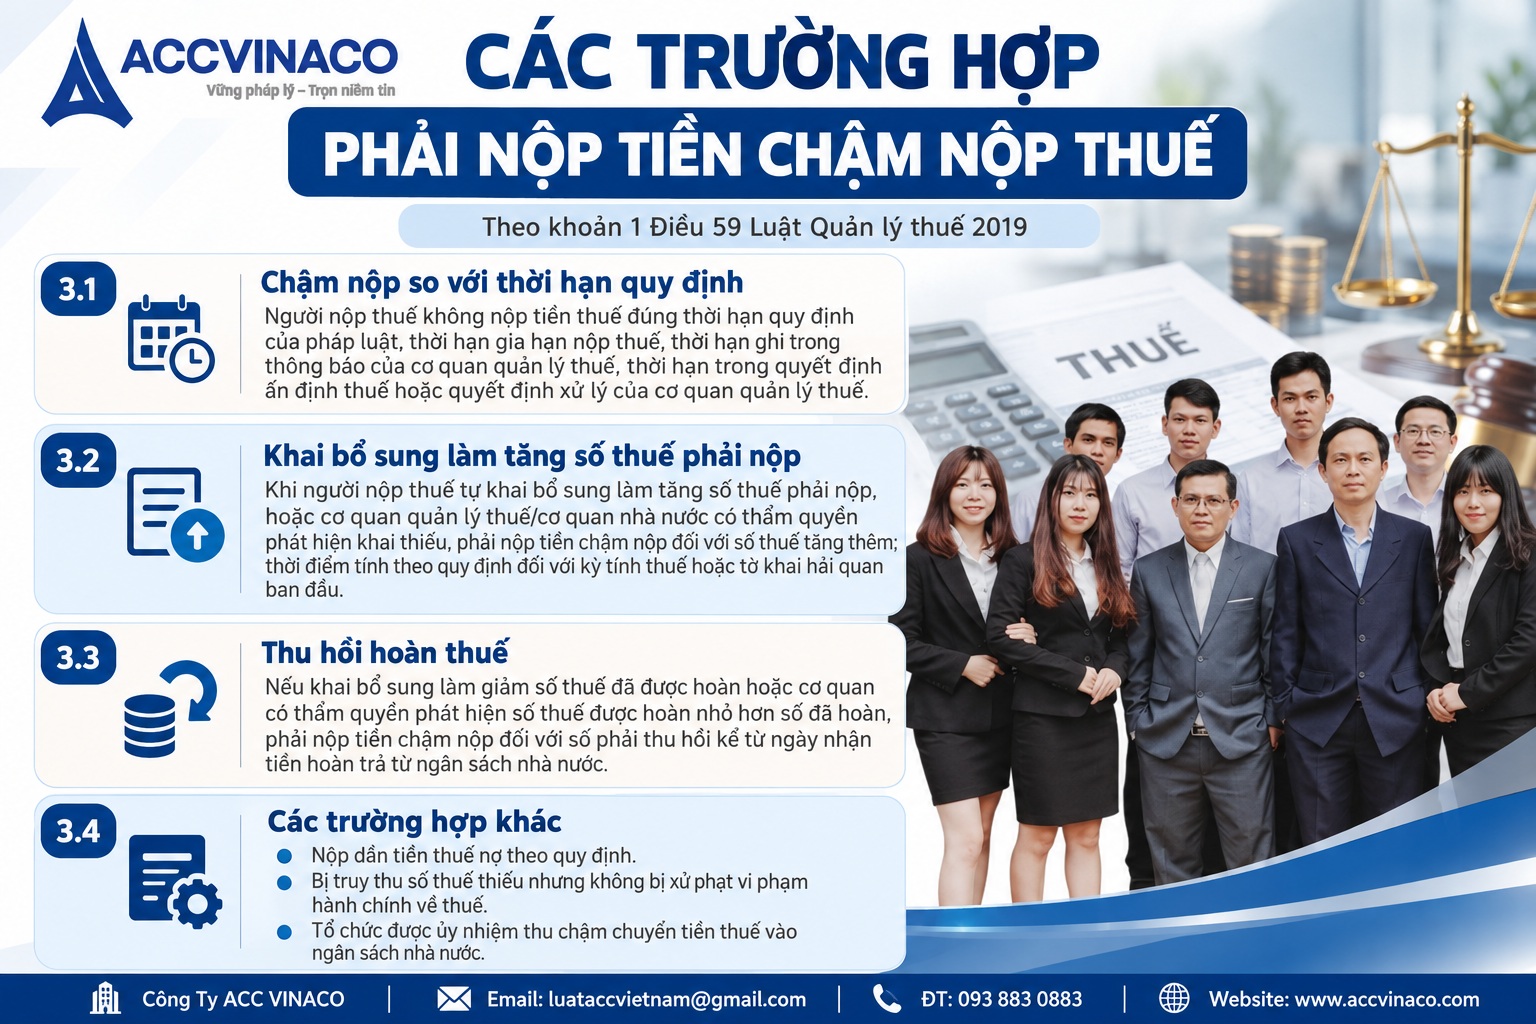
Theo khoản 1 Điều 59 Luật Quản lý thuế 2019, các trường hợp phải nộp tiền chậm nộp bao gồm:
3.1. Chậm nộp so với thời hạn quy định
Người nộp thuế không nộp tiền thuế đúng thời hạn quy định của pháp luật, thời hạn gia hạn nộp thuế, thời hạn ghi trong thông báo của cơ quan quản lý thuế, thời hạn trong quyết định ấn định thuế hoặc quyết định xử lý của cơ quan quản lý thuế.
3.2. Khai bổ sung làm tăng số thuế phải nộp
Khi người nộp thuế tự khai bổ sung hồ sơ khai thuế làm tăng số tiền thuế phải nộp, hoặc cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện khai thiếu số tiền thuế phải nộp, thì phải nộp tiền chậm nộp đối với số tiền thuế tăng thêm. Thời điểm tính được xác định kể từ ngày kế tiếp ngày cuối cùng của thời hạn nộp thuế của kỳ tính thuế có sai, sót hoặc kể từ ngày hết thời hạn nộp thuế của tờ khai hải quan ban đầu.
3.3. Thu hồi hoàn thuế
Trường hợp người nộp thuế khai bổ sung làm giảm số tiền thuế đã được hoàn trả, hoặc cơ quan có thẩm quyền phát hiện số tiền thuế được hoàn nhỏ hơn số đã hoàn, thì phải nộp tiền chậm nộp đối với số tiền phải thu hồi kể từ ngày nhận được tiền hoàn trả từ ngân sách nhà nước.
3.4. Các trường hợp khác
Bao gồm trường hợp được nộp dần tiền thuế nợ theo quy định, trường hợp bị truy thu số tiền thuế thiếu nhưng không bị xử phạt vi phạm hành chính về thuế, và trường hợp tổ chức được ủy nhiệm thu chậm chuyển tiền thuế vào ngân sách nhà nước.
4. Cách tính tiền chậm nộp thuế chi tiết
Công thức tính tiền chậm nộp rất đơn giản:
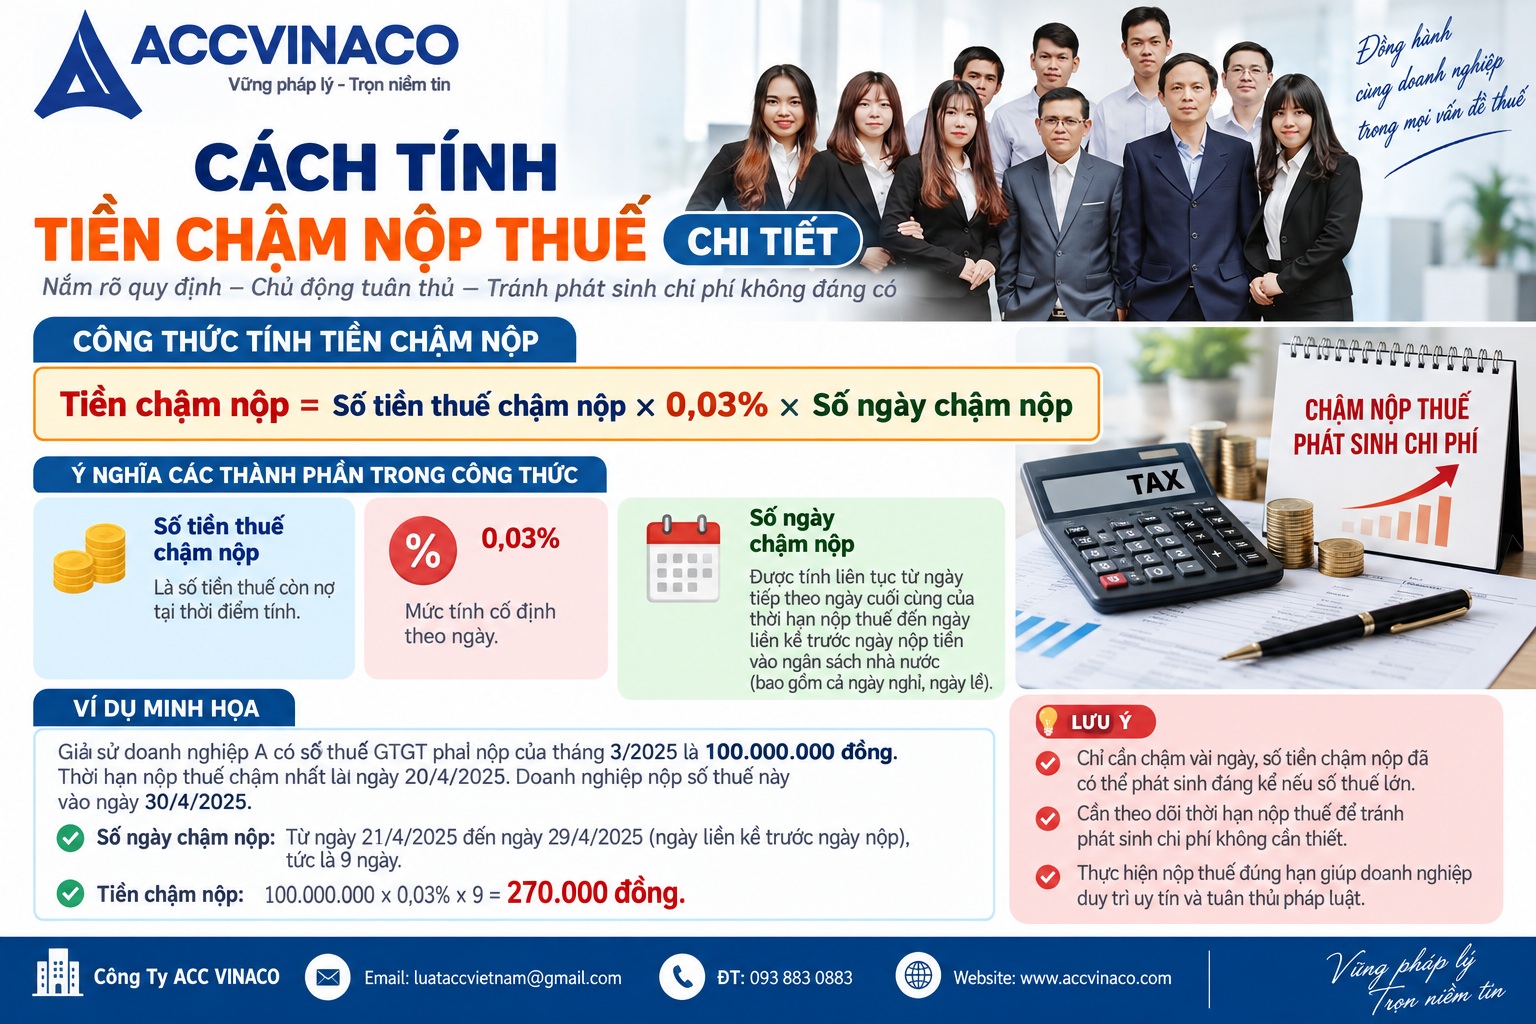
Tiền chậm nộp = Số tiền thuế chậm nộp × 0,03% × Số ngày chậm nộp
Trong đó:
- Số tiền thuế chậm nộp: Là số tiền thuế còn nợ tại thời điểm tính.
- 0,03%: Mức tính cố định theo ngày.
- Số ngày chậm nộp: Được tính liên tục từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế đến ngày liền kề trước ngày nộp tiền vào ngân sách nhà nước (bao gồm cả ngày nghỉ, ngày lễ).
4.1. Ví dụ minh họa
Giả sử doanh nghiệp A có số thuế GTGT phải nộp của tháng 3/2025 là 100.000.000 đồng. Thời hạn nộp thuế chậm nhất là ngày 20/4/2025. Doanh nghiệp nộp số thuế này vào ngày 30/4/2025.
Số ngày chậm nộp được tính từ ngày 21/4/2025 đến ngày 29/4/2025 (ngày liền kề trước ngày nộp), tức là 9 ngày.
Tiền chậm nộp = 100.000.000 × 0,03% × 9 = 270.000 đồng.
Ví dụ này cho thấy chỉ cần chậm vài ngày, số tiền chậm nộp đã có thể phát sinh đáng kể nếu số thuế lớn.
5. Thời hạn nộp thuế phổ biến làm căn cứ tính tiền chậm nộp
Để xác định chính xác thời điểm bắt đầu tính tiền chậm nộp, người nộp thuế cần nắm rõ thời hạn nộp thuế của từng loại thuế:
5.1. Thuế giá trị gia tăng (GTGT)
Đối với trường hợp khai theo tháng: chậm nhất là ngày thứ 20 của tháng tiếp theo. Đối với khai theo quý: chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo.
5.2. Thuế thu nhập doanh nghiệp (TNDN)
Tạm nộp theo quý: chậm nhất là ngày 30 của tháng đầu quý sau. Quyết toán năm: chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính.
Lưu ý đặc biệt: Tổng số thuế TNDN tạm nộp của 4 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm. Nếu thiếu, phần chênh lệch sẽ bị tính tiền chậm nộp từ ngày tiếp theo ngày hết hạn tạm nộp quý 4.
5.3. Thuế thu nhập cá nhân (TNCN)
Thời hạn nộp thuế gắn liền với thời hạn nộp hồ sơ khai thuế. Đối với cá nhân ủy quyền quyết toán, thời hạn do tổ chức trả thu nhập thực hiện.
5.4. Các loại thuế khác
Thuế tài nguyên, thuế bảo vệ môi trường, lệ phí môn bài và các khoản thu khác thuộc ngân sách nhà nước đều có thời hạn riêng theo quy định của pháp luật chuyên ngành hoặc thông báo của cơ quan thuế.
6. Các trường hợp không tính tiền chậm nộp thuế
Không phải mọi trường hợp chậm nộp đều bị tính tiền chậm nộp. Luật Quản lý thuế quy định một số trường hợp được miễn hoặc không tính tiền chậm nộp, bao gồm:
- Người nộp thuế cung ứng hàng hóa, dịch vụ được thanh toán bằng nguồn vốn ngân sách nhà nước nhưng chưa được thanh toán.
- Trường hợp người nộp thuế bị thiệt hại vật chất do thiên tai, hỏa hoạn, tai nạn bất ngờ hoặc các trường hợp bất khả kháng khác (được miễn tiền chậm nộp theo quy định).
- Trong khoảng thời gian từ ngày phát sinh khoản nộp thừa đến ngày cơ quan thuế thực hiện bù trừ số tiền nộp thừa với số tiền còn nợ (nếu người nộp thuế đề nghị bù trừ).
- Các trường hợp được khoanh nợ thuế theo quy định (người nộp thuế đã chết, mất tích, mất năng lực hành vi dân sự, đang làm thủ tục giải thể, phá sản...).
Người nộp thuế cần chuẩn bị đầy đủ hồ sơ chứng minh để được xem xét không tính hoặc miễn tiền chậm nộp.
7. Thứ tự thanh toán tiền thuế, tiền chậm nộp và tiền phạt
Theo Điều 57 Luật Quản lý thuế 2019, khi người nộp thuế nộp tiền, cơ quan thuế sẽ phân bổ theo thứ tự ưu tiên:
- Tiền nợ thuế, tiền phạt, tiền chậm nộp quá hạn thuộc đối tượng áp dụng biện pháp cưỡng chế.
- Tiền nợ thuế, tiền phạt, tiền chậm nộp quá hạn chưa thuộc đối tượng cưỡng chế.
- Tiền thuế, tiền phạt, tiền chậm nộp phát sinh.
Việc nắm rõ thứ tự này giúp người nộp thuế chủ động phân bổ nguồn tiền một cách hiệu quả, tránh tình trạng tiền chậm nộp tiếp tục phát sinh do không ưu tiên thanh toán đúng khoản.
8. Trách nhiệm của người nộp thuế và cơ quan thuế
8.1. Trách nhiệm của người nộp thuế
Người nộp thuế có trách nhiệm tự xác định và nộp tiền chậm nộp cùng với số tiền thuế còn nợ. Sau 30 ngày kể từ ngày hết thời hạn nộp thuế mà chưa nộp, cơ quan thuế sẽ gửi thông báo về số tiền nợ và số ngày chậm nộp.
Việc chủ động tính toán và nộp sớm giúp hạn chế chi phí và tránh rủi ro bị áp dụng biện pháp cưỡng chế.
8.2. Trách nhiệm của cơ quan thuế
Cơ quan thuế có trách nhiệm thông báo kịp thời, chính xác số tiền chậm nộp; điều chỉnh giảm tiền chậm nộp trong trường hợp người nộp thuế khai bổ sung làm giảm nghĩa vụ thuế; và thực hiện các biện pháp hỗ trợ, hướng dẫn người nộp thuế.
9. Một số lưu ý quan trọng để tránh phát sinh tiền chậm nộp
Để hạn chế tối đa việc phải nộp tiền chậm nộp, doanh nghiệp và cá nhân nên chú ý các điểm sau:
- Theo dõi sát sao lịch nộp thuế của từng loại thuế và thiết lập hệ thống nhắc việc nội bộ.
- Ưu tiên nộp thuế sớm, không để đến sát ngày hết hạn.
- Đối với thuế TNDN, thường xuyên rà soát và ước tính số thuế tạm nộp để đảm bảo tỷ lệ tối thiểu 80%.
- Khi có sai sót, thực hiện khai bổ sung ngay để hạn chế số ngày chậm nộp tính trên phần thuế tăng thêm.
- Lưu giữ đầy đủ chứng từ nộp thuế và theo dõi số dư trên hệ thống thuế điện tử.
- Trong trường hợp gặp khó khăn về tài chính, chủ động liên hệ cơ quan thuế để được xem xét gia hạn nộp thuế (nếu đủ điều kiện).
CÔNG TY ACC VINACO khuyến nghị các doanh nghiệp nên xây dựng quy trình quản lý nghĩa vụ thuế chuyên nghiệp, kết hợp với việc sử dụng phần mềm kế toán và dịch vụ tư vấn thuế chuyên sâu để giảm thiểu rủi ro.
10. Vai trò của dịch vụ kế toán – thuế chuyên nghiệp trong việc kiểm soát tiền chậm nộp
Trong thực tế, nhiều doanh nghiệp bị phát sinh tiền chậm nộp không phải do cố ý mà do thiếu hiểu biết hoặc thiếu sự theo dõi chặt chẽ. Việc thuê dịch vụ kế toán thuế chuyên nghiệp giúp:
- Theo dõi chính xác thời hạn nộp thuế của tất cả các loại thuế.
- Tính toán trước số tiền chậm nộp có thể phát sinh để doanh nghiệp chủ động nguồn tiền.
- Hỗ trợ khai bổ sung, giải trình và làm việc với cơ quan thuế khi có sai sót.
- Tư vấn các giải pháp hợp pháp để giảm thiểu hoặc miễn tiền chậm nộp trong trường hợp đủ điều kiện.
Với kinh nghiệm thực tiễn lâu năm, CÔNG TY ACC VINACO cung cấp giải pháp toàn diện về kế toán, thuế và tư vấn pháp lý thuế, giúp doanh nghiệp an tâm tuân thủ và tối ưu chi phí.
Tóm lại, theo quy định hiện hành (áp dụng từ ngày 01/01/2025), tiền chậm nộp thuế được tính từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế (hoặc thời hạn gia hạn, thời hạn ghi trên thông báo/quyết định của cơ quan thuế) đến ngày liền kề trước ngày nộp tiền vào ngân sách nhà nước. Mức tính là 0,03%/ngày trên số tiền thuế chậm nộp và được tính liên tục.
Việc nắm vững quy định này giúp người nộp thuế chủ động hơn trong việc thực hiện nghĩa vụ thuế, tránh phát sinh chi phí không cần thiết và giảm thiểu rủi ro pháp lý. Nếu doanh nghiệp của bạn đang gặp vướng mắc liên quan đến tiền chậm nộp thuế hoặc cần hỗ trợ toàn diện về kế toán – thuế, hãy liên hệ ngay với CÔNG TY ACC VINACO để được tư vấn chuyên sâu và giải pháp phù hợp nhất.
ACC VINACO luôn đồng hành cùng doanh nghiệp trên hành trình tuân thủ pháp luật và phát triển bền vững.
Nguồn tham khảo
- Luật Quản lý thuế số 38/2019/QH14 ngày 13/6/2019.
- Luật số 56/2024/QH15 sửa đổi, bổ sung một số điều của Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia và Luật Xử lý vi phạm hành chính.
- Nghị định số 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
- Thông tư số 80/2021/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP.
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế các địa phương liên quan đến việc xác định tiền chậm nộp thuế.
- Website chính thức của Tổng cục Thuế (gdt.gov.vn) và Cổng thông tin điện tử của Bộ Tài chính.

















































































































