
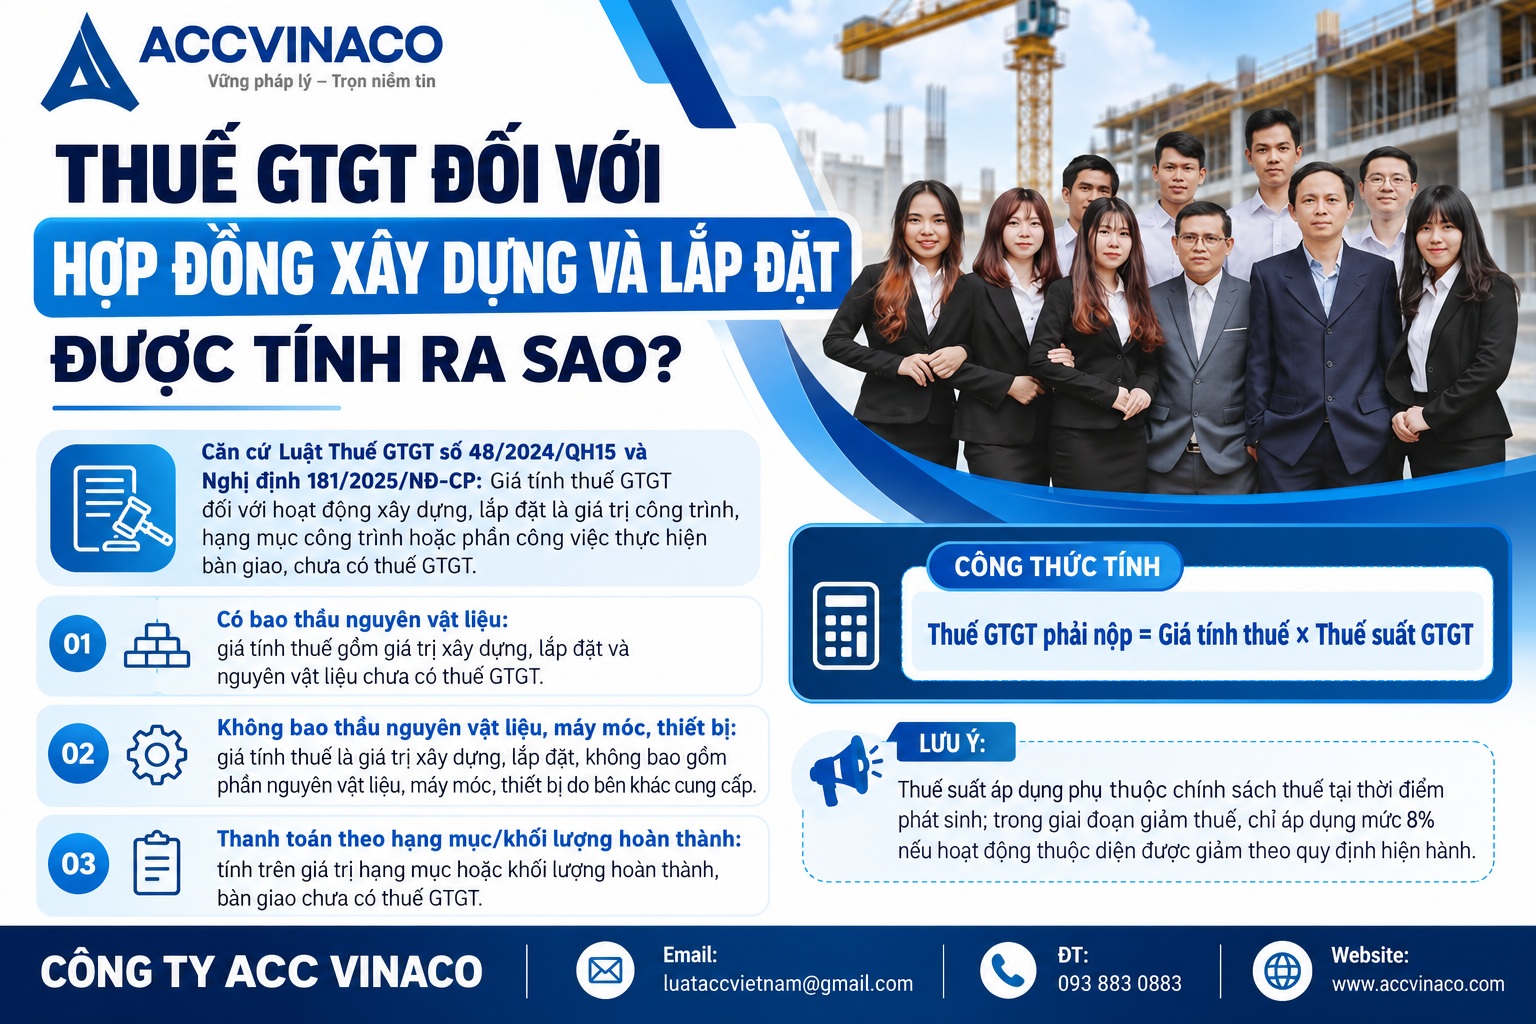
Thuế GTGT đối với hợp đồng xây dựng và lắp đặt được tính ra sao? Trong hoạt động kinh doanh xây dựng và lắp đặt, việc xác định đúng thuế giá trị gia tăng (GTGT) luôn là vấn đề then chốt ảnh hưởng trực tiếp đến dòng tiền, chi phí dự án và rủi ro pháp lý của doanh nghiệp. Nhiều nhà thầu, chủ đầu tư vẫn còn lúng túng khi xác định giá tính thuế, thời điểm phát sinh nghĩa vụ thuế, thuế suất áp dụng cũng như cách xuất hóa đơn và kê khai.
Cơ sở pháp lý điều chỉnh thuế GTGT đối với hoạt động xây dựng, lắp đặt
Từ ngày 01/07/2025, hệ thống pháp luật về thuế GTGT có nhiều thay đổi quan trọng. Văn bản chủ đạo bao gồm:
- Luật Thuế giá trị gia tăng số 48/2024/QH15 được Quốc hội thông qua ngày 26/11/2024, có hiệu lực thi hành từ 01/07/2025.
- Nghị định 181/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế giá trị gia tăng.
- Các nghị định về chính sách giảm thuế suất GTGT từ 10% xuống 8% trong từng giai đoạn (như Nghị định 174/2025/NĐ-CP và các văn bản gia hạn tương ứng).
- Thông tư hướng dẫn liên quan của Bộ Tài chính về hóa đơn, kê khai và phân bổ thuế.
Trước đây, quy định được thể hiện chủ yếu tại Thông tư 219/2013/TT-BTC và Nghị định 209/2013/NĐ-CP. Nhiều nội dung cốt lõi về giá tính thuế và thời điểm xác định thuế vẫn được kế thừa và cụ thể hóa rõ ràng hơn trong văn bản mới. Doanh nghiệp cần lưu ý sự chuyển tiếp giữa các giai đoạn để áp dụng đúng mức thuế suất tại thời điểm nghiệm thu, bàn giao.
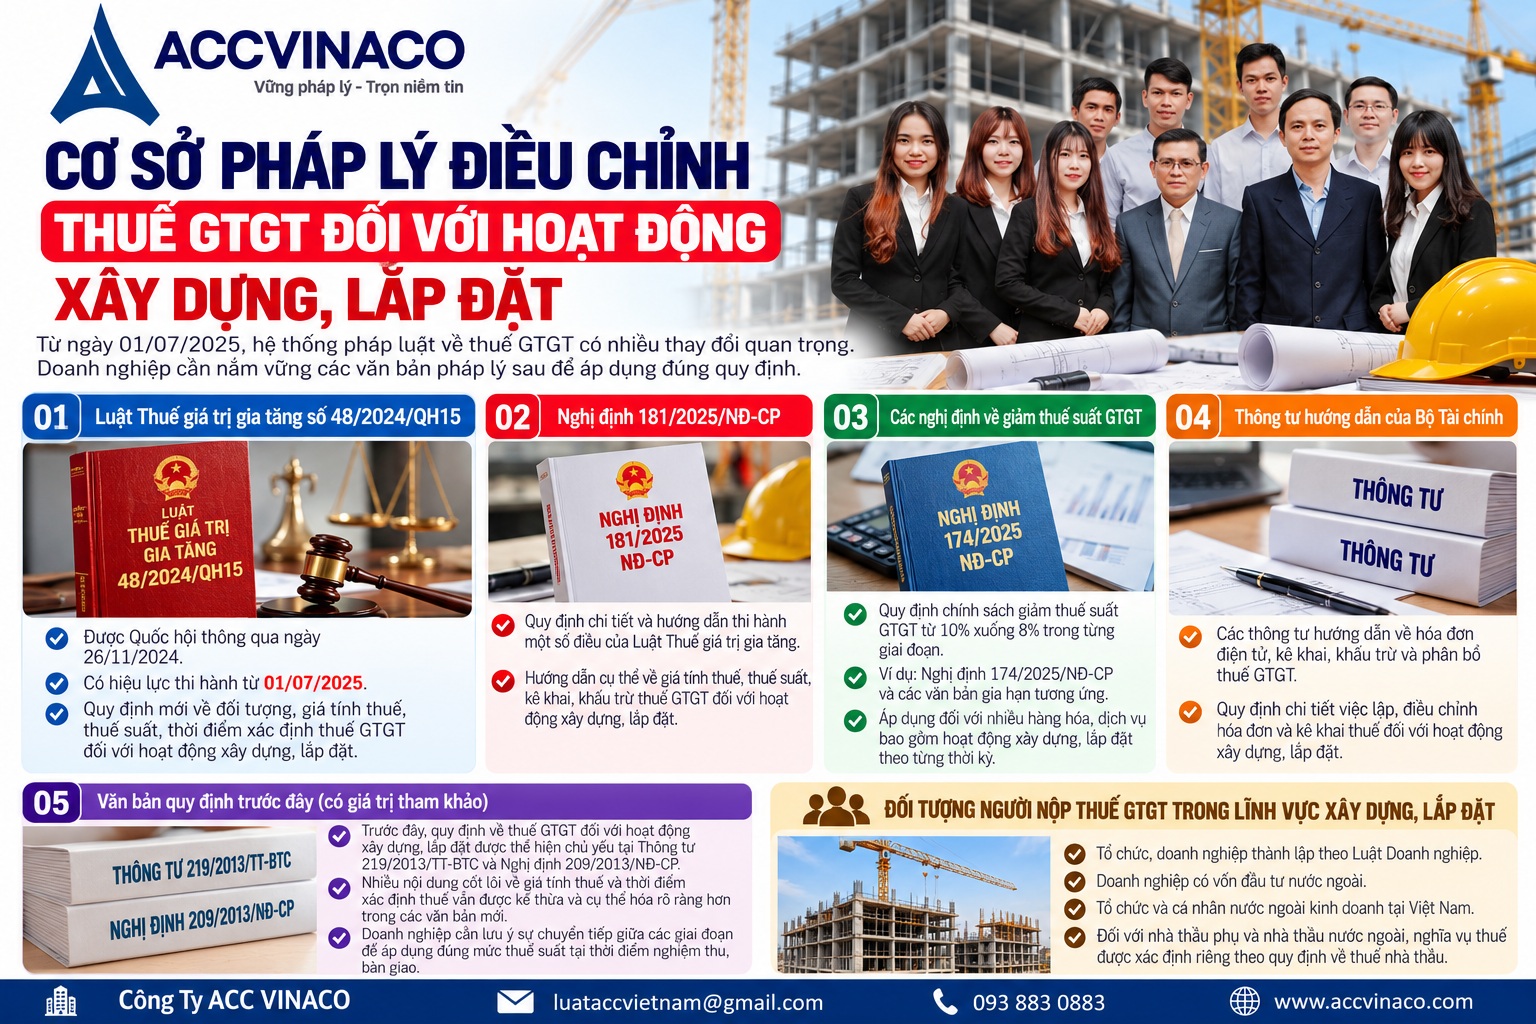
Người nộp thuế GTGT trong lĩnh vực xây dựng, lắp đặt bao gồm tổ chức, doanh nghiệp thành lập theo Luật Doanh nghiệp, doanh nghiệp có vốn đầu tư nước ngoài, tổ chức và cá nhân nước ngoài kinh doanh tại Việt Nam. Đối với nhà thầu phụ và nhà thầu nước ngoài, nghĩa vụ thuế được xác định riêng theo quy định về thuế nhà thầu.
Giá tính thuế GTGT đối với hợp đồng xây dựng và lắp đặt
Đây là nội dung quan trọng nhất khi tính thuế GTGT. Theo khoản 3 Điều 7 Nghị định 181/2025/NĐ-CP, giá tính thuế được xác định như sau:
Trường hợp hợp đồng bao thầu nguyên vật liệu, máy móc, thiết bị
Giá tính thuế GTGT là toàn bộ giá trị công trình, hạng mục công trình hoặc phần công việc thực hiện bàn giao, bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị nhưng chưa có thuế GTGT. Nghĩa là nhà thầu phải tính thuế trên toàn bộ giá trị gói thầu, không được loại trừ phần vật tư dù vật tư đó do nhà thầu mua hoặc cung cấp.
Ví dụ: Công ty A nhận thầu xây dựng nhà xưởng với tổng giá trị hợp đồng chưa thuế là 15 tỷ đồng, trong đó giá trị vật liệu và thiết bị là 9 tỷ đồng, giá trị nhân công và thi công là 6 tỷ đồng. Khi nghiệm thu bàn giao, giá tính thuế GTGT là 15 tỷ đồng.
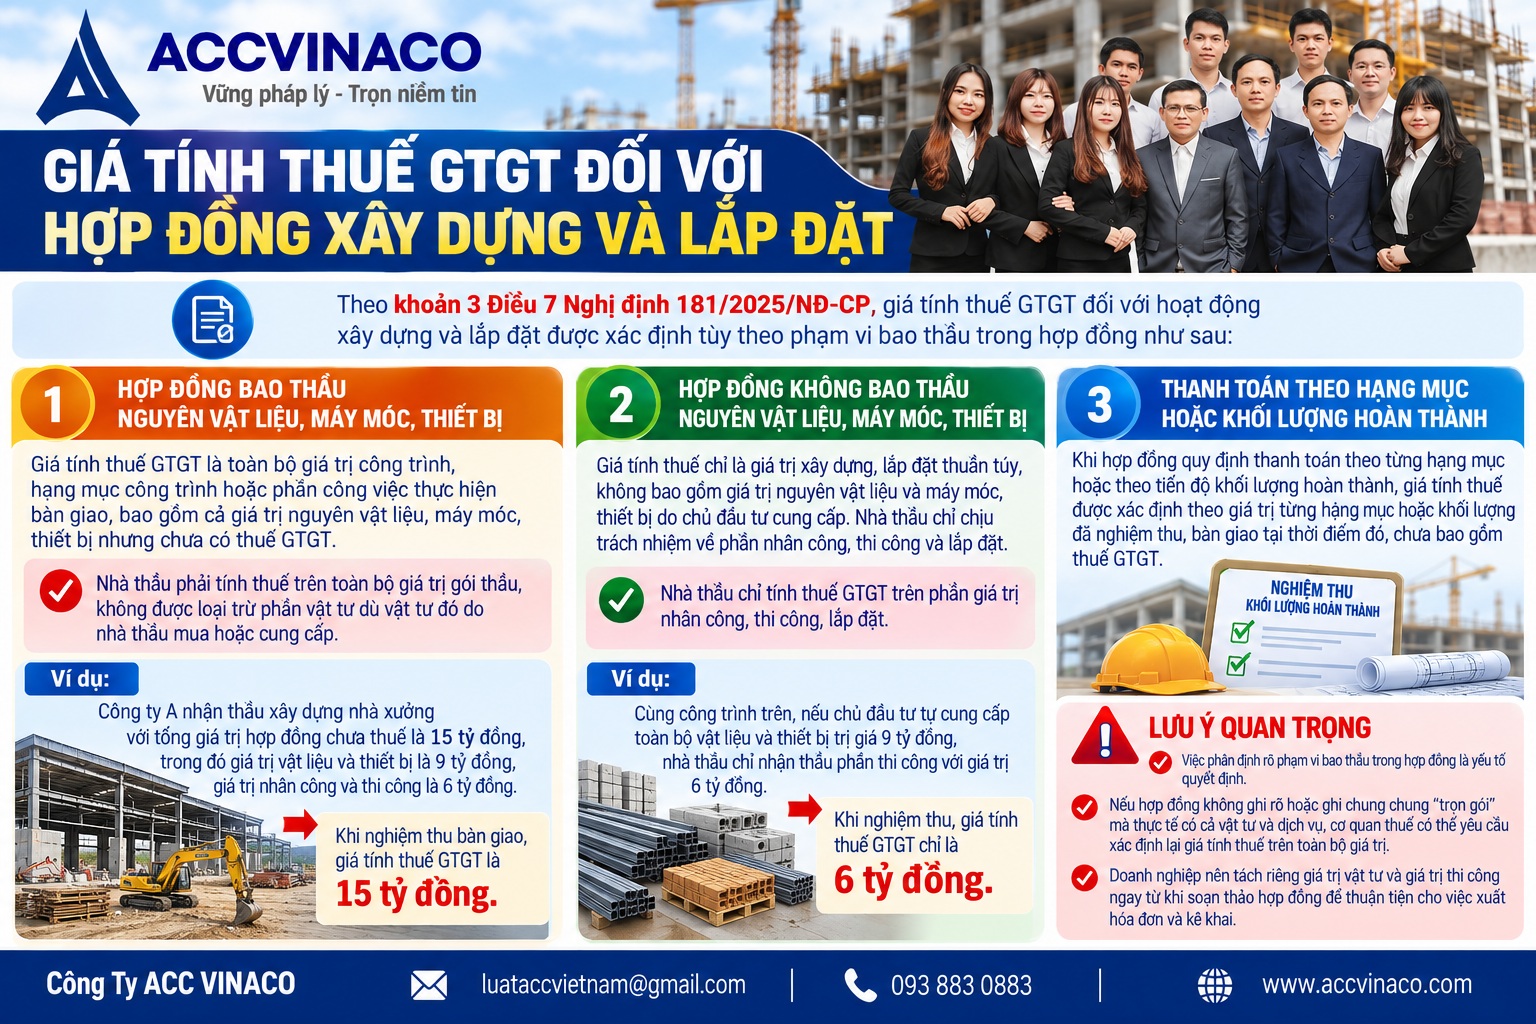
Trường hợp hợp đồng không bao thầu nguyên vật liệu, máy móc, thiết bị
Giá tính thuế chỉ là giá trị xây dựng, lắp đặt thuần túy, không bao gồm giá trị nguyên vật liệu và máy móc, thiết bị do chủ đầu tư cung cấp. Nhà thầu chỉ chịu trách nhiệm về phần nhân công, thi công và lắp đặt.
Ví dụ: Cùng công trình trên, nếu chủ đầu tư tự cung cấp toàn bộ vật liệu và thiết bị trị giá 9 tỷ đồng, nhà thầu chỉ nhận thầu phần thi công với giá trị 6 tỷ đồng thì giá tính thuế GTGT chỉ là 6 tỷ đồng.
Thanh toán theo hạng mục hoặc khối lượng hoàn thành
Khi hợp đồng quy định thanh toán theo từng hạng mục hoặc theo tiến độ khối lượng hoàn thành, giá tính thuế được xác định theo giá trị từng hạng mục hoặc khối lượng đã nghiệm thu, bàn giao tại thời điểm đó, chưa bao gồm thuế GTGT.
Việc phân định rõ phạm vi bao thầu trong hợp đồng là yếu tố quyết định. Nếu hợp đồng không ghi rõ hoặc ghi chung chung “trọn gói” mà thực tế có cả vật tư và dịch vụ, cơ quan thuế có thể yêu cầu xác định lại giá tính thuế trên toàn bộ giá trị. Doanh nghiệp nên tách riêng giá trị vật tư và giá trị thi công ngay từ khi soạn thảo hợp đồng để thuận tiện cho việc xuất hóa đơn và kê khai.
Thời điểm xác định thuế GTGT
Theo khoản 6 Điều 16 Nghị định 181/2025/NĐ-CP, thời điểm xác định thuế GTGT đối với hoạt động xây dựng, lắp đặt (bao gồm cả đóng tàu) là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành hoặc phần công việc thực hiện bàn giao. Thời điểm này không phụ thuộc vào việc đã thu được tiền hay chưa.
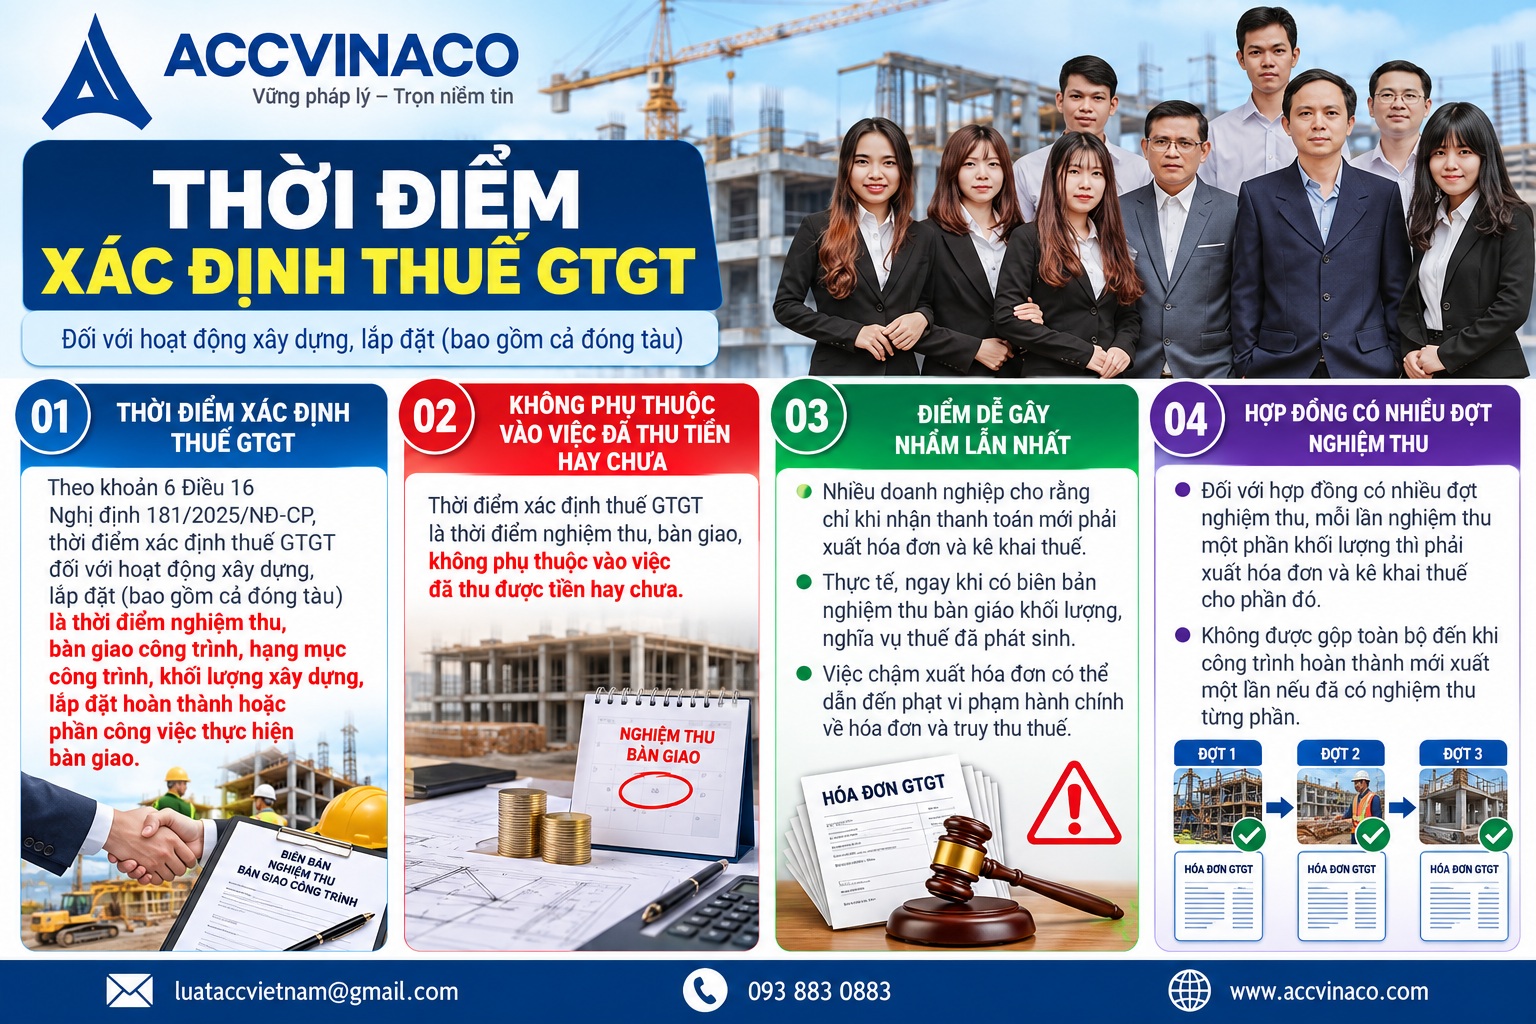
Đây là điểm dễ gây nhầm lẫn nhất. Nhiều doanh nghiệp cho rằng chỉ khi nhận thanh toán mới phải xuất hóa đơn và kê khai thuế. Thực tế, ngay khi có biên bản nghiệm thu bàn giao khối lượng, nghĩa vụ thuế đã phát sinh. Việc chậm xuất hóa đơn có thể dẫn đến phạt vi phạm hành chính về hóa đơn và truy thu thuế.
Đối với hợp đồng có nhiều đợt nghiệm thu, mỗi lần nghiệm thu một phần khối lượng thì phải xuất hóa đơn và kê khai thuế cho phần đó. Không được gộp toàn bộ đến khi công trình hoàn thành mới xuất một lần nếu đã có nghiệm thu từng phần.
Thuế suất GTGT áp dụng cho hoạt động xây dựng, lắp đặt
Mức thuế suất phổ thông theo Luật Thuế GTGT 2024 là 10%. Tuy nhiên, trong các giai đoạn Chính phủ áp dụng chính sách hỗ trợ, thuế suất có thể được giảm xuống 8% đối với dịch vụ xây dựng, lắp đặt (trừ một số trường hợp thuộc danh mục không được giảm theo phụ lục của nghị định giảm thuế).
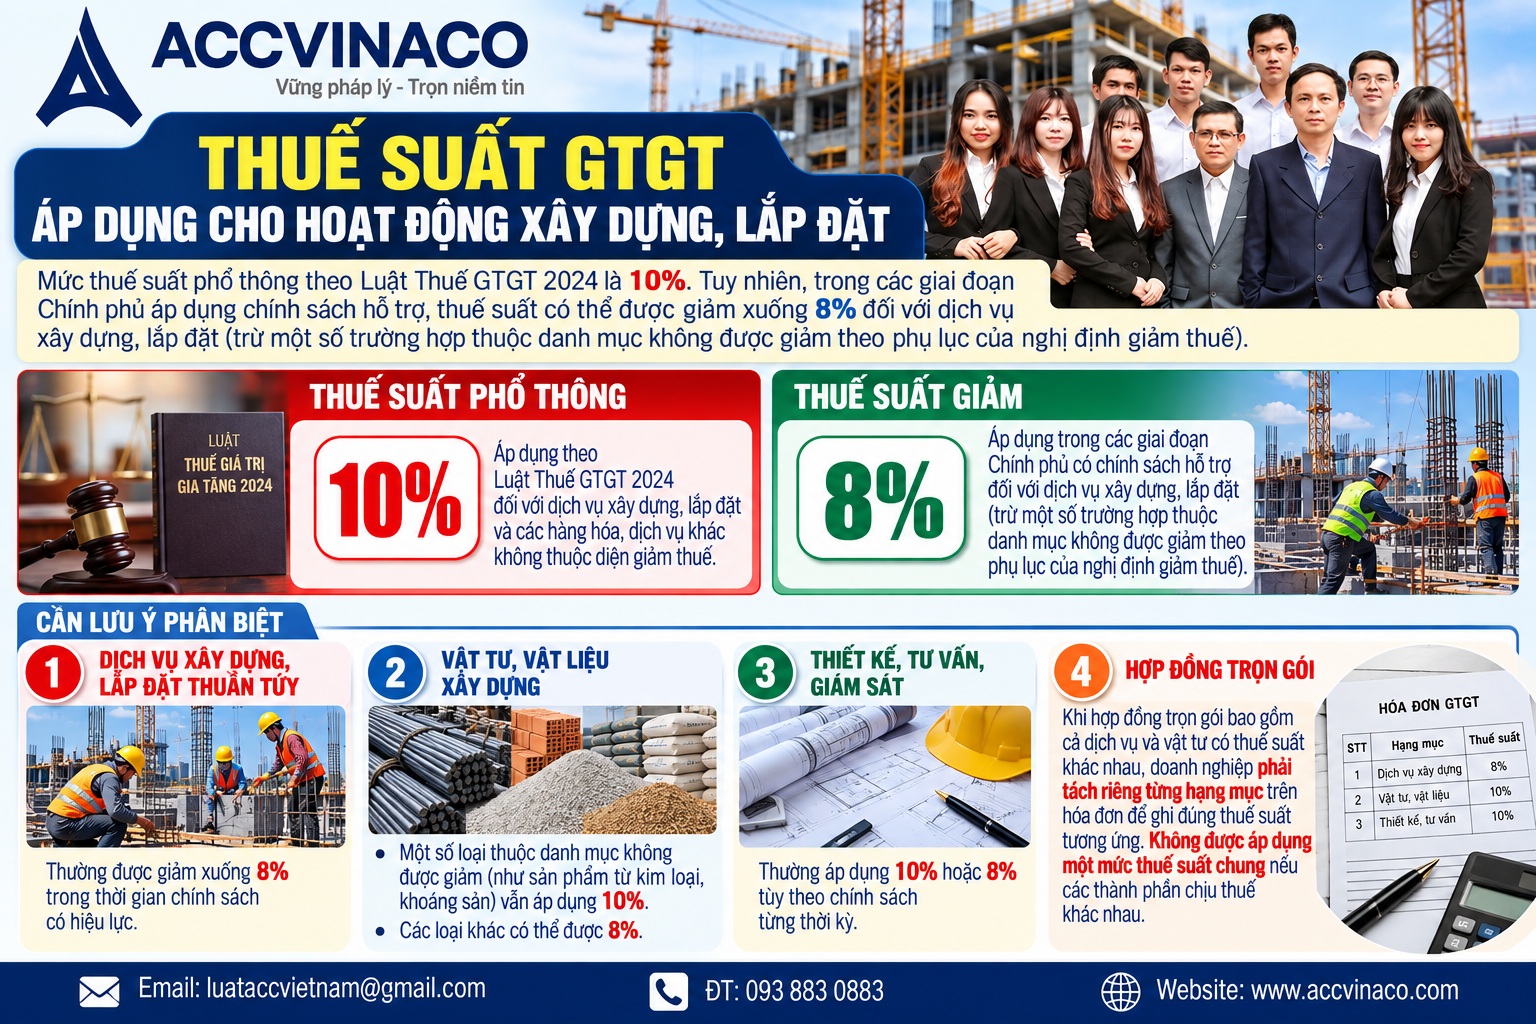
Cần lưu ý phân biệt:
- Dịch vụ xây dựng, lắp đặt thuần túy: thường được giảm xuống 8% trong thời gian chính sách có hiệu lực.
- Vật tư, vật liệu xây dựng: một số loại thuộc danh mục không được giảm (như sản phẩm từ kim loại, khoáng sản) vẫn áp dụng 10%, các loại khác có thể được 8%.
- Thiết kế, tư vấn, giám sát: thường 10% hoặc 8% tùy chính sách.
Khi hợp đồng trọn gói bao gồm cả dịch vụ và vật tư có thuế suất khác nhau, doanh nghiệp phải tách riêng từng hạng mục trên hóa đơn để ghi đúng thuế suất tương ứng. Không được áp dụng một mức thuế suất chung nếu các thành phần chịu thuế khác nhau.
Phương pháp tính thuế GTGT
Phương pháp khấu trừ
Áp dụng đối với doanh nghiệp có doanh thu từ 1 tỷ đồng/năm trở lên hoặc đăng ký tự nguyện. Công thức:
Thuế GTGT phải nộp = Thuế GTGT đầu ra − Thuế GTGT đầu vào được khấu trừ.
Thuế đầu ra được tính bằng giá tính thuế nhân với thuế suất (10% hoặc 8%). Thuế đầu vào được khấu trừ khi có hóa đơn hợp lệ, chứng từ thanh toán không dùng tiền mặt (đối với giao dịch từ mức quy định) và hàng hóa, dịch vụ sử dụng cho hoạt động chịu thuế.
Phương pháp tỷ lệ % trên doanh thu
Áp dụng đối với hộ kinh doanh, cá nhân kinh doanh hoặc doanh nghiệp có doanh thu dưới 1 tỷ đồng/năm không đăng ký khấu trừ. Tỷ lệ tính thuế:
- Xây dựng, lắp đặt có bao thầu nguyên vật liệu: 3% trên doanh thu.
- Xây dựng, lắp đặt không bao thầu nguyên vật liệu: 5% trên doanh thu.
Doanh thu để tính tỷ lệ là toàn bộ doanh thu chưa có thuế GTGT theo hợp đồng hoặc theo giá trị nghiệm thu.
Xuất hóa đơn và kê khai thuế GTGT
Hóa đơn phải được lập tại thời điểm nghiệm thu, bàn giao theo quy định tại Nghị định 123/2020/NĐ-CP và các văn bản sửa đổi. Nội dung hóa đơn cần ghi rõ:
- Tên công trình, hạng mục, khối lượng nghiệm thu.
- Giá trị chưa thuế, thuế suất, tiền thuế, tổng thanh toán.
- Nếu có nhiều thuế suất thì tách dòng rõ ràng.
Đối với công trình ngoại tỉnh, nhà thầu phải kê khai và nộp thuế GTGT vãng lai tại tỉnh nơi có công trình với tỷ lệ 1% trên doanh thu chưa thuế (theo quy định phân bổ thuế). Phần còn lại được kê khai tại trụ sở chính.
Việc kê khai thực hiện theo tờ khai thuế GTGT mẫu quy định, khai theo tháng hoặc quý tùy thuộc vào mức doanh thu.
Một số trường hợp đặc biệt
Hợp đồng EPC (Engineering – Procurement – Construction)
Hợp đồng EPC thường gồm ba phần: thiết kế (E), cung cấp thiết bị (P) và xây dựng lắp đặt (C). Doanh nghiệp cần tách giá trị từng phần để áp dụng thuế suất và giá tính thuế phù hợp. Phần thiết bị nhập khẩu chịu thuế GTGT khâu nhập khẩu, phần bán ra và phần thi công chịu thuế theo quy định trong nước.
Nhà thầu nước ngoài
Nhà thầu nước ngoài nộp thuế theo phương pháp tỷ lệ % trên doanh thu hoặc kê khai nếu đáp ứng điều kiện. Tỷ lệ GTGT đối với xây dựng có bao thầu vật tư thường là 3%, không bao thầu là 5%. Doanh thu tính thuế được xác định tương tự như nhà thầu trong nước, loại trừ phần công việc do nhà thầu phụ Việt Nam thực hiện nếu đã nộp thuế.
Công trình sử dụng vốn ngân sách nhà nước
Kho bạc Nhà nước thực hiện khấu trừ thuế GTGT khi thanh toán vốn. Nhà thầu vẫn phải kê khai đầy đủ và đối chiếu số thuế đã bị khấu trừ.
Xây dựng công trình ở nước ngoài hoặc khu phi thuế quan
Thuế GTGT đầu vào được khấu trừ nếu có hợp đồng và chứng từ thanh toán không dùng tiền mặt theo quy định. Hoạt động này có thể thuộc đối tượng thuế suất 0% nếu đáp ứng điều kiện xuất khẩu dịch vụ.
Ví dụ minh họa cách tính thuế GTGT
Ví dụ 1: Công ty xây dựng B nhận thầu công trình bao thầu vật liệu, giá trị nghiệm thu lần 1 là 2 tỷ đồng chưa thuế, thuế suất đang áp dụng 8%. Thuế GTGT đầu ra = 2.000.000.000 × 8% = 160.000.000 đồng. Công ty xuất hóa đơn với tổng thanh toán 2.160.000.000 đồng.
Ví dụ 2: Cùng công trình nhưng không bao thầu vật liệu. Chủ đầu tư cung cấp vật tư 1,2 tỷ đồng. Giá trị thi công nghiệm thu 800 triệu đồng chưa thuế. Giá tính thuế chỉ là 800 triệu đồng. Thuế GTGT đầu ra = 800.000.000 × 8% = 64.000.000 đồng.
Ví dụ 3: Doanh nghiệp áp dụng phương pháp tỷ lệ % trên doanh thu, hợp đồng có bao thầu vật liệu, doanh thu nghiệm thu 5 tỷ đồng. Thuế GTGT phải nộp = 5.000.000.000 × 3% = 150.000.000 đồng.
Những sai sót thường gặp và cách tránh
- Xuất hóa đơn muộn sau khi nghiệm thu: dẫn đến phạt hóa đơn và truy thu.
- Không tách thuế suất khi hợp đồng có nhiều loại hàng hóa, dịch vụ khác nhau.
- Tính giá tính thuế sai do không xác định rõ phạm vi bao thầu.
- Không kê khai thuế vãng lai đối với công trình ngoại tỉnh.
- Khấu trừ thuế đầu vào không đủ điều kiện (thiếu chứng từ thanh toán không dùng tiền mặt).
Để hạn chế rủi ro, doanh nghiệp nên xây dựng quy trình nội bộ: kiểm soát hợp đồng ngay từ khâu soạn thảo, theo dõi tiến độ nghiệm thu, lập hóa đơn kịp thời và đối chiếu thường xuyên với cơ quan thuế.
Lợi ích của việc tuân thủ đúng quy định thuế GTGT
Tuân thủ đúng giúp doanh nghiệp:
- Tránh bị truy thu, phạt chậm nộp và phạt vi phạm hành chính.
- Quản lý dòng tiền chính xác, không bị thiếu hụt do phải nộp thuế đột xuất.
- Tăng uy tín với chủ đầu tư và đối tác khi hồ sơ thuế, hóa đơn luôn minh bạch.
- Được khấu trừ, hoàn thuế đầy đủ khi đủ điều kiện, tối ưu chi phí.
CÔNG TY ACC VINACO luôn khuyến nghị các doanh nghiệp xây dựng chủ động cập nhật văn bản mới, tham khảo ý kiến chuyên gia thuế khi có hợp đồng phức tạp hoặc dự án lớn. Việc hiểu rõ và áp dụng đúng quy định không chỉ là nghĩa vụ pháp lý mà còn là yếu tố cạnh tranh bền vững.
Thuế GTGT đối với hợp đồng xây dựng và lắp đặt được tính dựa trên giá trị nghiệm thu, bàn giao (có hoặc không bao gồm vật tư tùy phạm vi hợp đồng), tại thời điểm nghiệm thu và với thuế suất 10% hoặc 8% tùy chính sách hiện hành. Việc xác định chính xác giá tính thuế, thời điểm và thuế suất giúp doanh nghiệp thực hiện đúng nghĩa vụ, hạn chế rủi ro và tối ưu hóa hoạt động tài chính.
Nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15.
- Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành Luật Thuế giá trị gia tăng.
- Nghị định về chính sách giảm thuế suất GTGT (Nghị định 174/2025/NĐ-CP và các nghị định liên quan).
- Thông tư 219/2013/TT-BTC (các nội dung còn hiệu lực tham chiếu) và các thông tư hướng dẫn hóa đơn, kê khai thuế.
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế địa phương về hoạt động xây dựng, lắp đặt.
- Tài liệu hướng dẫn nghiệp vụ từ các đơn vị tư vấn thuế uy tín và trang thông tin chính thức của Bộ Tài chính.

















































































































