
Thuế GTGT đối với hàng hóa, dịch vụ bán qua nền tảng trực tuyến - Thương mại điện tử tại Việt Nam phát triển mạnh mẽ trong những năm gần đây, kéo theo nhu cầu quản lý thuế ngày càng chặt chẽ hơn. Thuế giá trị gia tăng (GTGT) áp dụng đối với hàng hóa và dịch vụ bán qua các nền tảng trực tuyến là một trong những nội dung quan trọng mà hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp cần nắm rõ để thực hiện đúng nghĩa vụ.
Trong bối cảnh số hóa nền kinh tế, hoạt động bán hàng qua Shopee, Lazada, Tiki, TikTok Shop, Facebook Shop hay các website thương mại điện tử riêng đã trở thành kênh chính của hàng triệu hộ kinh doanh và doanh nghiệp nhỏ. Việc quản lý thuế GTGT đối với các giao dịch này không chỉ giúp nhà nước thu đúng, thu đủ mà còn tạo môi trường cạnh tranh công bằng giữa kinh doanh truyền thống và kinh doanh online. Người bán cần hiểu rõ cơ chế mới để tránh rủi ro pháp lý và tối ưu chi phí hoạt động.
Tổng quan về thuế GTGT trong hoạt động bán hàng qua nền tảng trực tuyến
Thuế GTGT là loại thuế gián thu tính trên giá trị tăng thêm của hàng hóa, dịch vụ ở từng khâu từ sản xuất, lưu thông đến tiêu dùng. Khi hàng hóa hoặc dịch vụ được bán qua nền tảng trực tuyến như Shopee, Lazada, Tiki, TikTok Shop hay các website thương mại điện tử có chức năng đặt hàng và thanh toán, nghĩa vụ thuế phát sinh ngay tại thời điểm giao dịch thành công.
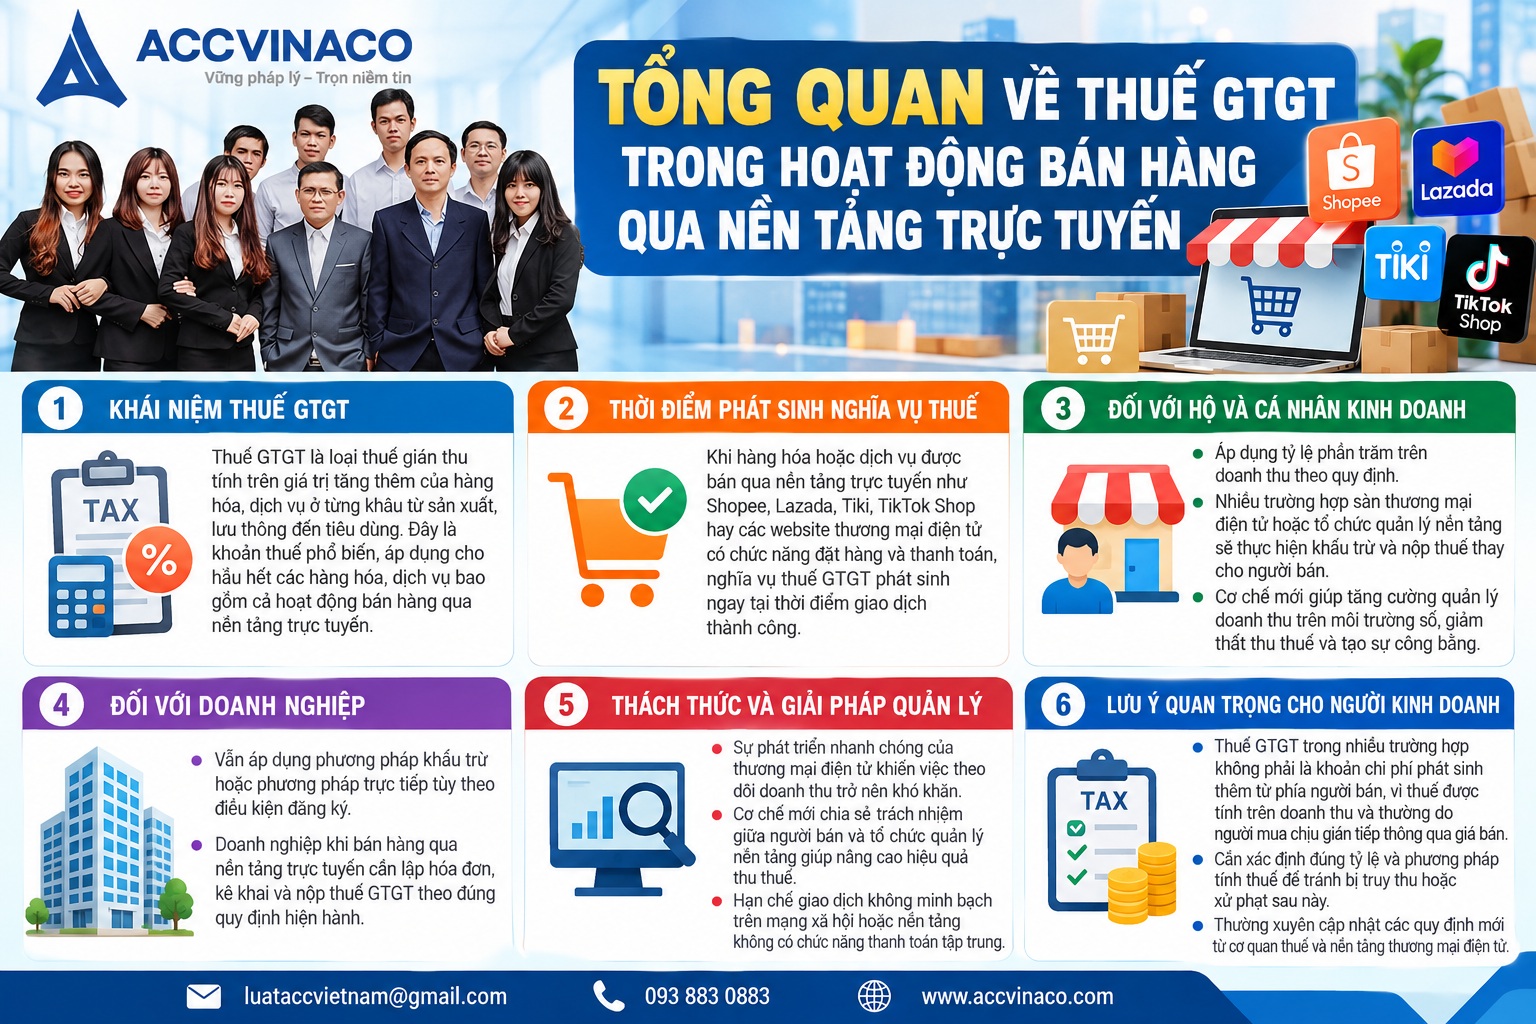
Đối với hộ kinh doanh và cá nhân kinh doanh, cơ chế quản lý đã có sự thay đổi lớn. Thay vì người bán tự kê khai toàn bộ, nhiều trường hợp sàn thương mại điện tử hoặc tổ chức quản lý nền tảng sẽ thực hiện khấu trừ và nộp thuế thay. Điều này nhằm tăng cường quản lý doanh thu phát sinh trên môi trường số, giảm tình trạng thất thu thuế và tạo sự công bằng giữa kinh doanh truyền thống với kinh doanh online.
Doanh nghiệp tổ chức kinh doanh trên nền tảng trực tuyến vẫn áp dụng phương pháp khấu trừ hoặc phương pháp trực tiếp tùy theo điều kiện đăng ký. Trong khi đó, hộ và cá nhân thường áp dụng tỷ lệ phần trăm trên doanh thu. Việc phân biệt rõ đối tượng giúp xác định đúng mức thuế phải nộp và tránh sai sót khi quyết toán.
Sự phát triển nhanh chóng của thương mại điện tử đã đặt ra thách thức lớn cho công tác quản lý thuế. Trước đây, nhiều giao dịch diễn ra trên mạng xã hội hoặc các nền tảng không có chức năng thanh toán tập trung khiến việc theo dõi doanh thu trở nên khó khăn. Với cơ chế mới, trách nhiệm được chia sẻ giữa người bán và tổ chức quản lý nền tảng, giúp nâng cao hiệu quả thu thuế mà vẫn giảm gánh nặng thủ tục cho hộ nhỏ.
Người kinh doanh cần nhận thức rằng thuế GTGT không phải là khoản chi phí phát sinh thêm từ phía người bán trong nhiều trường hợp, vì nó được tính trên doanh thu và thường được người mua chịu gián tiếp thông qua giá bán. Tuy nhiên, việc xác định đúng tỷ lệ và phương pháp tính thuế là yếu tố then chốt để tránh bị truy thu hoặc xử phạt sau này.
Cơ sở pháp lý chính điều chỉnh thuế GTGT trên nền tảng trực tuyến
Hệ thống văn bản pháp luật liên quan đến thuế GTGT đối với hoạt động bán hàng qua nền tảng trực tuyến bao gồm nhiều luật, nghị định và thông tư hướng dẫn. Luật Thuế giá trị gia tăng số 48/2024/QH15 quy định các nguyên tắc chung về đối tượng chịu thuế, thuế suất và phương pháp tính thuế. Luật này làm rõ trách nhiệm của nhà cung cấp trong và ngoài nước khi cung cấp hàng hóa, dịch vụ qua kênh thương mại điện tử.
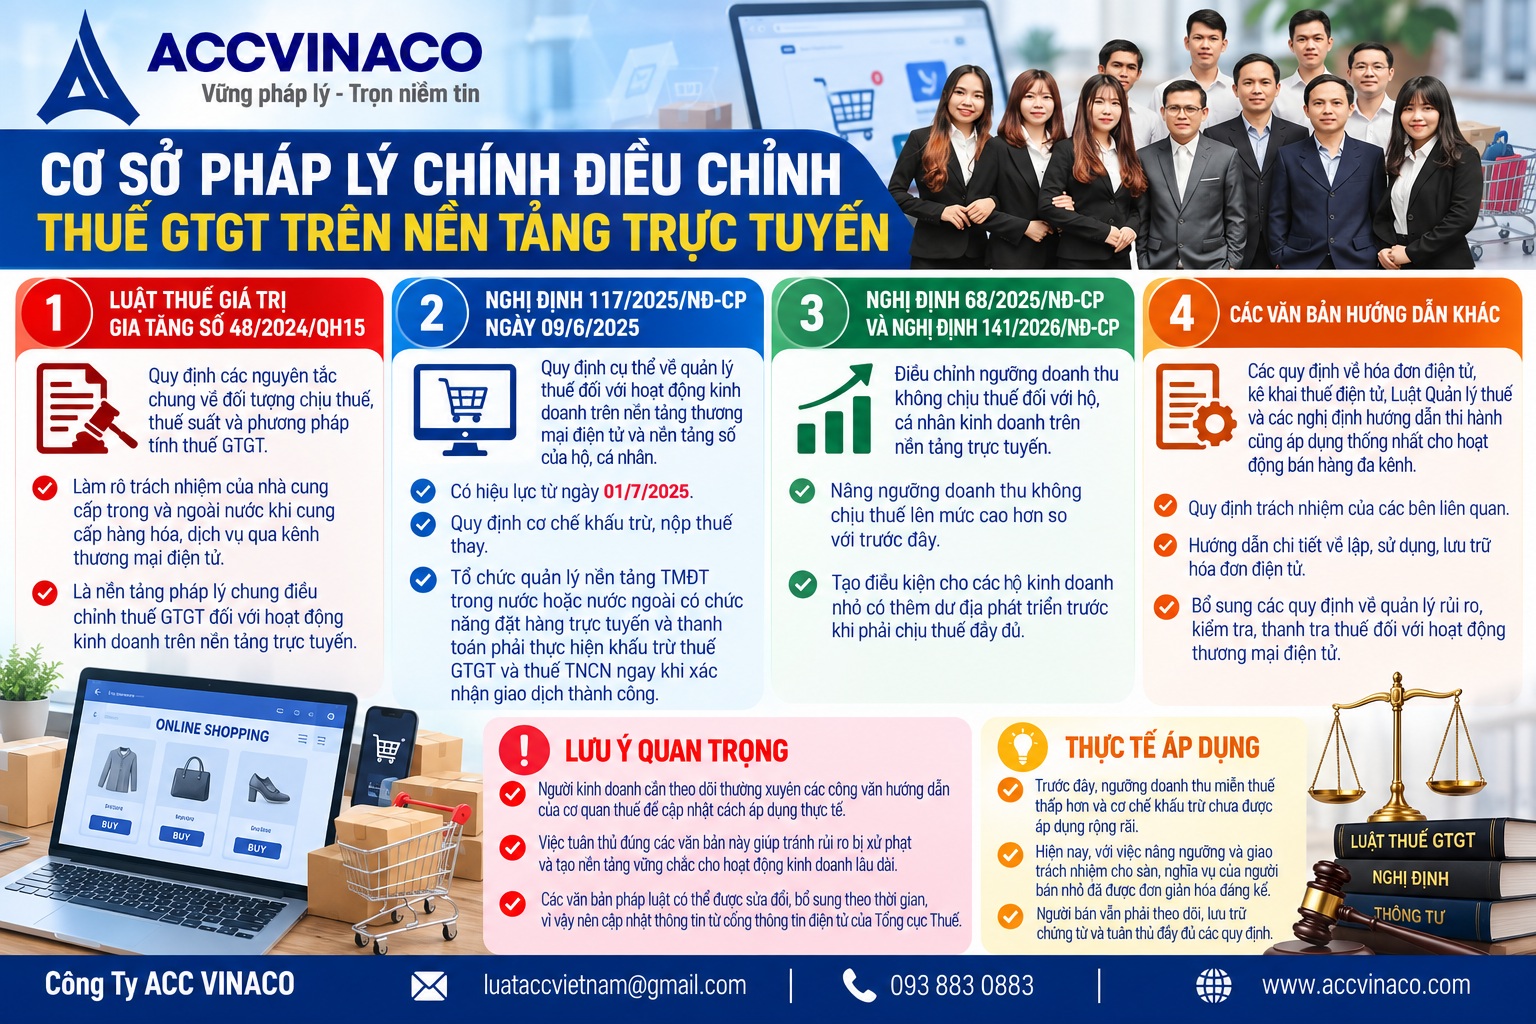
Nghị định 117/2025/NĐ-CP ngày 09/6/2025 của Chính phủ quy định cụ thể về quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử và nền tảng số của hộ, cá nhân. Nghị định này có hiệu lực từ ngày 01/7/2025 và là văn bản quan trọng nhất hiện nay về cơ chế khấu trừ, nộp thuế thay. Theo đó, tổ chức quản lý nền tảng thương mại điện tử trong nước hoặc nước ngoài có chức năng đặt hàng trực tuyến và thanh toán phải thực hiện khấu trừ thuế GTGT và thuế thu nhập cá nhân ngay khi xác nhận giao dịch thành công.
Các nghị định khác như Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP điều chỉnh ngưỡng doanh thu không chịu thuế đối với hộ, cá nhân kinh doanh. Ngưỡng này được nâng lên mức cao hơn so với trước đây, tạo điều kiện cho các hộ nhỏ có thêm dư địa phát triển trước khi phải chịu thuế đầy đủ. Ngoài ra, các văn bản hướng dẫn về hóa đơn điện tử và kê khai thuế điện tử cũng áp dụng thống nhất cho hoạt động bán hàng đa kênh.
Người kinh doanh cần theo dõi thường xuyên các công văn hướng dẫn của cơ quan thuế để cập nhật cách áp dụng thực tế. Việc tuân thủ đúng các văn bản này không chỉ giúp tránh rủi ro bị xử phạt mà còn tạo nền tảng vững chắc cho hoạt động kinh doanh lâu dài.
Ngoài các văn bản nêu trên, Luật Quản lý thuế và các nghị định hướng dẫn thi hành cũng đóng vai trò quan trọng trong việc xác định trách nhiệm của các bên tham gia. Việc kết hợp giữa Luật Thuế GTGT mới và Nghị định 117/2025/NĐ-CP đã tạo ra khung pháp lý đồng bộ hơn cho hoạt động thương mại điện tử. Người bán nên lưu ý rằng các văn bản này có thể được sửa đổi, bổ sung theo thời gian, vì vậy việc cập nhật thông tin từ cổng thông tin điện tử của Tổng cục Thuế là rất cần thiết.
Trong thực tế, nhiều hộ kinh doanh còn nhầm lẫn giữa các văn bản cũ và mới. Ví dụ, trước đây ngưỡng doanh thu miễn thuế thấp hơn và cơ chế khấu trừ chưa được áp dụng rộng rãi. Hiện nay, với việc nâng ngưỡng và giao trách nhiệm cho sàn, nghĩa vụ của người bán nhỏ đã được đơn giản hóa đáng kể. Tuy nhiên, sự đơn giản hóa này không có nghĩa là người bán được miễn hoàn toàn trách nhiệm theo dõi và lưu trữ chứng từ.
Đối tượng chịu thuế GTGT khi bán hàng qua nền tảng trực tuyến
Đối tượng chịu thuế GTGT bao gồm hầu hết hàng hóa và dịch vụ được cung cấp qua nền tảng trực tuyến, trừ những trường hợp thuộc diện không chịu thuế theo quy định của Luật Thuế GTGT. Hàng hóa vật chất như quần áo, đồ gia dụng, thực phẩm, mỹ phẩm khi bán qua sàn đều thuộc diện chịu thuế. Dịch vụ như tư vấn trực tuyến, thiết kế, đào tạo, quảng cáo, môi giới cũng chịu thuế tương ứng.
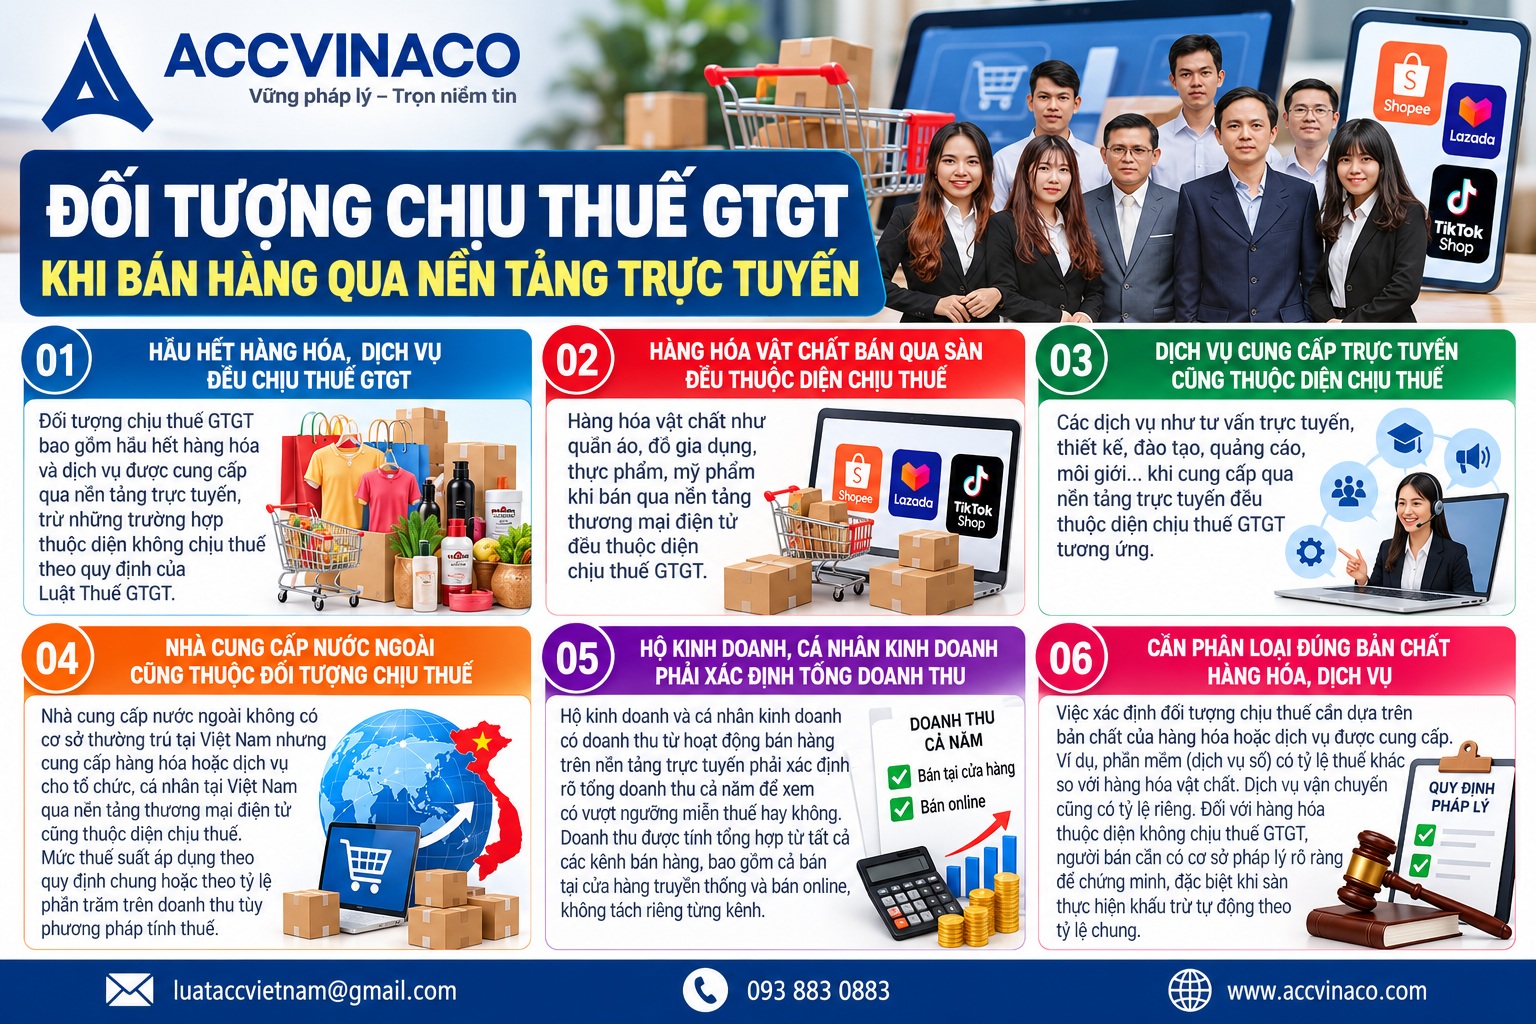
Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam nhưng cung cấp hàng hóa hoặc dịch vụ cho tổ chức, cá nhân tại Việt Nam qua nền tảng thương mại điện tử cũng thuộc diện chịu thuế. Trong trường hợp này, mức thuế suất thường áp dụng theo quy định chung hoặc theo tỷ lệ phần trăm trên doanh thu tùy phương pháp tính thuế.
Hộ kinh doanh và cá nhân kinh doanh có doanh thu từ hoạt động bán hàng trên nền tảng trực tuyến phải xác định rõ tổng doanh thu cả năm để xem có vượt ngưỡng miễn thuế hay không. Doanh thu được tính tổng hợp từ tất cả các kênh bán hàng, bao gồm cả bán tại cửa hàng truyền thống và bán online, không tách riêng từng kênh.
Việc xác định đối tượng chịu thuế cần dựa trên bản chất của hàng hóa hoặc dịch vụ được cung cấp. Ví dụ, nếu người bán cung cấp phần mềm dưới dạng dịch vụ số, tỷ lệ thuế có thể khác so với bán hàng hóa vật chất. Tương tự, dịch vụ vận chuyển gắn liền với việc giao hàng cũng có tỷ lệ riêng. Người bán nên phân loại rõ từng giao dịch để áp dụng đúng tỷ lệ khấu trừ.
Đối với các trường hợp hàng hóa thuộc diện không chịu thuế GTGT theo quy định của Luật, người bán cần có cơ sở pháp lý rõ ràng để chứng minh. Việc này đặc biệt quan trọng khi sàn thực hiện khấu trừ tự động theo tỷ lệ chung. Nếu phát hiện sai sót, người bán có thể yêu cầu điều chỉnh hoặc hoàn thuế theo thủ tục quy định.
Tỷ lệ thuế GTGT áp dụng đối với hàng hóa và dịch vụ trên nền tảng
Đối với hộ, cá nhân kinh doanh trên nền tảng có chức năng thanh toán, số thuế GTGT được khấu trừ theo tỷ lệ phần trăm trên doanh thu của từng giao dịch. Cụ thể, tỷ lệ áp dụng như sau: hàng hóa là 1%, dịch vụ là 5%, vận tải và dịch vụ gắn với hàng hóa là 3%. Đây là tỷ lệ dùng để tính số thuế phải khấu trừ ngay tại thời điểm giao dịch thành công.
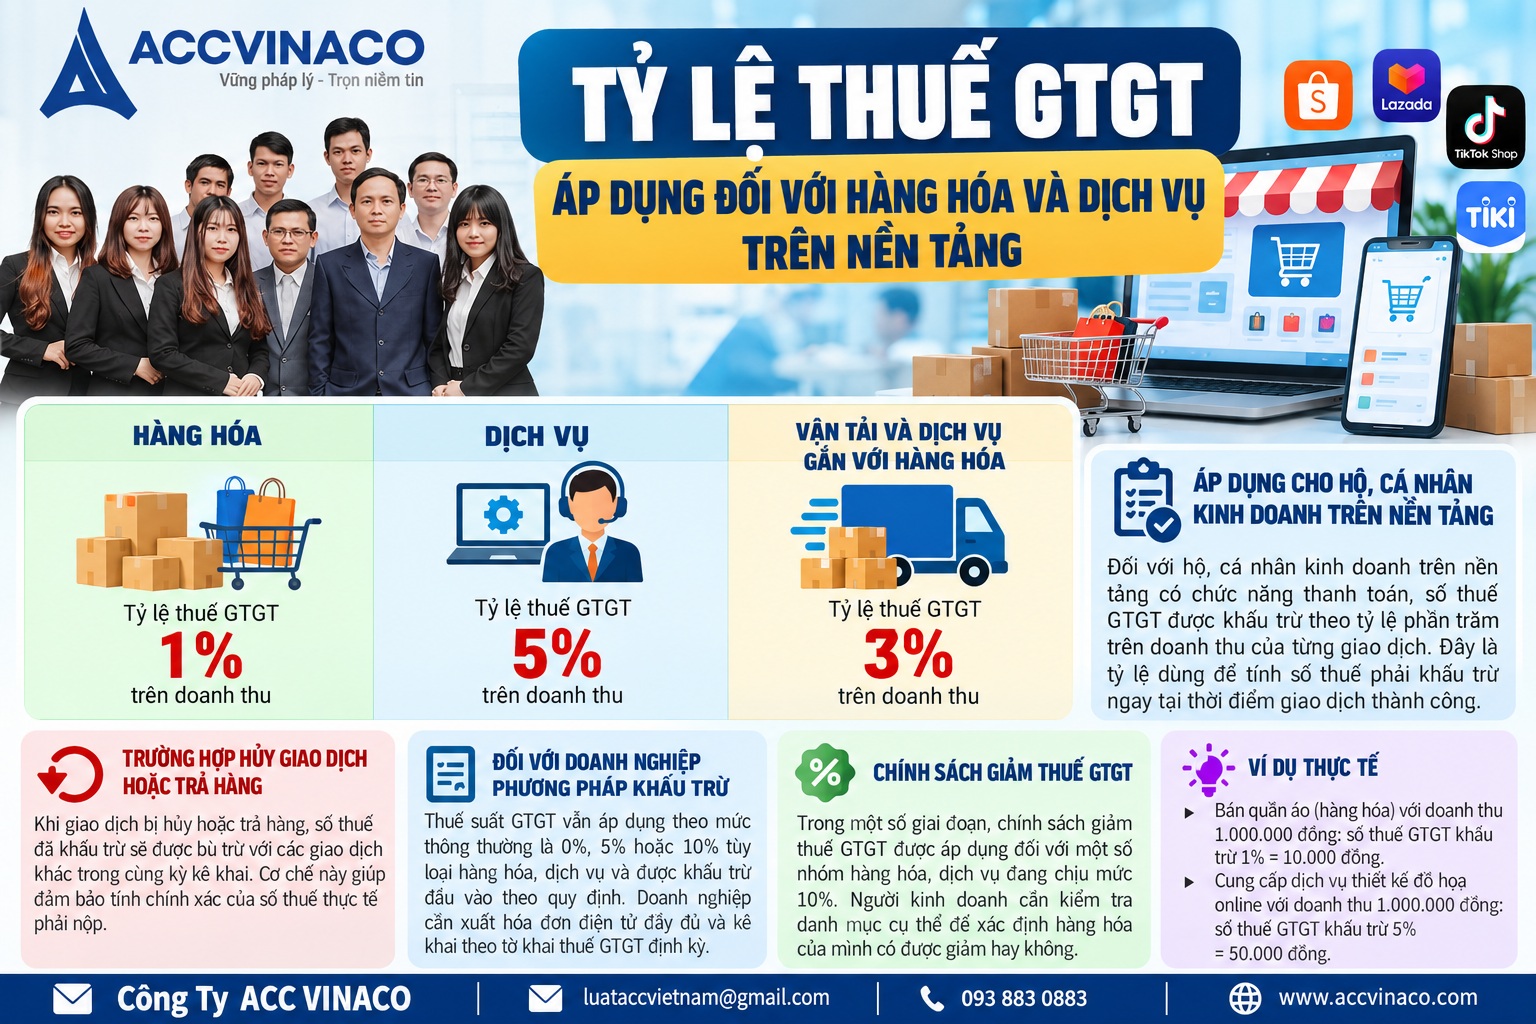
Khi giao dịch bị hủy hoặc trả hàng, số thuế đã khấu trừ sẽ được bù trừ với các giao dịch khác trong cùng kỳ kê khai. Cơ chế này giúp đảm bảo tính chính xác của số thuế thực tế phải nộp. Đối với doanh nghiệp nộp thuế theo phương pháp khấu trừ, thuế suất GTGT vẫn áp dụng theo mức thông thường là 0%, 5% hoặc 10% tùy loại hàng hóa, dịch vụ, và được khấu trừ đầu vào theo quy định.
Trong một số giai đoạn, chính sách giảm thuế GTGT được áp dụng đối với một số nhóm hàng hóa, dịch vụ đang chịu mức 10%. Người kinh doanh cần kiểm tra danh mục cụ thể để xác định hàng hóa của mình có được giảm hay không. Việc áp dụng đúng tỷ lệ giúp tối ưu nghĩa vụ thuế và tránh phát sinh chênh lệch khi cơ quan thuế kiểm tra.
Để hiểu rõ hơn, hãy xem xét ví dụ thực tế. Giả sử một hộ kinh doanh bán quần áo trên sàn thương mại điện tử, doanh thu một đơn hàng là 1.000.000 đồng. Số thuế GTGT được khấu trừ là 1% tương đương 10.000 đồng. Nếu cùng hộ đó cung cấp dịch vụ thiết kế đồ họa online với doanh thu 1.000.000 đồng, số thuế GTGT khấu trừ sẽ là 5% tương đương 50.000 đồng. Sự khác biệt này đòi hỏi người bán phải phân loại chính xác từng loại giao dịch.
Đối với doanh nghiệp nộp thuế theo phương pháp khấu trừ, việc tính thuế phức tạp hơn vì phải theo dõi thuế đầu vào và đầu ra. Doanh nghiệp cần xuất hóa đơn điện tử đầy đủ và kê khai theo tờ khai thuế GTGT định kỳ. Trong trường hợp doanh nghiệp vừa bán trên sàn vừa bán trực tiếp, cần tách bạch doanh thu để áp dụng đúng phương pháp.
Trách nhiệm của tổ chức quản lý nền tảng thương mại điện tử
Tổ chức quản lý nền tảng thương mại điện tử, bao gồm cả chủ sở hữu trực tiếp hoặc người được ủy quyền, có trách nhiệm khấu trừ, khai thay và nộp thay thuế GTGT cho hộ, cá nhân kinh doanh trên nền tảng của mình. Trách nhiệm này áp dụng đối với các giao dịch phát sinh doanh thu trong nước. Thời điểm khấu trừ là ngay khi xác nhận giao dịch thành công và chấp nhận thanh toán.
Sàn phải kê khai số thuế đã khấu trừ theo tháng và nộp đúng hạn. Ngoài việc khấu trừ thuế, các tổ chức này còn có nghĩa vụ cung cấp thông tin về người bán theo quy định trước đây và tiếp tục thực hiện các nghĩa vụ báo cáo liên quan. Việc thực hiện đúng trách nhiệm giúp giảm gánh nặng hành chính cho người bán nhỏ lẻ và tăng hiệu quả quản lý thuế của nhà nước.
Đối với nền tảng không có chức năng đặt hàng và thanh toán trực tuyến, hộ và cá nhân kinh doanh phải tự kê khai, tính thuế và nộp thuế theo quy định chung. Trong trường hợp này, người bán cần theo dõi doanh thu chặt chẽ và lập hóa đơn điện tử đầy đủ nếu thuộc đối tượng phải sử dụng.
Trách nhiệm của sàn không chỉ dừng lại ở việc khấu trừ và nộp thuế mà còn bao gồm việc cung cấp dữ liệu chính xác cho cơ quan thuế. Các sàn lớn như Shopee, Lazada, Tiki đã phải đầu tư hệ thống công nghệ để tự động hóa quy trình này. Đối với các nền tảng nhỏ hơn hoặc nền tảng nước ngoài, việc tuân thủ có thể phức tạp hơn và đòi hỏi sự phối hợp chặt chẽ với cơ quan quản lý thuế Việt Nam.
Người bán nên kiểm tra thường xuyên bảng kê thuế đã được sàn khấu trừ trên tài khoản bán hàng của mình. Nếu phát hiện sai sót về tỷ lệ áp dụng hoặc số tiền, cần liên hệ ngay với bộ phận hỗ trợ của sàn để điều chỉnh trước khi kỳ kê khai kết thúc.
Nghĩa vụ của hộ kinh doanh và cá nhân bán hàng online
Hộ kinh doanh và cá nhân bán hàng trên sàn có chức năng thanh toán sẽ được sàn khấu trừ thuế thay. Họ không phải tự kê khai thuế GTGT và thuế thu nhập cá nhân đối với phần doanh thu đã được khấu trừ. Tuy nhiên, họ vẫn cần theo dõi tổng doanh thu cả năm để xác định có vượt ngưỡng miễn thuế hay không. Nếu tổng doanh thu dưới ngưỡng quy định, họ có thể được hoàn lại số thuế đã khấu trừ trong một số trường hợp cụ thể.
Khi vừa bán hàng trên sàn vừa kinh doanh tại địa điểm cố định, doanh thu được tính tổng hợp. Phần doanh thu trên sàn đã được khấu trừ sẽ không phải kê khai lại, còn phần doanh thu ngoài sàn thì phải tự thực hiện nghĩa vụ. Việc phân biệt rõ nguồn doanh thu giúp tránh trùng lặp hoặc bỏ sót khi quyết toán cuối năm.
Người bán cần lưu giữ đầy đủ chứng từ liên quan đến giao dịch trên nền tảng, bao gồm thông tin đơn hàng, hóa đơn và biên lai thanh toán. Những tài liệu này là cơ sở để đối chiếu khi cần thiết và hỗ trợ việc hoàn thuế nếu đủ điều kiện.
Nghĩa vụ của hộ kinh doanh không chỉ giới hạn ở việc theo dõi doanh thu mà còn bao gồm việc cập nhật thông tin đăng ký thuế khi có thay đổi. Ví dụ, nếu hộ chuyển từ bán hàng cá nhân sang thành lập doanh nghiệp, cần thực hiện thủ tục thay đổi phương pháp tính thuế cho phù hợp. Việc chậm trễ trong cập nhật thông tin có thể dẫn đến việc áp dụng sai tỷ lệ hoặc phương pháp tính thuế.
Trong trường hợp hộ kinh doanh có nhiều thành viên hoặc sử dụng nhiều tài khoản bán hàng trên cùng một sàn, cần lưu ý quy định về việc xác định chủ thể nộp thuế. Cơ quan thuế thường dựa trên thông tin đăng ký tài khoản và mã số thuế để xác định đối tượng chịu trách nhiệm.
Cách xác định doanh thu và giá tính thuế GTGT
Doanh thu tính thuế là toàn bộ số tiền thu được từ việc bán hàng hóa, cung cấp dịch vụ trên nền tảng, không bao gồm các khoản giảm giá, chiết khấu thương mại được ghi rõ trên hóa đơn hoặc chứng từ. Giá tính thuế GTGT đối với hàng hóa, dịch vụ do cơ sở kinh doanh bán ra là giá chưa có thuế GTGT. Trường hợp hàng hóa chịu thuế tiêu thụ đặc biệt, giá tính thuế GTGT bao gồm cả thuế tiêu thụ đặc biệt.
Đối với hoạt động đại lý, môi giới hưởng hoa hồng, giá tính thuế là khoản hoa hồng thu được chưa bao gồm thuế GTGT. Một số trường hợp hoa hồng từ đại lý bán đúng giá thuộc đối tượng không chịu thuế hoặc áp dụng thuế suất 0% theo quy định riêng. Người kinh doanh cần phân loại rõ từng loại doanh thu để áp dụng đúng.
Thời điểm xác định nghĩa vụ thuế GTGT đối với hàng hóa là thời điểm chuyển quyền sở hữu hoặc quyền sử dụng cho người mua, hoặc thời điểm lập hóa đơn. Đối với dịch vụ, thời điểm là khi hoàn thành việc cung cấp dịch vụ hoặc khi lập hóa đơn. Trên nền tảng trực tuyến, thời điểm thường gắn liền với việc xác nhận giao dịch thành công và thanh toán.
Việc xác định doanh thu chính xác đòi hỏi người bán phải loại trừ các khoản không thuộc doanh thu chịu thuế như phí vận chuyển do bên thứ ba thu hộ, hoặc các khoản hoàn trả hàng. Trong thực tế, nhiều người bán nhầm lẫn giữa doanh thu ghi nhận trên sàn và số tiền thực nhận sau khi trừ phí sàn, dẫn đến sai lệch trong theo dõi.
Để tránh sai sót, người bán nên đối chiếu định kỳ giữa báo cáo doanh thu từ sàn với sổ sách kế toán cá nhân. Nếu sử dụng phần mềm quản lý bán hàng, cần thiết lập kết nối hoặc nhập liệu thủ công để đảm bảo dữ liệu đồng nhất.
Hóa đơn điện tử và kê khai thuế trong bán hàng trực tuyến
Việc sử dụng hóa đơn điện tử là bắt buộc đối với hầu hết các trường hợp kinh doanh có doanh thu vượt ngưỡng nhất định. Khi bán hàng trên sàn, người bán cần phối hợp với sàn để đảm bảo thông tin hóa đơn được lập đúng quy định. Sàn có thể hỗ trợ hoặc yêu cầu người bán cung cấp thông tin để xuất hóa đơn thay trong một số trường hợp.
Kê khai thuế được thực hiện qua hệ thống điện tử của cơ quan thuế. Đối với phần doanh thu đã được sàn khấu trừ, người bán không phải kê khai lại. Đối với phần doanh thu khác, họ phải tự lập tờ khai và nộp đúng hạn. Việc kê khai đúng và đầy đủ giúp tránh bị xử phạt về hành vi chậm nộp hoặc khai sai.
Doanh nghiệp và hộ kinh doanh nên sử dụng phần mềm kế toán phù hợp để theo dõi doanh thu đa kênh, đối chiếu với dữ liệu từ sàn và lập báo cáo chính xác. Việc này đặc biệt quan trọng khi quy mô kinh doanh mở rộng và số lượng giao dịch tăng lên.
Hóa đơn điện tử không chỉ là chứng từ kế toán mà còn là cơ sở để người mua được khấu trừ thuế đầu vào nếu họ là doanh nghiệp. Vì vậy, việc xuất hóa đơn đúng và đầy đủ thông tin là trách nhiệm của người bán. Trong trường hợp sàn xuất hóa đơn thay, người bán cần kiểm tra thông tin trên hóa đơn để đảm bảo chính xác.
Đối với hộ kinh doanh chưa sử dụng hóa đơn điện tử, cần theo dõi sát ngưỡng doanh thu để kịp thời đăng ký sử dụng khi vượt mức quy định. Việc chậm đăng ký có thể dẫn đến việc bị xử phạt hành chính và buộc phải truy thu thuế.
Ngưỡng doanh thu không chịu thuế và chính sách hỗ trợ
Theo các quy định mới, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm từ mức ngưỡng trở xuống thuộc trường hợp không chịu thuế GTGT. Ngưỡng này đã được điều chỉnh tăng trong các nghị định gần đây nhằm hỗ trợ các hộ nhỏ. Khi doanh thu vượt ngưỡng, họ phải thực hiện đầy đủ nghĩa vụ thuế theo phương pháp và tỷ lệ tương ứng.
Chính sách giảm thuế GTGT trong một số giai đoạn cũng áp dụng cho một số nhóm hàng hóa, dịch vụ. Người kinh doanh cần kiểm tra danh mục cụ thể và điều kiện áp dụng để được hưởng mức giảm. Ngoài ra, các biện pháp hỗ trợ khác như gia hạn nộp thuế trong một số trường hợp đặc biệt cũng có thể được áp dụng tùy theo tình hình kinh tế.
Việc theo dõi sát các chính sách hỗ trợ giúp người bán tối ưu chi phí và duy trì hoạt động ổn định. Đặc biệt với những hộ mới bắt đầu kinh doanh online, việc nắm rõ ngưỡng miễn thuế giúp họ lập kế hoạch phát triển phù hợp.
Ngưỡng doanh thu không chịu thuế được tính trên tổng doanh thu từ tất cả các hoạt động kinh doanh trong năm dương lịch. Do đó, người bán có nhiều kênh cần cộng dồn doanh thu từ sàn, từ bán trực tiếp và từ các nền tảng khác. Việc tách riêng từng kênh để tính ngưỡng là không đúng quy định.
Khi doanh thu vượt ngưỡng trong năm, nghĩa vụ thuế phát sinh từ thời điểm vượt ngưỡng trở đi. Người bán cần chủ động kê khai và nộp thuế cho phần doanh thu vượt, đồng thời chuẩn bị cho việc quyết toán cuối năm.
Trường hợp nhà cung cấp nước ngoài và nền tảng nước ngoài
Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam nhưng cung cấp hàng hóa, dịch vụ cho khách hàng tại Việt Nam qua nền tảng thương mại điện tử phải chịu thuế GTGT. Trong nhiều trường hợp, họ kê khai và nộp thuế theo tỷ lệ phần trăm trên doanh thu hoặc theo phương pháp khấu trừ tùy điều kiện. Nền tảng nước ngoài có chức năng thanh toán tại Việt Nam cũng có trách nhiệm khấu trừ và nộp thuế thay cho hộ, cá nhân kinh doanh trên nền tảng đó.
Cá nhân không cư trú bán hàng trên nền tảng không có chức năng thanh toán phải tự khai và nộp thuế theo từng lần phát sinh bằng phương thức điện tử. Việc đăng ký thuế và cấp mã số thuế được thực hiện theo quy định riêng đối với nhà cung cấp nước ngoài. Những quy định này nhằm đảm bảo mọi doanh thu phát sinh tại Việt Nam đều được quản lý và thu thuế đúng quy định.
Đối với nhà cung cấp nước ngoài, việc tuân thủ quy định thuế Việt Nam đòi hỏi sự hiểu biết về hệ thống pháp luật địa phương và thường cần sự hỗ trợ của đại lý thuế hoặc đơn vị tư vấn chuyên nghiệp. Nhiều nền tảng quốc tế đã thiết lập cơ chế tự động khấu trừ để tuân thủ quy định của các quốc gia, bao gồm Việt Nam.
Người bán Việt Nam khi bán hàng cho khách hàng nước ngoài qua nền tảng cũng cần lưu ý các quy định về thuế xuất khẩu và thuế GTGT đối với hàng hóa xuất khẩu. Trong một số trường hợp, hàng hóa xuất khẩu thuộc diện thuế suất 0% nếu đáp ứng đủ điều kiện về chứng từ.
Rủi ro thường gặp và cách phòng tránh khi bán hàng trực tuyến
Một trong những rủi ro phổ biến là không theo dõi tổng doanh thu đa kênh dẫn đến vượt ngưỡng mà không biết. Rủi ro khác là áp dụng sai tỷ lệ thuế giữa hàng hóa và dịch vụ, hoặc không lưu giữ chứng từ đầy đủ khi cần đối chiếu. Ngoài ra, việc chậm kê khai hoặc nộp thuế có thể dẫn đến tiền chậm nộp và xử phạt hành chính.
Để phòng tránh, người bán nên thiết lập hệ thống theo dõi doanh thu hàng ngày, phân loại rõ từng loại hàng hóa dịch vụ, và sử dụng hóa đơn điện tử đầy đủ. Việc hợp tác với đơn vị tư vấn kế toán thuế chuyên nghiệp giúp giảm thiểu sai sót và đảm bảo tuân thủ đúng quy định. Đặc biệt khi quy mô kinh doanh tăng lên, việc có sự hỗ trợ chuyên môn trở nên cần thiết.
Rủi ro về hóa đơn giả hoặc hóa đơn không hợp lệ cũng cần được chú ý. Người bán nên chỉ sử dụng hóa đơn điện tử từ hệ thống được cơ quan thuế chấp thuận và kiểm tra tính hợp lệ của hóa đơn đầu vào nếu có. Việc sử dụng hóa đơn không hợp lệ có thể dẫn đến việc không được khấu trừ thuế và bị xử phạt.
Ngoài ra, rủi ro về bảo mật thông tin tài khoản bán hàng cũng gián tiếp ảnh hưởng đến nghĩa vụ thuế. Nếu tài khoản bị chiếm đoạt và phát sinh giao dịch giả, người bán vẫn có thể phải giải trình với cơ quan thuế về doanh thu bất thường. Do đó, việc bảo mật tài khoản và theo dõi giao dịch thường xuyên là rất quan trọng.
Vai trò của dịch vụ kế toán thuế chuyên nghiệp trong tuân thủ quy định
Trong bối cảnh quy định thuế đối với hoạt động trên nền tảng trực tuyến ngày càng chi tiết và thay đổi thường xuyên, nhiều hộ kinh doanh và doanh nghiệp nhỏ lựa chọn dịch vụ kế toán thuế trọn gói để đảm bảo thực hiện đúng nghĩa vụ. Các công ty chuyên về kế toán thuế hỗ trợ từ việc đăng ký thuế, lập hóa đơn điện tử, theo dõi doanh thu đa kênh đến kê khai và quyết toán thuế cuối năm.
Công ty ACC VINACO với kinh nghiệm trong lĩnh vực kế toán và tư vấn thuế cung cấp các giải pháp phù hợp cho hộ kinh doanh và doanh nghiệp bán hàng qua nền tảng trực tuyến. Dịch vụ bao gồm hỗ trợ xác định tỷ lệ thuế đúng, đối chiếu dữ liệu với sàn thương mại điện tử, lập tờ khai và tư vấn các chính sách ưu đãi hiện hành. Việc sử dụng dịch vụ chuyên nghiệp giúp người bán tập trung vào hoạt động kinh doanh chính mà vẫn đảm bảo tuân thủ pháp luật.
Ngoài ra, các đơn vị này còn hỗ trợ xử lý các tình huống phát sinh như hoàn thuế, giải trình khi cơ quan thuế kiểm tra, và cập nhật kịp thời các quy định mới. Đây là giải pháp hiệu quả cho những ai muốn giảm rủi ro và tối ưu chi phí quản lý thuế.
Dịch vụ kế toán thuế không chỉ dừng lại ở việc kê khai mà còn bao gồm tư vấn chiến lược thuế dài hạn. Ví dụ, khi hộ kinh doanh có ý định mở rộng quy mô hoặc chuyển đổi thành doanh nghiệp, đơn vị tư vấn sẽ hỗ trợ lập kế hoạch chuyển đổi phương pháp tính thuế một cách tối ưu. Việc này giúp tránh gián đoạn hoạt động và giảm thiểu chi phí phát sinh không cần thiết.
Đối với doanh nghiệp lớn hơn, dịch vụ có thể bao gồm kiểm toán nội bộ về thuế, đánh giá rủi ro tuân thủ và đào tạo nhân viên về quy định mới. Sự chuyên nghiệp trong quản lý thuế góp phần nâng cao uy tín của doanh nghiệp trước đối tác và cơ quan quản lý.
Hướng dẫn thực hiện nghĩa vụ thuế từng bước cho người bán mới
Người bán mới bắt đầu trên nền tảng trực tuyến nên thực hiện các bước cơ bản sau. Trước hết, xác định rõ hình thức kinh doanh là hộ cá thể hay doanh nghiệp để áp dụng đúng phương pháp tính thuế. Tiếp theo, theo dõi doanh thu từ tất cả các kênh và xác định xem có thuộc diện được sàn khấu trừ thuế hay không.
Khi có giao dịch phát sinh, lưu giữ chứng từ điện tử đầy đủ. Định kỳ kiểm tra số thuế đã được sàn khấu trừ và đối chiếu với dữ liệu cá nhân. Cuối năm, tổng hợp doanh thu để xác định nghĩa vụ quyết toán nếu cần. Nếu doanh thu dưới ngưỡng, chuẩn bị hồ sơ để đề nghị hoàn thuế trong trường hợp đủ điều kiện.
Việc thực hiện đúng các bước này ngay từ đầu giúp tránh phát sinh nợ thuế và tạo thói quen quản lý tài chính tốt. Người bán có thể tham khảo các hướng dẫn chi tiết trên cổng thông tin của cơ quan thuế hoặc tư vấn trực tiếp với chuyên viên để được hỗ trợ cụ thể.
Bước tiếp theo là đăng ký mã số thuế nếu chưa có. Đối với cá nhân bán hàng online, mã số thuế cá nhân hoặc mã số thuế hộ kinh doanh là bắt buộc để sàn thực hiện khấu trừ đúng. Việc đăng ký có thể thực hiện trực tuyến qua cổng dịch vụ công hoặc tại cơ quan thuế địa phương.
Sau khi có mã số thuế, người bán nên thiết lập hệ thống theo dõi doanh thu đơn giản bằng bảng tính hoặc phần mềm miễn phí. Việc ghi chép hàng ngày giúp kiểm soát tốt hơn và chuẩn bị sẵn sàng cho việc đối chiếu cuối tháng hoặc cuối năm.
Khi quy mô tăng lên, nên cân nhắc sử dụng phần mềm kế toán chuyên dụng có tính năng kết nối với các sàn thương mại điện tử. Điều này giúp tự động hóa việc nhập liệu và giảm thiểu sai sót do nhập liệu thủ công.
Tác động của quy định mới đến thị trường thương mại điện tử
Các quy định về khấu trừ và nộp thuế thay đã góp phần minh bạch hóa doanh thu trên các nền tảng trực tuyến. Người bán nhỏ lẻ được giảm bớt thủ tục hành chính, trong khi nhà nước tăng cường được khả năng thu thuế. Sàn thương mại điện tử phải đầu tư hệ thống công nghệ để thực hiện khấu trừ chính xác và báo cáo kịp thời.
Về phía người tiêu dùng, việc áp dụng thuế rõ ràng giúp tạo môi trường cạnh tranh công bằng hơn giữa hàng hóa chính hãng và hàng hóa không rõ nguồn gốc. Về dài hạn, quy định này thúc đẩy sự phát triển bền vững của thương mại điện tử khi mọi thành phần tham gia đều thực hiện đúng nghĩa vụ.
Tuy nhiên, trong giai đoạn chuyển đổi, một số người bán có thể gặp khó khăn trong việc thích ứng với cơ chế mới. Việc tuyên truyền và hỗ trợ từ cơ quan thuế cũng như các đơn vị tư vấn đóng vai trò quan trọng để giảm thiểu tác động tiêu cực.
Từ góc độ kinh tế, việc thu thuế hiệu quả hơn từ thương mại điện tử góp phần tăng nguồn thu ngân sách, hỗ trợ các chính sách phát triển hạ tầng số và hỗ trợ doanh nghiệp nhỏ. Đồng thời, nó cũng khuyến khích người bán chuyên nghiệp hóa hoạt động, chuyển từ bán hàng không chính thức sang mô hình có đăng ký và quản lý rõ ràng.
Đối với các sàn thương mại điện tử, việc tuân thủ quy định mới đòi hỏi chi phí đầu tư ban đầu nhưng mang lại lợi ích dài hạn về uy tín và sự ổn định pháp lý. Nhiều sàn đã công khai thông tin về cơ chế khấu trừ thuế để người bán yên tâm và hiểu rõ quyền lợi, nghĩa vụ của mình.
Một số lưu ý quan trọng khi bán hàng đa kênh
Khi vừa bán hàng trên nhiều sàn vừa bán qua mạng xã hội hoặc website riêng, người bán cần phân loại rõ từng nguồn doanh thu. Phần doanh thu trên sàn có chức năng thanh toán đã được khấu trừ sẽ không phải kê khai lại. Phần doanh thu trên nền tảng không có chức năng thanh toán hoặc bán trực tiếp phải tự thực hiện nghĩa vụ.
Tổng doanh thu cả năm được dùng để xác định ngưỡng miễn thuế và phương pháp tính thuế. Việc ghi nhận doanh thu đầy đủ giúp tránh tình trạng khai thiếu và bị truy thu sau này. Ngoài ra, người bán nên chú ý đến các khoản phí sàn, chiết khấu và hoàn trả hàng để xác định doanh thu thực tế chính xác.
Việc bán hàng đa kênh mang lại lợi thế về tiếp cận khách hàng nhưng cũng làm tăng độ phức tạp trong quản lý thuế. Người bán nên thiết lập hệ thống phân loại doanh thu theo từng kênh ngay từ đầu để dễ dàng tổng hợp cuối năm. Nếu sử dụng nhiều tài khoản trên cùng một sàn, cần đảm bảo tất cả đều gắn với cùng một mã số thuế để tránh nhầm lẫn.
Đối với bán hàng qua mạng xã hội như Facebook, Instagram hoặc Zalo, nếu không có chức năng thanh toán tập trung của nền tảng, người bán phải tự theo dõi và kê khai. Việc này đòi hỏi kỷ luật cao hơn trong việc ghi chép từng giao dịch.
Người kinh doanh cần thường xuyên theo dõi cập nhật từ cơ quan thuế để điều chỉnh kịp thời theo các thay đổi mới. Việc chủ động tuân thủ không chỉ giúp tránh rủi ro pháp lý mà còn góp phần xây dựng môi trường kinh doanh minh bạch và lành mạnh.
Trong thời gian tới, thương mại điện tử dự kiến tiếp tục tăng trưởng mạnh. Những người bán sớm nắm vững quy định thuế và xây dựng hệ thống quản lý chuyên nghiệp sẽ có lợi thế cạnh tranh lớn. Việc đầu tư vào kiến thức pháp lý và công cụ hỗ trợ ngay từ hôm nay là bước đi cần thiết cho sự phát triển lâu dài.
Cuối cùng, hãy nhớ rằng thuế không chỉ là nghĩa vụ mà còn là sự đóng góp vào sự phát triển chung của nền kinh tế số. Khi mọi thành phần tham gia thực hiện đúng, thị trường sẽ ngày càng lành mạnh và minh bạch hơn, mang lại lợi ích cho cả người bán, người mua và toàn xã hội.
Nguồn tham khảo
1. Luật Thuế giá trị gia tăng số 48/2024/QH15.
2. Nghị định 117/2025/NĐ-CP ngày 09/6/2025 của Chính phủ quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân.
3. Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
4. Công văn hướng dẫn của Cục Thuế liên quan đến quản lý thuế kinh doanh trên nền tảng thương mại điện tử.
5. Các thông tư hướng dẫn về hóa đơn điện tử và tỷ lệ tính thuế GTGT của Bộ Tài chính.
6. Tài liệu tuyên truyền của cơ quan thuế về thuế và hóa đơn điện tử trong thương mại điện tử.

















































































































