
Thuế GTGT đầu vào được khấu trừ khi nào? Thuế giá trị gia tăng (GTGT) đầu vào là một trong những khoản thuế quan trọng nhất đối với doanh nghiệp khi tính toán nghĩa vụ thuế hàng tháng hoặc hàng quý. Việc hiểu rõ thuế GTGT đầu vào được khấu trừ khi nào không chỉ giúp doanh nghiệp tối ưu dòng tiền mà còn tránh rủi ro bị cơ quan thuế từ chối khấu trừ, truy thu thuế và phạt hành chính.
1. Thuế GTGT đầu vào là gì?
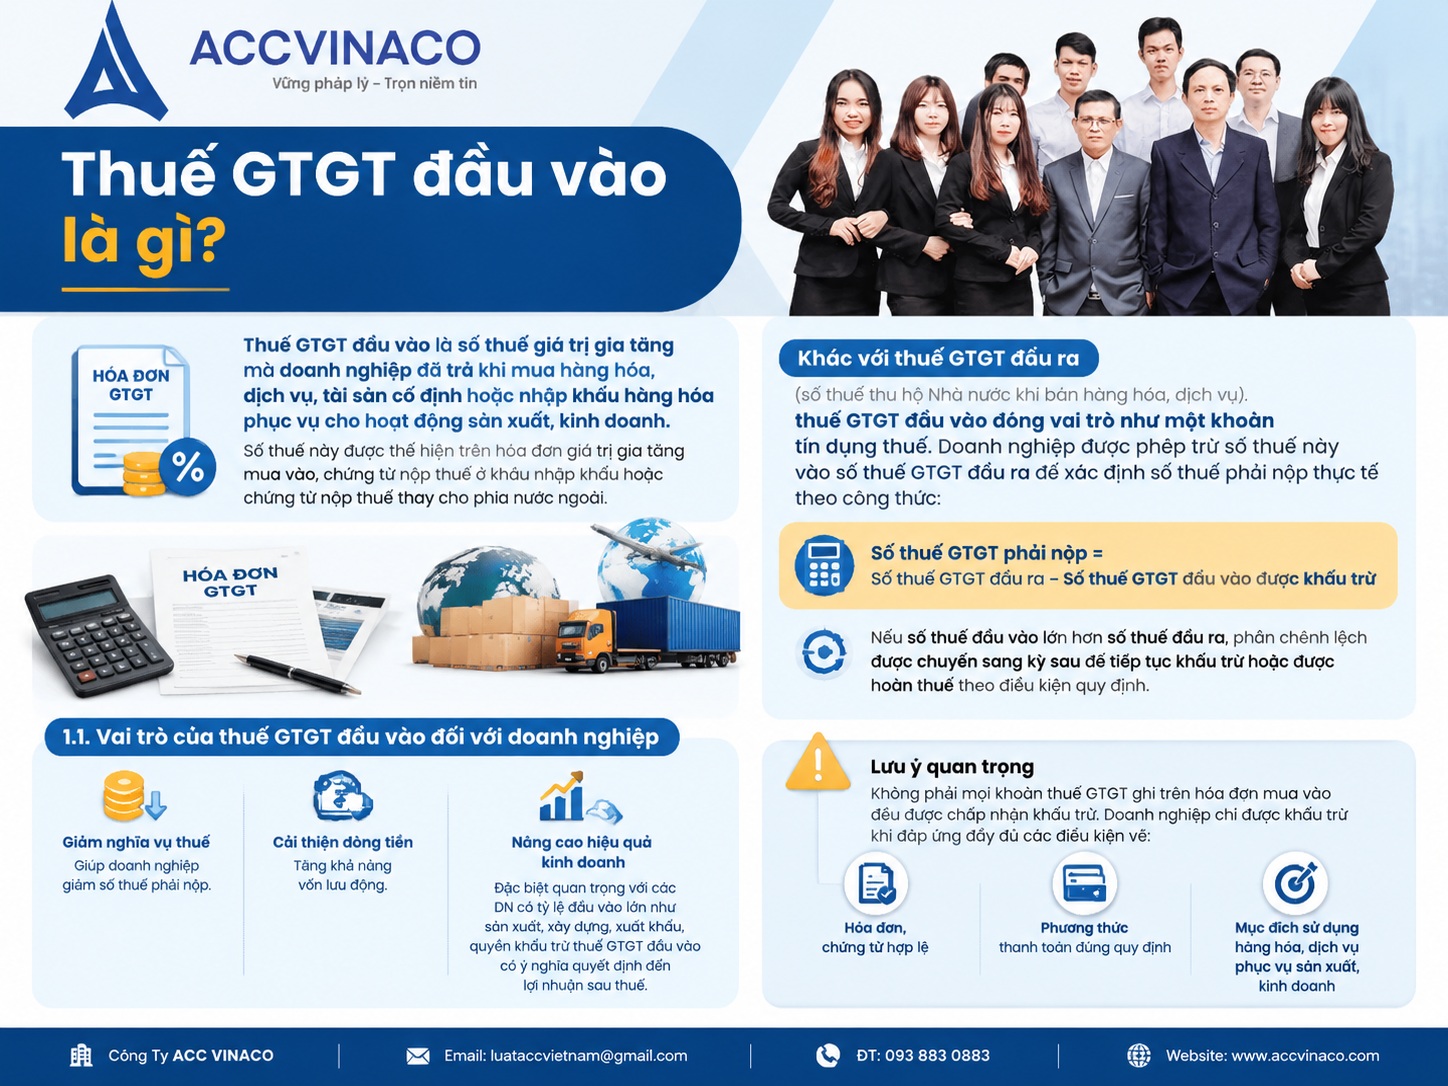
Thuế GTGT đầu vào là số thuế giá trị gia tăng mà doanh nghiệp đã trả khi mua hàng hóa, dịch vụ, tài sản cố định hoặc nhập khẩu hàng hóa phục vụ cho hoạt động sản xuất, kinh doanh. Số thuế này được thể hiện trên hóa đơn giá trị gia tăng mua vào, chứng từ nộp thuế ở khâu nhập khẩu hoặc chứng từ nộp thuế thay cho phía nước ngoài.
Khác với thuế GTGT đầu ra (số thuế thu hộ Nhà nước khi bán hàng hóa, dịch vụ), thuế GTGT đầu vào đóng vai trò như một khoản tín dụng thuế. Doanh nghiệp được phép trừ số thuế này vào số thuế GTGT đầu ra để xác định số thuế phải nộp thực tế theo công thức:
Số thuế GTGT phải nộp = Số thuế GTGT đầu ra − Số thuế GTGT đầu vào được khấu trừ
Nếu số thuế đầu vào lớn hơn số thuế đầu ra, phần chênh lệch được chuyển sang kỳ sau để tiếp tục khấu trừ hoặc được hoàn thuế theo điều kiện quy định.
1.1. Vai trò của thuế GTGT đầu vào đối với doanh nghiệp
Việc được khấu trừ thuế GTGT đầu vào giúp doanh nghiệp giảm nghĩa vụ thuế phải nộp, cải thiện dòng tiền và nâng cao hiệu quả kinh doanh. Đặc biệt đối với các doanh nghiệp có tỷ lệ đầu vào lớn như sản xuất, xây dựng, xuất khẩu, quyền khấu trừ thuế GTGT đầu vào có ý nghĩa quyết định đến lợi nhuận sau thuế.
Tuy nhiên, không phải mọi khoản thuế GTGT ghi trên hóa đơn mua vào đều được chấp nhận khấu trừ. Doanh nghiệp chỉ được khấu trừ khi đáp ứng đầy đủ các điều kiện về hóa đơn, chứng từ, phương thức thanh toán và mục đích sử dụng hàng hóa, dịch vụ.
2. Căn cứ pháp lý về khấu trừ thuế GTGT đầu vào
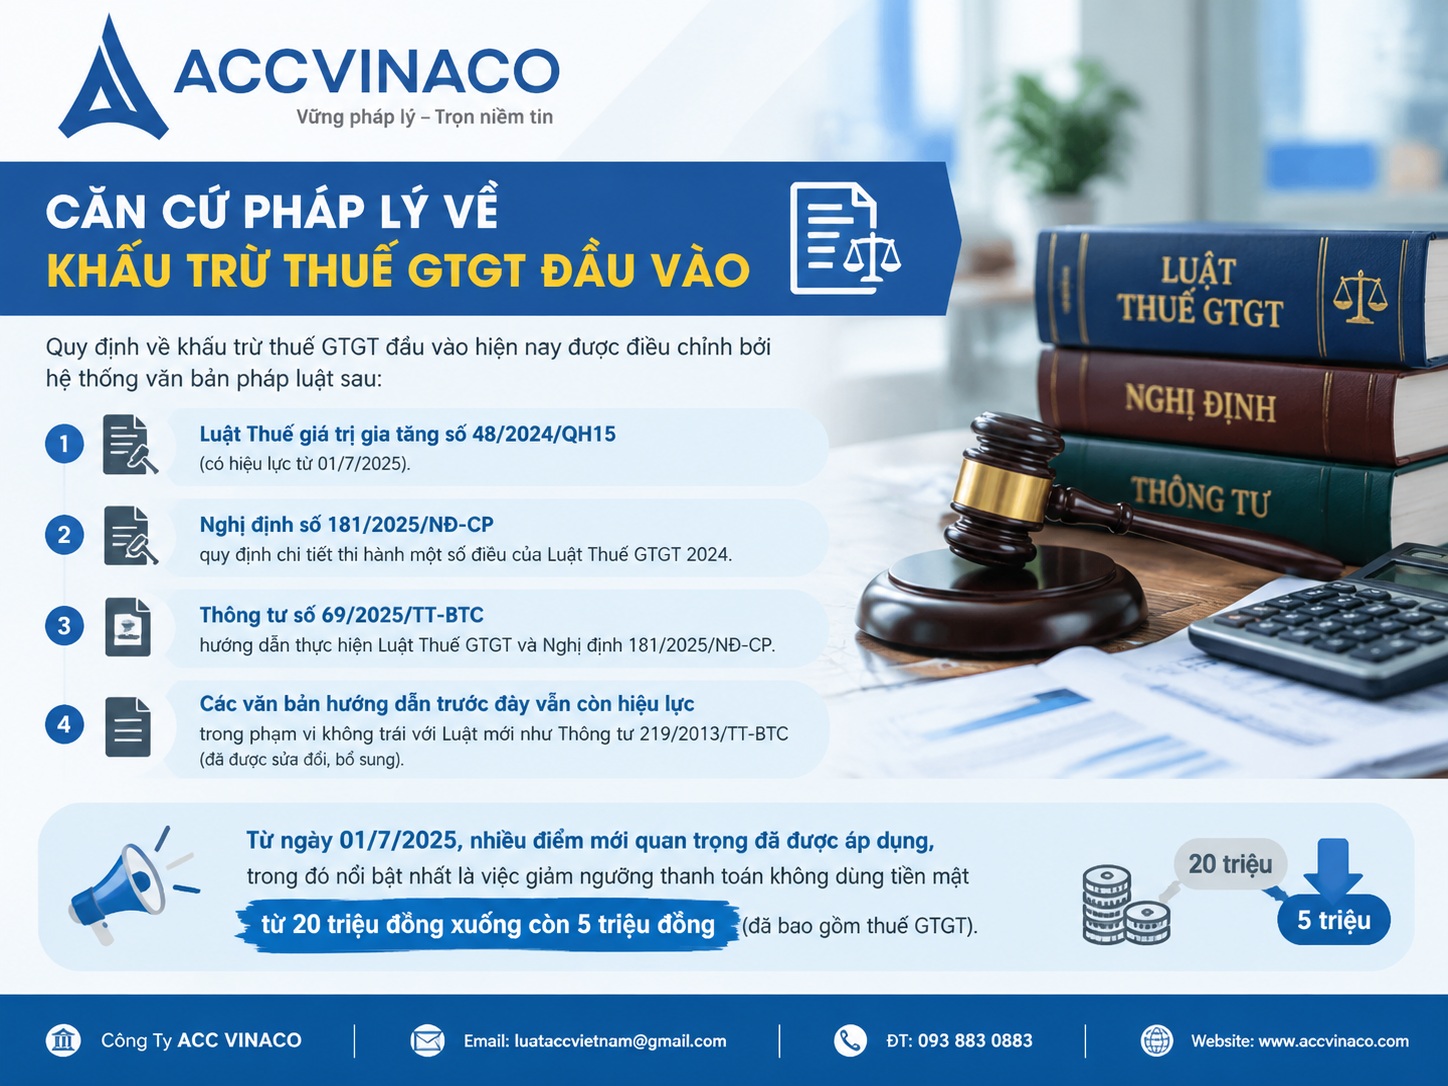
Quy định về khấu trừ thuế GTGT đầu vào hiện nay được điều chỉnh bởi hệ thống văn bản pháp luật sau:
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (có hiệu lực từ 01/7/2025).
- Nghị định số 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế GTGT 2024.
- Thông tư số 69/2025/TT-BTC hướng dẫn thực hiện Luật Thuế GTGT và Nghị định 181/2025/NĐ-CP.
- Các văn bản hướng dẫn trước đây vẫn còn hiệu lực trong phạm vi không trái với Luật mới như Thông tư 219/2013/TT-BTC (đã được sửa đổi, bổ sung).
Từ ngày 01/7/2025, nhiều điểm mới quan trọng đã được áp dụng, trong đó nổi bật nhất là việc giảm ngưỡng thanh toán không dùng tiền mặt từ 20 triệu đồng xuống còn 5 triệu đồng (đã bao gồm thuế GTGT).
3. Thuế GTGT đầu vào được khấu trừ khi nào? Nguyên tắc chung
Theo khoản 1 Điều 14 Luật Thuế giá trị gia tăng 2024, cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ được khấu trừ thuế GTGT đầu vào theo các nguyên tắc sau:
3.1. Khấu trừ toàn bộ đối với hàng hóa, dịch vụ dùng cho sản xuất kinh doanh chịu thuế
Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT được khấu trừ toàn bộ. Quy định này bao gồm cả thuế GTGT đầu vào không được bồi thường của hàng hóa, dịch vụ bị tổn thất và hàng hóa bị hao hụt tự nhiên do tính chất lý hóa trong quá trình vận chuyển.
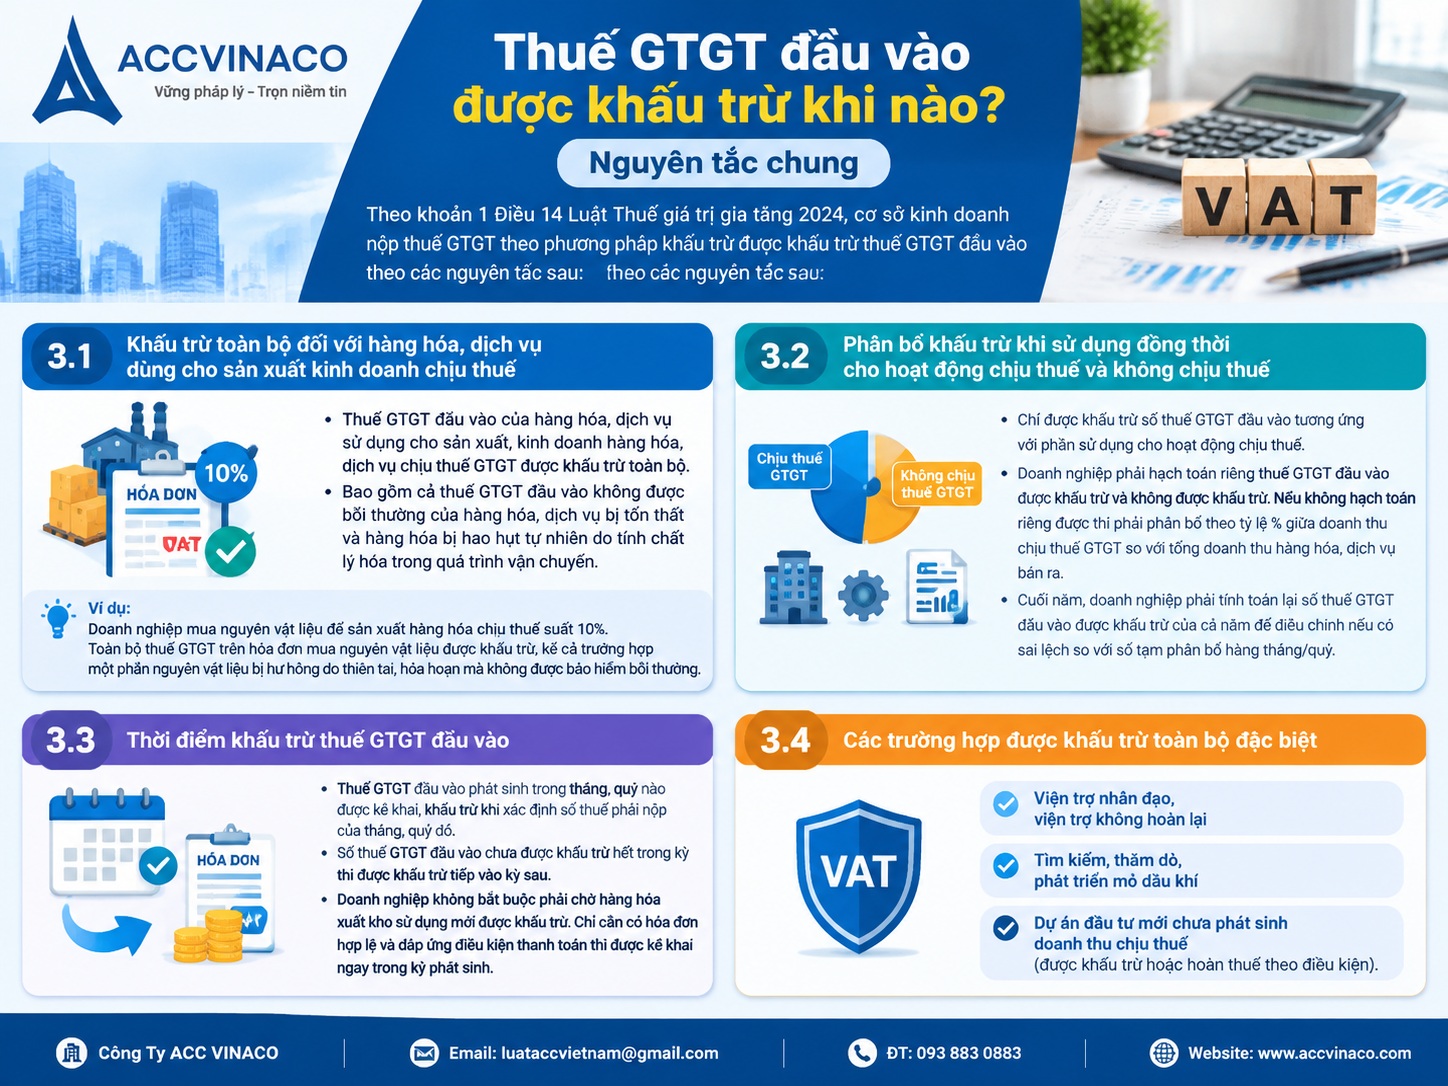
Ví dụ: Doanh nghiệp mua nguyên vật liệu để sản xuất hàng hóa chịu thuế suất 10%. Toàn bộ thuế GTGT trên hóa đơn mua nguyên vật liệu được khấu trừ, kể cả trường hợp một phần nguyên vật liệu bị hư hỏng do thiên tai, hỏa hoạn mà không được bảo hiểm bồi thường.
3.2. Phân bổ khấu trừ khi sử dụng đồng thời cho hoạt động chịu thuế và không chịu thuế
Trường hợp hàng hóa, dịch vụ (kể cả tài sản cố định) được sử dụng đồng thời cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT thì chỉ được khấu trừ số thuế GTGT đầu vào tương ứng với phần sử dụng cho hoạt động chịu thuế.
Doanh nghiệp phải hạch toán riêng thuế GTGT đầu vào được khấu trừ và không được khấu trừ. Nếu không hạch toán riêng được thì phải phân bổ theo tỷ lệ % giữa doanh thu chịu thuế GTGT so với tổng doanh thu hàng hóa, dịch vụ bán ra.
Cuối năm, doanh nghiệp phải tính toán lại số thuế GTGT đầu vào được khấu trừ của cả năm để điều chỉnh nếu có sai lệch so với số tạm phân bổ hàng tháng/quý.
3.3. Thời điểm khấu trừ thuế GTGT đầu vào
Thuế GTGT đầu vào phát sinh trong tháng, quý nào được kê khai, khấu trừ khi xác định số thuế phải nộp của tháng, quý đó. Số thuế GTGT đầu vào chưa được khấu trừ hết trong kỳ thì được khấu trừ tiếp vào kỳ sau.
Doanh nghiệp không bắt buộc phải chờ hàng hóa xuất kho sử dụng mới được khấu trừ. Chỉ cần có hóa đơn hợp lệ và đáp ứng điều kiện thanh toán thì được kê khai ngay trong kỳ phát sinh.
3.4. Các trường hợp được khấu trừ toàn bộ đặc biệt
Ngoài nguyên tắc chung, pháp luật còn quy định một số trường hợp được khấu trừ toàn bộ thuế GTGT đầu vào, bao gồm:
- Thuế GTGT đầu vào của hàng hóa, dịch vụ bán cho tổ chức, cá nhân sử dụng nguồn vốn viện trợ nhân đạo, viện trợ không hoàn lại.
- Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho hoạt động tìm kiếm, thăm dò, phát triển mỏ dầu khí.
- Thuế GTGT đầu vào của dự án đầu tư mới chưa phát sinh doanh thu chịu thuế (được khấu trừ hoặc hoàn thuế theo điều kiện).
4. Điều kiện bắt buộc để được khấu trừ thuế GTGT đầu vào từ 01/7/2025
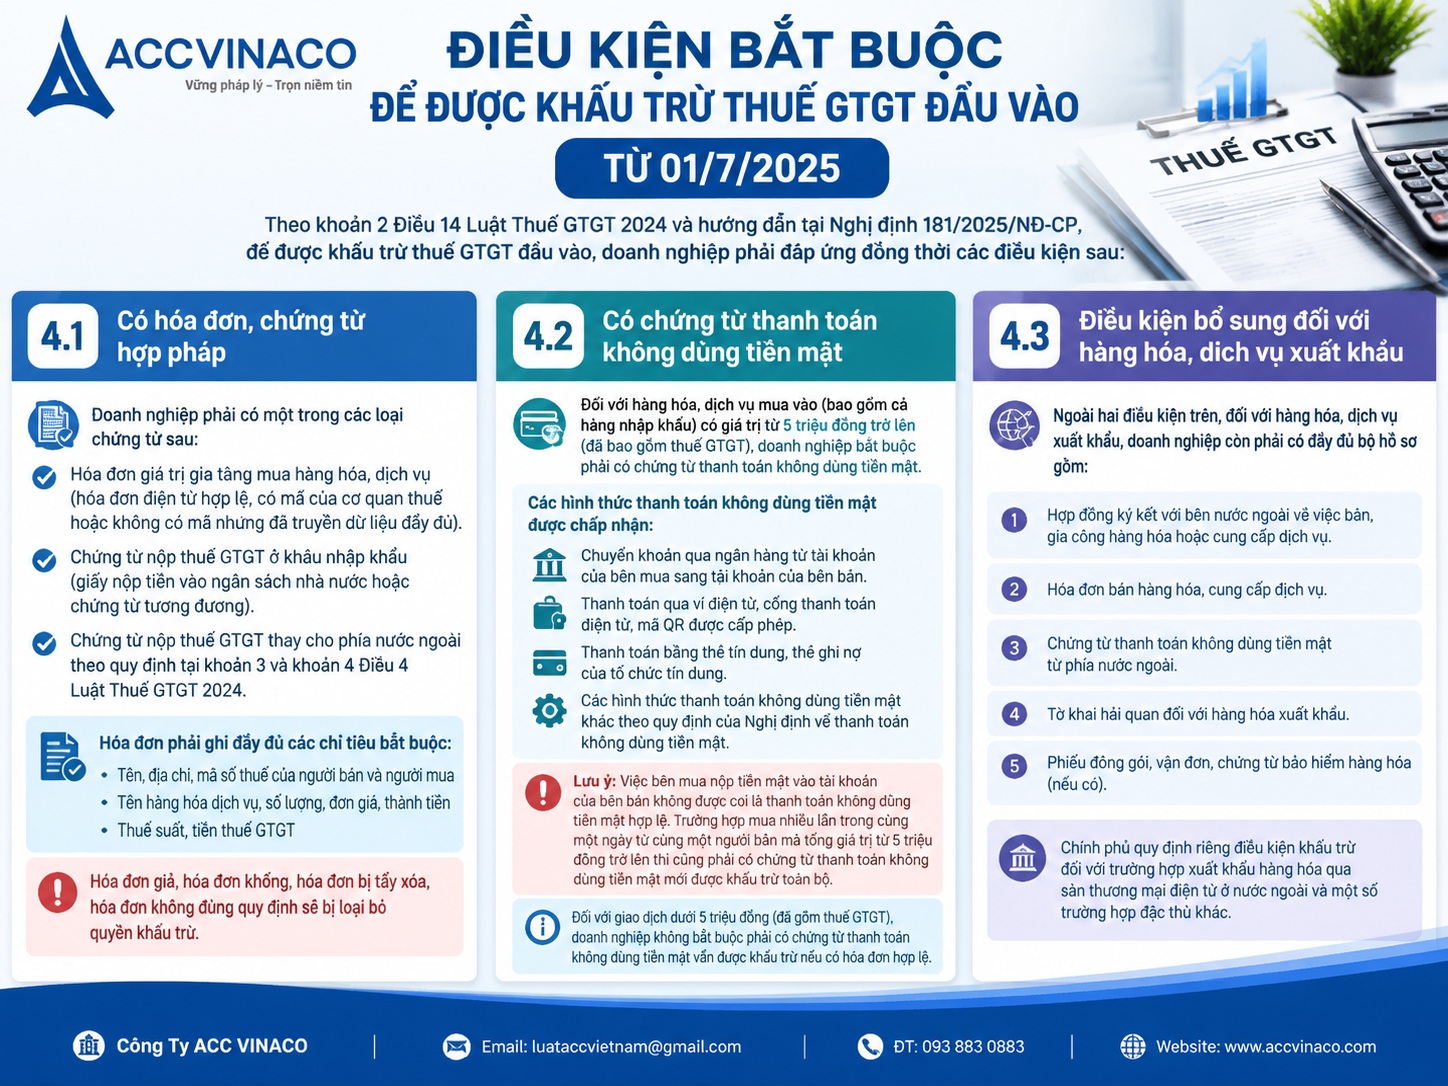
Theo khoản 2 Điều 14 Luật Thuế GTGT 2024 và hướng dẫn tại Nghị định 181/2025/NĐ-CP, để được khấu trừ thuế GTGT đầu vào, doanh nghiệp phải đáp ứng đồng thời các điều kiện sau:
4.1. Có hóa đơn, chứng từ hợp pháp
Doanh nghiệp phải có một trong các loại chứng từ sau:
- Hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ (hóa đơn điện tử hợp lệ, có mã của cơ quan thuế hoặc không có mã nhưng đã truyền dữ liệu đầy đủ).
- Chứng từ nộp thuế GTGT ở khâu nhập khẩu (giấy nộp tiền vào ngân sách nhà nước hoặc chứng từ tương đương).
- Chứng từ nộp thuế GTGT thay cho phía nước ngoài theo quy định tại khoản 3 và khoản 4 Điều 4 Luật Thuế GTGT 2024.
Hóa đơn phải ghi đầy đủ các chỉ tiêu bắt buộc: tên, địa chỉ, mã số thuế của người bán và người mua, tên hàng hóa dịch vụ, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế GTGT. Hóa đơn giả, hóa đơn khống, hóa đơn bị tẩy xóa, hóa đơn không đúng quy định sẽ bị loại bỏ quyền khấu trừ.
4.2. Có chứng từ thanh toán không dùng tiền mặt
Đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng nhập khẩu) có giá trị từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT), doanh nghiệp bắt buộc phải có chứng từ thanh toán không dùng tiền mặt.
Các hình thức thanh toán không dùng tiền mặt được chấp nhận bao gồm:
- Chuyển khoản qua ngân hàng từ tài khoản của bên mua sang tài khoản của bên bán.
- Thanh toán qua ví điện tử, cổng thanh toán điện tử, mã QR được cấp phép.
- Thanh toán bằng thẻ tín dụng, thẻ ghi nợ của tổ chức tín dụng.
- Các hình thức thanh toán không dùng tiền mặt khác theo quy định của Nghị định về thanh toán không dùng tiền mặt.
Lưu ý quan trọng: Việc bên mua nộp tiền mặt vào tài khoản của bên bán không được coi là thanh toán không dùng tiền mặt hợp lệ. Trường hợp mua nhiều lần trong cùng một ngày từ cùng một người bán mà tổng giá trị từ 5 triệu đồng trở lên thì cũng phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ toàn bộ.
Đối với giao dịch dưới 5 triệu đồng (đã gồm thuế GTGT), doanh nghiệp không bắt buộc phải có chứng từ thanh toán không dùng tiền mặt vẫn được khấu trừ nếu có hóa đơn hợp lệ.
4.3. Điều kiện bổ sung đối với hàng hóa, dịch vụ xuất khẩu
Ngoài hai điều kiện trên, đối với hàng hóa, dịch vụ xuất khẩu, doanh nghiệp còn phải có đầy đủ bộ hồ sơ gồm:
- Hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hóa hoặc cung cấp dịch vụ.
- Hóa đơn bán hàng hóa, cung cấp dịch vụ.
- Chứng từ thanh toán không dùng tiền mặt từ phía nước ngoài.
- Tờ khai hải quan đối với hàng hóa xuất khẩu.
- Phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có).
Chính phủ quy định riêng điều kiện khấu trừ đối với trường hợp xuất khẩu hàng hóa qua sàn thương mại điện tử ở nước ngoài và một số trường hợp đặc thù khác.
5. Các trường hợp không được khấu trừ thuế GTGT đầu vào
Doanh nghiệp cần đặc biệt lưu ý các trường hợp sau sẽ không được khấu trừ thuế GTGT đầu vào:
- Hàng hóa, dịch vụ mua vào không sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT (ví dụ: dùng cho hoạt động phúc lợi, tiêu dùng cá nhân, hoạt động không chịu thuế).
- Không có hóa đơn GTGT hợp pháp hoặc chứng từ nộp thuế GTGT theo quy định.
- Hóa đơn không hợp lệ: hóa đơn giả, khống, tẩy xóa, thiếu chỉ tiêu bắt buộc, không xác định được người bán hoặc người mua.
- Giao dịch từ 5 triệu đồng trở lên nhưng không có chứng từ thanh toán không dùng tiền mặt (trừ trường hợp đặc thù được miễn).
- Thuế GTGT đầu vào của một số tài sản cố định thuộc diện pháp luật loại trừ (theo quy định cụ thể tại Nghị định hướng dẫn).
- Hàng hóa, dịch vụ mua vào phục vụ hoạt động không chịu thuế GTGT theo Điều 4 Luật Thuế GTGT 2024.
Trường hợp thuế GTGT đầu vào không được khấu trừ, doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp hoặc tính vào nguyên giá tài sản cố định, trừ trường hợp thiếu chứng từ thanh toán không dùng tiền mặt theo quy định.
6. Thời hạn kê khai và điều chỉnh khấu trừ thuế GTGT đầu vào
Doanh nghiệp được kê khai, khấu trừ thuế GTGT đầu vào trong kỳ phát sinh hóa đơn, chứng từ. Nếu phát hiện sai sót, doanh nghiệp được kê khai bổ sung trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra thuế tại trụ sở.
Số thuế GTGT đầu vào chưa khấu trừ hết được chuyển sang kỳ sau không giới hạn thời gian, miễn là doanh nghiệp vẫn còn hoạt động và tiếp tục kê khai theo phương pháp khấu trừ.
Đối với dự án đầu tư, thuế GTGT đầu vào phát sinh trong giai đoạn đầu tư được khấu trừ hoặc hoàn thuế theo quy định riêng, không phụ thuộc vào việc dự án đã phát sinh doanh thu hay chưa.
7. Một số lưu ý thực tế khi áp dụng khấu trừ thuế GTGT đầu vào
Để tránh rủi ro bị loại trừ quyền khấu trừ, doanh nghiệp nên thực hiện các biện pháp sau:
- Kiểm tra kỹ hóa đơn điện tử trước khi nhận: đảm bảo hóa đơn có mã của cơ quan thuế hoặc đã truyền dữ liệu đầy đủ, thông tin người mua chính xác.
- Ưu tiên thanh toán chuyển khoản hoặc qua các phương thức không dùng tiền mặt ngay cả với giao dịch dưới 5 triệu đồng để dễ đối chiếu.
- Lưu trữ đầy đủ chứng từ gốc (file XML hóa đơn điện tử, sao kê ngân hàng, hợp đồng, biên bản giao nhận…).
- Hạch toán rõ ràng tài khoản 133 – Thuế GTGT được khấu trừ, phân biệt phần được khấu trừ và không được khấu trừ.
- Đối với hàng hóa dùng chung, thực hiện phân bổ định kỳ và điều chỉnh cuối năm.
- Theo dõi sát các văn bản hướng dẫn mới của Tổng cục Thuế và Bộ Tài chính để cập nhật kịp thời.
CÔNG TY ACC VINACO khuyến nghị doanh nghiệp nên xây dựng quy trình kiểm soát đầu vào chặt chẽ, kết hợp với phần mềm kế toán hiện đại để tự động đối chiếu hóa đơn và chứng từ thanh toán, giảm thiểu sai sót thủ công.
Thuế GTGT đầu vào được khấu trừ khi doanh nghiệp đáp ứng đầy đủ các điều kiện về hóa đơn, chứng từ hợp pháp, thanh toán không dùng tiền mặt (đối với giao dịch từ 5 triệu đồng trở lên) và hàng hóa, dịch vụ được sử dụng cho hoạt động sản xuất, kinh doanh chịu thuế GTGT. Từ ngày 01/7/2025, quy định đã có nhiều thay đổi theo hướng chặt chẽ hơn về chứng từ thanh toán nhưng đồng thời cũng tạo điều kiện thuận lợi hơn cho doanh nghiệp nhỏ và vừa thông qua việc giảm ngưỡng thanh toán.
Việc nắm vững các quy định này giúp doanh nghiệp thực hiện đúng pháp luật, tối ưu nghĩa vụ thuế và hạn chế tối đa rủi ro khi bị thanh kiểm tra. Nếu doanh nghiệp còn thắc mắc hoặc cần hỗ trợ tư vấn chuyên sâu về kê khai, khấu trừ, hoàn thuế GTGT, hãy liên hệ với CÔNG TY ACC VINACO để được đội ngũ chuyên gia hỗ trợ kịp thời, chính xác và hiệu quả.
Nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15 của Quốc hội.
- Nghị định số 181/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng 2024.
- Thông tư số 69/2025/TT-BTC của Bộ Tài chính hướng dẫn thực hiện Luật Thuế GTGT và Nghị định 181/2025/NĐ-CP.
- Thông tư số 219/2013/TT-BTC (đã được sửa đổi, bổ sung) hướng dẫn thi hành Luật Thuế GTGT và Nghị định số 209/2013/NĐ-CP.
- Các công văn hướng dẫn của Tổng cục Thuế về điều kiện khấu trừ thuế GTGT đầu vào từ năm 2025.
- Tài liệu hướng dẫn nghiệp vụ thuế GTGT của Bộ Tài chính và các cơ quan thuế địa phương.

















































































































