Người phụ thuộc được giảm trừ gia cảnh cần điều kiện gì? - Giảm trừ gia cảnh là một trong những chính sách quan trọng nhất của thuế thu nhập cá nhân giúp người lao động giảm số thuế phải nộp. Đặc biệt từ năm 2026, với Luật Thuế thu nhập cá nhân 2025, Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC, mức giảm trừ và điều kiện xác định người phụ thuộc đã có nhiều thay đổi đáng kể.
Trong bối cảnh kinh tế và xã hội hiện nay, việc hiểu rõ quyền lợi về giảm trừ gia cảnh không chỉ giúp người nộp thuế tối ưu hóa nghĩa vụ thuế một cách hợp pháp mà còn hỗ trợ các gia đình có trách nhiệm nuôi dưỡng người thân. Công ty ACC Vinaco với nhiều năm kinh nghiệm trong lĩnh vực tư vấn thuế và kế toán doanh nghiệp, luôn cập nhật kịp thời các thay đổi chính sách để đồng hành cùng khách hàng cá nhân và tổ chức.
Giảm trừ gia cảnh là gì?
Giảm trừ gia cảnh là khoản tiền được trừ vào thu nhập chịu thuế trước khi tính thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú. Mục đích của chính sách này là hỗ trợ người nộp thuế có trách nhiệm nuôi dưỡng người thân, giúp giảm gánh nặng tài chính và đảm bảo công bằng trong hệ thống thuế.
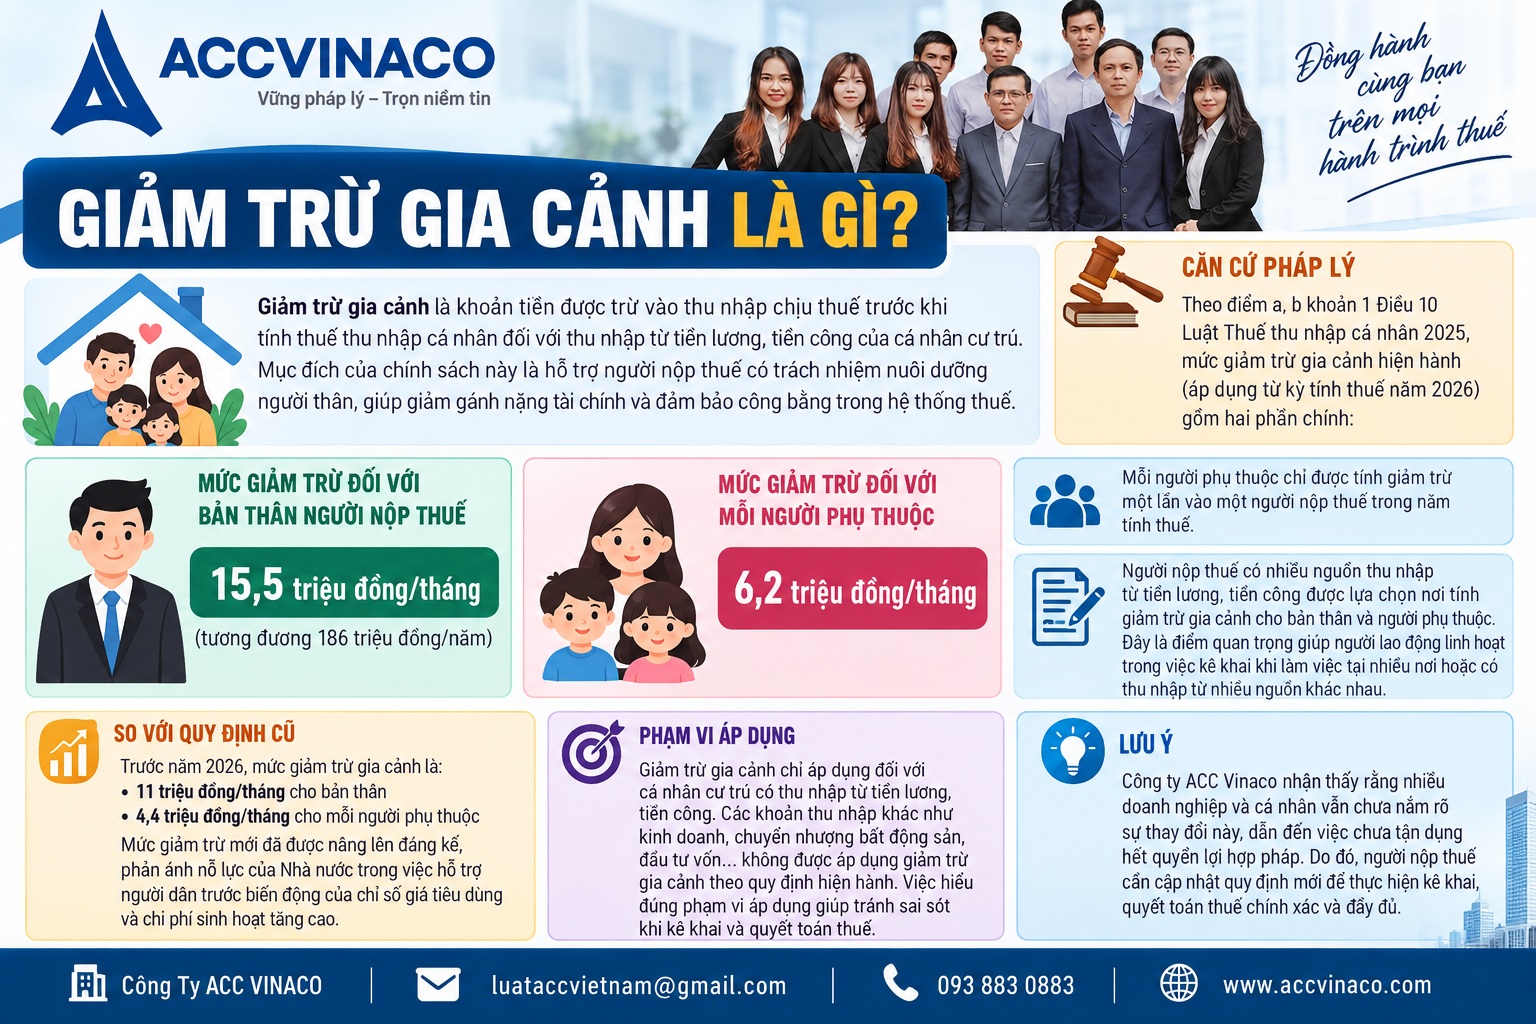
Theo điểm a, b khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025, mức giảm trừ gia cảnh hiện hành (áp dụng từ kỳ tính thuế năm 2026) gồm hai phần chính:
- Mức giảm trừ đối với bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Mức giảm trừ đối với mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công được lựa chọn nơi tính giảm trừ gia cảnh cho bản thân và người phụ thuộc. Đây là điểm quan trọng giúp người lao động linh hoạt trong việc kê khai khi làm việc tại nhiều nơi hoặc có thu nhập từ nhiều nguồn khác nhau.
So với quy định cũ trước năm 2026 (mức 11 triệu đồng/tháng cho bản thân và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc), mức giảm trừ mới đã được nâng lên đáng kể. Sự điều chỉnh này phản ánh nỗ lực của Nhà nước trong việc hỗ trợ người dân trước biến động của chỉ số giá tiêu dùng và chi phí sinh hoạt tăng cao. Công ty ACC Vinaco nhận thấy rằng nhiều doanh nghiệp và cá nhân vẫn chưa nắm rõ sự thay đổi này, dẫn đến việc chưa tận dụng hết quyền lợi hợp pháp.
Giảm trừ gia cảnh chỉ áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công. Các khoản thu nhập khác như kinh doanh, chuyển nhượng bất động sản, đầu tư vốn… không được áp dụng giảm trừ gia cảnh theo quy định hiện hành. Việc hiểu đúng phạm vi áp dụng giúp tránh sai sót khi kê khai và quyết toán thuế.
Ai được coi là người phụ thuộc?
Theo Điều 47 Nghị định 253/2026/NĐ-CP và hướng dẫn tại Thông tư 87/2026/TT-BTC, người phụ thuộc là những người mà người nộp thuế có trách nhiệm nuôi dưỡng. Việc xác định đúng đối tượng người phụ thuộc là bước đầu tiên và quan trọng nhất để được hưởng quyền lợi giảm trừ.
1. Con của người nộp thuế
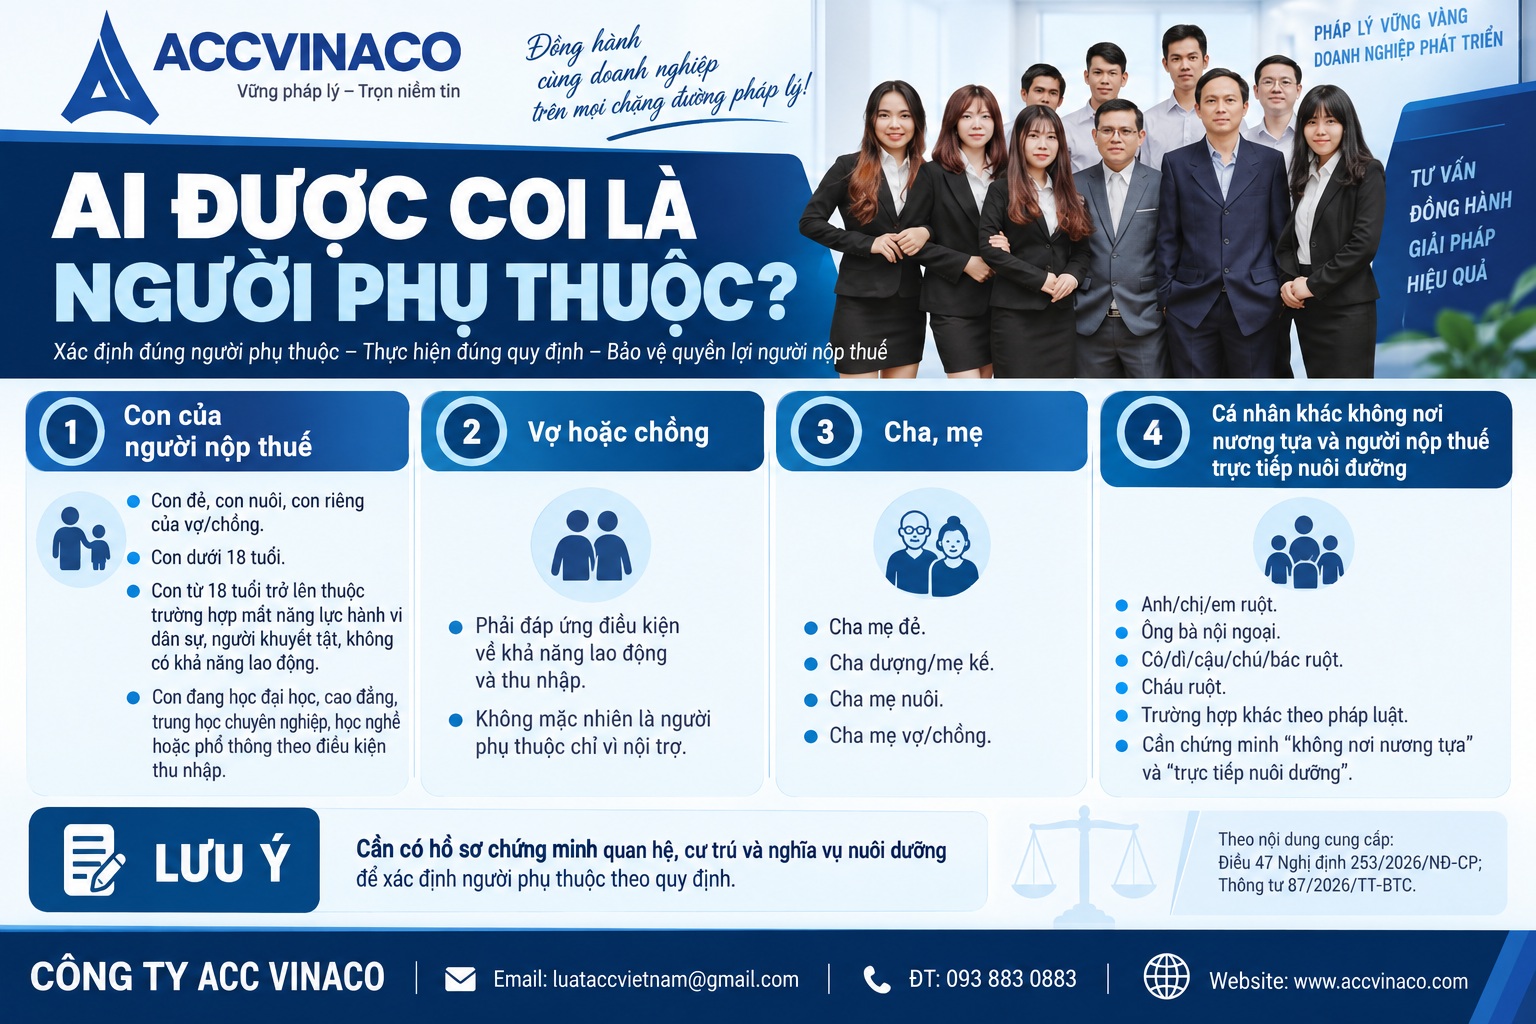
Bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng. Cụ thể các trường hợp được công nhận như sau:
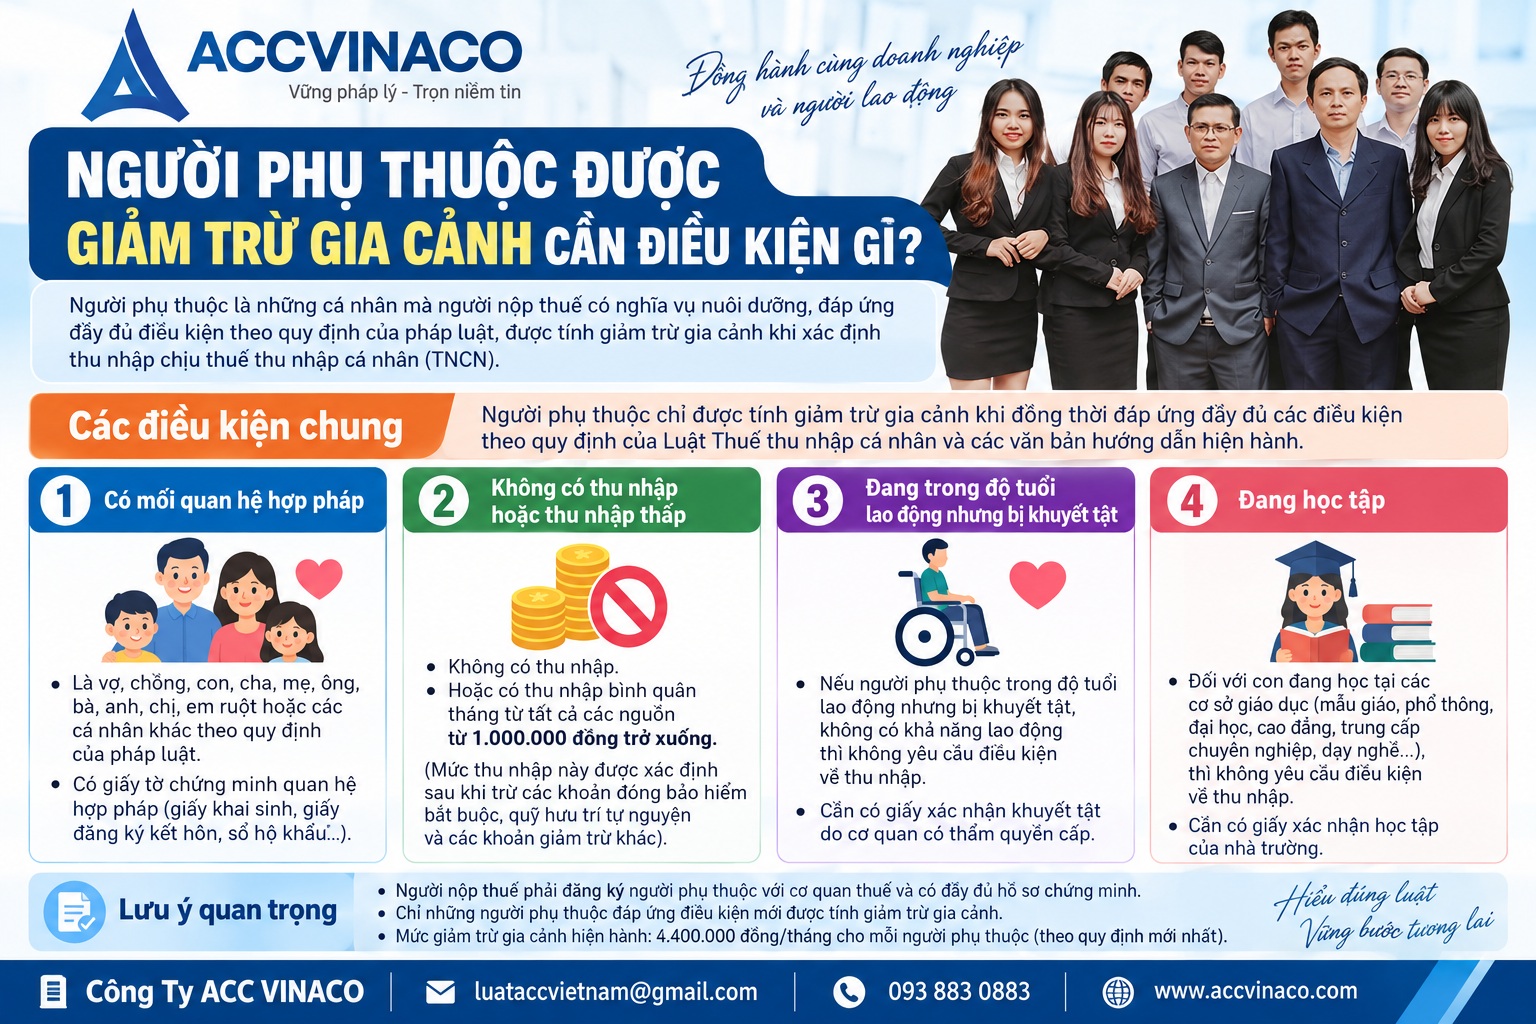
- Con dưới 18 tuổi (tính đủ theo tháng): Không yêu cầu điều kiện về thu nhập hay khả năng lao động. Đây là nhóm đối tượng được ưu tiên nhất và dễ đăng ký nhất.
- Con từ 18 tuổi trở lên thuộc một trong các trường hợp: mất năng lực hành vi dân sự; người khuyết tật; người không có khả năng lao động (có tỷ lệ suy giảm khả năng lao động từ 81% trở lên theo quy định của pháp luật).
- Con đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, kể cả con từ 18 tuổi trở lên đang học bậc phổ thông (tính cả thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12), và không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá mức do Bộ trưởng Bộ Tài chính quy định.
Việc công nhận con riêng của vợ hoặc chồng là điểm tiến bộ, giúp các gia đình tái hôn cũng được hưởng quyền lợi tương tự. Công ty ACC Vinaco thường xuyên hỗ trợ khách hàng chuẩn bị giấy tờ chứng minh mối quan hệ trong các trường hợp này.
2. Vợ hoặc chồng của người nộp thuế
Vợ hoặc chồng phải đáp ứng điều kiện về khả năng lao động và thu nhập. Không phải mọi trường hợp vợ/chồng ở nhà nội trợ đều được tính là người phụ thuộc. Đây là điểm nhiều người dễ nhầm lẫn và cần lưu ý kỹ.
3. Cha, mẹ của người nộp thuế
Bao gồm: cha đẻ, mẹ đẻ; cha dượng, mẹ kế; cha nuôi, mẹ nuôi theo quy định của pháp luật; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng). Việc mở rộng đối tượng bao gồm cha mẹ vợ/chồng và cha mẹ nuôi giúp phản ánh đúng thực tế trách nhiệm nuôi dưỡng trong nhiều gia đình Việt Nam.
4. Các cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng
Bao gồm: anh ruột, chị ruột, em ruột; ông nội, bà nội, ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột; cháu ruột (con của anh, chị, em ruột); và những người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật. Những người này phải đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo Luật Hôn nhân và gia đình.
Nhóm đối tượng này yêu cầu chứng minh rõ ràng về việc “không nơi nương tựa” và “trực tiếp nuôi dưỡng”. Trong thực tế, cơ quan thuế sẽ xem xét kỹ các giấy tờ liên quan đến nơi cư trú và mối quan hệ huyết thống.
Điều kiện cụ thể để được tính là người phụ thuộc
Điều kiện được chia theo nhóm đối tượng và độ tuổi lao động. Đây là phần quan trọng nhất cần nắm rõ để tránh sai sót khi đăng ký.
Điều kiện đối với con dưới 18 tuổi
Chỉ cần chứng minh mối quan hệ cha mẹ – con (giấy khai sinh hoặc giấy tờ tương đương). Không yêu cầu điều kiện thu nhập hay khả năng lao động. Con dưới 18 tuổi luôn được tính là người phụ thuộc nếu người nộp thuế đã đăng ký đúng thủ tục. Đây là quy định đơn giản và rõ ràng nhất trong hệ thống giảm trừ gia cảnh.
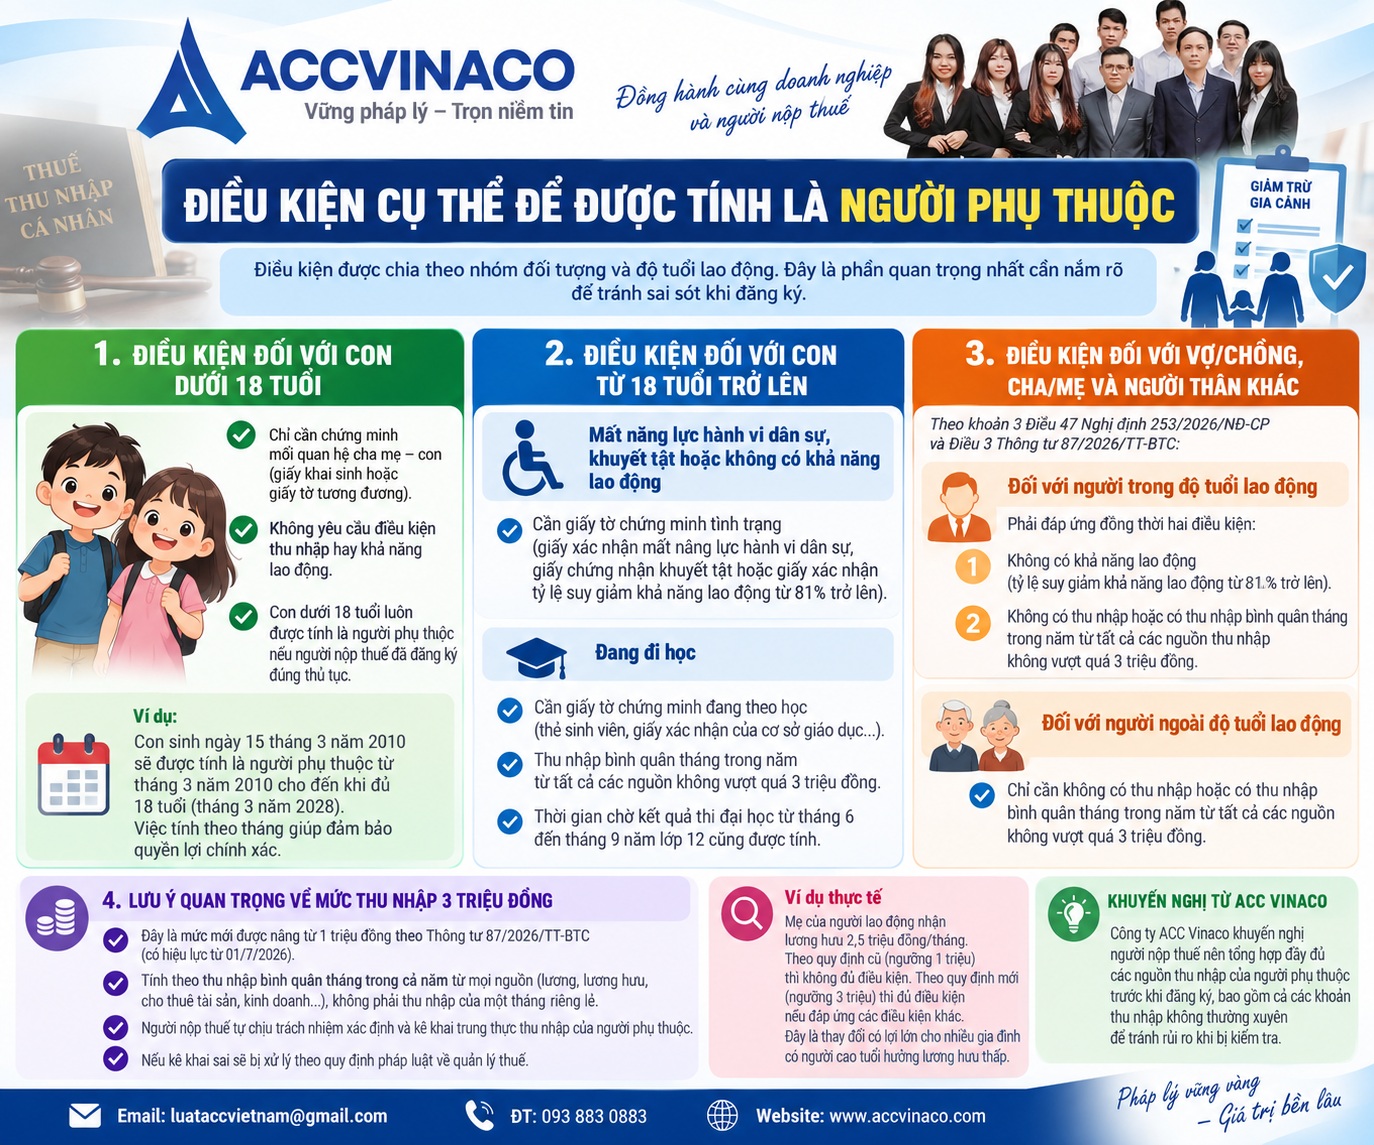
Ví dụ: Con sinh ngày 15 tháng 3 năm 2010 sẽ được tính là người phụ thuộc từ tháng 3 năm 2010 cho đến khi đủ 18 tuổi (tháng 3 năm 2028). Việc tính theo tháng giúp đảm bảo quyền lợi chính xác.
Điều kiện đối với con từ 18 tuổi trở lên
- Trường hợp mất năng lực hành vi dân sự, khuyết tật hoặc không có khả năng lao động: Cần giấy tờ chứng minh tình trạng (giấy xác nhận mất năng lực hành vi dân sự, giấy chứng nhận khuyết tật hoặc giấy xác nhận tỷ lệ suy giảm khả năng lao động từ 81% trở lên).
- Trường hợp đang đi học: Cần giấy tờ chứng minh đang theo học (thẻ sinh viên, giấy xác nhận của cơ sở giáo dục…) và thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 3 triệu đồng.
Đối với con đang học, thời gian chờ kết quả thi đại học từ tháng 6 đến tháng 9 năm lớp 12 cũng được tính. Đây là điểm nhân văn giúp phụ huynh không bị gián đoạn quyền lợi trong giai đoạn chuyển tiếp quan trọng.
Điều kiện đối với vợ/chồng, cha/mẹ và người thân khác
Theo khoản 3 Điều 47 Nghị định 253/2026/NĐ-CP và Điều 3 Thông tư 87/2026/TT-BTC:
- Đối với người trong độ tuổi lao động: Phải đáp ứng đồng thời hai điều kiện: (1) Không có khả năng lao động (tỷ lệ suy giảm khả năng lao động từ 81% trở lên); (2) Không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 3 triệu đồng.
- Đối với người ngoài độ tuổi lao động: Chỉ cần không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 3 triệu đồng.
Lưu ý quan trọng về mức thu nhập 3 triệu đồng: Đây là mức mới được nâng từ 1 triệu đồng theo Thông tư 87/2026/TT-BTC (có hiệu lực từ 01/7/2026). Mức này tính theo thu nhập bình quân tháng trong cả năm từ mọi nguồn (lương, lương hưu, cho thuê tài sản, kinh doanh…), không phải thu nhập của một tháng riêng lẻ. Người nộp thuế tự chịu trách nhiệm xác định và kê khai trung thực thu nhập của người phụ thuộc. Nếu kê khai sai sẽ bị xử lý theo quy định pháp luật về quản lý thuế.
Ví dụ thực tế: Mẹ của người lao động nhận lương hưu 2,5 triệu đồng/tháng. Theo quy định cũ (ngưỡng 1 triệu) thì không đủ điều kiện. Theo quy định mới (ngưỡng 3 triệu) thì đủ điều kiện nếu đáp ứng các điều kiện khác. Đây là thay đổi có lợi lớn cho nhiều gia đình có người cao tuổi hưởng lương hưu thấp.
Công ty ACC Vinaco khuyến nghị người nộp thuế nên tổng hợp đầy đủ các nguồn thu nhập của người phụ thuộc trước khi đăng ký, bao gồm cả các khoản thu nhập không thường xuyên để tránh rủi ro khi bị kiểm tra.
Hồ sơ chứng minh người phụ thuộc
Theo Điều 4 Thông tư 87/2026/TT-BTC, hồ sơ được quy định chi tiết theo từng nhóm đối tượng. Việc chuẩn bị hồ sơ đầy đủ và chính xác là yếu tố quyết định đến việc đăng ký thành công.
- Đối với con đẻ: Bản chụp giấy khai sinh (hoặc quyết định nhận cha, mẹ, con / văn bản xác nhận mối quan hệ) và bản chụp thẻ căn cước (nếu đã được cấp).
- Đối với con nuôi, con riêng: Giấy tờ chứng minh mối quan hệ tương ứng.
- Đối với vợ/chồng: Bản chụp thẻ căn cước và giấy đăng ký kết hôn (hoặc giấy tờ chứng minh quan hệ hôn nhân).
- Đối với cha, mẹ: Giấy tờ chứng minh mối quan hệ và giấy tờ về khả năng lao động/thu nhập nếu thuộc trường hợp phải đáp ứng.
- Đối với người khuyết tật hoặc không có khả năng lao động: Bổ sung giấy tờ chứng minh tỷ lệ suy giảm khả năng lao động từ 81% trở lên.
- Đối với người đang đi học: Thẻ sinh viên, giấy xác nhận của cơ sở giáo dục hoặc giấy tờ tương đương.
Hồ sơ ưu tiên khai thác dữ liệu số từ Cổng dịch vụ công quốc gia khi có thể. Người nộp thuế tự đăng ký và chịu trách nhiệm về tính chính xác. Trong trường hợp dữ liệu số chưa đầy đủ, vẫn cần nộp bản chụp giấy tờ giấy theo quy định.
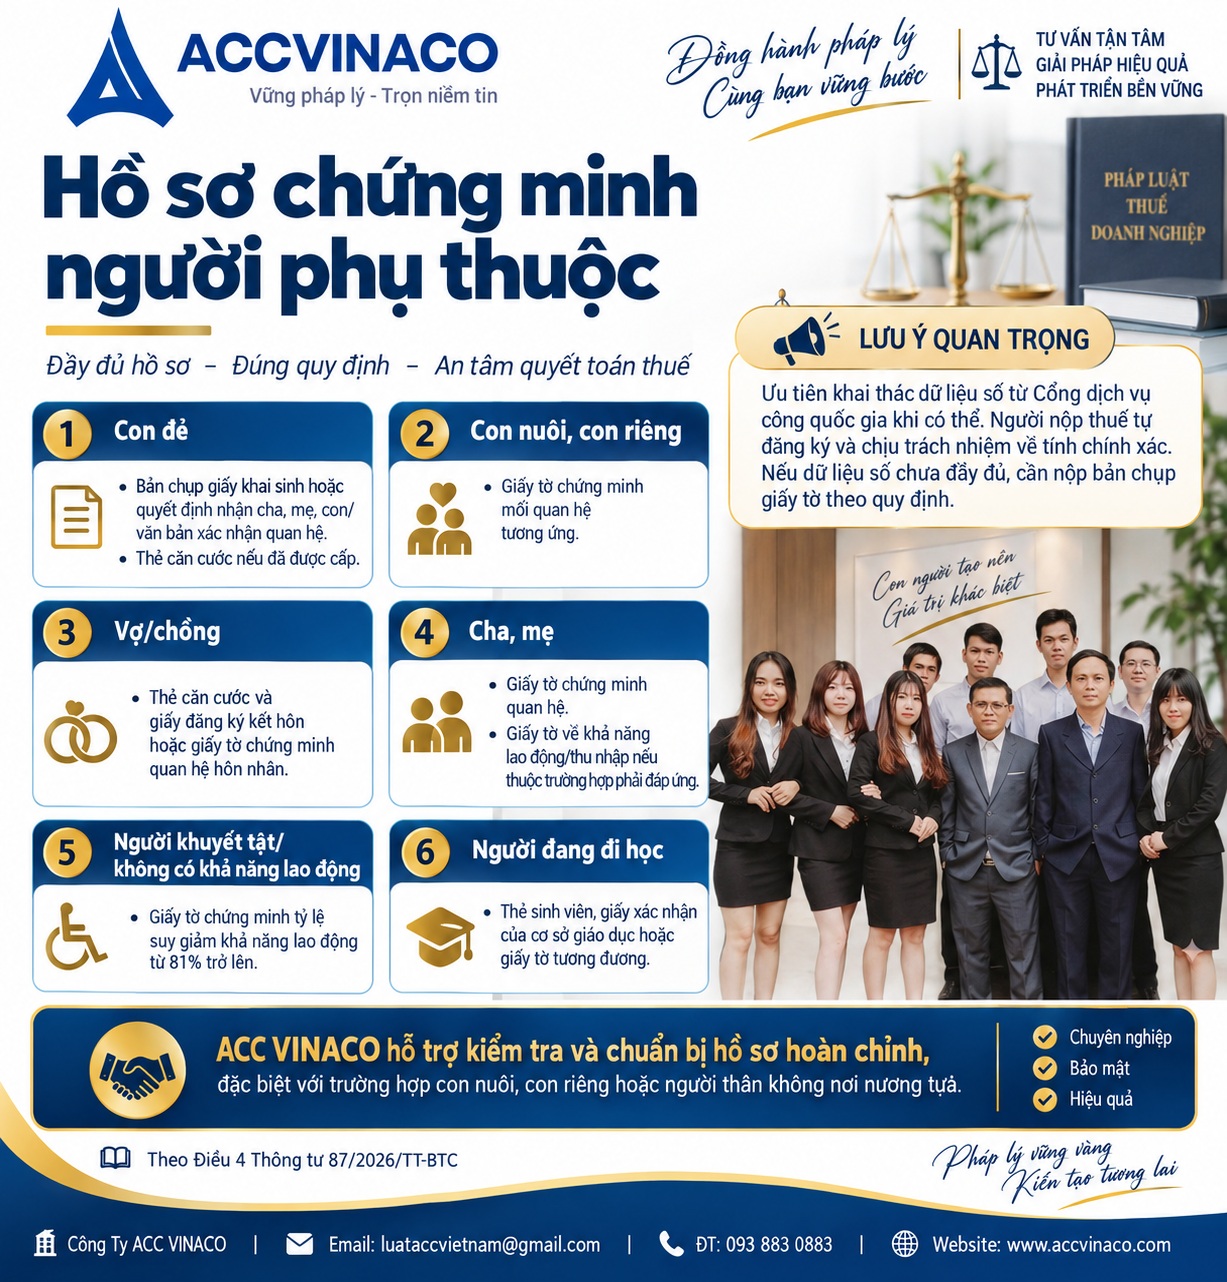
Công ty ACC Vinaco hỗ trợ khách hàng kiểm tra và chuẩn bị bộ hồ sơ hoàn chỉnh, đặc biệt đối với các trường hợp phức tạp như con nuôi, con riêng hoặc người thân không nơi nương tựa.
Nguyên tắc tính giảm trừ gia cảnh cho người phụ thuộc
Các nguyên tắc cơ bản cần tuân thủ bao gồm:
- Người nộp thuế phải đã đăng ký thuế và đăng ký người phụ thuộc.
- Thời hạn đăng ký: Trước ngày 31 tháng 12 của năm tính thuế. Nếu đăng ký trong năm thì được tính từ tháng phát sinh nghĩa vụ nuôi dưỡng (tính đủ theo tháng).
- Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế. Nếu nhiều người cùng nuôi dưỡng một người phụ thuộc thì tự thỏa thuận đăng ký vào một người.
- Trường hợp chưa tính giảm trừ trong năm thì được tính khi quyết toán thuế.
- Việc đăng ký thực hiện ổn định cho các năm sau nếu không có thay đổi. Khi có thay đổi phải cập nhật kịp thời.
Nguyên tắc “mỗi người phụ thuộc chỉ được tính một lần” nhằm tránh việc trùng lặp và đảm bảo công bằng. Trong trường hợp anh chị em cùng nuôi dưỡng cha mẹ, các bên cần thỏa thuận rõ ràng và có biên bản thỏa thuận để tránh tranh chấp sau này.
Cách đăng ký người phụ thuộc
Người nộp thuế có thể đăng ký qua đơn vị chi trả thu nhập (doanh nghiệp) hoặc trực tiếp với cơ quan thuế thông qua Cổng dịch vụ công của Tổng cục Thuế (dichvucong.gdt.gov.vn) hoặc ứng dụng VNeID. Cần chuẩn bị đầy đủ hồ sơ chứng minh và kê khai đúng mẫu quy định.
Sau khi đăng ký thành công, cơ quan thuế cấp mã số thuế cho người phụ thuộc (nếu chưa có) và người nộp thuế được tạm tính giảm trừ ngay trong năm. Việc đăng ký qua đơn vị chi trả thường nhanh chóng hơn vì doanh nghiệp đã có kinh nghiệm và hệ thống hỗ trợ.
Đối với cá nhân tự đăng ký, cần lưu ý cập nhật thông tin định kỳ và theo dõi trạng thái hồ sơ trên cổng dịch vụ công. Công ty ACC Vinaco cung cấp dịch vụ hỗ trợ đăng ký từ A đến Z, bao gồm soạn thảo hồ sơ, nộp hồ sơ và theo dõi kết quả.
Những lưu ý quan trọng khi đăng ký giảm trừ gia cảnh
- Người phụ thuộc có thu nhập vượt quá 3 triệu đồng/tháng bình quân năm sẽ không đủ điều kiện (trừ con dưới 18 tuổi).
- Vợ/chồng ở nhà nội trợ nếu còn trong độ tuổi lao động mà không bị suy giảm khả năng lao động từ 81% trở lên thì không được tính là người phụ thuộc.
- Cha mẹ có lương hưu vẫn có thể được đăng ký nếu tổng thu nhập bình quân tháng không vượt 3 triệu đồng.
- Không giới hạn số lượng người phụ thuộc miễn là đáp ứng điều kiện.
- Người nộp thuế có trách nhiệm theo dõi và cập nhật khi người phụ thuộc thay đổi tình trạng (hết tuổi học, có thu nhập cao hơn, hết khuyết tật…).
Ngoài ra, cần lưu ý rằng giảm trừ gia cảnh chỉ áp dụng cho cá nhân cư trú. Người nước ngoài làm việc tại Việt Nam nếu đủ điều kiện cư trú cũng được hưởng quyền lợi tương tự. Công ty ACC Vinaco đã hỗ trợ nhiều khách hàng là chuyên gia nước ngoài đăng ký thành công người phụ thuộc.
Ví dụ tính thuế với giảm trừ gia cảnh năm 2026
Giả sử người lao động có thu nhập 30 triệu đồng/tháng, đóng bảo hiểm bắt buộc khoảng 3 triệu đồng, có 2 người phụ thuộc đủ điều kiện:
- Thu nhập chịu thuế trước giảm trừ: 30 triệu – 3 triệu = 27 triệu.
- Giảm trừ bản thân: 15,5 triệu.
- Giảm trừ 2 người phụ thuộc: 6,2 triệu × 2 = 12,4 triệu.
- Tổng giảm trừ gia cảnh: 27,9 triệu.
- Thu nhập tính thuế: 27 triệu – 27,9 triệu = âm → chưa phải nộp thuế thu nhập cá nhân.
Nếu có thêm chi phí y tế và giáo dục được giảm trừ (tối đa 23 triệu y tế + 24 triệu giáo dục/năm theo Nghị định 253/2026/NĐ-CP) thì ngưỡng chịu thuế còn cao hơn nữa. Đây là điểm mới quan trọng giúp người nộp thuế có thêm khoản giảm trừ ngoài giảm trừ gia cảnh.
Ví dụ khác: Người lao động thu nhập 40 triệu đồng/tháng, đóng bảo hiểm 4 triệu, có 1 người phụ thuộc. Sau khi trừ giảm trừ gia cảnh 15,5 + 6,2 = 21,7 triệu, thu nhập tính thuế còn lại sẽ được áp dụng biểu thuế lũy tiến từng phần theo quy định mới (5 bậc thuế).
So sánh quy định cũ và mới về giảm trừ gia cảnh
Trước năm 2026, mức giảm trừ bản thân là 11 triệu đồng/tháng và người phụ thuộc 4,4 triệu đồng/tháng, ngưỡng thu nhập người phụ thuộc là 1 triệu đồng. Từ năm 2026, mức tăng lên 15,5 triệu và 6,2 triệu, ngưỡng thu nhập nâng lên 3 triệu đồng. Sự thay đổi này mang lại lợi ích lớn cho người lao động, đặc biệt là những người có nhiều người phụ thuộc.
Công ty ACC Vinaco nhận định rằng việc nâng mức giảm trừ và ngưỡng thu nhập là bước tiến quan trọng, góp phần giảm áp lực thuế cho tầng lớp trung lưu và hỗ trợ tốt hơn cho các gia đình có trách nhiệm nuôi dưỡng.
Để người phụ thuộc được giảm trừ gia cảnh, người nộp thuế cần đảm bảo đúng đối tượng, đáp ứng điều kiện về độ tuổi/khả năng lao động/thu nhập (đặc biệt ngưỡng 3 triệu đồng từ 01/7/2026), chuẩn bị đầy đủ hồ sơ và đăng ký đúng thời hạn. Việc nắm vững quy định mới giúp tối ưu nghĩa vụ thuế một cách hợp pháp và tránh rủi ro khi cơ quan thuế kiểm tra.
Công ty ACC Vinaco luôn đồng hành cùng doanh nghiệp và cá nhân trong việc tư vấn, hỗ trợ kê khai thuế thu nhập cá nhân, đăng ký người phụ thuộc và quyết toán thuế đúng quy định. Liên hệ ACC Vinaco để được hỗ trợ chi tiết, cập nhật chính sách mới nhất và giải đáp các trường hợp cụ thể.
Với đội ngũ chuyên gia giàu kinh nghiệm, ACC Vinaco cam kết mang đến giải pháp thuế tối ưu, minh bạch và tuân thủ pháp luật, giúp khách hàng yên tâm tập trung vào hoạt động sản xuất kinh doanh và cuộc sống gia đình.
Nguồn tham khảo
- Luật Thuế thu nhập cá nhân số 109/2025/QH15.
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
- Thông tư 87/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh.
- Cổng thông tin điện tử Chính phủ (xaydungchinhsach.chinhphu.vn).
- Cổng thông tin điện tử Bộ Tài chính (mof.gov.vn).
- Các hướng dẫn chính thức từ Tổng cục Thuế và các văn bản liên quan.