
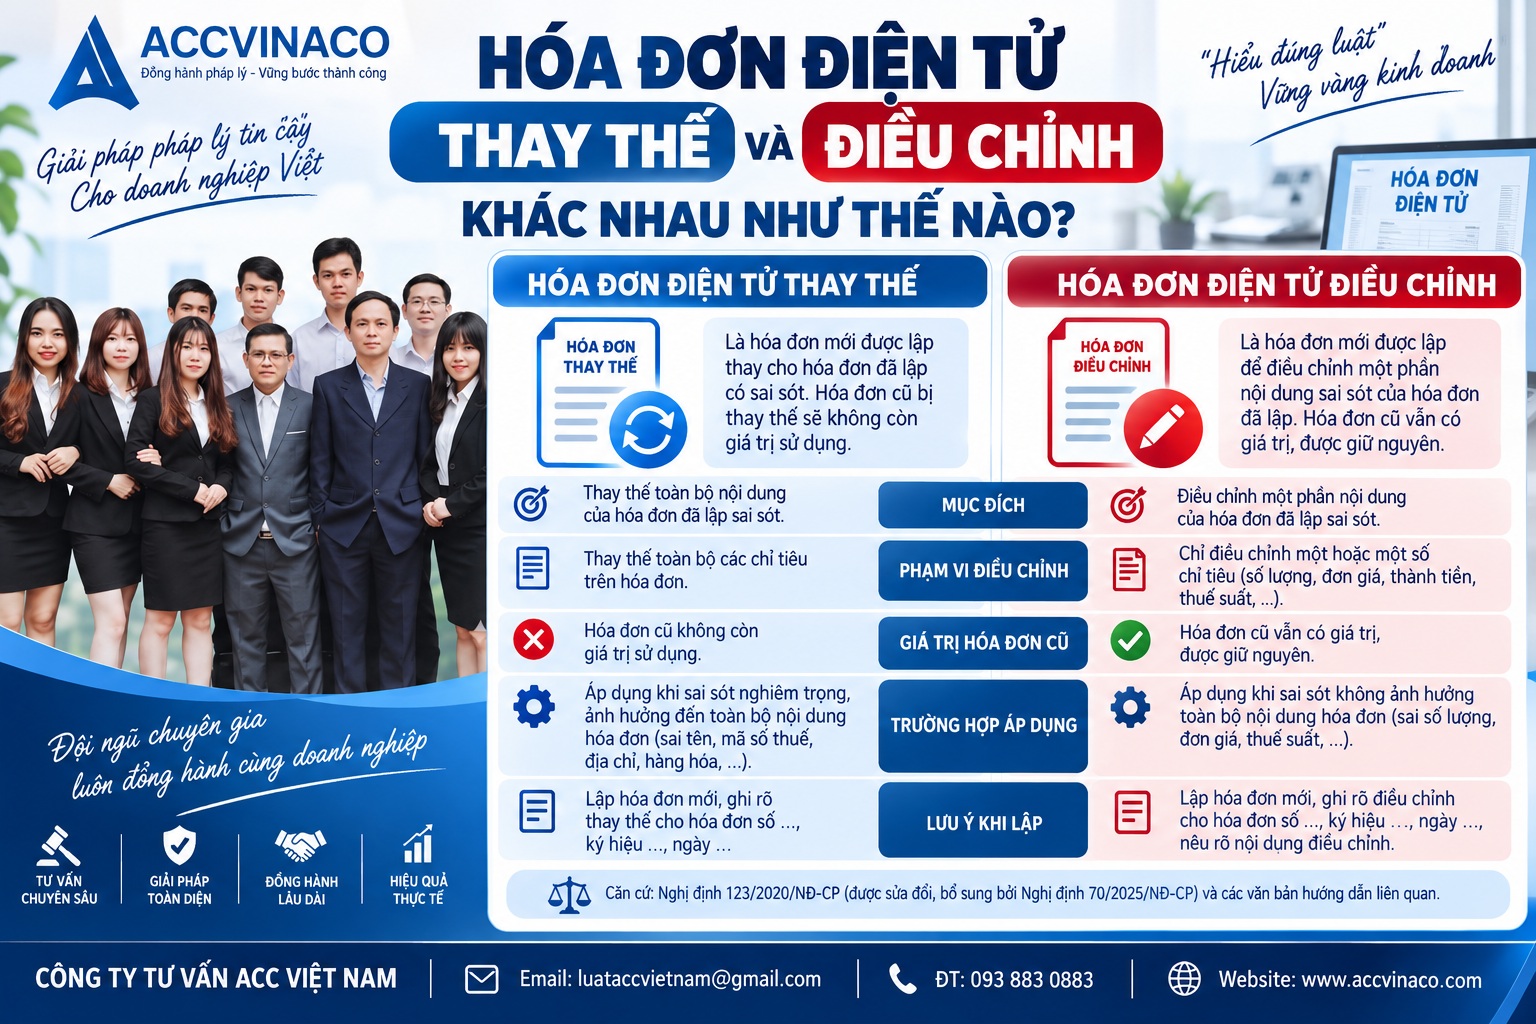
Hóa đơn điện tử thay thế và điều chỉnh khác nhau như thế nào? - Trong quá trình sử dụng hóa đơn điện tử, việc phát hiện sai sót trên hóa đơn đã lập là tình huống khá phổ biến đối với nhiều doanh nghiệp, hộ kinh doanh và tổ chức. Theo quy định hiện hành, người bán không còn phải thực hiện thủ tục hủy hóa đơn như trước đây mà được lựa chọn giữa hai hình thức chính: lập hóa đơn điện tử điều chỉnh hoặc lập hóa đơn điện tử thay thế. Việc hiểu rõ sự khác biệt giữa hai loại hóa đơn này giúp doanh nghiệp xử lý sai sót đúng quy định, tránh rủi ro về thuế và đảm bảo tính pháp lý của chứng từ.
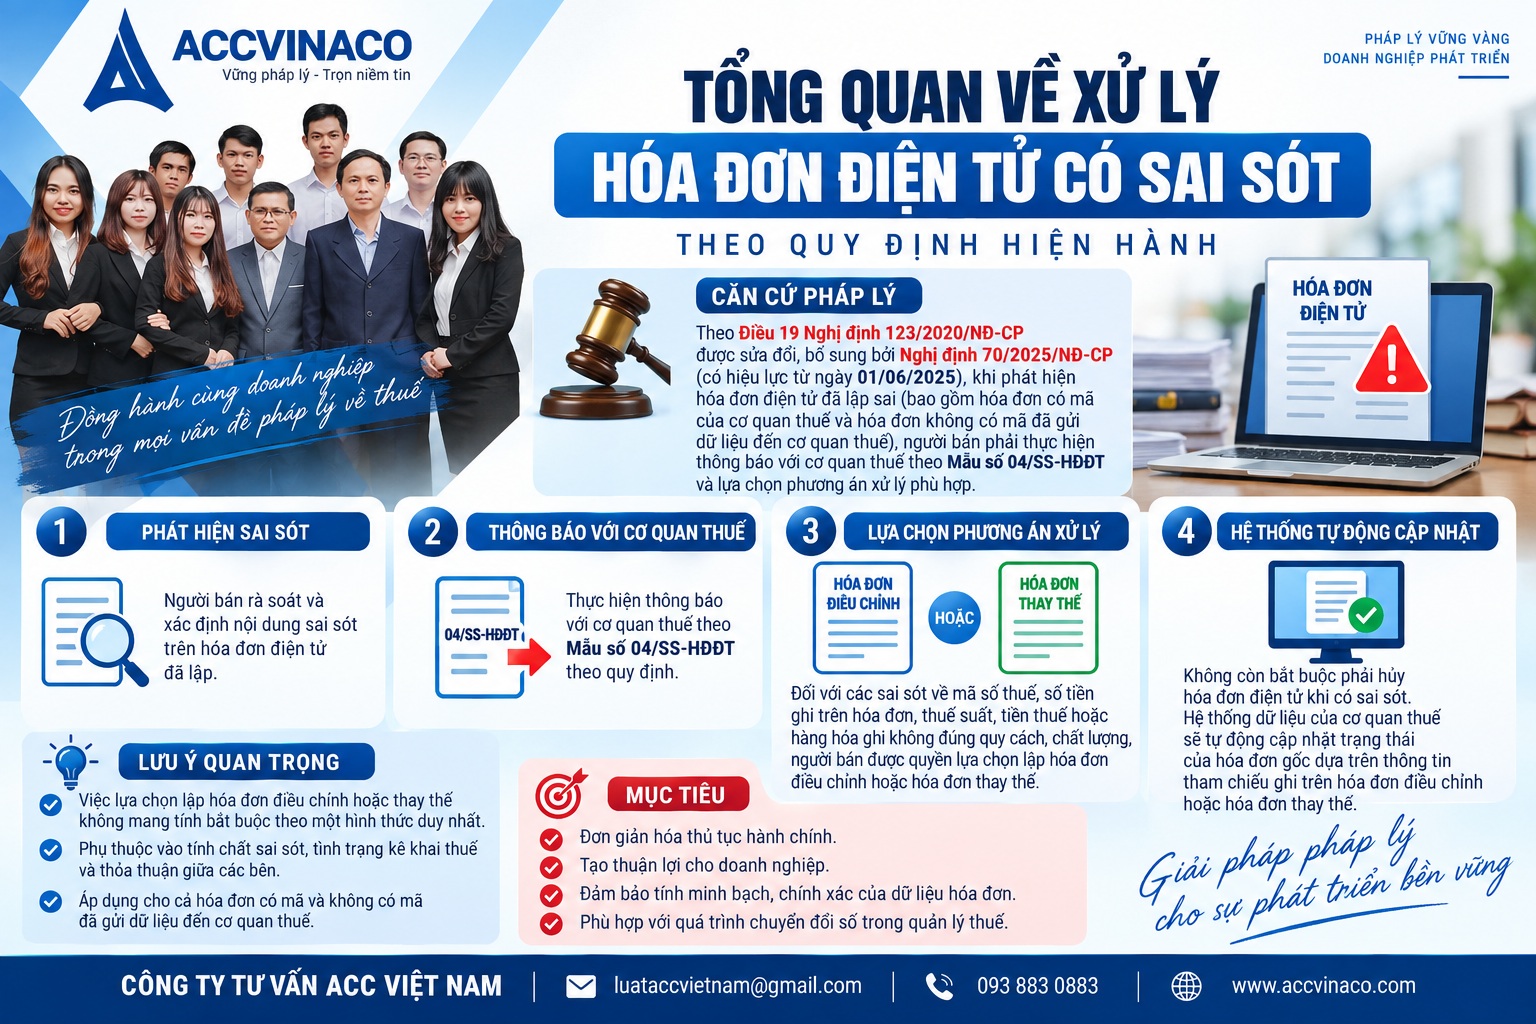
1. Tổng quan về xử lý hóa đơn điện tử có sai sót theo quy định hiện hành
Theo Điều 19 Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP (có hiệu lực từ ngày 01/06/2025), khi phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn có mã của cơ quan thuế và hóa đơn không có mã đã gửi dữ liệu đến cơ quan thuế), người bán phải thực hiện thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT và lựa chọn phương án xử lý phù hợp.
Đối với các sai sót về mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi không đúng quy cách, chất lượng, người bán được quyền lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế. Việc lựa chọn này không mang tính bắt buộc theo một hình thức duy nhất mà phụ thuộc vào tính chất sai sót, tình trạng kê khai thuế và thỏa thuận giữa các bên.
Nguyên tắc chung là không còn bắt buộc phải hủy hóa đơn điện tử khi có sai sót. Thay vào đó, hệ thống dữ liệu của cơ quan thuế sẽ tự động cập nhật trạng thái của hóa đơn gốc dựa trên thông tin tham chiếu ghi trên hóa đơn điều chỉnh hoặc hóa đơn thay thế.
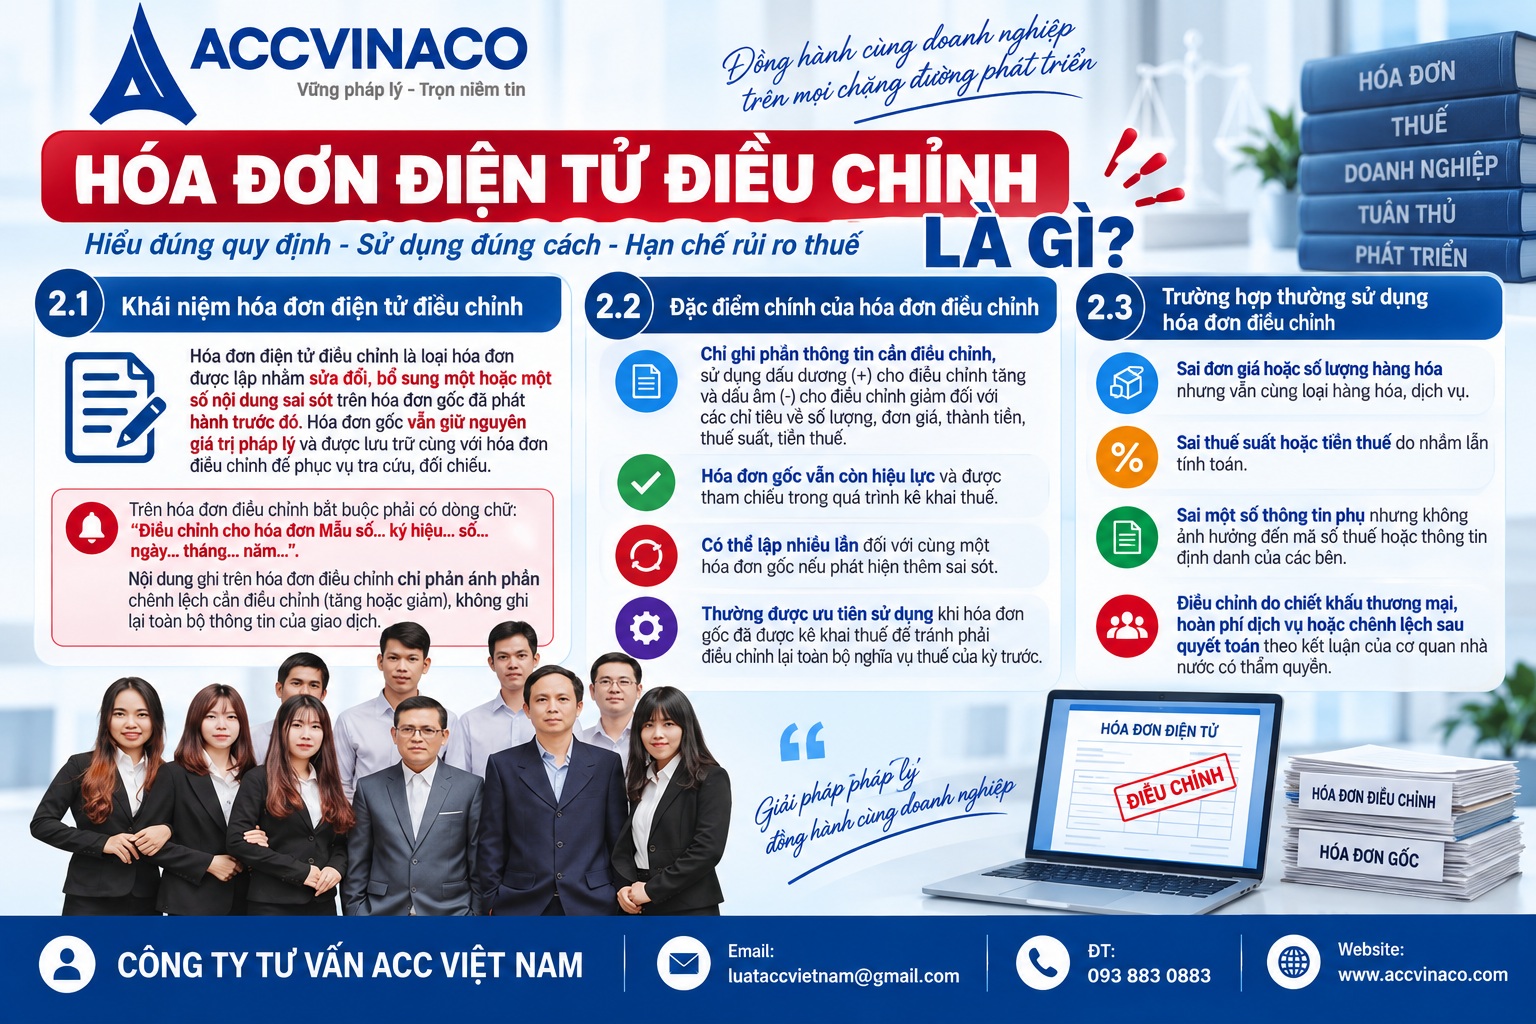
2. Hóa đơn điện tử điều chỉnh là gì?
2.1. Khái niệm hóa đơn điện tử điều chỉnh
Hóa đơn điện tử điều chỉnh là loại hóa đơn được lập nhằm sửa đổi, bổ sung một hoặc một số nội dung sai sót trên hóa đơn gốc đã phát hành trước đó. Đặc điểm quan trọng nhất của hóa đơn điều chỉnh là hóa đơn gốc vẫn giữ nguyên giá trị pháp lý và được lưu trữ cùng với hóa đơn điều chỉnh để phục vụ tra cứu, đối chiếu.
Trên hóa đơn điều chỉnh bắt buộc phải có dòng chữ: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…”. Nội dung ghi trên hóa đơn điều chỉnh chỉ phản ánh phần chênh lệch cần điều chỉnh (tăng hoặc giảm), không ghi lại toàn bộ thông tin của giao dịch.
2.2. Đặc điểm chính của hóa đơn điều chỉnh
Hóa đơn điều chỉnh có các đặc điểm nổi bật sau:
- Chỉ ghi phần thông tin cần điều chỉnh, sử dụng dấu dương (+) cho điều chỉnh tăng và dấu âm (-) cho điều chỉnh giảm đối với các chỉ tiêu về số lượng, đơn giá, thành tiền, thuế suất, tiền thuế.
- Hóa đơn gốc vẫn còn hiệu lực và được tham chiếu trong quá trình kê khai thuế.
- Có thể lập nhiều lần đối với cùng một hóa đơn gốc nếu phát hiện thêm sai sót.
- Thường được ưu tiên sử dụng khi hóa đơn gốc đã được kê khai thuế để tránh phải điều chỉnh lại toàn bộ nghĩa vụ thuế của kỳ trước.
2.3. Trường hợp thường sử dụng hóa đơn điều chỉnh
Hóa đơn điều chỉnh phù hợp khi sai sót chỉ liên quan đến một phần nội dung và không làm thay đổi bản chất giao dịch. Ví dụ cụ thể bao gồm:
- Sai đơn giá hoặc số lượng hàng hóa nhưng vẫn cùng loại hàng hóa, dịch vụ.
- Sai thuế suất hoặc tiền thuế do nhầm lẫn tính toán.
- Sai một số thông tin phụ nhưng không ảnh hưởng đến mã số thuế hoặc thông tin định danh của các bên.
- Điều chỉnh do chiết khấu thương mại, hoàn phí dịch vụ hoặc chênh lệch sau quyết toán theo kết luận của cơ quan nhà nước có thẩm quyền.
3. Hóa đơn điện tử thay thế là gì?
3.1. Khái niệm hóa đơn điện tử thay thế
Hóa đơn điện tử thay thế là hóa đơn được lập mới hoàn toàn để thay thế cho hóa đơn đã lập trước đó có sai sót. Khi lập hóa đơn thay thế, hóa đơn gốc sẽ bị đánh dấu là đã bị thay thế và không còn được sử dụng để kê khai giao dịch đó, mặc dù vẫn được lưu trữ trên hệ thống để phục vụ công tác kiểm tra, đối chiếu.
Trên hóa đơn thay thế bắt buộc phải có dòng chữ: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…”. Nội dung trên hóa đơn thay thế phải thể hiện đầy đủ, chính xác toàn bộ thông tin của giao dịch theo thực tế, không phụ thuộc vào số liệu của hóa đơn gốc.
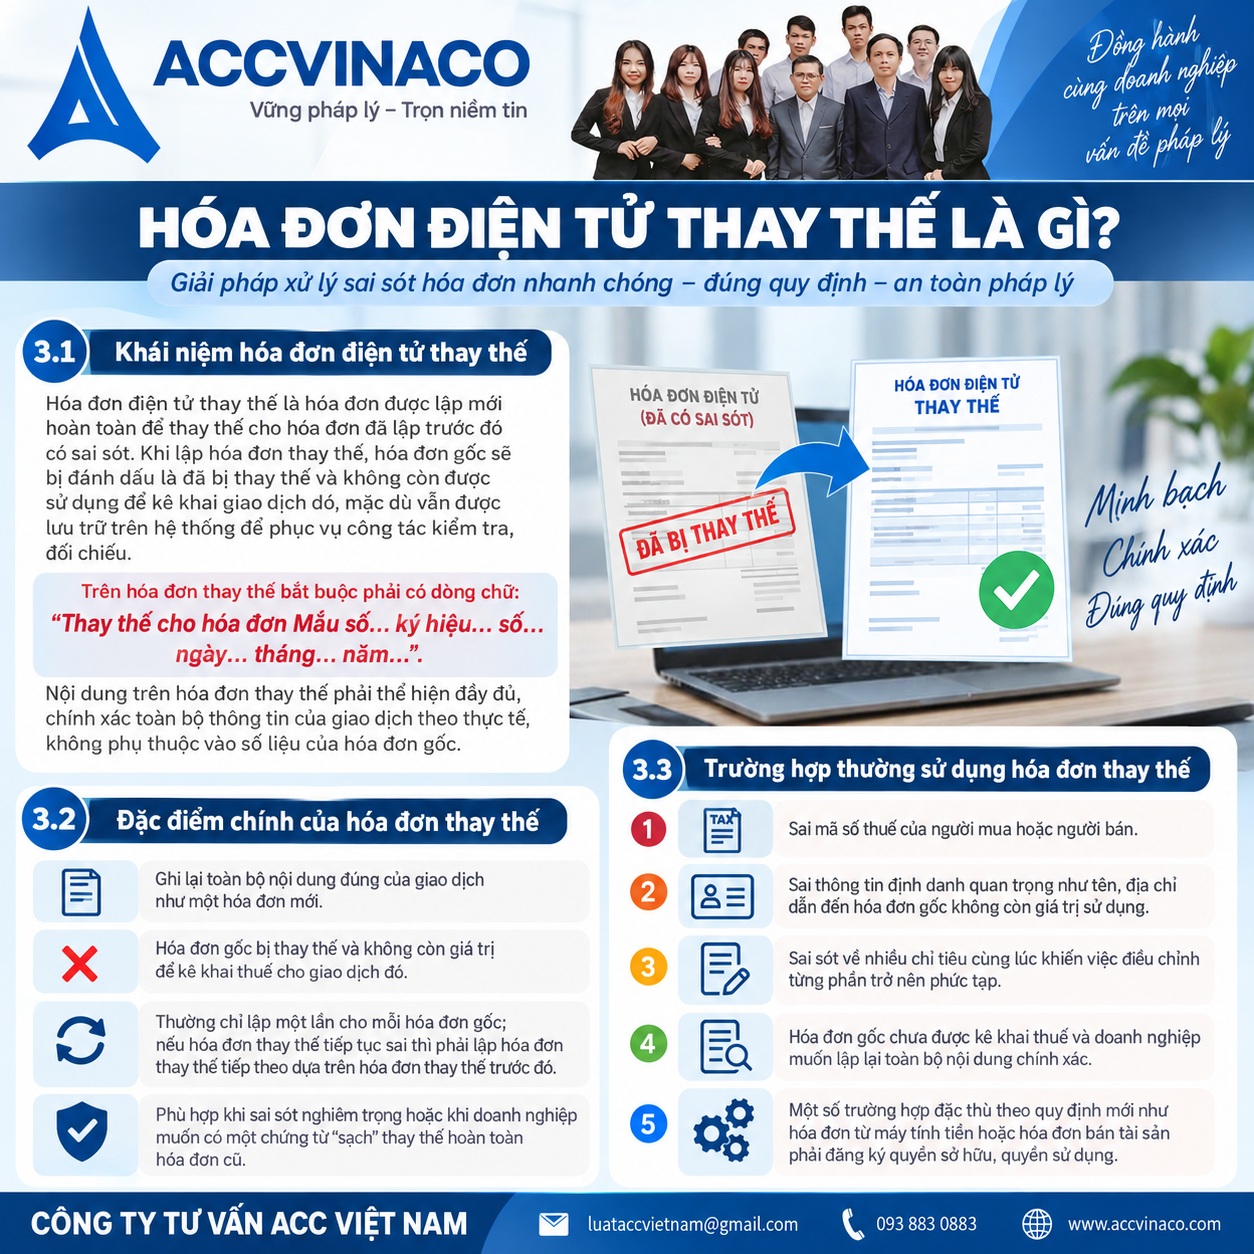
3.2. Đặc điểm chính của hóa đơn thay thế
Hóa đơn thay thế có những đặc điểm khác biệt rõ rệt so với hóa đơn điều chỉnh:
- Ghi lại toàn bộ nội dung đúng của giao dịch như một hóa đơn mới.
- Hóa đơn gốc bị thay thế và không còn giá trị để kê khai thuế cho giao dịch đó.
- Thường chỉ lập một lần cho mỗi hóa đơn gốc; nếu hóa đơn thay thế tiếp tục sai thì phải lập hóa đơn thay thế tiếp theo dựa trên hóa đơn thay thế trước đó.
- Phù hợp khi sai sót nghiêm trọng hoặc khi doanh nghiệp muốn có một chứng từ “sạch” thay thế hoàn toàn hóa đơn cũ.
3.3. Trường hợp thường sử dụng hóa đơn thay thế
Hóa đơn thay thế thường được lựa chọn trong các tình huống sau:
- Sai mã số thuế của người mua hoặc người bán.
- Sai thông tin định danh quan trọng như tên, địa chỉ dẫn đến hóa đơn gốc không còn giá trị sử dụng.
- Sai sót về nhiều chỉ tiêu cùng lúc khiến việc điều chỉnh từng phần trở nên phức tạp.
- Hóa đơn gốc chưa được kê khai thuế và doanh nghiệp muốn lập lại toàn bộ nội dung chính xác.
- Một số trường hợp đặc thù theo quy định mới như hóa đơn từ máy tính tiền hoặc hóa đơn bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng.
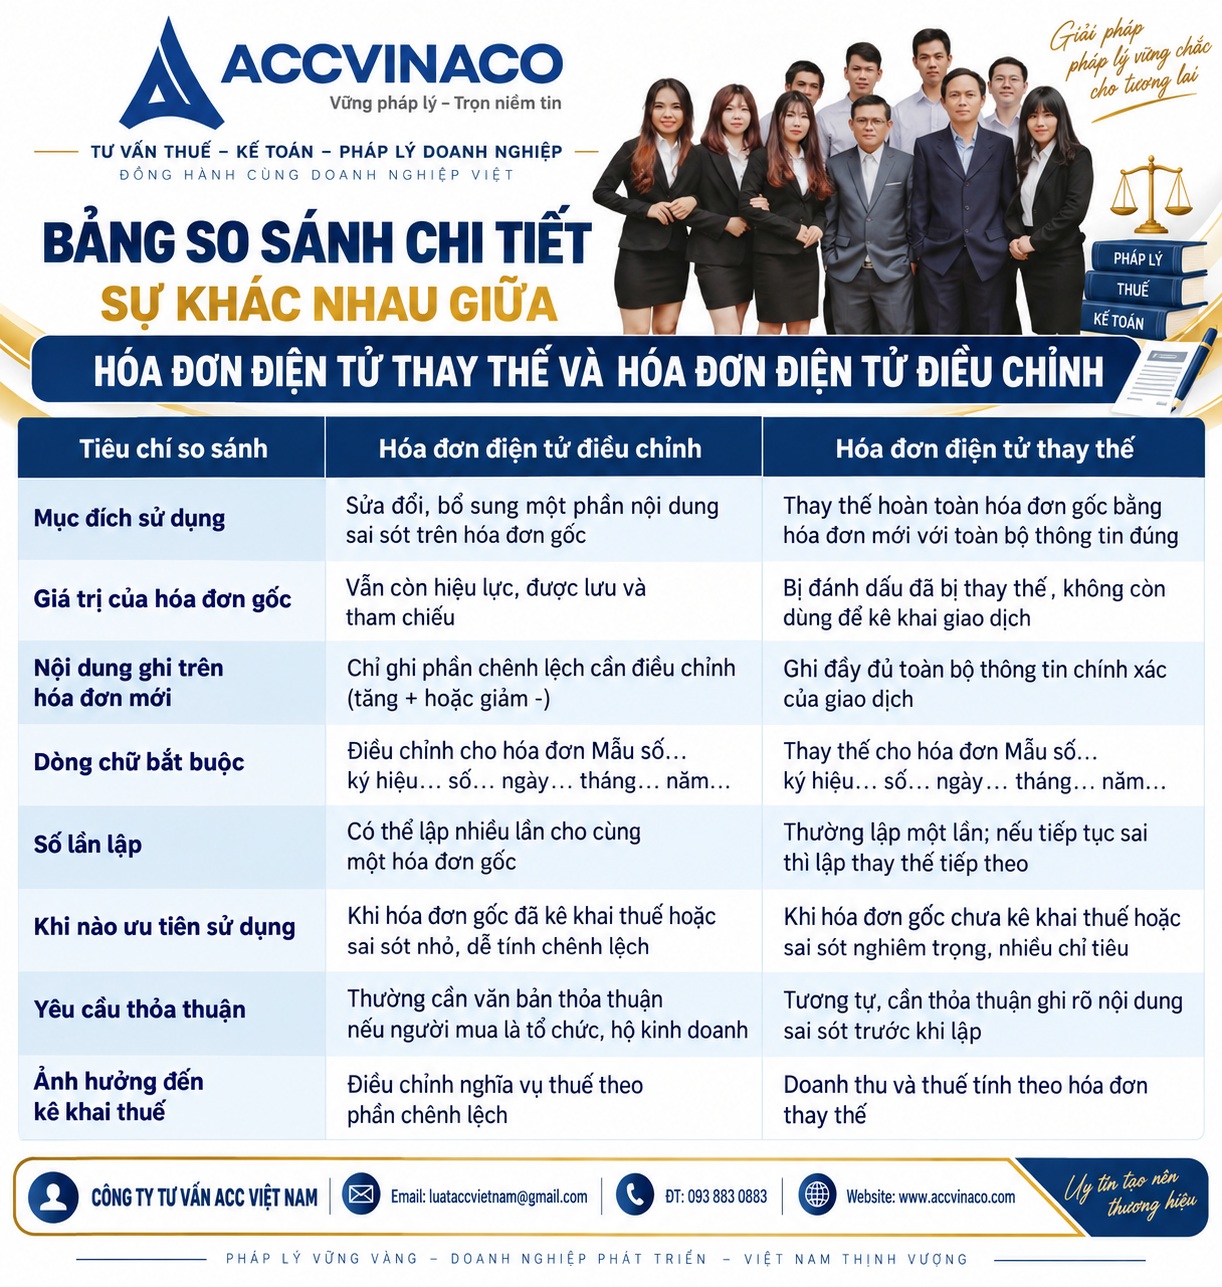
4. Bảng so sánh chi tiết sự khác nhau giữa hóa đơn điện tử thay thế và hóa đơn điện tử điều chỉnh
Để doanh nghiệp dễ dàng phân biệt và lựa chọn đúng hình thức xử lý, ACC VINACO tổng hợp bảng so sánh dựa trên các tiêu chí quan trọng nhất theo quy định pháp luật hiện hành:
| Tiêu chí so sánh | Hóa đơn điện tử điều chỉnh | Hóa đơn điện tử thay thế |
|---|---|---|
| Mục đích sử dụng | Sửa đổi, bổ sung một phần nội dung sai sót trên hóa đơn gốc | Thay thế hoàn toàn hóa đơn gốc bằng hóa đơn mới với toàn bộ thông tin đúng |
| Giá trị của hóa đơn gốc | Vẫn còn hiệu lực, được lưu và tham chiếu | Bị đánh dấu đã bị thay thế, không còn dùng để kê khai giao dịch |
| Nội dung ghi trên hóa đơn mới | Chỉ ghi phần chênh lệch cần điều chỉnh (tăng + hoặc giảm -) | Ghi đầy đủ toàn bộ thông tin chính xác của giao dịch |
| Dòng chữ bắt buộc | “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…” | “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…” |
| Số lần lập | Có thể lập nhiều lần cho cùng một hóa đơn gốc | Thường lập một lần; nếu tiếp tục sai thì lập thay thế tiếp theo |
| Khi nào ưu tiên sử dụng | Khi hóa đơn gốc đã kê khai thuế hoặc sai sót nhỏ, dễ tính chênh lệch | Khi hóa đơn gốc chưa kê khai thuế hoặc sai sót nghiêm trọng, nhiều chỉ tiêu |
| Yêu cầu thỏa thuận | Thường cần văn bản thỏa thuận nếu người mua là tổ chức, hộ kinh doanh | Tương tự, cần thỏa thuận ghi rõ nội dung sai sót trước khi lập |
| Ảnh hưởng đến kê khai thuế | Điều chỉnh nghĩa vụ thuế theo phần chênh lệch | Doanh thu và thuế tính theo hóa đơn thay thế |
5. Quy trình lập hóa đơn điện tử điều chỉnh theo quy định
5.1. Các bước thực hiện
Quy trình lập hóa đơn điều chỉnh thường bao gồm các bước sau:
- Phát hiện sai sót và xác định rõ nội dung cần điều chỉnh.
- Lập văn bản thỏa thuận giữa người bán và người mua (nếu người mua là doanh nghiệp, tổ chức, hộ kinh doanh) ghi rõ nội dung sai sót.
- Thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT (trừ một số trường hợp được miễn).
- Lập hóa đơn điện tử điều chỉnh với dòng chữ bắt buộc và ghi phần chênh lệch.
- Ký số trên hóa đơn điều chỉnh và gửi cho người mua hoặc gửi cơ quan thuế để cấp mã (nếu là hóa đơn có mã).
- Cập nhật sổ kế toán và kê khai thuế theo quy định.
5.2. Lưu ý khi ghi nội dung điều chỉnh
Khi ghi giá trị điều chỉnh, doanh nghiệp phải tuân thủ nguyên tắc: điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm. Không được ghi lại toàn bộ số liệu của hóa đơn gốc trên hóa đơn điều chỉnh.
Ví dụ: Hóa đơn gốc ghi bán 100 sản phẩm với đơn giá 50.000 đồng/sản phẩm. Thực tế chỉ bán 80 sản phẩm. Hóa đơn điều chỉnh sẽ ghi điều chỉnh giảm số lượng 20 sản phẩm và thành tiền tương ứng với dấu âm.
6. Quy trình lập hóa đơn điện tử thay thế theo quy định
6.1. Các bước thực hiện
Quy trình lập hóa đơn thay thế tương tự nhưng có điểm khác biệt về nội dung:
- Phát hiện sai sót và thống nhất với người mua về việc lập hóa đơn thay thế.
- Lập văn bản thỏa thuận ghi rõ sai sót (nếu bắt buộc).
- Thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT.
- Lập hóa đơn điện tử mới với toàn bộ nội dung đúng và dòng chữ “Thay thế cho hóa đơn…”.
- Ký số và gửi hóa đơn thay thế cho người mua hoặc cơ quan thuế.
- Hệ thống tự động cập nhật trạng thái hóa đơn gốc là đã bị thay thế.
6.2. Lưu ý quan trọng khi lập hóa đơn thay thế
Sau khi lập hóa đơn thay thế, hóa đơn gốc không còn giá trị để kê khai. Nếu hóa đơn thay thế tiếp tục có sai sót, doanh nghiệp phải lập hóa đơn thay thế mới dựa trên hóa đơn thay thế trước đó, không được quay lại lập thay thế trực tiếp từ hóa đơn gốc ban đầu.
7. Khi nào nên chọn hóa đơn điều chỉnh, khi nào nên chọn hóa đơn thay thế?
Việc lựa chọn giữa hai hình thức phụ thuộc vào nhiều yếu tố thực tế. ACC VINACO khuyến nghị doanh nghiệp cân nhắc theo các tiêu chí sau:
- Tình trạng kê khai thuế: Nếu hóa đơn gốc chưa kê khai, ưu tiên lập hóa đơn thay thế để có chứng từ sạch. Nếu đã kê khai, ưu tiên lập hóa đơn điều chỉnh để chỉ điều chỉnh phần chênh lệch.
- Mức độ sai sót: Sai một phần nhỏ, dễ tính toán thì dùng điều chỉnh. Sai nhiều chỉ tiêu hoặc sai thông tin định danh quan trọng thì dùng thay thế.
- Thỏa thuận với người mua: Cần có sự thống nhất để tránh tranh chấp sau này.
- Yêu cầu đặc thù của ngành nghề: Một số ngành như viễn thông, bảo hiểm, ngân hàng có quy định riêng về việc chỉ được lập hóa đơn điều chỉnh trong một số trường hợp hoàn phí, chiết khấu.
8. Ví dụ minh họa cụ thể
8.1. Ví dụ về hóa đơn điều chỉnh
Công ty A xuất hóa đơn điện tử số 000123 ngày 15/03/2026 cho Công ty B với nội dung: Bán 50 máy tính xách tay, đơn giá 15.000.000 đồng/máy, thuế suất 10%. Sau đó phát hiện thực tế chỉ bán 45 máy. Hai bên lập biên bản thỏa thuận và Công ty A lập hóa đơn điều chỉnh với nội dung: Điều chỉnh giảm số lượng 5 máy tính xách tay, thành tiền giảm tương ứng và tiền thuế giảm. Hóa đơn gốc vẫn được giữ nguyên.
8.2. Ví dụ về hóa đơn thay thế
Công ty C xuất hóa đơn điện tử số 000456 ngày 20/04/2026 nhưng ghi sai mã số thuế của người mua. Hai bên thống nhất lập hóa đơn thay thế. Công ty C lập hóa đơn mới với toàn bộ thông tin đúng, ghi dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số 000456 ngày 20/04/2026”. Hóa đơn gốc bị đánh dấu đã bị thay thế.
9. Các lưu ý quan trọng và sai sót thường gặp
Doanh nghiệp cần lưu ý một số điểm sau để tránh rủi ro:
- Không được sửa trực tiếp trên hóa đơn đã ký số và gửi đi.
- Phải thông báo với cơ quan thuế theo đúng mẫu quy định.
- Đối với người mua là cá nhân, người bán có thể thông báo qua website hoặc hình thức khác thay vì lập biên bản thỏa thuận.
- Sau khi lựa chọn hình thức điều chỉnh hoặc thay thế ở lần đầu, các lần xử lý sai sót tiếp theo phải nhất quán theo hình thức đã chọn.
- Lưu trữ đầy đủ hóa đơn gốc, hóa đơn điều chỉnh/thay thế và biên bản thỏa thuận để phục vụ kiểm tra của cơ quan thuế.
Một số sai sót thường gặp bao gồm: ghi sai dòng chữ tham chiếu, không lập biên bản thỏa thuận khi bắt buộc, kê khai thuế không khớp giữa hóa đơn gốc và hóa đơn điều chỉnh/thay thế, hoặc lập hóa đơn thay thế khi hóa đơn gốc đã bị thay thế trước đó.
10. Cập nhật theo các quy định mới nhất năm 2025 - 2026
Từ ngày 01/06/2025, Nghị định 70/2025/NĐ-CP đã bãi bỏ thủ tục hủy hóa đơn điện tử khi có sai sót. Doanh nghiệp chỉ cần lập hóa đơn điều chỉnh hoặc thay thế. Các Thông tư hướng dẫn như Thông tư 32/2025/TT-BTC và Thông tư 91/2026/TT-BTC tiếp tục làm rõ các trường hợp bắt buộc chỉ được lập hóa đơn điều chỉnh hoặc chỉ được lập hóa đơn thay thế trong một số tình huống đặc thù.
Doanh nghiệp cần thường xuyên cập nhật văn bản pháp luật mới để đảm bảo tuân thủ đúng quy định tại thời điểm phát sinh nghiệp vụ.
11. Vai trò của ACC VINACO trong hỗ trợ doanh nghiệp
ACC VINACO cung cấp dịch vụ tư vấn chuyên sâu về hóa đơn điện tử, hỗ trợ doanh nghiệp xây dựng quy trình xử lý sai sót nội bộ, đào tạo nhân viên kế toán và đồng hành trong quá trình làm việc với cơ quan thuế. Với đội ngũ chuyên gia giàu kinh nghiệm, ACC Việt Nam cam kết mang đến giải pháp tối ưu, giúp doanh nghiệp giảm thiểu rủi ro và nâng cao hiệu quả quản lý chứng từ.
Nếu doanh nghiệp của bạn đang gặp khó khăn trong việc phân biệt hoặc thực hiện lập hóa đơn điều chỉnh, hóa đơn thay thế, hãy liên hệ ngay với ACC VINACO để được hỗ trợ kịp thời và chính xác.
Hóa đơn điện tử điều chỉnh và hóa đơn điện tử thay thế là hai công cụ quan trọng để xử lý sai sót trên hóa đơn đã lập. Sự khác biệt cốt lõi nằm ở mục đích, cách thức thể hiện nội dung, giá trị của hóa đơn gốc và ảnh hưởng đến việc kê khai thuế. Việc lựa chọn đúng hình thức giúp doanh nghiệp tuân thủ pháp luật, bảo vệ quyền lợi của các bên và duy trì tính minh bạch trong hoạt động kinh doanh.
Doanh nghiệp nên xây dựng quy trình nội bộ rõ ràng, đào tạo nhân sự và tham khảo ý kiến chuyên gia khi gặp các tình huống phức tạp. ACC VINACO luôn sẵn sàng đồng hành cùng doanh nghiệp trên hành trình tuân thủ quy định về hóa đơn điện tử.
Nguồn tham khảo
- Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ.
- Nghị định số 70/2025/NĐ-CP ngày 20/03/2025 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP.
- Thông tư số 78/2021/TT-BTC ngày 17/09/2021 của Bộ Tài chính hướng dẫn thực hiện một số điều của Luật Quản lý thuế và Nghị định 123/2020/NĐ-CP.
- Thông tư số 32/2025/TT-BTC và Thông tư số 91/2026/TT-BTC của Bộ Tài chính hướng dẫn về hóa đơn điện tử, chứng từ điện tử.
- Các văn bản hướng dẫn của Tổng cục Thuế và cơ quan thuế địa phương liên quan đến xử lý hóa đơn điện tử có sai sót.
- Tài liệu chuyên môn và thực tiễn tư vấn của ACC VINACO.

















































































































