
Việc xác định đúng thời điểm ghi nhận doanh thu để tính thuế thu nhập doanh nghiệp (TNDN) là một trong những yếu tố then chốt giúp doanh nghiệp thực hiện nghĩa vụ thuế chính xác, tránh rủi ro bị truy thu, phạt chậm nộp và sai sót khi quyết toán. Từ năm 2025, với sự ra đời của Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC, quy định về thời điểm xác định doanh thu đã được làm rõ và chi tiết hơn cho nhiều loại hình hoạt động kinh doanh.
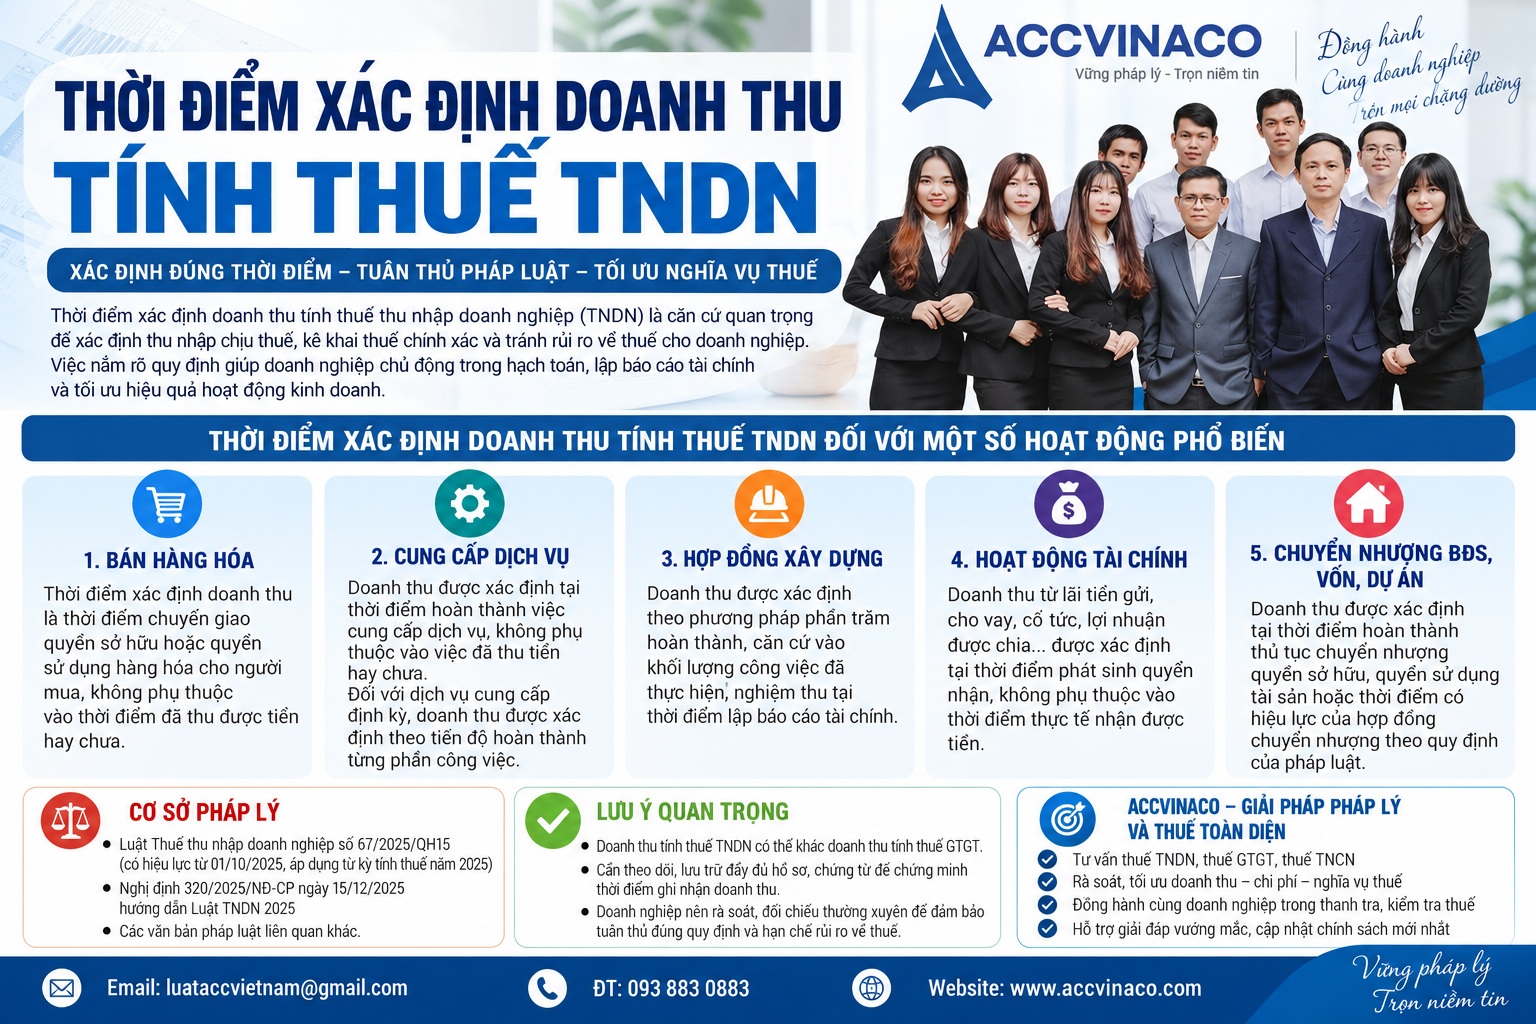
CÔNG TY ACC VINACO – đơn vị chuyên cung cấp dịch vụ kế toán, tư vấn thuế và quyết toán thuế TNDN – tổng hợp và phân tích toàn bộ quy định hiện hành về thời điểm xác định doanh thu tính thuế TNDN, kèm theo ví dụ thực tế, lưu ý quan trọng và giải pháp hỗ trợ doanh nghiệp.
1. Căn cứ pháp lý về thời điểm xác định doanh thu tính thuế TNDN
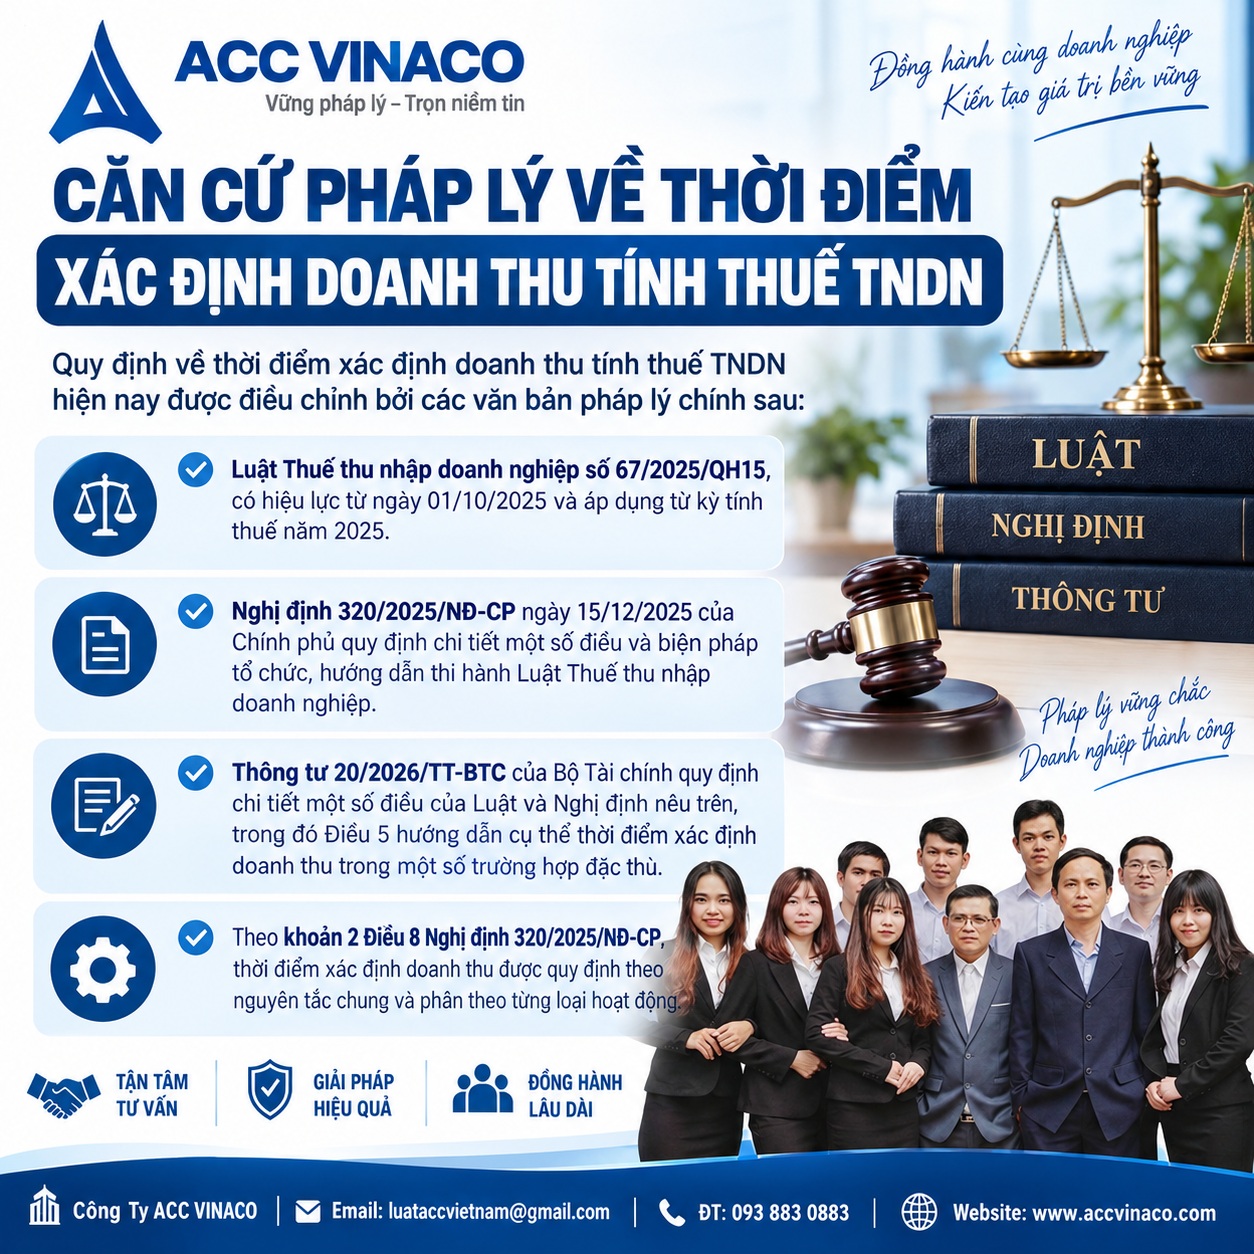
Quy định về thời điểm xác định doanh thu tính thuế TNDN hiện nay được điều chỉnh bởi các văn bản pháp lý chính sau:
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, có hiệu lực từ ngày 01/10/2025 và áp dụng từ kỳ tính thuế năm 2025.
- Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
- Thông tư 20/2026/TT-BTC của Bộ Tài chính quy định chi tiết một số điều của Luật và Nghị định nêu trên, trong đó Điều 5 hướng dẫn cụ thể thời điểm xác định doanh thu trong một số trường hợp đặc thù.
Theo khoản 2 Điều 8 Nghị định 320/2025/NĐ-CP, thời điểm xác định doanh thu được quy định theo nguyên tắc chung và phân theo từng loại hoạt động.
2. Nguyên tắc chung về thời điểm xác định doanh thu tính thuế TNDN
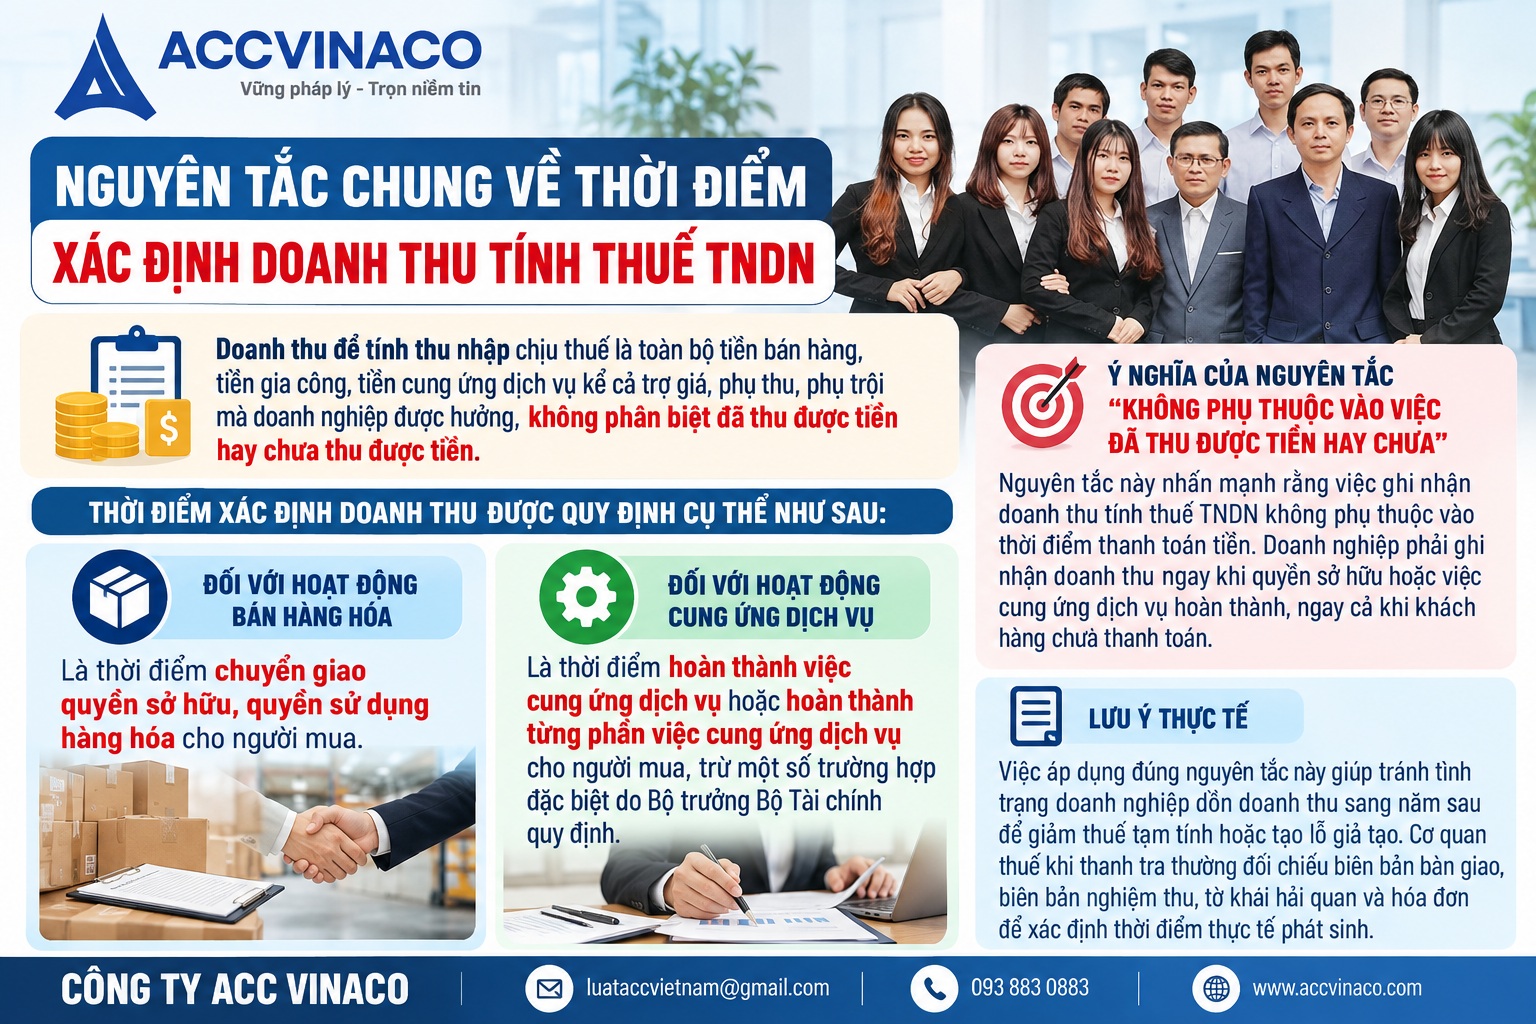
Doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
Thời điểm xác định doanh thu được quy định cụ thể như sau:
- Đối với hoạt động bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua.
- Đối với hoạt động cung ứng dịch vụ: Là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ một số trường hợp đặc biệt do Bộ trưởng Bộ Tài chính quy định.
Nguyên tắc này nhấn mạnh rằng việc ghi nhận doanh thu tính thuế TNDN không phụ thuộc vào thời điểm thanh toán tiền. Doanh nghiệp phải ghi nhận doanh thu ngay khi quyền sở hữu hoặc việc cung ứng dịch vụ hoàn thành, ngay cả khi khách hàng chưa thanh toán.
2.1. Ý nghĩa của nguyên tắc “không phụ thuộc vào việc đã thu được tiền hay chưa”
Nhiều doanh nghiệp thường nhầm lẫn giữa doanh thu kế toán và doanh thu tính thuế. Trong khi kế toán có thể ghi nhận theo phương pháp tiền mặt hoặc dồn tích tùy theo chuẩn mực, thì thuế TNDN bắt buộc áp dụng nguyên tắc dồn tích: doanh thu phát sinh khi giao dịch hoàn thành về mặt pháp lý và kinh tế, bất kể dòng tiền thực tế.
Việc áp dụng đúng nguyên tắc này giúp tránh tình trạng doanh nghiệp dồn doanh thu sang năm sau để giảm thuế tạm tính hoặc tạo lỗ giả tạo. Cơ quan thuế khi thanh tra thường đối chiếu biên bản bàn giao, biên bản nghiệm thu, tờ khai hải quan và hóa đơn để xác định thời điểm thực tế phát sinh.
3. Thời điểm xác định doanh thu đối với hoạt động bán hàng hóa
Theo điểm a khoản 2 Điều 8 Nghị định 320/2025/NĐ-CP, thời điểm xác định doanh thu đối với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
Thực tế, thời điểm này thường được xác định dựa trên:
- Ngày ký biên bản bàn giao hàng hóa.
- Ngày người mua ký nhận trên hóa đơn hoặc phiếu xuất kho kiêm vận chuyển nội bộ (nếu có).
- Ngày hàng hóa được giao cho đơn vị vận chuyển theo điều kiện Incoterms trong hợp đồng (đối với hàng xuất khẩu).
3.1. Ví dụ minh họa
Công ty A ký hợp đồng bán máy móc thiết bị cho Công ty B ngày 20/11/2025. Ngày 28/12/2025, Công ty A bàn giao máy và hai bên ký biên bản bàn giao. Hóa đơn được lập ngày 05/01/2026. Tiền thanh toán vào ngày 15/01/2026.
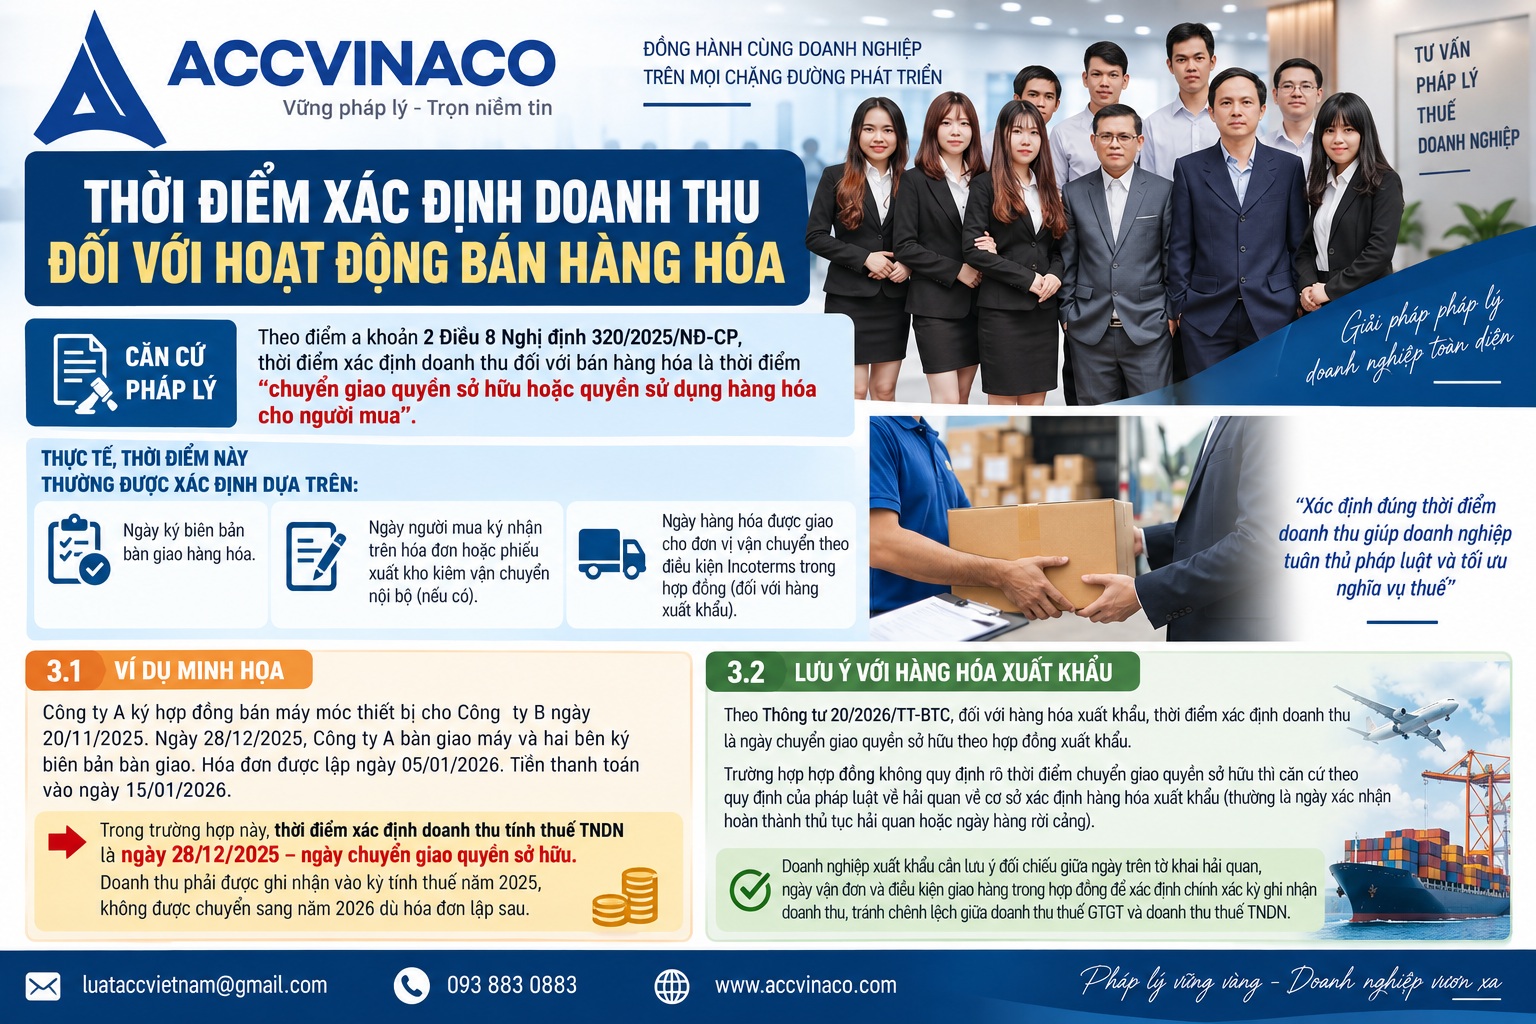
Trong trường hợp này, thời điểm xác định doanh thu tính thuế TNDN là ngày 28/12/2025 – ngày chuyển giao quyền sở hữu. Doanh thu phải được ghi nhận vào kỳ tính thuế năm 2025, không được chuyển sang năm 2026 dù hóa đơn lập sau.
3.2. Lưu ý với hàng hóa xuất khẩu
Theo Thông tư 20/2026/TT-BTC, đối với hàng hóa xuất khẩu, thời điểm xác định doanh thu là ngày chuyển giao quyền sở hữu theo hợp đồng xuất khẩu. Trường hợp hợp đồng không quy định rõ thời điểm chuyển giao quyền sở hữu thì căn cứ theo quy định của pháp luật về hải quan về cơ sở xác định hàng hóa xuất khẩu (thường là ngày xác nhận hoàn thành thủ tục hải quan hoặc ngày hàng rời cảng).
Doanh nghiệp xuất khẩu cần lưu ý đối chiếu giữa ngày trên tờ khai hải quan, ngày vận đơn và điều kiện giao hàng trong hợp đồng để xác định chính xác kỳ ghi nhận doanh thu, tránh chênh lệch giữa doanh thu thuế GTGT và doanh thu thuế TNDN.
4. Thời điểm xác định doanh thu đối với hoạt động cung ứng dịch vụ
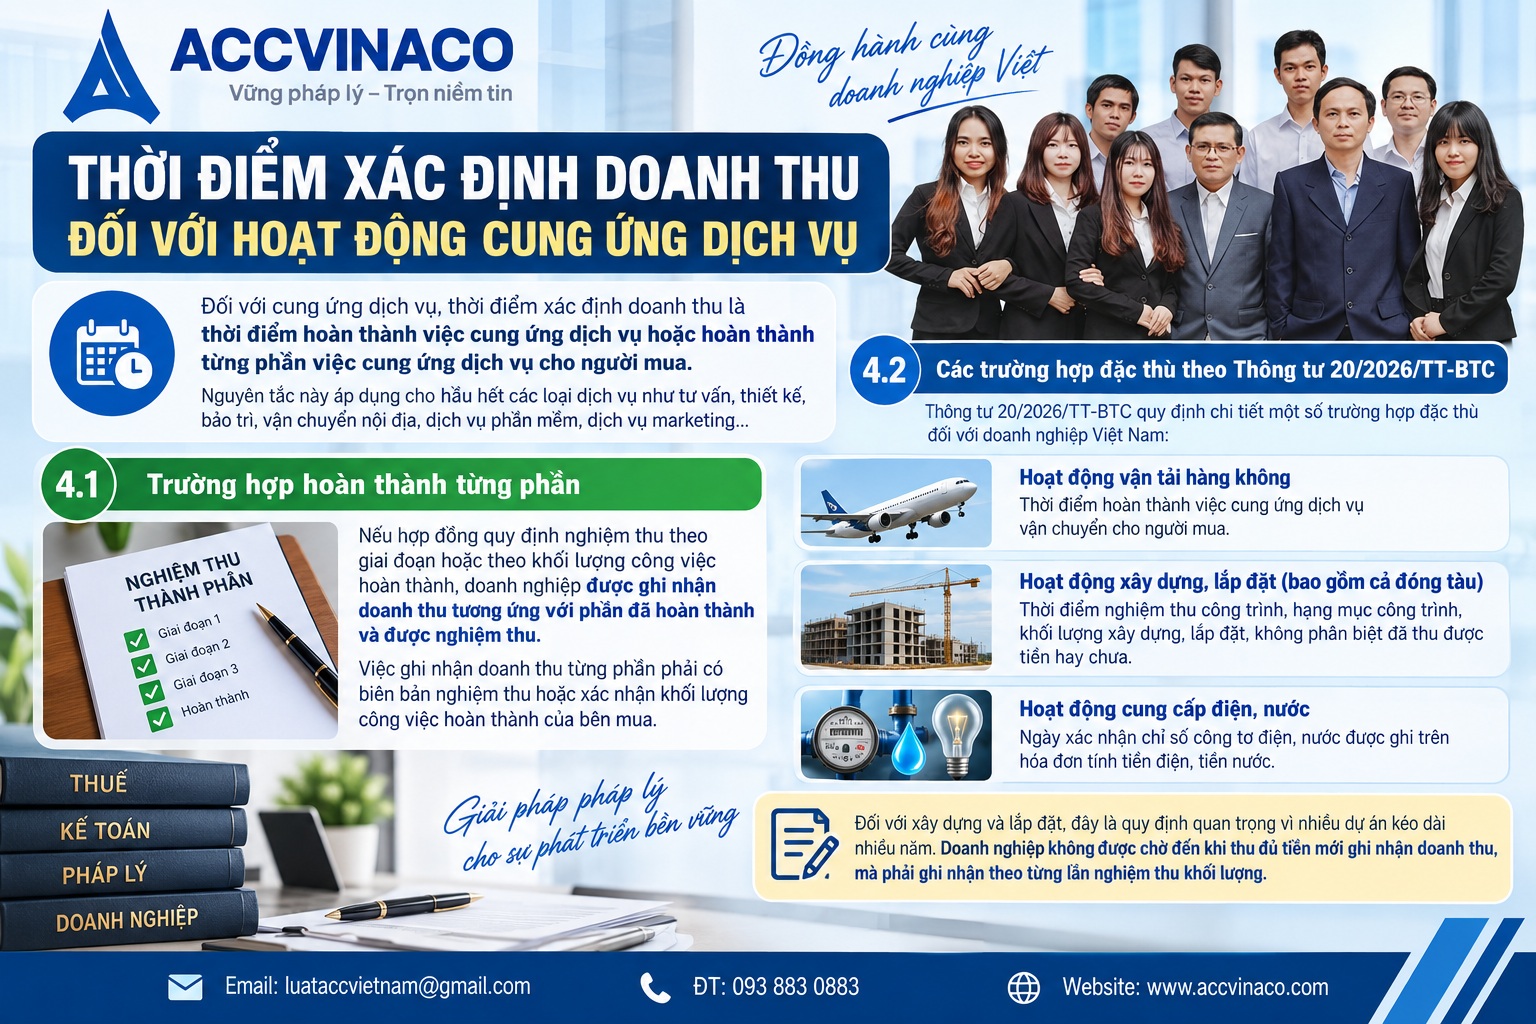
Đối với cung ứng dịch vụ, thời điểm xác định doanh thu là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua.
Nguyên tắc này áp dụng cho hầu hết các loại dịch vụ như tư vấn, thiết kế, bảo trì, vận chuyển nội địa, dịch vụ phần mềm, dịch vụ marketing…
4.1. Trường hợp hoàn thành từng phần
Nếu hợp đồng quy định nghiệm thu theo giai đoạn hoặc theo khối lượng công việc hoàn thành, doanh nghiệp được ghi nhận doanh thu tương ứng với phần đã hoàn thành và được nghiệm thu. Việc ghi nhận doanh thu từng phần phải có biên bản nghiệm thu hoặc xác nhận khối lượng công việc hoàn thành của bên mua.
4.2. Các trường hợp đặc thù theo Thông tư 20/2026/TT-BTC
Thông tư 20/2026/TT-BTC quy định chi tiết một số trường hợp đặc thù đối với doanh nghiệp Việt Nam:
- Hoạt động vận tải hàng không: Thời điểm hoàn thành việc cung ứng dịch vụ vận chuyển cho người mua.
- Hoạt động xây dựng, lắp đặt (bao gồm cả đóng tàu): Thời điểm nghiệm thu công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt, không phân biệt đã thu được tiền hay chưa.
- Hoạt động cung cấp điện, nước: Ngày xác nhận chỉ số công tơ điện, nước được ghi trên hóa đơn tính tiền điện, tiền nước.
Đối với xây dựng và lắp đặt, đây là quy định quan trọng vì nhiều dự án kéo dài nhiều năm. Doanh nghiệp không được chờ đến khi thu đủ tiền mới ghi nhận doanh thu, mà phải ghi nhận theo từng lần nghiệm thu khối lượng.
5. Thời điểm xác định doanh thu đối với doanh nghiệp nước ngoài
Đối với doanh nghiệp nước ngoài, Thông tư 20/2026/TT-BTC quy định:
- Hoạt động chuyển nhượng vốn: Thời điểm hợp đồng chuyển nhượng vốn ban đầu có hiệu lực theo quy định.
- Chuyển nhượng chứng khoán, chứng chỉ tiền gửi: Thời điểm chuyển nhượng.
- Chuyển nhượng chứng khoán phái sinh là hợp đồng tương lai: Thời điểm khớp lệnh mua, bán trên hệ thống giao dịch của Sở Giao dịch chứng khoán hoặc thời điểm hợp đồng đáo hạn.
Quy định này nhằm xác định rõ thời điểm phát sinh nghĩa vụ thuế đối với thu nhập từ Việt Nam của nhà đầu tư nước ngoài, đặc biệt trong các giao dịch chuyển nhượng vốn gián tiếp.
6. Phân biệt thời điểm xác định doanh thu tính thuế TNDN và thuế GTGT
Một trong những sai sót phổ biến của doanh nghiệp là nhầm lẫn giữa thời điểm xác định doanh thu tính thuế TNDN và thời điểm xác định doanh thu tính thuế GTGT.
Thuế GTGT thường gắn liền với thời điểm lập hóa đơn hoặc thời điểm chuyển giao hàng hóa/dịch vụ theo quy định riêng. Trong khi đó, thuế TNDN chú trọng đến thời điểm chuyển giao quyền sở hữu hoặc hoàn thành dịch vụ theo hợp đồng.
Ví dụ: Hàng xuất khẩu lập hóa đơn ngày 30/12 nhưng tờ khai hải quan hoàn thành ngày 05/01 năm sau. Doanh thu thuế GTGT có thể thuộc kỳ tháng 12, nhưng doanh thu thuế TNDN thuộc kỳ năm sau nếu căn cứ theo ngày hoàn thành thủ tục hải quan (trường hợp hợp đồng không quy định rõ).
Doanh nghiệp cần lập bảng đối chiếu doanh thu thuế GTGT và doanh thu thuế TNDN hàng năm để giải trình khi cơ quan thuế yêu cầu.
7. Các sai sót thường gặp và rủi ro pháp lý
Qua thực tiễn tư vấn và hỗ trợ quyết toán thuế tại CÔNG TY ACC VINACO, chúng tôi nhận thấy một số sai sót phổ biến:
- Ghi nhận doanh thu theo thời điểm thu tiền thay vì thời điểm bàn giao hoặc nghiệm thu.
- Không ghi nhận doanh thu đối với khối lượng xây dựng đã nghiệm thu nhưng chưa thu tiền.
- Xuất hóa đơn trước thời điểm hoàn thành dịch vụ nhưng không ghi nhận doanh thu kịp thời.
- Không đối chiếu giữa biên bản nghiệm thu và hóa đơn, dẫn đến chênh lệch số liệu giữa sổ kế toán và tờ khai thuế.
- Đối với hàng xuất khẩu, không lưu trữ đầy đủ chứng từ chứng minh thời điểm chuyển giao quyền sở hữu.
Hậu quả của các sai sót này có thể dẫn đến bị truy thu thuế, phạt từ 20% đến 40% số thuế thiếu, cộng thêm tiền chậm nộp theo lãi suất quy định. Trong trường hợp nghiêm trọng, doanh nghiệp còn có thể bị xử lý về hành vi trốn thuế.
8. Hướng dẫn thực hiện và giải pháp từ CÔNG TY ACC VINACO
Để giúp doanh nghiệp tuân thủ đúng quy định về thời điểm xác định doanh thu tính thuế TNDN, CÔNG TY ACC VINACO khuyến nghị thực hiện các bước sau:
- Rà soát toàn bộ hợp đồng kinh tế, đặc biệt các điều khoản về bàn giao, nghiệm thu và chuyển giao quyền sở hữu.
- Xây dựng quy trình nội bộ ghi nhận doanh thu đồng bộ giữa bộ phận kinh doanh, kế toán và thủ kho.
- Lập bảng theo dõi riêng đối với các hợp đồng dài hạn (xây dựng, lắp đặt, dịch vụ theo giai đoạn).
- Đối chiếu định kỳ giữa doanh thu ghi nhận trên sổ kế toán, hóa đơn đầu ra và tờ khai thuế.
- Lưu trữ đầy đủ hồ sơ chứng minh thời điểm phát sinh doanh thu (biên bản bàn giao, biên bản nghiệm thu, tờ khai hải quan, vận đơn…).
CÔNG TY ACC VINACO cung cấp dịch vụ trọn gói bao gồm:
- Tư vấn xác định thời điểm ghi nhận doanh thu theo từng loại hình hoạt động.
- Rà soát và điều chỉnh số liệu trước khi quyết toán thuế TNDN.
- Hỗ trợ giải trình với cơ quan thuế khi có chênh lệch.
- Đào tạo nội bộ cho bộ phận kế toán về quy định mới.
9. Câu hỏi thường gặp về thời điểm xác định doanh thu tính thuế TNDN
Câu hỏi 1: Doanh nghiệp thu tiền trước khi bàn giao hàng hóa thì có phải ghi nhận doanh thu ngay không?
Trả lời: Không. Đối với bán hàng hóa, thời điểm xác định doanh thu là thời điểm chuyển giao quyền sở hữu, không phụ thuộc vào việc đã thu tiền trước. Số tiền thu trước được ghi nhận là khoản phải trả người mua (tạm ứng).
Câu hỏi 2: Hợp đồng xây dựng nghiệm thu nhiều lần trong năm thì ghi nhận doanh thu như thế nào?
Trả lời: Ghi nhận doanh thu tương ứng với từng lần nghiệm thu khối lượng công trình, hạng mục hoặc phần việc hoàn thành, không chờ đến khi nghiệm thu toàn bộ công trình.
Câu hỏi 3: Thời điểm xác định doanh thu hàng xuất khẩu khác với thời điểm lập hóa đơn thì xử lý thế nào?
Trả lời: Doanh nghiệp căn cứ vào hợp đồng xuất khẩu hoặc quy định hải quan để xác định thời điểm. Nếu có chênh lệch với thời điểm lập hóa đơn, cần giải trình rõ trong hồ sơ quyết toán.
Thời điểm xác định doanh thu tính thuế TNDN theo quy định mới tại Luật 67/2025/QH15, Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC đã được làm rõ và chi tiết hơn, tạo điều kiện thuận lợi cho doanh nghiệp thực hiện nghĩa vụ thuế. Việc nắm vững và áp dụng đúng quy định không chỉ giúp doanh nghiệp tránh rủi ro pháp lý mà còn nâng cao tính minh bạch và chuyên nghiệp trong công tác kế toán – thuế.
CÔNG TY ACC VINACO luôn sẵn sàng đồng hành cùng doanh nghiệp trong việc cập nhật chính sách thuế mới, hỗ trợ xác định doanh thu chính xác và hoàn thành nghĩa vụ thuế một cách hiệu quả nhất.
Liên hệ ngay với CÔNG TY ACC VINACO để được tư vấn chi tiết và hỗ trợ quyết toán thuế TNDN theo quy định mới nhất.
Nguồn tham khảo
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 ngày 14/6/2025 của Quốc hội.
- Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
- Thông tư 20/2026/TT-BTC của Bộ Tài chính quy định chi tiết một số điều của Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP.
- Các hướng dẫn và công văn liên quan của Tổng cục Thuế và Bộ Tài chính về thời điểm xác định doanh thu tính thuế TNDN.
- Tài liệu tổng hợp và phân tích chuyên môn của CÔNG TY ACC VINACO dựa trên thực tiễn tư vấn doanh nghiệp.

















































































































