
Hàng hóa không chịu thuế GTGT khác gì hàng hóa chịu thuế suất 0%? - Trong hoạt động sản xuất kinh doanh tại Việt Nam, thuế giá trị gia tăng (thuế GTGT) là một trong những sắc thuế quan trọng nhất mà mọi doanh nghiệp, hộ kinh doanh đều phải nắm vững. Tuy nhiên, hai khái niệm “hàng hóa, dịch vụ không chịu thuế GTGT” và “hàng hóa, dịch vụ chịu thuế suất 0%” thường bị nhầm lẫn nghiêm trọng. Nhiều kế toán, chủ doanh nghiệp vẫn nghĩ rằng “không chịu thuế” cũng giống như “thuế 0%”, dẫn đến sai sót trong việc kê khai, khấu trừ, hoàn thuế và xuất hóa đơn. Hệ quả là doanh nghiệp có thể bị truy thu thuế, phạt hành chính, thậm chí bị từ chối hoàn thuế đầu vào với số tiền lớn.
1. Căn cứ pháp lý quan trọng cần nắm vững
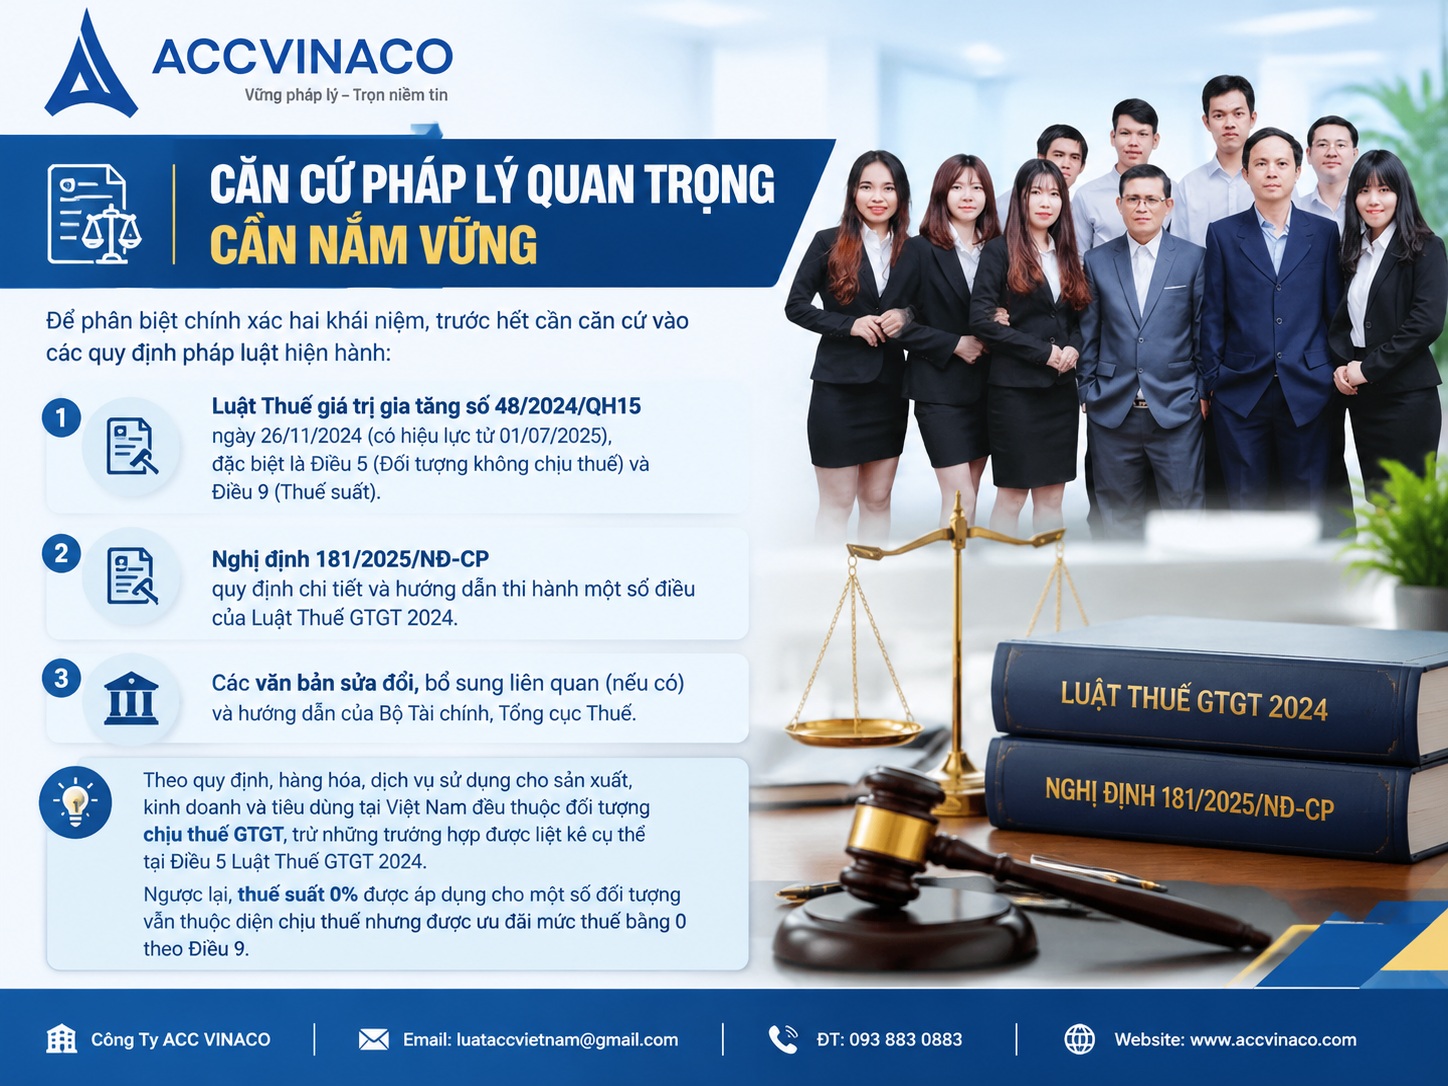
Để phân biệt chính xác hai khái niệm, trước hết cần căn cứ vào các quy định pháp luật hiện hành:
- Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024 (có hiệu lực từ 01/07/2025), đặc biệt là Điều 5 (Đối tượng không chịu thuế) và Điều 9 (Thuế suất).
- Nghị định 181/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế GTGT 2024.
- Các văn bản sửa đổi, bổ sung liên quan (nếu có) và hướng dẫn của Bộ Tài chính, Tổng cục Thuế.
Theo quy định, hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam đều thuộc đối tượng chịu thuế GTGT, trừ những trường hợp được liệt kê cụ thể tại Điều 5 Luật Thuế GTGT 2024. Ngược lại, thuế suất 0% được áp dụng cho một số đối tượng vẫn thuộc diện chịu thuế nhưng được ưu đãi mức thuế bằng 0 theo Điều 9.
2. Hàng hóa, dịch vụ không chịu thuế GTGT là gì?
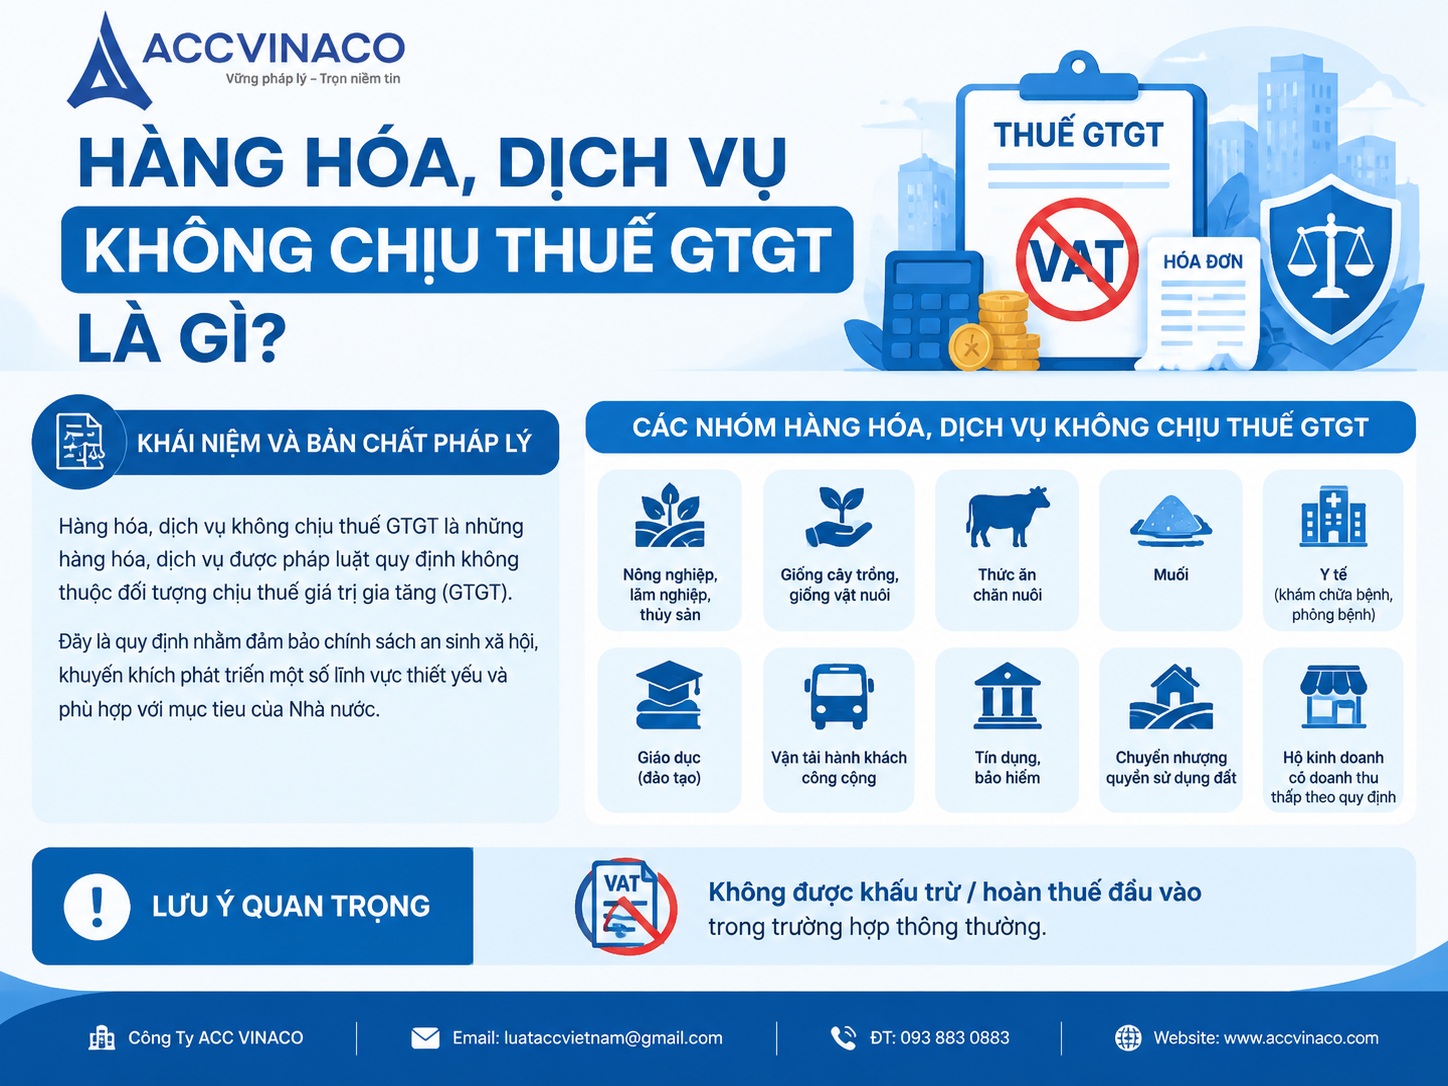
2.1. Khái niệm và bản chất pháp lý
Hàng hóa, dịch vụ không chịu thuế GTGT là những đối tượng được Nhà nước loại trừ hoàn toàn khỏi diện chịu thuế giá trị gia tăng. Nghĩa là khi bán hoặc cung cấp các hàng hóa, dịch vụ này, cơ sở kinh doanh không phải tính và nộp thuế GTGT đầu ra. Đồng thời, thuế GTGT đầu vào liên quan đến việc sản xuất, kinh doanh các hàng hóa, dịch vụ này cũng không được khấu trừ hay hoàn thuế (trừ một số trường hợp đặc biệt khi xuất khẩu và đáp ứng điều kiện áp dụng thuế suất 0%).
Bản chất của “không chịu thuế” là loại bỏ đối tượng ra khỏi hệ thống thuế GTGT. Doanh nghiệp không có nghĩa vụ kê khai thuế GTGT đối với doanh thu từ các hàng hóa, dịch vụ này trên tờ khai thuế GTGT (trừ trường hợp phải kê khai chỉ tiêu doanh thu không chịu thuế để theo dõi).
2.2. Các nhóm hàng hóa, dịch vụ không chịu thuế GTGT theo quy định hiện hành
Theo Điều 5 Luật Thuế GTGT 2024 và hướng dẫn tại Nghị định 181/2025/NĐ-CP, các nhóm chính bao gồm:
- Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu.
- Sản phẩm giống vật nuôi, vật liệu nhân giống cây trồng theo quy định của pháp luật chuyên ngành.
- Thức ăn chăn nuôi, thức ăn thủy sản theo quy định pháp luật về chăn nuôi và thủy sản.
- Sản phẩm muối sản xuất từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt mà thành phần chính là NaCl.
- Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê.
- Máy móc, thiết bị, phụ tùng, vật tư trong nước chưa sản xuất được cần nhập khẩu để sử dụng trực tiếp cho hoạt động nghiên cứu khoa học, phát triển công nghệ.
- Sản phẩm quốc phòng, an ninh theo danh mục do Bộ Quốc phòng, Bộ Công an ban hành.
- Dịch vụ khám chữa bệnh, phòng bệnh; dịch vụ chăm sóc người cao tuổi, người khuyết tật.
- Dịch vụ dạy học, dạy nghề theo quy định của pháp luật về giáo dục và giáo dục nghề nghiệp.
- Dịch vụ phát sóng chương trình truyền thanh, truyền hình bằng nguồn vốn ngân sách nhà nước.
- Dịch vụ duy trì vườn thú, vườn hoa, công viên, cây xanh đường phố, vệ sinh công cộng; dịch vụ tang lễ.
- Duy tu, sửa chữa, xây dựng bằng nguồn vốn đóng góp của nhân dân, vốn viện trợ nhân đạo đối với các công trình văn hóa, nghệ thuật, công trình công cộng, cơ sở hạ tầng.
- Vận chuyển hành khách công cộng bằng xe buýt, xe điện (bao gồm cả tàu điện).
- Dịch vụ tín dụng, ngân hàng, bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm nông nghiệp.
- Chuyển nhượng quyền sử dụng đất.
- Hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có mức doanh thu năm từ mức quy định trở xuống (hiện nay được điều chỉnh tăng theo quy định mới).
- Các trường hợp khác theo quy định cụ thể tại Điều 5 và văn bản hướng dẫn.
Lưu ý quan trọng: Cơ sở kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT không được khấu trừ, không được hoàn thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho hoạt động không chịu thuế, trừ trường hợp được áp dụng thuế suất 0% theo Điều 9 Luật.
3. Hàng hóa, dịch vụ chịu thuế suất 0% là gì?
3.1. Khái niệm và bản chất pháp lý
Hàng hóa, dịch vụ chịu thuế suất 0% vẫn thuộc đối tượng chịu thuế GTGT. Tuy nhiên, mức thuế suất được áp dụng là 0%. Doanh nghiệp vẫn phải kê khai thuế GTGT bình thường trên tờ khai, xuất hóa đơn GTGT ghi rõ thuế suất 0%, và được phép khấu trừ, hoàn thuế GTGT đầu vào nếu đáp ứng đầy đủ điều kiện theo quy định.
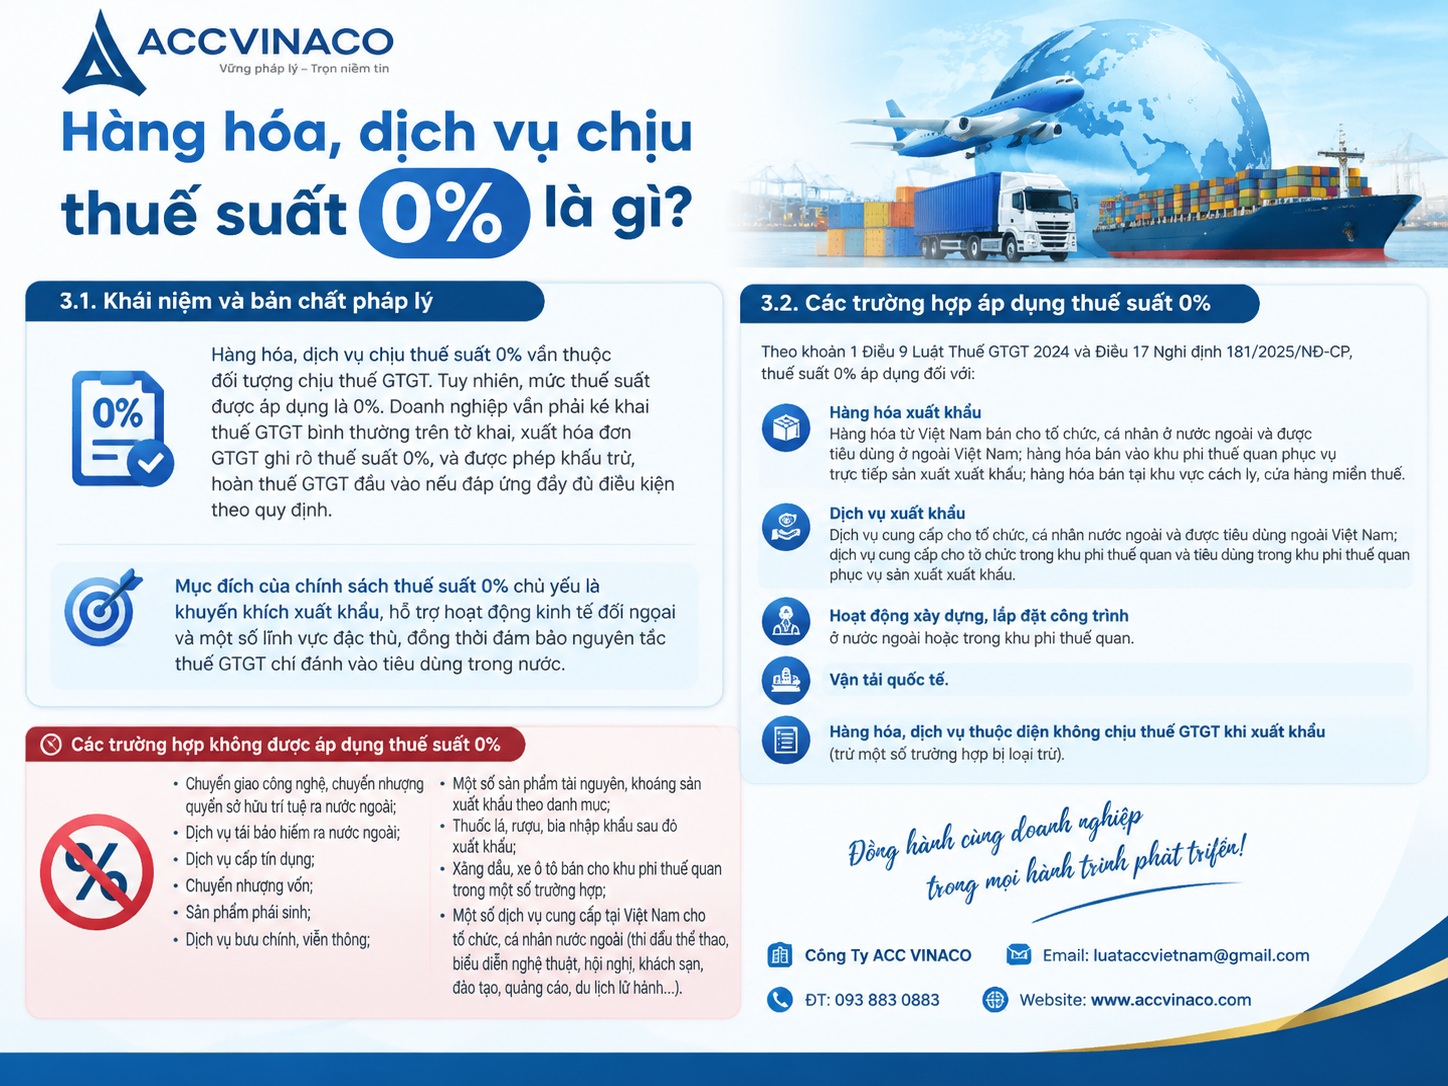
Mục đích của chính sách thuế suất 0% chủ yếu là khuyến khích xuất khẩu, hỗ trợ hoạt động kinh tế đối ngoại và một số lĩnh vực đặc thù, đồng thời đảm bảo nguyên tắc thuế GTGT chỉ đánh vào tiêu dùng trong nước.
3.2. Các trường hợp áp dụng thuế suất 0%
Theo khoản 1 Điều 9 Luật Thuế GTGT 2024 và Điều 17 Nghị định 181/2025/NĐ-CP, thuế suất 0% áp dụng đối với:
- Hàng hóa xuất khẩu: hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; hàng hóa bán vào khu phi thuế quan phục vụ trực tiếp sản xuất xuất khẩu; hàng hóa bán tại khu vực cách ly, cửa hàng miễn thuế.
- Dịch vụ xuất khẩu: dịch vụ cung cấp cho tổ chức, cá nhân nước ngoài và được tiêu dùng ngoài Việt Nam; dịch vụ cung cấp cho tổ chức trong khu phi thuế quan và tiêu dùng trong khu phi thuế quan phục vụ sản xuất xuất khẩu.
- Hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc trong khu phi thuế quan.
- Vận tải quốc tế.
- Hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT khi xuất khẩu (trừ một số trường hợp bị loại trừ).
Các trường hợp không được áp dụng thuế suất 0% bao gồm: chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài; dịch vụ tái bảo hiểm ra nước ngoài; dịch vụ cấp tín dụng; chuyển nhượng vốn; sản phẩm phái sinh; dịch vụ bưu chính, viễn thông; một số sản phẩm tài nguyên, khoáng sản xuất khẩu theo danh mục; thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu; xăng dầu, xe ô tô bán cho khu phi thuế quan trong một số trường hợp; và một số dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân nước ngoài (thi đấu thể thao, biểu diễn nghệ thuật, hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành…).
4. So sánh chi tiết sự khác biệt giữa không chịu thuế GTGT và thuế suất 0%
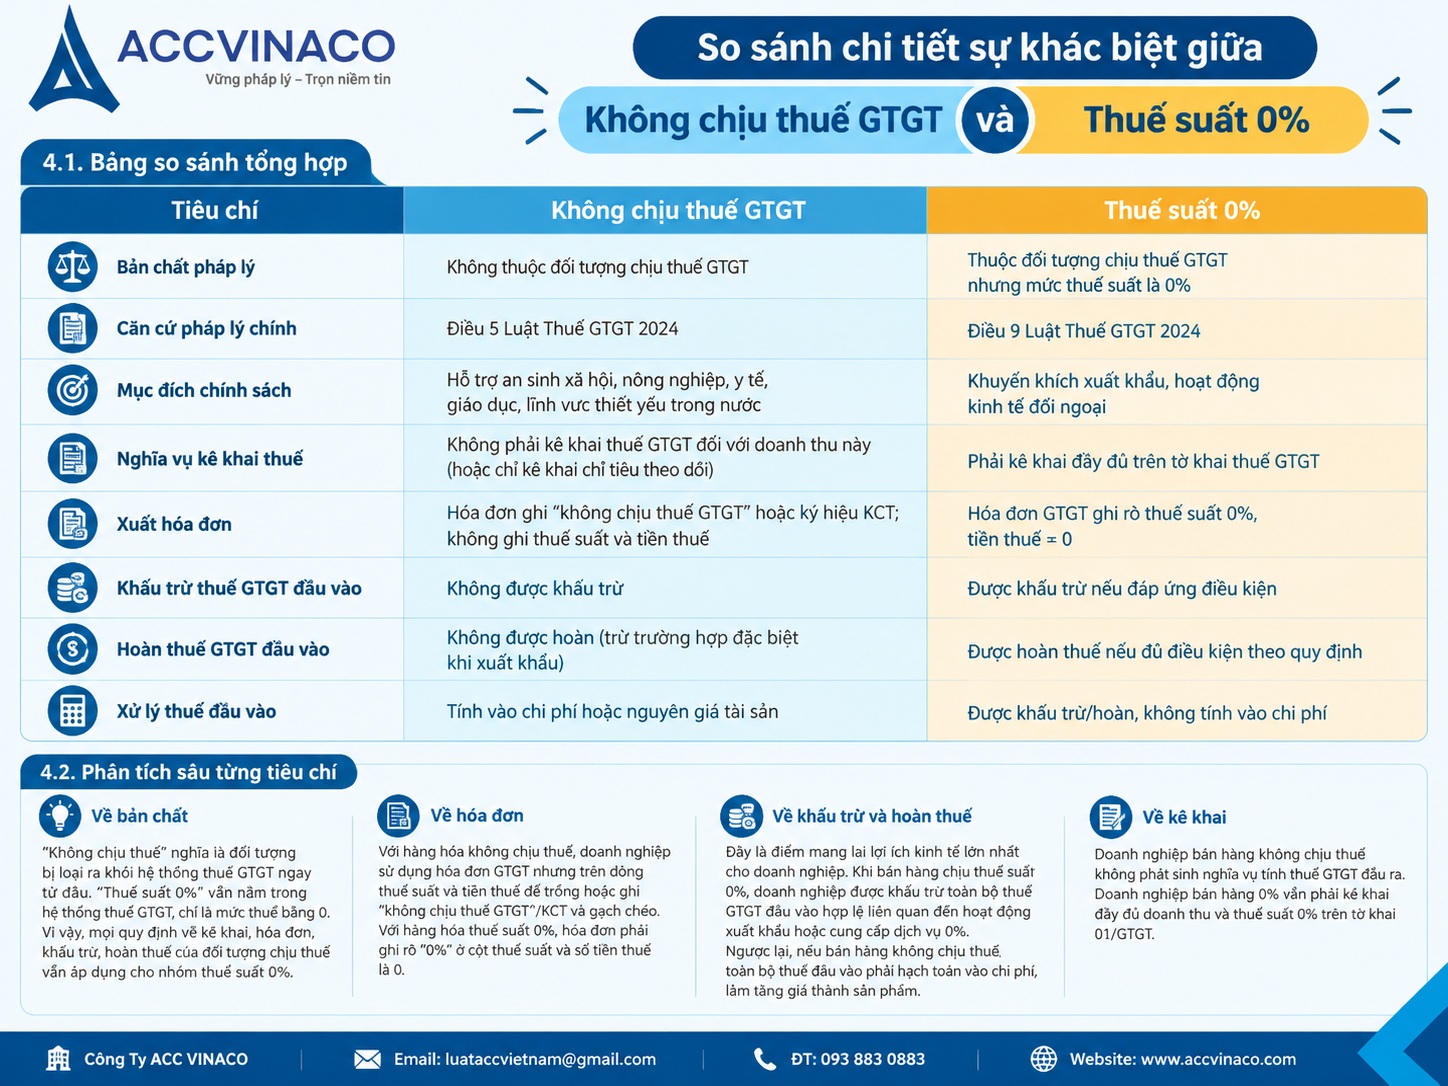
4.1. Bảng so sánh tổng hợp
| Tiêu chí | Không chịu thuế GTGT | Thuế suất 0% |
|---|---|---|
| Bản chất pháp lý | Không thuộc đối tượng chịu thuế GTGT | Thuộc đối tượng chịu thuế GTGT nhưng mức thuế suất là 0% |
| Căn cứ pháp lý chính | Điều 5 Luật Thuế GTGT 2024 | Điều 9 Luật Thuế GTGT 2024 |
| Mục đích chính sách | Hỗ trợ an sinh xã hội, nông nghiệp, y tế, giáo dục, lĩnh vực thiết yếu trong nước | Khuyến khích xuất khẩu, hoạt động kinh tế đối ngoại |
| Nghĩa vụ kê khai thuế | Không phải kê khai thuế GTGT đối với doanh thu này (hoặc chỉ kê khai chỉ tiêu theo dõi) | Phải kê khai đầy đủ trên tờ khai thuế GTGT |
| Xuất hóa đơn | Hóa đơn ghi “không chịu thuế GTGT” hoặc ký hiệu KCT; không ghi thuế suất và tiền thuế | Hóa đơn GTGT ghi rõ thuế suất 0%, tiền thuế = 0 |
| Khấu trừ thuế GTGT đầu vào | Không được khấu trừ | Được khấu trừ nếu đáp ứng điều kiện |
| Hoàn thuế GTGT đầu vào | Không được hoàn (trừ trường hợp đặc biệt khi xuất khẩu) | Được hoàn thuế nếu đủ điều kiện theo quy định |
| Xử lý thuế đầu vào | Tính vào chi phí hoặc nguyên giá tài sản | Được khấu trừ/hoàn, không tính vào chi phí |
4.2. Phân tích sâu từng tiêu chí
Về bản chất: Đây là điểm khác biệt cốt lõi nhất. “Không chịu thuế” nghĩa là đối tượng bị loại ra khỏi hệ thống thuế GTGT ngay từ đầu. “Thuế suất 0%” vẫn nằm trong hệ thống thuế GTGT, chỉ là mức thuế bằng không. Vì vậy, mọi quy định về kê khai, hóa đơn, khấu trừ, hoàn thuế của đối tượng chịu thuế vẫn áp dụng cho nhóm thuế suất 0%.
Về hóa đơn: Với hàng hóa không chịu thuế, doanh nghiệp sử dụng hóa đơn GTGT nhưng trên dòng thuế suất và tiền thuế để trống hoặc ghi “không chịu thuế GTGT”/KCT và gạch chéo. Với hàng hóa thuế suất 0%, hóa đơn phải ghi rõ “0%” ở cột thuế suất và số tiền thuế là 0.
Về khấu trừ và hoàn thuế: Đây là điểm mang lại lợi ích kinh tế lớn nhất cho doanh nghiệp. Khi bán hàng chịu thuế suất 0%, doanh nghiệp được khấu trừ toàn bộ thuế GTGT đầu vào hợp lệ liên quan đến hoạt động xuất khẩu hoặc cung cấp dịch vụ 0%. Ngược lại, nếu bán hàng không chịu thuế, toàn bộ thuế đầu vào phải hạch toán vào chi phí, làm tăng giá thành sản phẩm.
Về kê khai: Doanh nghiệp bán hàng không chịu thuế không phát sinh nghĩa vụ tính thuế GTGT đầu ra. Doanh nghiệp bán hàng 0% vẫn phải kê khai đầy đủ doanh thu và thuế suất 0% trên tờ khai 01/GTGT.
5. Ví dụ thực tế minh họa sự khác biệt
5.1. Ví dụ về hàng hóa không chịu thuế GTGT
Công ty A là doanh nghiệp chuyên sản xuất và bán lúa gạo chưa qua chế biến (chỉ sơ chế thông thường) cho các thương lái trong nước. Theo quy định, sản phẩm này thuộc đối tượng không chịu thuế GTGT. Khi xuất hóa đơn, Công ty A ghi giá bán, không ghi thuế suất và tiền thuế GTGT. Thuế GTGT đầu vào từ việc mua phân bón, thuốc trừ sâu, nhiên liệu phục vụ sản xuất không được khấu trừ mà phải tính vào giá thành sản xuất.
5.2. Ví dụ về hàng hóa chịu thuế suất 0%
Công ty B xuất khẩu 500 tấn gạo sang Nhật Bản. Gạo xuất khẩu thuộc đối tượng chịu thuế suất 0%. Công ty B xuất hóa đơn GTGT ghi thuế suất 0%, tiền thuế 0. Toàn bộ thuế GTGT đầu vào từ bao bì, vận chuyển nội địa, chi phí kho bãi… (nếu đáp ứng điều kiện thanh toán không dùng tiền mặt và có hóa đơn hợp lệ) được khấu trừ hoặc hoàn thuế theo quy định.
5.3. Trường hợp dễ nhầm lẫn
Một số hàng hóa thuộc diện không chịu thuế khi tiêu thụ trong nước nhưng khi xuất khẩu lại được áp dụng thuế suất 0% (trừ các trường hợp bị loại trừ). Ví dụ: sản phẩm nông nghiệp chưa chế biến khi bán trong nước là không chịu thuế, nhưng khi xuất khẩu có thể được hưởng thuế suất 0% và được hoàn thuế đầu vào nếu đủ điều kiện.
6. Ảnh hưởng đến doanh nghiệp và cách xử lý đúng
Việc phân loại sai giữa hai nhóm đối tượng dẫn đến nhiều hậu quả nghiêm trọng:
- Nếu khai nhầm hàng không chịu thuế thành thuế suất 0%: Doanh nghiệp có thể bị từ chối hoàn thuế đầu vào, bị truy thu và phạt.
- Nếu khai nhầm hàng thuế suất 0% thành không chịu thuế: Doanh nghiệp mất quyền khấu trừ/hoàn thuế đầu vào, làm tăng chi phí không cần thiết.
- Sai sót về hóa đơn: Có thể bị xử phạt vi phạm hành chính về hóa đơn theo quy định hiện hành.
Doanh nghiệp cần xây dựng quy trình nội bộ rõ ràng: phân loại hàng hóa ngay từ khâu nhập kho, bán hàng; đào tạo kế toán nắm vững danh mục; lưu trữ đầy đủ hồ sơ chứng minh điều kiện áp dụng thuế suất 0% (hợp đồng, tờ khai hải quan, chứng từ thanh toán qua ngân hàng…).
7. Hướng dẫn thực hành cho kế toán và doanh nghiệp
7.1. Cách xác định đối tượng
Bước 1: Kiểm tra hàng hóa, dịch vụ có nằm trong danh mục Điều 5 Luật Thuế GTGT 2024 không. Nếu có → không chịu thuế.
Bước 2: Nếu không thuộc Điều 5, kiểm tra có thuộc trường hợp thuế suất 0% theo Điều 9 không. Nếu có và đáp ứng điều kiện hồ sơ → áp dụng 0%.
Bước 3: Các trường hợp còn lại áp dụng thuế suất thông thường (10% hoặc mức khác theo quy định).
7.2. Lưu ý khi lập hóa đơn điện tử
Hóa đơn điện tử phải thể hiện chính xác ký hiệu thuế suất hoặc ghi chú “không chịu thuế GTGT”. Hệ thống phần mềm kế toán cần được cấu hình đúng danh mục hàng hóa để tránh sai sót tự động.
7.3. Hồ sơ hoàn thuế đối với hàng 0%
Doanh nghiệp cần chuẩn bị đầy đủ: hợp đồng xuất khẩu, tờ khai hải quan có xác nhận của cơ quan hải quan, chứng từ thanh toán qua ngân hàng, hóa đơn đầu vào hợp lệ, và các chứng từ liên quan khác theo hướng dẫn của cơ quan thuế.
8. Những thay đổi quan trọng theo Luật Thuế GTGT 2024
Luật Thuế GTGT 2024 đã có một số điều chỉnh đáng chú ý so với quy định trước đây:
- Thu hẹp một số nhóm không chịu thuế, chuyển một phần sang diện chịu thuế để tăng tính minh bạch.
- Quy định rõ hơn về điều kiện áp dụng thuế suất 0% và các trường hợp loại trừ.
- Tăng cường quản lý đối với dịch vụ xuyên biên giới và kinh tế số.
- Điều chỉnh ngưỡng doanh thu không chịu thuế đối với hộ, cá nhân kinh doanh.
Doanh nghiệp cần thường xuyên cập nhật văn bản mới để tránh áp dụng sai quy định cũ.
9. Câu hỏi thường gặp (FAQ)
Hàng hóa không chịu thuế có được xuất hóa đơn GTGT không?
Có. Doanh nghiệp vẫn xuất hóa đơn GTGT nhưng ghi rõ là không chịu thuế GTGT hoặc để trống dòng thuế suất và tiền thuế.
Khi nào hàng không chịu thuế lại được hoàn thuế đầu vào?
Chỉ khi hàng hóa, dịch vụ đó được xuất khẩu và đáp ứng điều kiện áp dụng thuế suất 0% theo quy định.
Doanh nghiệp vừa bán hàng không chịu thuế vừa bán hàng chịu thuế thì khấu trừ thế nào?
Thuế GTGT đầu vào dùng chung phải phân bổ theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu theo quy định.
Có bị phạt nếu nhầm lẫn giữa hai loại không?
Có. Tùy mức độ sai sót, doanh nghiệp có thể bị xử phạt vi phạm hành chính về thuế và hóa đơn, đồng thời bị truy thu số thuế sai và tiền chậm nộp.
Sự khác biệt giữa hàng hóa không chịu thuế GTGT và hàng hóa chịu thuế suất 0% không chỉ là vấn đề kỹ thuật kế toán mà còn ảnh hưởng trực tiếp đến dòng tiền, chi phí và lợi nhuận của doanh nghiệp. Hiểu đúng và áp dụng đúng giúp doanh nghiệp tối ưu hóa quyền lợi thuế hợp pháp, tránh rủi ro pháp lý.
Công ty ACC VINACO khuyến nghị các doanh nghiệp:
- Rà soát lại toàn bộ danh mục hàng hóa, dịch vụ đang kinh doanh để phân loại chính xác.
- Cập nhật phần mềm kế toán và quy trình xuất hóa đơn điện tử cho phù hợp với quy định mới.
- Đào tạo định kỳ cho bộ phận kế toán – thuế về các thay đổi của Luật Thuế GTGT 2024.
- Trong trường hợp phức tạp (hàng hóa vừa bán nội địa vừa xuất khẩu, dịch vụ hỗn hợp…), nên tham vấn chuyên gia thuế để có phương án tối ưu.
Nếu doanh nghiệp của bạn đang gặp khó khăn trong việc phân loại, kê khai, hoàn thuế GTGT hoặc cần hỗ trợ tư vấn chuyên sâu về thuế giá trị gia tăng, hãy liên hệ ngay với đội ngũ chuyên gia của Công ty ACC VINACO. Chúng tôi sẵn sàng đồng hành cùng doanh nghiệp để đảm bảo tuân thủ pháp luật và tối ưu chi phí thuế một cách hợp pháp, hiệu quả.
Nguồn tham khảo
- Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024.
- Nghị định 181/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành Luật Thuế GTGT 2024.
- Các văn bản hướng dẫn của Bộ Tài chính và Tổng cục Thuế liên quan đến thuế GTGT.
- Thư viện pháp luật Việt Nam và các nguồn công bố chính thức của cơ quan nhà nước có thẩm quyền.

















































































































