Quyết toán thuế thu nhập cá nhân (TNCN) là nghĩa vụ quan trọng của mọi cá nhân có thu nhập chịu thuế tại Việt Nam. Nhiều người lao động, chuyên gia tự do hay cá nhân có nhiều nguồn thu nhập thường băn khoăn: “Tự quyết toán thuế TNCN cần chuẩn bị hồ sơ gì?”.
Chúng tôi tổng hợp từ các văn bản pháp lý mới nhất như Luật Quản lý thuế 2019, Nghị định 126/2020/NĐ-CP (được sửa đổi, bổ sung), Thông tư 80/2021/TT-BTC và các công văn hướng dẫn của Tổng cục Thuế. Mục tiêu là giúp bạn hiểu rõ từng loại giấy tờ, cách chuẩn bị và lưu ý quan trọng khi tự quyết toán thuế TNCN.
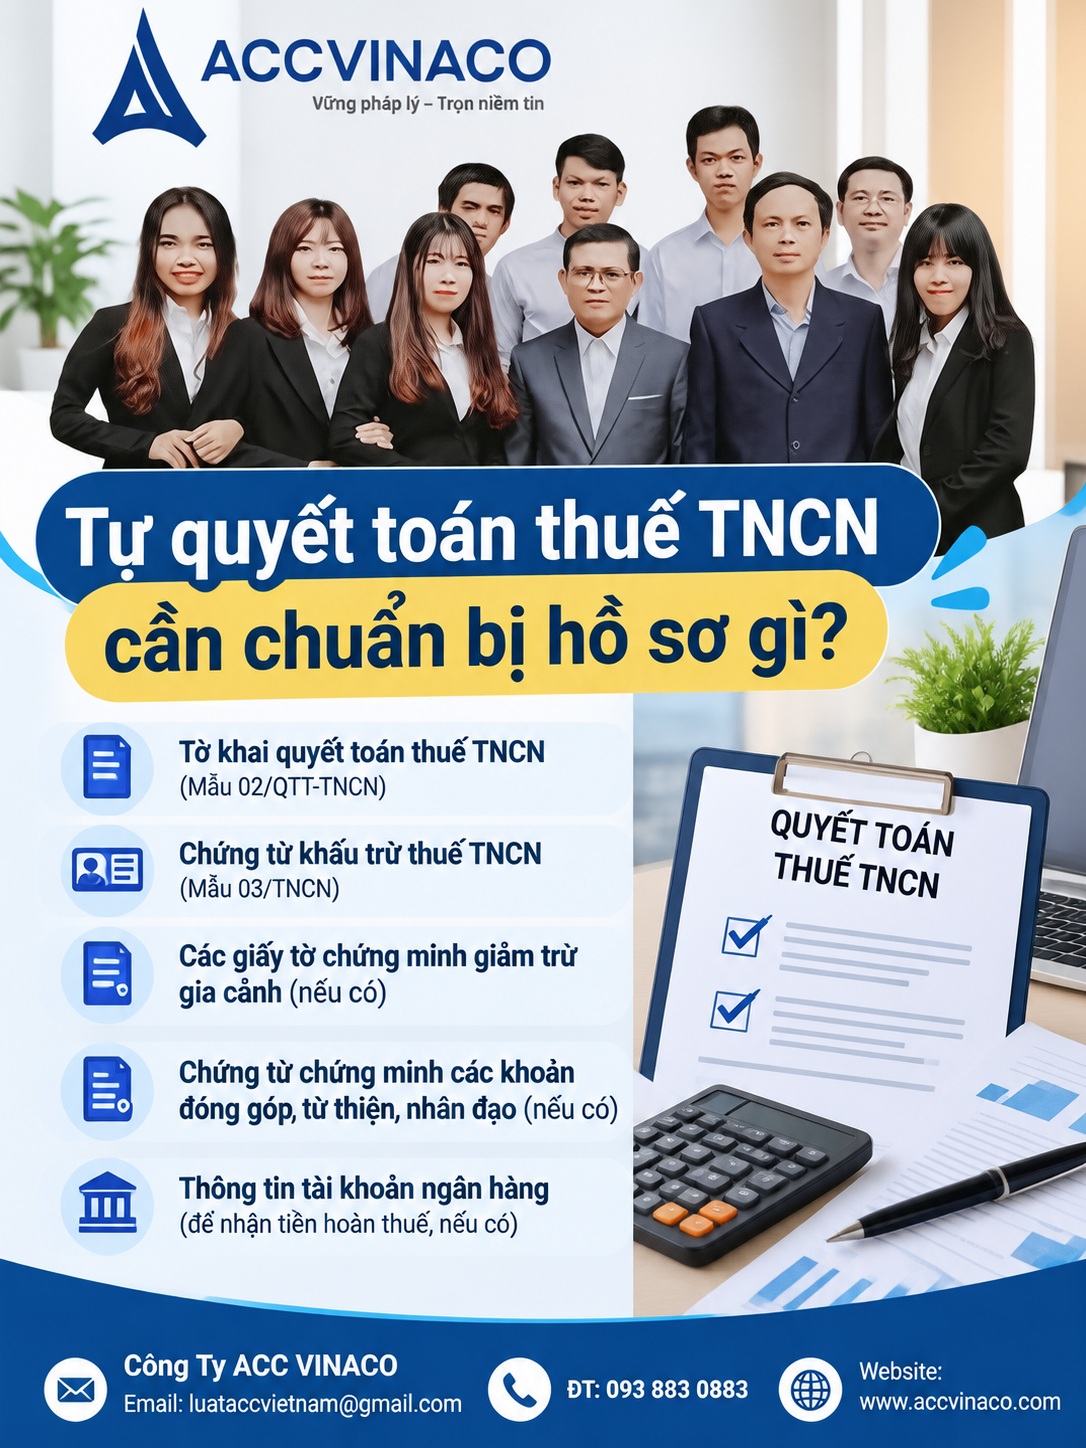
Tự quyết toán thuế TNCN là gì và khi nào cần thực hiện?
Tự quyết toán thuế TNCN là việc cá nhân trực tiếp kê khai, tính toán và nộp tờ khai quyết toán thuế thu nhập cá nhân với cơ quan thuế, thay vì ủy quyền cho tổ chức trả thu nhập thực hiện thay. Đây là hình thức bắt buộc trong một số trường hợp cụ thể theo quy định tại điểm d.3 khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP.
Cá nhân phải tự quyết toán thuế TNCN khi thuộc một trong các trường hợp sau:
- Có số thuế phải nộp thêm sau khi quyết toán.
- Có số thuế nộp thừa và có nhu cầu hoàn thuế hoặc bù trừ vào kỳ sau.
- Có thu nhập từ hai nơi trở lên mà không thuộc diện được ủy quyền quyết toán.
- Có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị nhưng đồng thời có thu nhập vãng lai ở nơi khác vượt mức quy định.
- Cá nhân không ủy quyền hoặc tổ chức trả thu nhập không thực hiện quyết toán thay.
Ngược lại, nếu cá nhân chỉ có thu nhập tại một nơi, ký hợp đồng lao động từ 03 tháng trở lên và ủy quyền đầy đủ thì có thể để tổ chức trả thu nhập quyết toán thay, không cần tự chuẩn bị hồ sơ.
Thời hạn nộp hồ sơ tự quyết toán thuế TNCN chậm nhất là ngày cuối cùng của tháng thứ tư kể từ ngày kết thúc năm dương lịch. Ví dụ, đối với kỳ tính thuế năm 2025, thời hạn thường rơi vào cuối tháng 4 hoặc đầu tháng 5 năm 2026 tùy theo ngày nghỉ lễ.
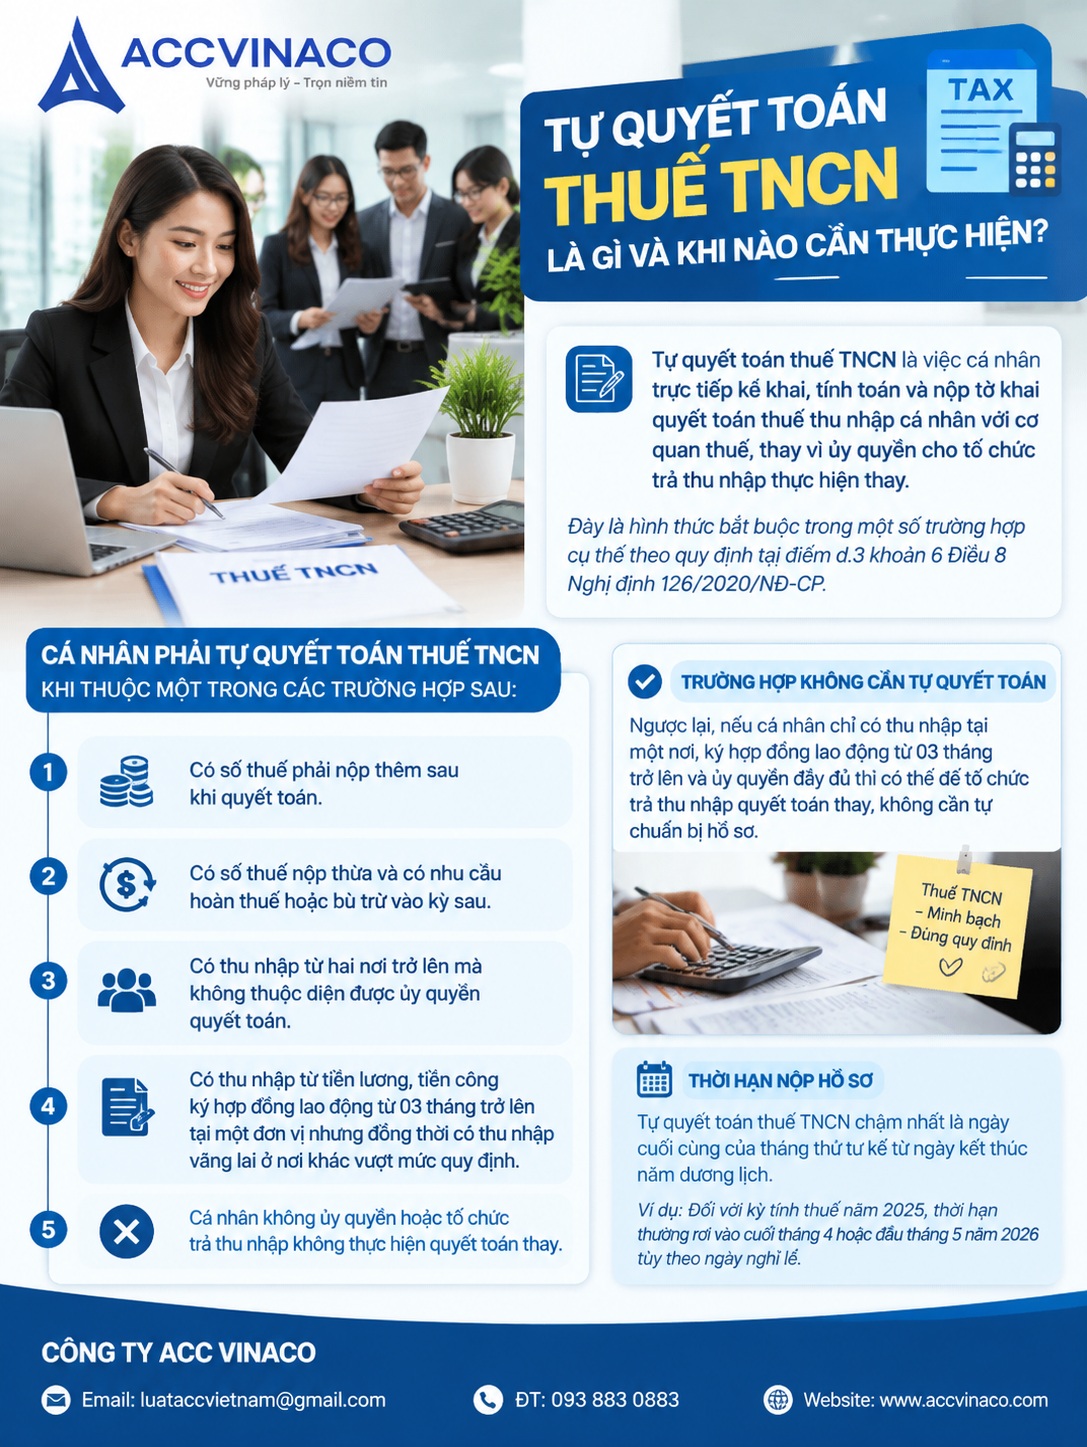
Danh mục hồ sơ tự quyết toán thuế TNCN bắt buộc phải chuẩn bị
Theo quy định tại Phụ lục I Nghị định 126/2020/NĐ-CP (được cập nhật) và Phụ lục II Thông tư 80/2021/TT-BTC, hồ sơ tự quyết toán thuế TNCN đối với cá nhân có thu nhập từ tiền lương, tiền công bao gồm các thành phần chính sau:
1. Tờ khai quyết toán thuế thu nhập cá nhân mẫu số 02/QTT-TNCN
Đây là thành phần cốt lõi của hồ sơ. Mẫu 02/QTT-TNCN được ban hành kèm theo Phụ lục II Thông tư 80/2021/TT-BTC, áp dụng cho cá nhân cư trú có thu nhập từ tiền lương, tiền công khi tự quyết toán trực tiếp với cơ quan thuế.
Tờ khai này tổng hợp toàn bộ thu nhập chịu thuế trong năm, các khoản giảm trừ gia cảnh, bảo hiểm, từ thiện và số thuế đã khấu trừ, tạm nộp. Cá nhân cần kê khai chính xác các chỉ tiêu về tổng thu nhập, giảm trừ bản thân, giảm trừ người phụ thuộc, số thuế phải nộp và số thuế đã nộp.
Khi nộp online qua hệ thống canhan.gdt.gov.vn hoặc ứng dụng eTax Mobile, tờ khai được lập điện tử. Người nộp thuế chỉ cần nhập dữ liệu, hệ thống sẽ hỗ trợ tính toán tự động.
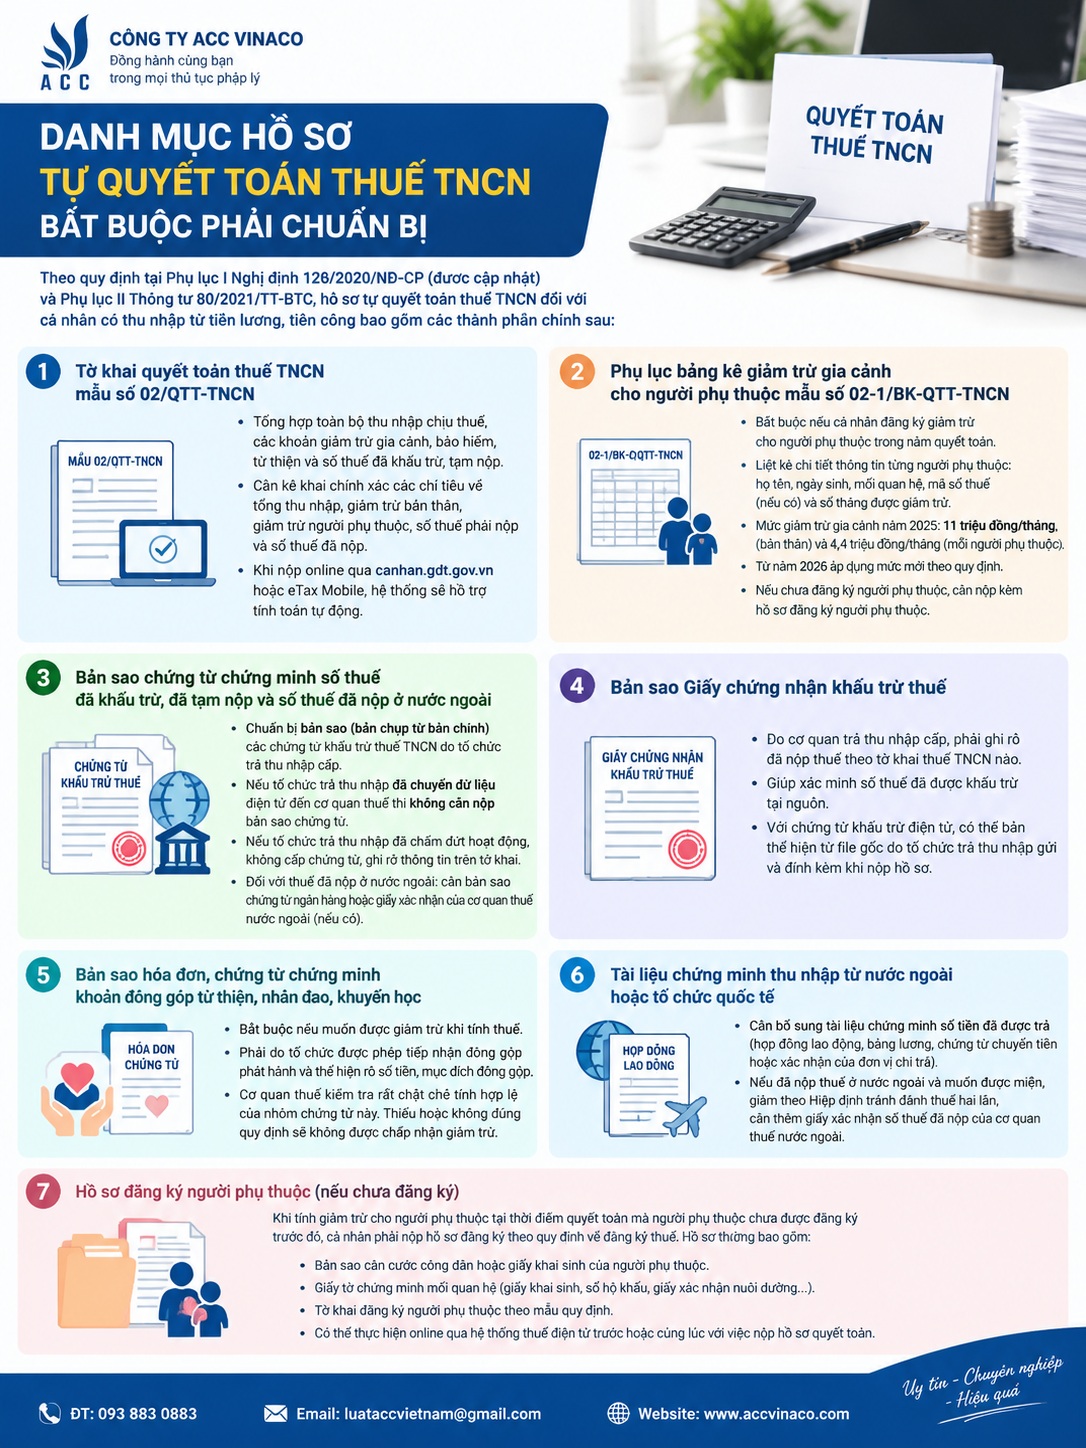
2. Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02-1/BK-QTT-TNCN
Phụ lục này bắt buộc nếu cá nhân đăng ký giảm trừ cho người phụ thuộc trong năm quyết toán. Mẫu 02-1/BK-QTT-TNCN liệt kê chi tiết thông tin từng người phụ thuộc, bao gồm họ tên, ngày sinh, mối quan hệ, mã số thuế (nếu có) và số tháng được giảm trừ.
Mức giảm trừ gia cảnh hiện hành áp dụng cho kỳ tính thuế năm 2025 vẫn là 11 triệu đồng/tháng cho bản thân người nộp thuế và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc. Từ kỳ tính thuế năm 2026 trở đi sẽ áp dụng mức mới theo quy định cập nhật.
Nếu người phụ thuộc chưa được đăng ký trước đó, cá nhân phải nộp kèm hồ sơ đăng ký người phụ thuộc theo thủ tục đăng ký thuế lần đầu.
3. Bản sao chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp và số thuế đã nộp ở nước ngoài
Đây là nhóm giấy tờ quan trọng để đối chiếu số thuế đã nộp. Cá nhân chuẩn bị bản sao (bản chụp từ bản chính) các chứng từ khấu trừ thuế TNCN do tổ chức trả thu nhập cấp trong năm.
Trường hợp tổ chức trả thu nhập đã chuyển dữ liệu chứng từ khấu trừ thuế điện tử đến cơ quan thuế thì người nộp thuế không cần nộp bản sao chứng từ này. Cơ quan thuế sẽ tự đối chiếu trên hệ thống.
Nếu tổ chức trả thu nhập đã chấm dứt hoạt động và không cấp được chứng từ, cá nhân ghi rõ thông tin tổ chức đó trên tờ khai. Cơ quan thuế căn cứ dữ liệu quản lý thuế để xử lý, không bắt buộc phải có chứng từ khấu trừ.
Đối với số thuế đã nộp ở nước ngoài, cần bản sao chứng từ ngân hàng hoặc giấy xác nhận của cơ quan thuế nước ngoài (nếu có). Trường hợp pháp luật nước ngoài không cấp giấy xác nhận thì dùng bản sao chứng từ ngân hàng có xác nhận của người nộp thuế.
4. Bản sao Giấy chứng nhận khấu trừ thuế
Giấy chứng nhận khấu trừ thuế do cơ quan trả thu nhập cấp phải ghi rõ đã nộp thuế theo tờ khai thuế thu nhập nào. Bản sao này giúp xác minh số thuế đã được khấu trừ tại nguồn.
Đối với chứng từ khấu trừ điện tử, cá nhân có thể in bản thể hiện từ file gốc do tổ chức trả thu nhập gửi và đính kèm khi nộp hồ sơ.
5. Bản sao hóa đơn, chứng từ chứng minh khoản đóng góp từ thiện, nhân đạo, khuyến học
Nếu cá nhân có khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo hoặc quỹ khuyến học và muốn được giảm trừ khi tính thuế, bắt buộc phải có bản sao hóa đơn, chứng từ hợp lệ. Các chứng từ này phải do tổ chức được phép tiếp nhận đóng góp phát hành và thể hiện rõ số tiền, mục đích đóng góp.
Cơ quan thuế kiểm tra rất chặt chẽ tính hợp lệ của nhóm chứng từ này. Thiếu hoặc không đúng quy định sẽ không được chấp nhận giảm trừ.
6. Tài liệu chứng minh thu nhập từ nước ngoài hoặc tổ chức quốc tế
Trường hợp cá nhân nhận thu nhập từ tổ chức quốc tế, Đại sứ quán, Lãnh sự quán hoặc từ nước ngoài, cần bổ sung tài liệu chứng minh số tiền đã được trả. Các giấy tờ thường gồm hợp đồng lao động, bảng lương, chứng từ chuyển tiền hoặc xác nhận của đơn vị chi trả.
Nếu đã nộp thuế ở nước ngoài và muốn được miễn, giảm theo Hiệp định tránh đánh thuế hai lần, cần thêm giấy xác nhận số thuế đã nộp của cơ quan thuế nước ngoài.
7. Hồ sơ đăng ký người phụ thuộc (nếu chưa đăng ký)
Khi tính giảm trừ cho người phụ thuộc tại thời điểm quyết toán mà người phụ thuộc chưa được đăng ký trước đó, cá nhân phải nộp hồ sơ đăng ký theo quy định về đăng ký thuế. Hồ sơ thường bao gồm:
- Bản sao căn cước công dân hoặc giấy khai sinh của người phụ thuộc.
- Giấy tờ chứng minh mối quan hệ (giấy khai sinh, sổ hộ khẩu, giấy xác nhận nuôi dưỡng…).
- Tờ khai đăng ký người phụ thuộc theo mẫu quy định.
Việc đăng ký người phụ thuộc có thể thực hiện online qua hệ thống thuế điện tử trước hoặc cùng lúc với việc nộp hồ sơ quyết toán.
Hướng dẫn chuẩn bị hồ sơ theo từng trường hợp cụ thể
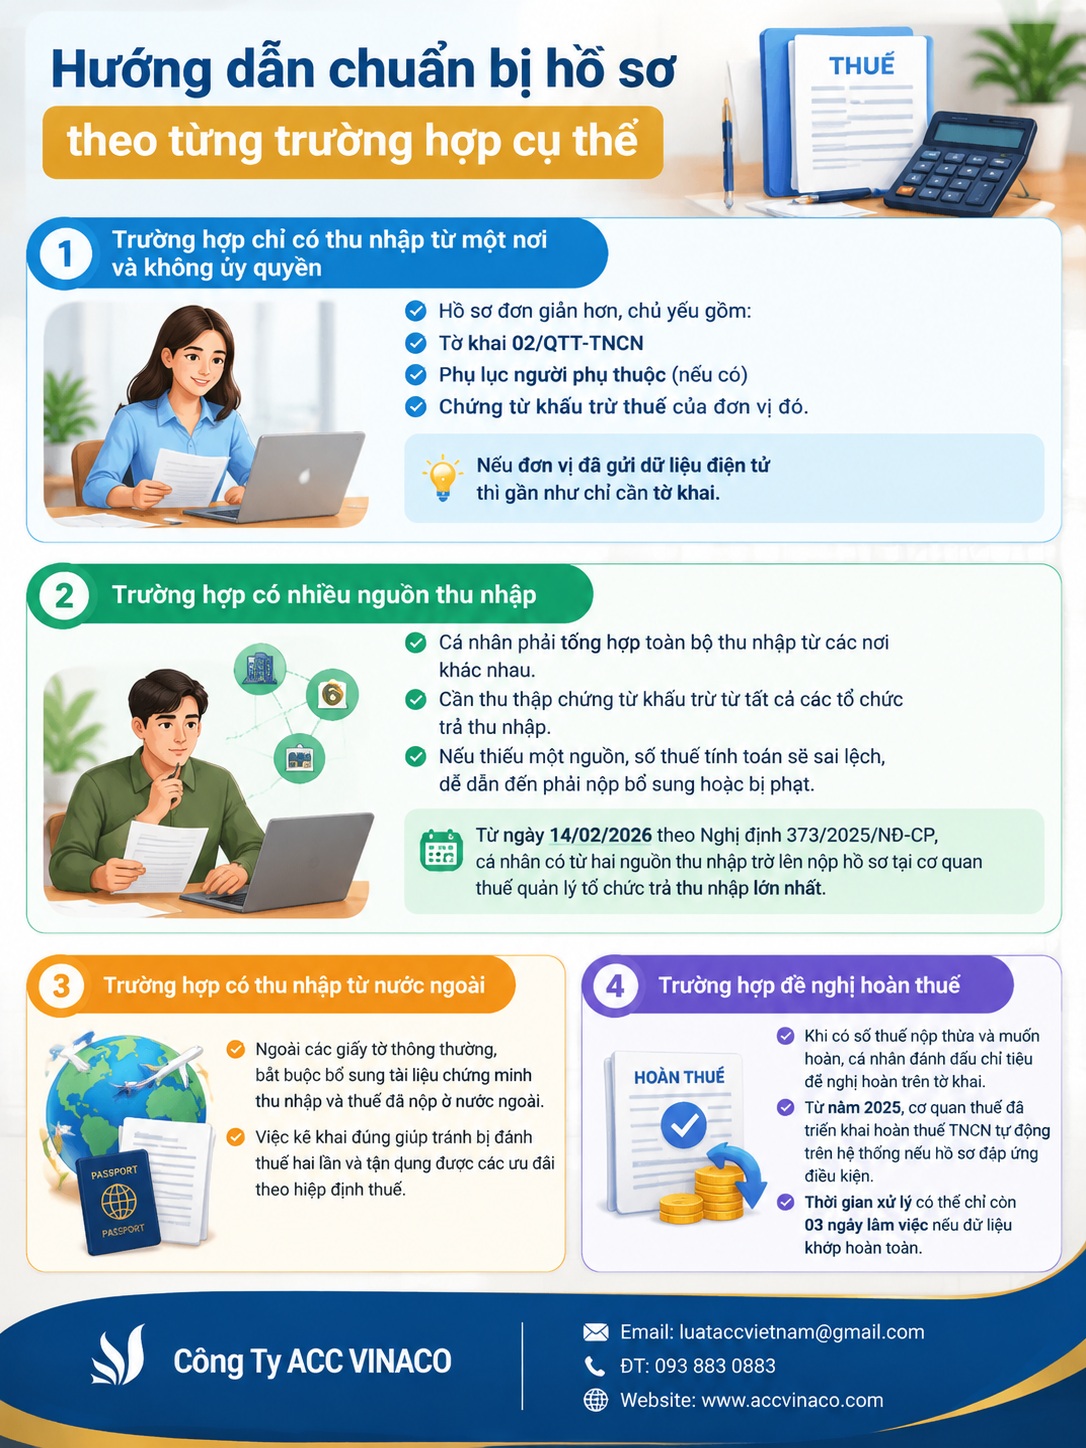
Trường hợp chỉ có thu nhập từ một nơi và không ủy quyền
Hồ sơ đơn giản hơn, chủ yếu gồm tờ khai 02/QTT-TNCN, phụ lục người phụ thuộc (nếu có) và chứng từ khấu trừ thuế của đơn vị đó. Nếu đơn vị đã gửi dữ liệu điện tử thì gần như chỉ cần tờ khai.
Trường hợp có nhiều nguồn thu nhập
Cá nhân phải tổng hợp toàn bộ thu nhập từ các nơi khác nhau. Cần thu thập chứng từ khấu trừ từ tất cả các tổ chức trả thu nhập. Nếu thiếu một nguồn, số thuế tính toán sẽ sai lệch, dễ dẫn đến phải nộp bổ sung hoặc bị phạt.
Từ ngày 14/02/2026 theo Nghị định 373/2025/NĐ-CP, cá nhân có từ hai nguồn thu nhập trở lên nộp hồ sơ tại cơ quan thuế quản lý tổ chức trả thu nhập lớn nhất.
Trường hợp có thu nhập từ nước ngoài
Ngoài các giấy tờ thông thường, bắt buộc bổ sung tài liệu chứng minh thu nhập và thuế đã nộp ở nước ngoài. Việc kê khai đúng giúp tránh bị đánh thuế hai lần và tận dụng được các ưu đãi theo hiệp định thuế.
Trường hợp đề nghị hoàn thuế
Khi có số thuế nộp thừa và muốn hoàn, cá nhân đánh dấu chỉ tiêu đề nghị hoàn trên tờ khai. Từ năm 2025, cơ quan thuế đã triển khai hoàn thuế TNCN tự động trên hệ thống nếu hồ sơ đáp ứng điều kiện. Thời gian xử lý có thể chỉ còn 03 ngày làm việc nếu dữ liệu khớp hoàn toàn.
Cách nộp hồ sơ tự quyết toán thuế TNCN online
Hiện nay, phương thức nộp online là phổ biến và được khuyến khích. Các bước cơ bản bao gồm:
- Truy cập trang web canhan.gdt.gov.vn hoặc mở ứng dụng eTax Mobile.
- Đăng nhập bằng tài khoản thuế điện tử (đã đăng ký trước).
- Chọn chức năng quyết toán thuế TNCN, lập tờ khai mẫu 02/QTT-TNCN.
- Nhập dữ liệu thu nhập, giảm trừ, số thuế đã nộp.
- Đính kèm các file chứng từ (nếu hệ thống yêu cầu).
- Ký điện tử và gửi hồ sơ.
- Theo dõi kết quả tiếp nhận và xử lý trên hệ thống.
Ngoài ra, cá nhân có thể sử dụng phần mềm HTKK của Tổng cục Thuế để lập tờ khai rồi kết xuất file XML nộp qua cổng điện tử.
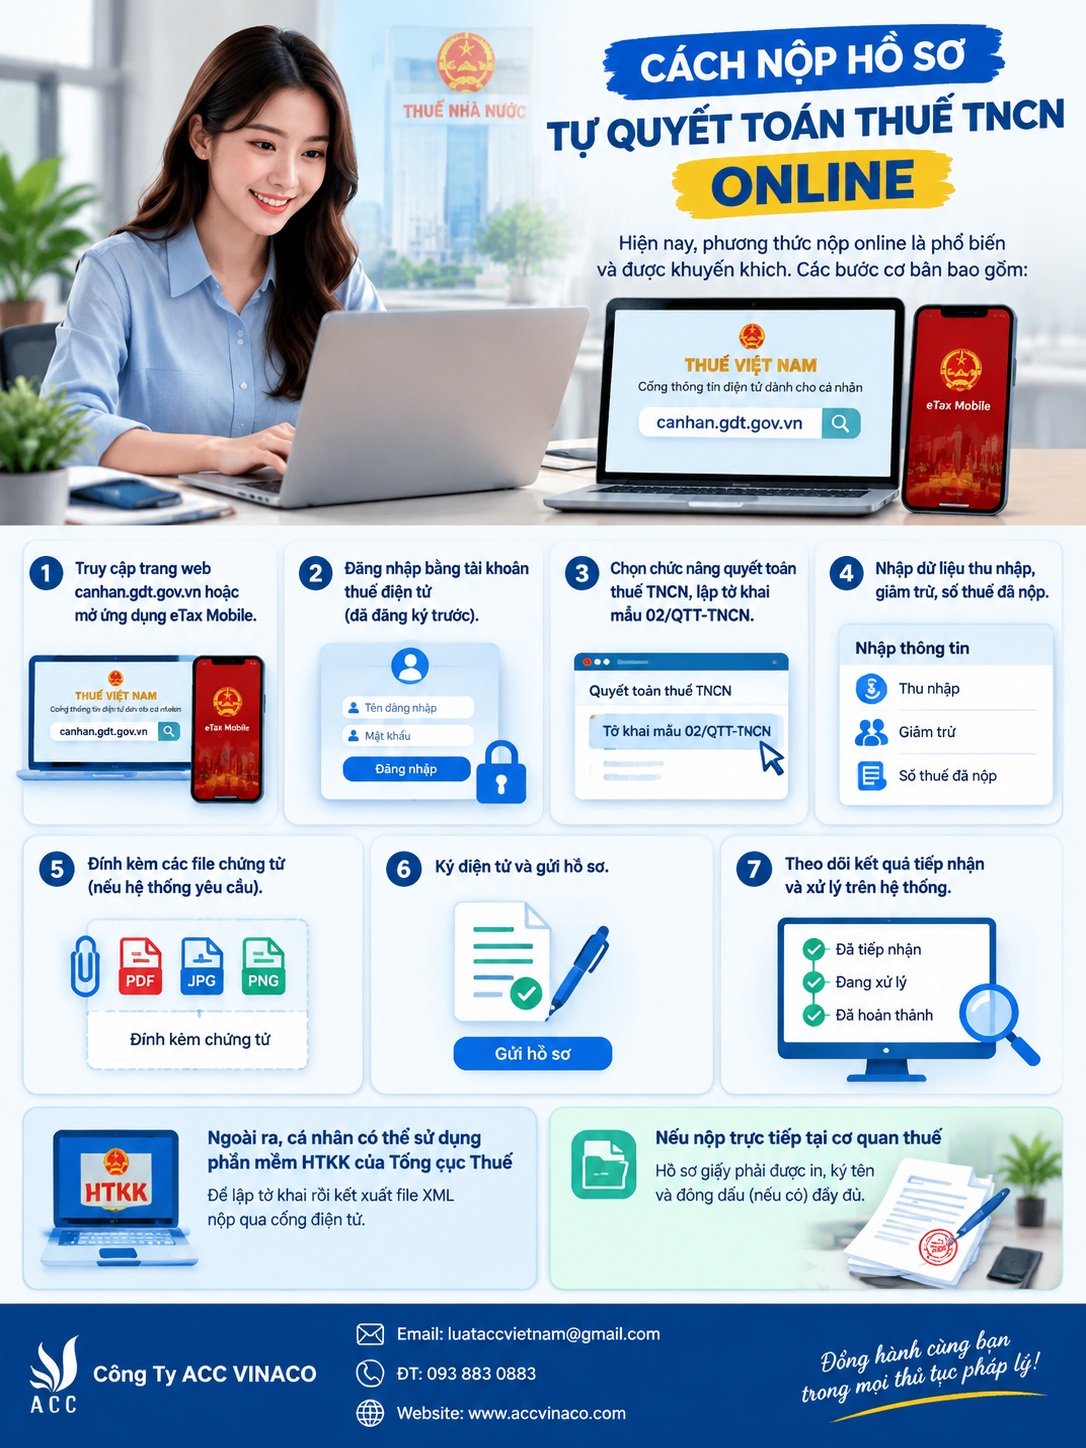
Nếu nộp trực tiếp tại cơ quan thuế, hồ sơ giấy phải được in, ký tên và đóng dấu (nếu có) đầy đủ.
Những lưu ý quan trọng khi chuẩn bị hồ sơ tự quyết toán thuế TNCN
Để hồ sơ được chấp nhận nhanh chóng, bạn cần chú ý các điểm sau:
- Kiểm tra kỹ thông tin định danh cá nhân (họ tên, ngày sinh, số CCCD) khớp với Cơ sở dữ liệu quốc gia về dân cư.
- Đảm bảo mã số thuế của bản thân và người phụ thuộc chính xác.
- Không kê khai trùng giảm trừ người phụ thuộc với người khác.
- Giữ lại bản gốc chứng từ để xuất trình khi cơ quan thuế yêu cầu kiểm tra.
- Nộp đúng thời hạn để tránh bị xử phạt vi phạm hành chính về thuế.
- Nếu có sai sót sau khi nộp, có thể lập tờ khai bổ sung, điều chỉnh theo quy định.
Trường hợp số thuế phải nộp thêm sau quyết toán dưới 50.000 đồng thì không bắt buộc phải nộp số tiền này, nhưng vẫn phải nộp tờ khai nếu thuộc diện phải quyết toán.
Hậu quả khi chuẩn bị hồ sơ không đầy đủ hoặc sai sót
Nếu thiếu thành phần hồ sơ, cơ quan thuế sẽ yêu cầu bổ sung trong thời hạn nhất định. Không bổ sung kịp thời có thể bị từ chối hồ sơ hoặc xử lý theo quy định về vi phạm thủ tục hành chính thuế.
Kê khai sai số liệu dẫn đến thiếu thuế phải nộp sẽ bị tính tiền chậm nộp và có thể bị phạt vi phạm. Ngược lại, kê khai thừa có thể mất thời gian để hoàn lại số tiền.
Vì vậy, việc chuẩn bị hồ sơ cẩn thận ngay từ đầu là cách tốt nhất để tránh rủi ro.
Dịch vụ hỗ trợ tự quyết toán thuế TNCN của Công ty ACC VINACO
Công ty ACC VINACO chuyên cung cấp dịch vụ tư vấn và hỗ trợ quyết toán thuế TNCN cho cá nhân và doanh nghiệp. Với đội ngũ chuyên viên giàu kinh nghiệm, chúng tôi hỗ trợ:
- Rà soát toàn bộ chứng từ và thu nhập trong năm.
- Lập tờ khai 02/QTT-TNCN và các phụ lục chính xác.
- Hướng dẫn hoặc thực hiện nộp hồ sơ online.
- Theo dõi kết quả và hỗ trợ hoàn thuế nếu có.
- Tư vấn tối ưu hóa nghĩa vụ thuế hợp pháp.
Khách hàng chỉ cần cung cấp thông tin thu nhập và chứng từ khấu trừ, ACC VINACO sẽ xử lý trọn gói, tiết kiệm thời gian và giảm thiểu sai sót.
Câu hỏi thường gặp về hồ sơ tự quyết toán thuế TNCN
Có bắt buộc phải có chứng từ khấu trừ thuế giấy không?
Không bắt buộc trong trường hợp tổ chức trả thu nhập đã gửi dữ liệu điện tử hoặc đã chấm dứt hoạt động. Cơ quan thuế sẽ sử dụng dữ liệu trên hệ thống.
Người phụ thuộc chưa có mã số thuế thì có được giảm trừ không?
Được, nhưng phải nộp hồ sơ đăng ký người phụ thuộc kèm theo để cơ quan thuế cấp mã số thuế.
Có thể ủy quyền cho người khác nộp hồ sơ tự quyết toán không?
Có thể ủy quyền theo quy định của pháp luật về đại diện. Tuy nhiên, trách nhiệm về tính chính xác của dữ liệu vẫn thuộc về người nộp thuế.
Nộp hồ sơ online có cần đính kèm file chứng từ không?
Tùy trường hợp. Nếu dữ liệu đã có trên hệ thống thuế thì thường không cần. Nếu có khoản giảm trừ đặc biệt (từ thiện, thuế nước ngoài) thì nên đính kèm để thuận lợi cho việc xét duyệt.
Tự quyết toán thuế TNCN cần chuẩn bị hồ sơ gì? Tóm lại, bạn cần tờ khai mẫu 02/QTT-TNCN, phụ lục người phụ thuộc (nếu có), chứng từ khấu trừ thuế, chứng từ từ thiện và các tài liệu liên quan đến thu nhập nước ngoài. Việc chuẩn bị đầy đủ, chính xác theo quy định pháp luật sẽ giúp quá trình quyết toán diễn ra suôn sẻ, tránh rủi ro pháp lý và tận dụng tối đa các khoản giảm trừ hợp pháp.
Nếu bạn còn thắc mắc hoặc muốn được hỗ trợ chuyên nghiệp, hãy liên hệ Công ty ACC VINACO ngay hôm nay. Chúng tôi sẵn sàng đồng hành cùng bạn trong mọi thủ tục thuế TNCN một cách nhanh chóng, chính xác và hiệu quả.
Nguồn tham khảo
- Luật Quản lý thuế số 38/2019/QH14.
- Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế (được sửa đổi, bổ sung bởi Nghị định 373/2025/NĐ-CP).
- Thông tư 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP.
- Công văn 883/TCT-DNNCN năm 2022 của Tổng cục Thuế về hướng dẫn quyết toán thuế TNCN.
- Các công văn hướng dẫn của Cục Thuế địa phương (Công văn 2015/CTTPHCM-TTHT, Công văn 13762/CTHN-HKDCN…).
- Trang thông tin điện tử của Tổng cục Thuế (gdt.gov.vn) và cổng dịch vụ thuế điện tử canhan.gdt.gov.vn.