Câu hỏi “Tiền thưởng có phải chịu thuế TNCN không?” là một trong những vấn đề được người lao động và doanh nghiệp quan tâm nhất mỗi khi đến mùa thưởng cuối năm, thưởng Tết Nguyên đán, thưởng hiệu suất công việc hoặc các khoản thưởng đột xuất. Nhiều người vẫn còn nhầm lẫn giữa các khoản thưởng phải chịu thuế thu nhập cá nhân và các khoản được miễn thuế theo quy định.
1. Cơ sở pháp lý về thuế thu nhập cá nhân đối với tiền thưởng
Để trả lời chính xác câu hỏi tiền thưởng có phải chịu thuế TNCN không, trước hết cần xác định rõ khung pháp lý điều chỉnh. Hiện nay, các văn bản quan trọng bao gồm:
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 được sửa đổi, bổ sung bởi Luật số 26/2012/QH13 và Luật số 71/2014/QH13.
- Thông tư 111/2013/TT-BTC ngày 15 tháng 8 năm 2013 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân và Nghị định số 65/2013/NĐ-CP.
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế các địa phương.
- Luật Thuế thu nhập cá nhân năm 2025 (Luật số 109/2025/QH15) được Quốc hội thông qua ngày 10 tháng 12 năm 2025, có hiệu lực từ ngày 01 tháng 7 năm 2026, trong đó các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Theo điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC, thu nhập từ tiền lương, tiền công bao gồm các khoản thưởng bằng tiền hoặc không bằng tiền dưới mọi hình thức, kể cả thưởng bằng chứng khoán, trừ một số trường hợp được loại trừ cụ thể. Đây là căn cứ pháp lý quan trọng nhất để xác định tiền thưởng thông thường phải chịu thuế TNCN.
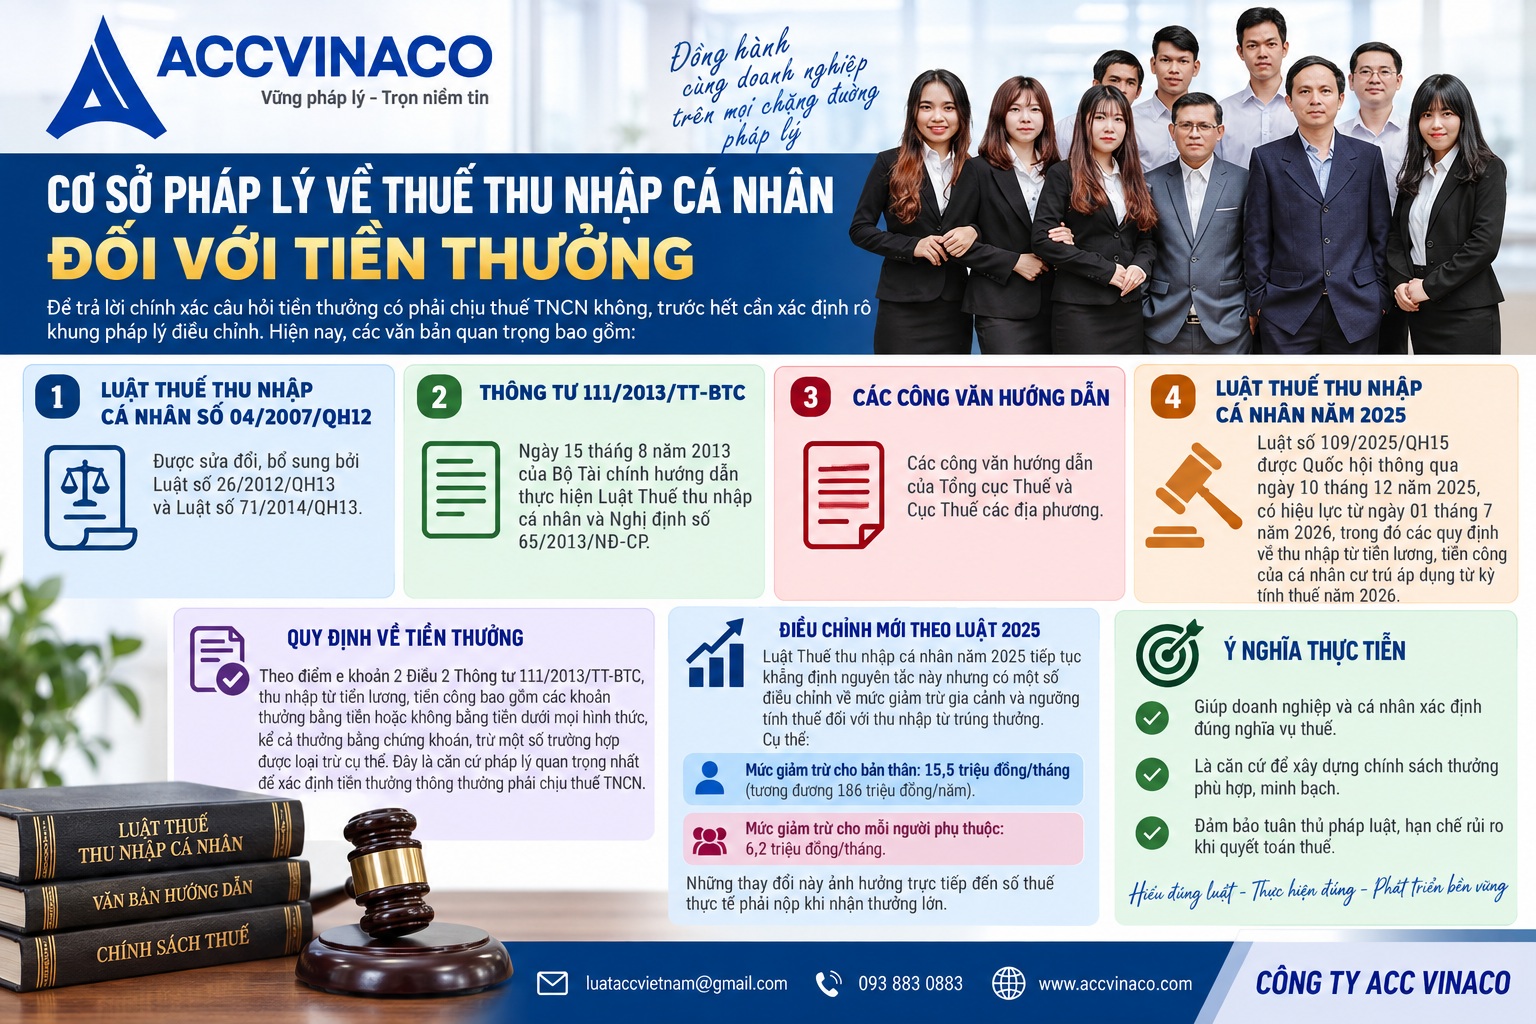
Luật Thuế thu nhập cá nhân năm 2025 tiếp tục khẳng định nguyên tắc này nhưng có một số điều chỉnh về mức giảm trừ gia cảnh và ngưỡng tính thuế đối với thu nhập từ trúng thưởng. Cụ thể, mức giảm trừ cho bản thân người nộp thuế tăng lên 15,5 triệu đồng mỗi tháng (tương đương 186 triệu đồng mỗi năm), mức giảm trừ cho mỗi người phụ thuộc là 6,2 triệu đồng mỗi tháng. Những thay đổi này ảnh hưởng trực tiếp đến số thuế thực tế phải nộp khi nhận thưởng lớn.
2. Tiền thưởng thông thường có phải chịu thuế TNCN không?
Câu trả lời ngắn gọn là: Có. Hầu hết các khoản tiền thưởng do doanh nghiệp chi trả cho người lao động đều thuộc diện chịu thuế thu nhập cá nhân vì chúng được xác định là thu nhập từ tiền lương, tiền công.
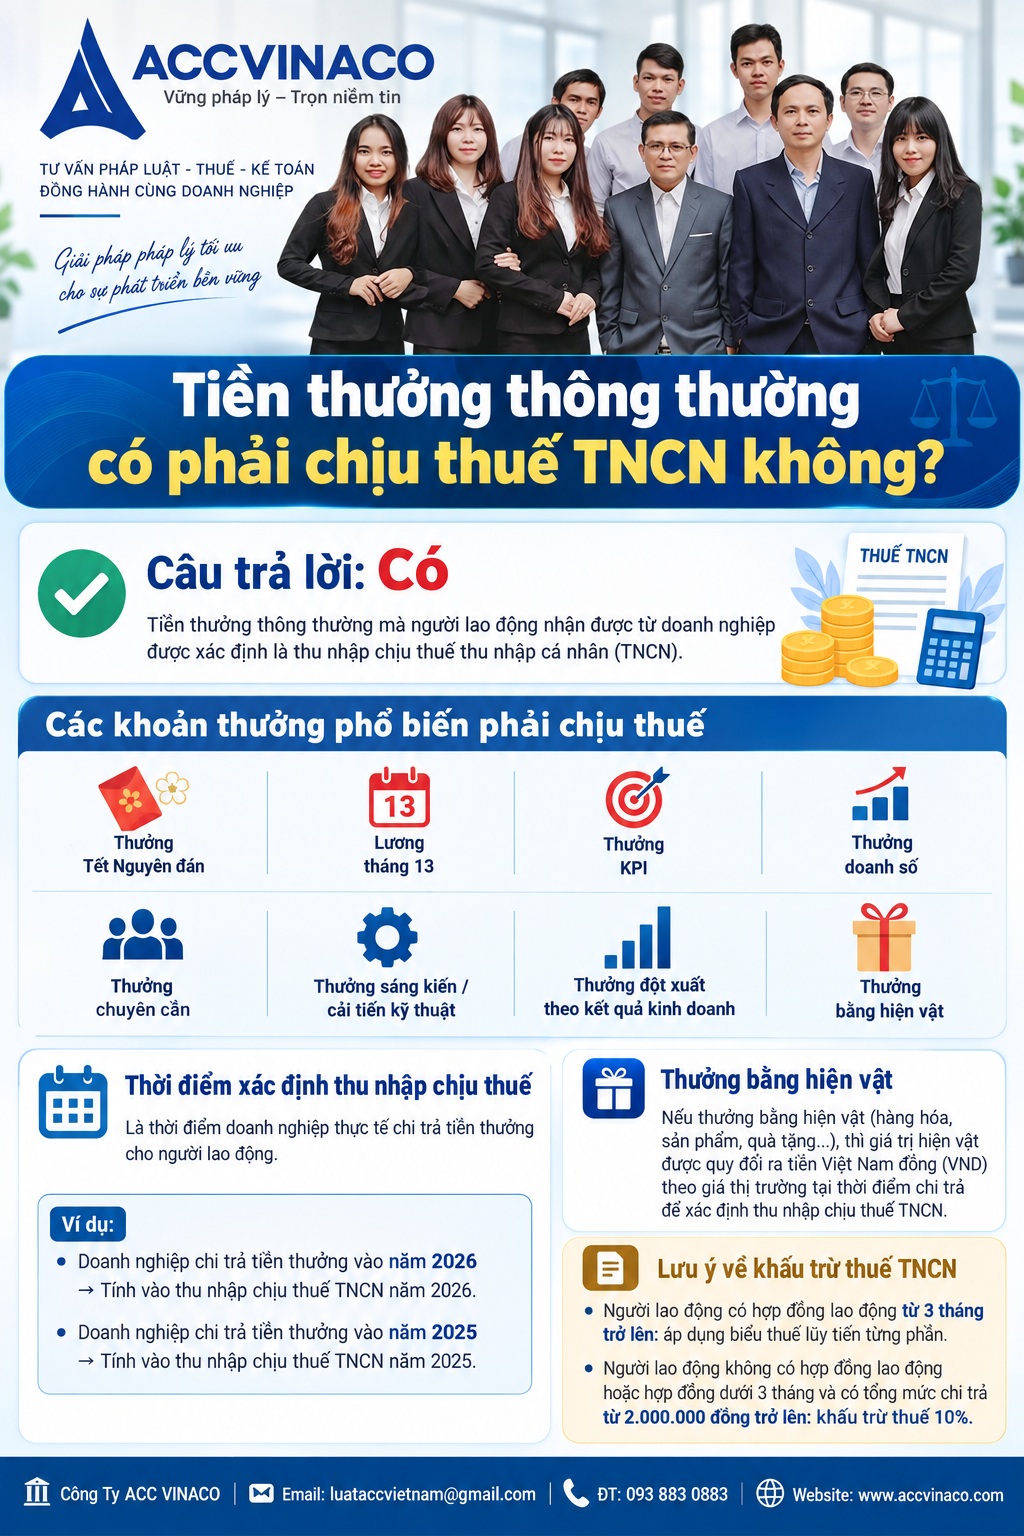
Các khoản thưởng phổ biến phải chịu thuế bao gồm:
- Thưởng Tết Nguyên đán.
- Lương tháng 13.
- Thưởng hiệu suất công việc (KPI).
- Thưởng doanh số bán hàng.
- Thưởng chuyên cần.
- Thưởng sáng kiến cải tiến kỹ thuật nếu chưa được cơ quan nhà nước có thẩm quyền công nhận chính thức theo quy định.
- Thưởng đột xuất theo kết quả kinh doanh của công ty.
- Thưởng bằng hiện vật như vàng, điện thoại, máy tính, xe máy hoặc các tài sản khác có giá trị.
Khi doanh nghiệp chi trả các khoản thưởng nêu trên, giá trị thưởng (dù bằng tiền mặt hay hiện vật) phải được cộng vào tổng thu nhập chịu thuế từ tiền lương, tiền công trong kỳ tính thuế tương ứng. Sau đó áp dụng các khoản giảm trừ và biểu thuế lũy tiến từng phần để xác định số thuế phải nộp.
Đối với người lao động ký hợp đồng lao động từ ba tháng trở lên, thuế được khấu trừ theo biểu thuế lũy tiến từng phần trên tổng thu nhập trong kỳ chi trả. Đối với trường hợp không ký hợp đồng lao động hoặc hợp đồng dưới ba tháng, nếu khoản chi từ hai triệu đồng trở lên thì doanh nghiệp khấu trừ 10% trên số tiền chi trả.
2.1. Thời điểm xác định thu nhập chịu thuế
Thời điểm xác định thu nhập chịu thuế đối với tiền thưởng là thời điểm doanh nghiệp thực tế chi trả cho người lao động. Ví dụ, nếu công ty chi thưởng Tết vào tháng 1 năm 2026 thì khoản thưởng này được tính vào thu nhập chịu thuế của năm 2026. Nếu chi trước Tết trong năm 2025 thì tính vào năm 2025. Quy định này giúp tránh tình trạng cộng dồn thu nhập làm tăng bậc thuế không hợp lý.
2.2. Thưởng bằng hiện vật có phải chịu thuế không?
Nhiều người lao động thắc mắc khi nhận thưởng bằng vàng, điện thoại hoặc các hiện vật khác thì có phải đóng thuế không. Theo quy định, giá trị hiện vật vẫn phải quy đổi ra tiền Việt Nam đồng theo giá thị trường tại thời điểm chi trả để tính vào thu nhập chịu thuế. Doanh nghiệp có trách nhiệm xác định giá trị hợp lý và khấu trừ thuế tương ứng trước khi bàn giao hiện vật.
3. Bốn khoản tiền thưởng không phải chịu thuế TNCN
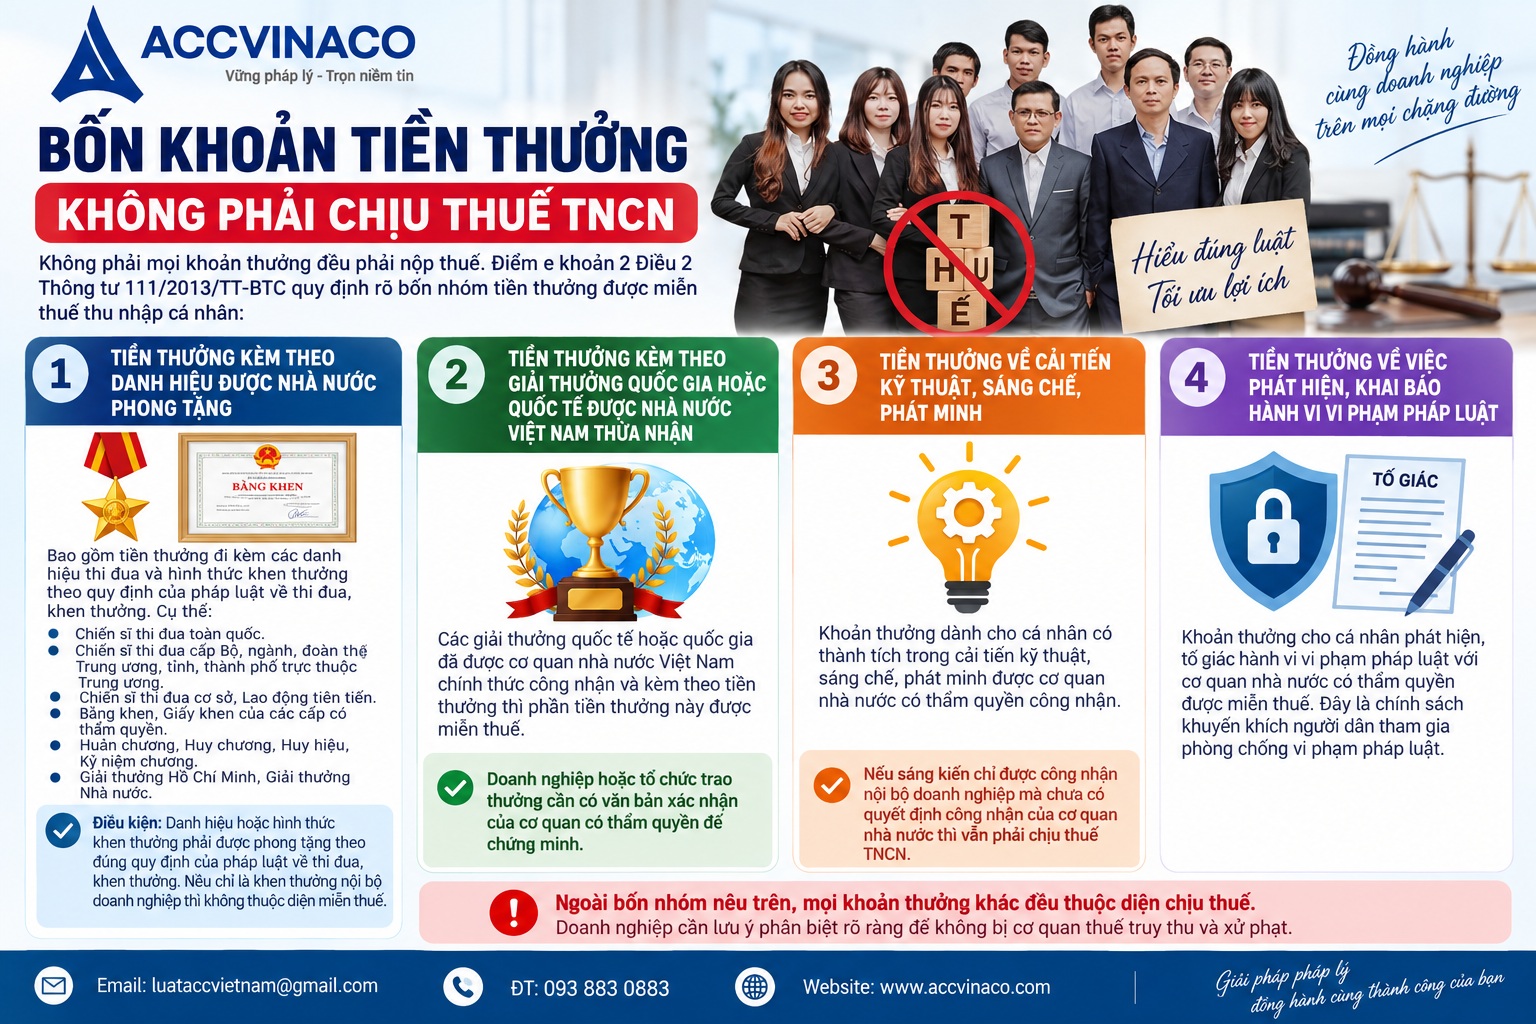
Không phải mọi khoản thưởng đều phải nộp thuế. Điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC quy định rõ bốn nhóm tiền thưởng được miễn thuế thu nhập cá nhân:
3.1. Tiền thưởng kèm theo danh hiệu được Nhà nước phong tặng
Bao gồm tiền thưởng đi kèm các danh hiệu thi đua và hình thức khen thưởng theo quy định của pháp luật về thi đua, khen thưởng. Cụ thể:
- Chiến sĩ thi đua toàn quốc.
- Chiến sĩ thi đua cấp Bộ, ngành, đoàn thể Trung ương, tỉnh, thành phố trực thuộc Trung ương.
- Chiến sĩ thi đua cơ sở, Lao động tiên tiến.
- Bằng khen, Giấy khen của các cấp có thẩm quyền.
- Huân chương, Huy chương, Huy hiệu, Kỷ niệm chương.
- Giải thưởng Hồ Chí Minh, Giải thưởng Nhà nước.
Điều kiện quan trọng là danh hiệu hoặc hình thức khen thưởng phải được phong tặng theo đúng quy định của pháp luật về thi đua, khen thưởng. Nếu chỉ là khen thưởng nội bộ doanh nghiệp thì không thuộc diện miễn thuế.
3.2. Tiền thưởng kèm theo giải thưởng quốc gia hoặc quốc tế được Nhà nước Việt Nam thừa nhận
Các giải thưởng quốc tế hoặc quốc gia đã được cơ quan nhà nước Việt Nam chính thức công nhận và kèm theo tiền thưởng thì phần tiền thưởng này được miễn thuế. Doanh nghiệp hoặc tổ chức trao thưởng cần có văn bản xác nhận của cơ quan có thẩm quyền để chứng minh.
3.3. Tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh
Khoản thưởng dành cho cá nhân có thành tích trong cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận. Nếu sáng kiến chỉ được công nhận nội bộ doanh nghiệp mà chưa có quyết định công nhận của cơ quan nhà nước thì vẫn phải chịu thuế TNCN.
3.4. Tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật
Khoản thưởng cho cá nhân phát hiện, tố giác hành vi vi phạm pháp luật với cơ quan nhà nước có thẩm quyền được miễn thuế. Đây là chính sách khuyến khích người dân tham gia phòng chống vi phạm pháp luật.
Ngoài bốn nhóm nêu trên, mọi khoản thưởng khác đều thuộc diện chịu thuế. Doanh nghiệp cần lưu ý phân biệt rõ ràng để không bị cơ quan thuế truy thu và xử phạt.
4. Cách tính thuế TNCN đối với tiền thưởng
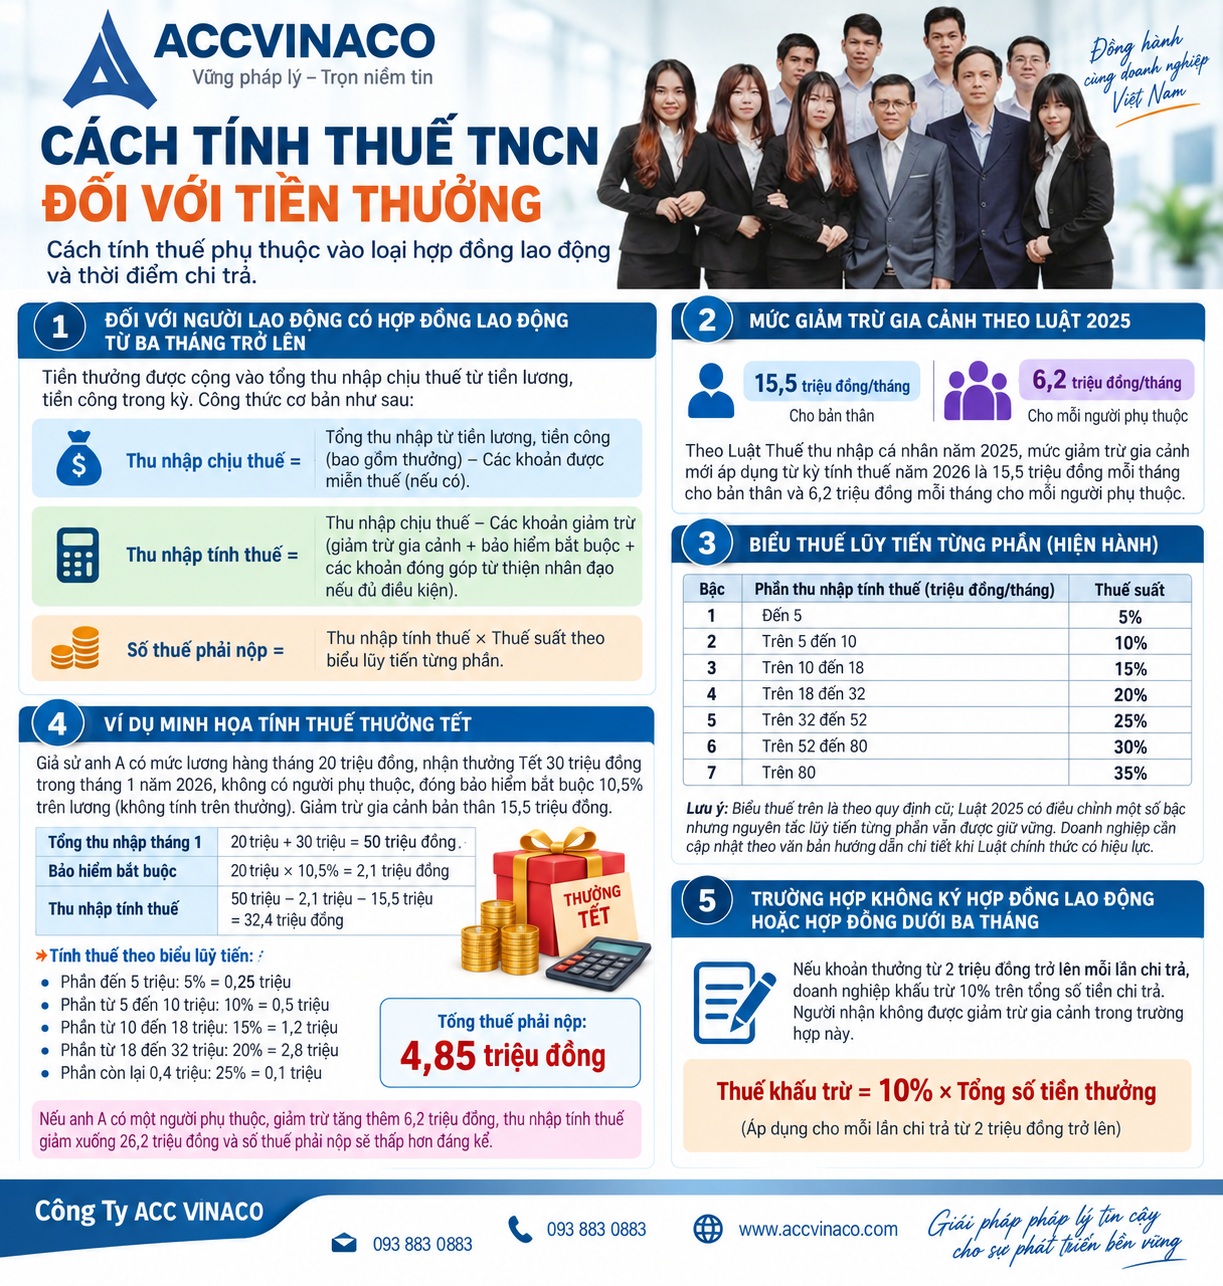
Cách tính thuế phụ thuộc vào loại hợp đồng lao động và thời điểm chi trả.
4.1. Đối với người lao động có hợp đồng lao động từ ba tháng trở lên
Tiền thưởng được cộng vào tổng thu nhập chịu thuế từ tiền lương, tiền công trong kỳ. Công thức cơ bản như sau:
Thu nhập chịu thuế = Tổng thu nhập từ tiền lương, tiền công (bao gồm thưởng) − Các khoản được miễn thuế (nếu có).
Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ (giảm trừ gia cảnh + bảo hiểm bắt buộc + các khoản đóng góp từ thiện nhân đạo nếu đủ điều kiện).
Số thuế phải nộp = Thu nhập tính thuế × Thuế suất theo biểu lũy tiến từng phần.
Theo Luật Thuế thu nhập cá nhân năm 2025, mức giảm trừ gia cảnh mới áp dụng từ kỳ tính thuế năm 2026 là 15,5 triệu đồng mỗi tháng cho bản thân và 6,2 triệu đồng mỗi tháng cho mỗi người phụ thuộc.
Biểu thuế lũy tiến từng phần hiện hành (và được duy trì trong Luật mới) gồm các bậc:
- Bậc 1: Đến 5 triệu đồng/tháng (hoặc 60 triệu đồng/năm) – thuế suất 5%.
- Bậc 2: Trên 5 đến 10 triệu đồng/tháng – thuế suất 10%.
- Bậc 3: Trên 10 đến 18 triệu đồng/tháng – thuế suất 15%.
- Bậc 4: Trên 18 đến 32 triệu đồng/tháng – thuế suất 20%.
- Bậc 5: Trên 32 đến 52 triệu đồng/tháng – thuế suất 25%.
- Bậc 6: Trên 52 đến 80 triệu đồng/tháng – thuế suất 30%.
- Bậc 7: Trên 80 triệu đồng/tháng – thuế suất 35%.
Lưu ý rằng biểu thuế trên là theo quy định cũ; Luật 2025 có điều chỉnh một số bậc nhưng nguyên tắc lũy tiến từng phần vẫn được giữ vững. Doanh nghiệp cần cập nhật theo văn bản hướng dẫn chi tiết khi Luật chính thức có hiệu lực.
4.2. Ví dụ minh họa tính thuế thưởng Tết
Giả sử anh A có mức lương hàng tháng 20 triệu đồng, nhận thưởng Tết 30 triệu đồng trong tháng 1 năm 2026, không có người phụ thuộc, đóng bảo hiểm bắt buộc 10,5% trên lương (không tính trên thưởng). Giảm trừ gia cảnh bản thân 15,5 triệu đồng.
Tổng thu nhập tháng 1: 20 triệu + 30 triệu = 50 triệu đồng.
Bảo hiểm bắt buộc: 20 triệu × 10,5% = 2,1 triệu đồng.
Thu nhập tính thuế: 50 triệu − 2,1 triệu − 15,5 triệu = 32,4 triệu đồng.
Số thuế phải nộp được tính theo biểu lũy tiến. Phần đến 5 triệu: 5% = 0,25 triệu. Phần từ 5 đến 10 triệu: 10% = 0,5 triệu. Phần từ 10 đến 18 triệu: 15% = 1,2 triệu. Phần từ 18 đến 32 triệu: 20% = 2,8 triệu. Phần còn lại 0,4 triệu: 25% = 0,1 triệu. Tổng thuế khoảng 4,85 triệu đồng.
Nếu anh A có một người phụ thuộc, giảm trừ tăng thêm 6,2 triệu đồng, thu nhập tính thuế giảm xuống 26,2 triệu đồng và số thuế phải nộp sẽ thấp hơn đáng kể.
4.3. Trường hợp không ký hợp đồng lao động hoặc hợp đồng dưới ba tháng
Nếu khoản thưởng từ 2 triệu đồng trở lên mỗi lần chi trả, doanh nghiệp khấu trừ 10% trên tổng số tiền chi trả. Người nhận không được giảm trừ gia cảnh trong trường hợp này.
5. Phân biệt tiền thưởng và thu nhập từ trúng thưởng
Nhiều doanh nghiệp tổ chức bốc thăm may mắn, cuộc thi nội bộ hoặc chương trình khuyến mãi cuối năm. Cần phân biệt rõ tiền thưởng theo quan hệ lao động và thu nhập từ trúng thưởng.
Thu nhập từ trúng thưởng bao gồm trúng thưởng xổ số, khuyến mại, cá cược, trò chơi, cuộc thi có thưởng và các hình thức khác. Theo quy định hiện hành (đến hết ngày 30 tháng 6 năm 2026), thu nhập tính thuế là phần giá trị giải thưởng vượt trên 10 triệu đồng mỗi lần trúng thưởng, thuế suất 10%. Từ ngày 01 tháng 7 năm 2026 theo Luật Thuế thu nhập cá nhân 2025, ngưỡng này tăng lên 20 triệu đồng mỗi lần trúng thưởng, vẫn áp dụng thuế suất 10%.
Nếu giải thưởng có giá trị từ 10 triệu đồng trở xuống (hoặc 20 triệu đồng từ 01/7/2026) thì không phải chịu thuế TNCN. Doanh nghiệp có trách nhiệm khấu trừ thuế trước khi trả thưởng nếu vượt ngưỡng.
Ví dụ: Nhân viên trúng thưởng tất niên trị giá 25 triệu đồng trước ngày 01/7/2026. Thu nhập tính thuế = 25 triệu − 10 triệu = 15 triệu đồng. Thuế phải nộp = 15 triệu × 10% = 1,5 triệu đồng. Công ty khấu trừ và nộp thay.
6. Trách nhiệm của doanh nghiệp khi chi trả tiền thưởng
Doanh nghiệp là tổ chức trả thu nhập có nghĩa vụ:
- Xác định đúng khoản thưởng có thuộc diện chịu thuế hay được miễn.
- Khấu trừ thuế TNCN theo đúng quy định trước khi chi trả.
- Lập chứng từ khấu trừ thuế và giao cho người lao động.
- Kê khai và nộp thuế đầy đủ, đúng hạn theo quy định của Luật Quản lý thuế.
- Lưu trữ hồ sơ chứng minh giá trị thưởng bằng hiện vật (hóa đơn mua hàng, biên bản bàn giao).
Nếu doanh nghiệp không khấu trừ hoặc khấu trừ thiếu, cơ quan thuế có thể truy thu số thuế thiếu, tính tiền chậm nộp và xử phạt hành chính theo quy định. Trong một số trường hợp, doanh nghiệp còn phải chịu trách nhiệm liên đới.
CÔNG TY ACC VINACO khuyến nghị các doanh nghiệp xây dựng quy chế thưởng rõ ràng, quy định cụ thể các khoản thưởng thuộc diện chịu thuế và miễn thuế, đồng thời phối hợp với bộ phận kế toán, thuế để thực hiện đúng quy định.
7. Cập nhật quan trọng theo Luật Thuế thu nhập cá nhân năm 2025
Luật Thuế thu nhập cá nhân năm 2025 mang lại một số thay đổi đáng chú ý ảnh hưởng đến việc tính thuế tiền thưởng:
- Mức giảm trừ gia cảnh tăng: 15,5 triệu đồng/tháng cho bản thân, 6,2 triệu đồng/tháng cho người phụ thuộc.
- Ngưỡng tính thuế từ trúng thưởng tăng từ 10 triệu đồng lên 20 triệu đồng mỗi lần từ ngày 01/7/2026.
- Các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
- Tiếp tục duy trì nguyên tắc các khoản thưởng từ quan hệ lao động phải chịu thuế trừ các trường hợp được miễn cụ thể.
Doanh nghiệp và người lao động cần theo dõi các văn bản hướng dẫn chi tiết của Bộ Tài chính và Tổng cục Thuế để áp dụng chính xác khi Luật có hiệu lực.
8. Một số câu hỏi thường gặp
8.1. Thưởng Tết có phải đóng thuế TNCN không?
Có. Thưởng Tết thuộc khoản thưởng bằng tiền hoặc hiện vật dưới mọi hình thức, không nằm trong bốn nhóm được miễn thuế nên phải tính vào thu nhập chịu thuế từ tiền lương, tiền công.
8.2. Lương tháng 13 có phải chịu thuế không?
Có. Lương tháng 13 được xem là khoản thưởng cuối năm hoặc khoản có tính chất tiền lương và phải chịu thuế TNCN.
8.3. Thưởng KPI dưới 2 triệu đồng có phải khấu trừ thuế không?
Đối với người có hợp đồng lao động từ ba tháng trở lên, dù số tiền nhỏ vẫn cộng vào tổng thu nhập để tính theo biểu lũy tiến. Đối với hợp đồng dưới ba tháng hoặc không có hợp đồng, nếu dưới 2 triệu đồng mỗi lần thì không phải khấu trừ 10%.
8.4. Nhận thưởng bằng vàng có phải đóng thuế không?
Có. Giá trị vàng được quy đổi theo giá thị trường tại thời điểm nhận để tính vào thu nhập chịu thuế.
8.5. Thưởng sáng kiến có được miễn thuế không?
Chỉ được miễn nếu sáng kiến, cải tiến kỹ thuật, sáng chế, phát minh được cơ quan nhà nước có thẩm quyền công nhận. Nếu chỉ công nhận nội bộ doanh nghiệp thì vẫn phải chịu thuế.
8.6. Doanh nghiệp có được tính tiền thưởng vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp không?
Có, nếu khoản chi đáp ứng điều kiện quy định tại Luật Thuế thu nhập doanh nghiệp và các văn bản hướng dẫn, có đầy đủ hóa đơn, chứng từ hợp pháp và thực tế chi trả.
9. Lời khuyên thực tiễn từ CÔNG TY ACC VINACO
Để quản lý tốt nghĩa vụ thuế liên quan đến tiền thưởng, CÔNG TY ACC VINACO đưa ra một số khuyến nghị:
- Xây dựng quy chế thưởng minh bạch, phân loại rõ các khoản chịu thuế và miễn thuế.
- Thông báo trước cho người lao động về số thuế sẽ bị khấu trừ khi nhận thưởng lớn.
- Sử dụng phần mềm kế toán, thuế chuyên nghiệp để tính toán chính xác và lập tờ khai đúng hạn.
- Lưu trữ đầy đủ hồ sơ liên quan đến thưởng bằng hiện vật và các quyết định khen thưởng để phục vụ thanh kiểm tra.
- Theo dõi cập nhật pháp luật thuế thường xuyên, đặc biệt là các thay đổi từ Luật Thuế thu nhập cá nhân năm 2025.
Việc tuân thủ đúng quy định không chỉ giúp doanh nghiệp tránh rủi ro pháp lý mà còn xây dựng niềm tin với người lao động và cơ quan thuế.
Tóm lại, tiền thưởng có phải chịu thuế TNCN không? Câu trả lời là hầu hết các khoản thưởng do doanh nghiệp chi trả cho người lao động đều phải chịu thuế thu nhập cá nhân vì thuộc thu nhập từ tiền lương, tiền công. Chỉ bốn nhóm thưởng đặc biệt theo quy định tại điểm e khoản 2 Điều 2 Thông tư 111/2013/TT-BTC được miễn thuế. Cách tính thuế phụ thuộc vào loại hợp đồng lao động, thời điểm chi trả và các khoản giảm trừ áp dụng. Từ năm 2026, mức giảm trừ gia cảnh tăng và ngưỡng tính thuế từ trúng thưởng cũng được điều chỉnh theo Luật mới.
Người lao động và doanh nghiệp cần nắm vững các quy định này để thực hiện đúng nghĩa vụ, tránh sai sót. CÔNG TY ACC VINACO hy vọng bài viết cung cấp thông tin hữu ích, giúp bạn đọc áp dụng chính xác trong thực tế. Nếu có nhu cầu tư vấn chuyên sâu về thuế, kế toán hoặc các vấn đề pháp lý liên quan, vui lòng liên hệ với chúng tôi để được hỗ trợ.
Nguồn tham khảo
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 và các Luật sửa đổi, bổ sung.
- Thông tư 111/2013/TT-BTC ngày 15 tháng 8 năm 2013 của Bộ Tài chính.
- Luật Thuế thu nhập cá nhân năm 2025 (Luật số 109/2025/QH15).
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế địa phương về thuế TNCN đối với tiền thưởng và trúng thưởng.
- Website chính thức của Tổng cục Thuế (gdt.gov.vn) và Thư viện Pháp luật (thuvienphapluat.vn).