Trong môi trường lao động hiện đại tại Việt Nam, việc người lao động tăng ca, làm thêm giờ đã trở thành hiện tượng phổ biến nhằm nâng cao thu nhập và đáp ứng nhu cầu sản xuất kinh doanh của doanh nghiệp. Tuy nhiên, đi kèm với khoản thu nhập này là câu hỏi luôn được quan tâm: tiền làm thêm giờ có phải chịu thuế thu nhập cá nhân (TNCN) hay không? Cách tính thuế như thế nào? Đặc biệt từ năm 2026, với sự ra đời của Luật Thuế thu nhập cá nhân 2025, chính sách đã có những thay đổi mang tính đột phá, mang lại lợi ích rõ rệt cho người lao động.
Căn cứ pháp lý điều chỉnh tiền làm thêm giờ và thuế TNCN
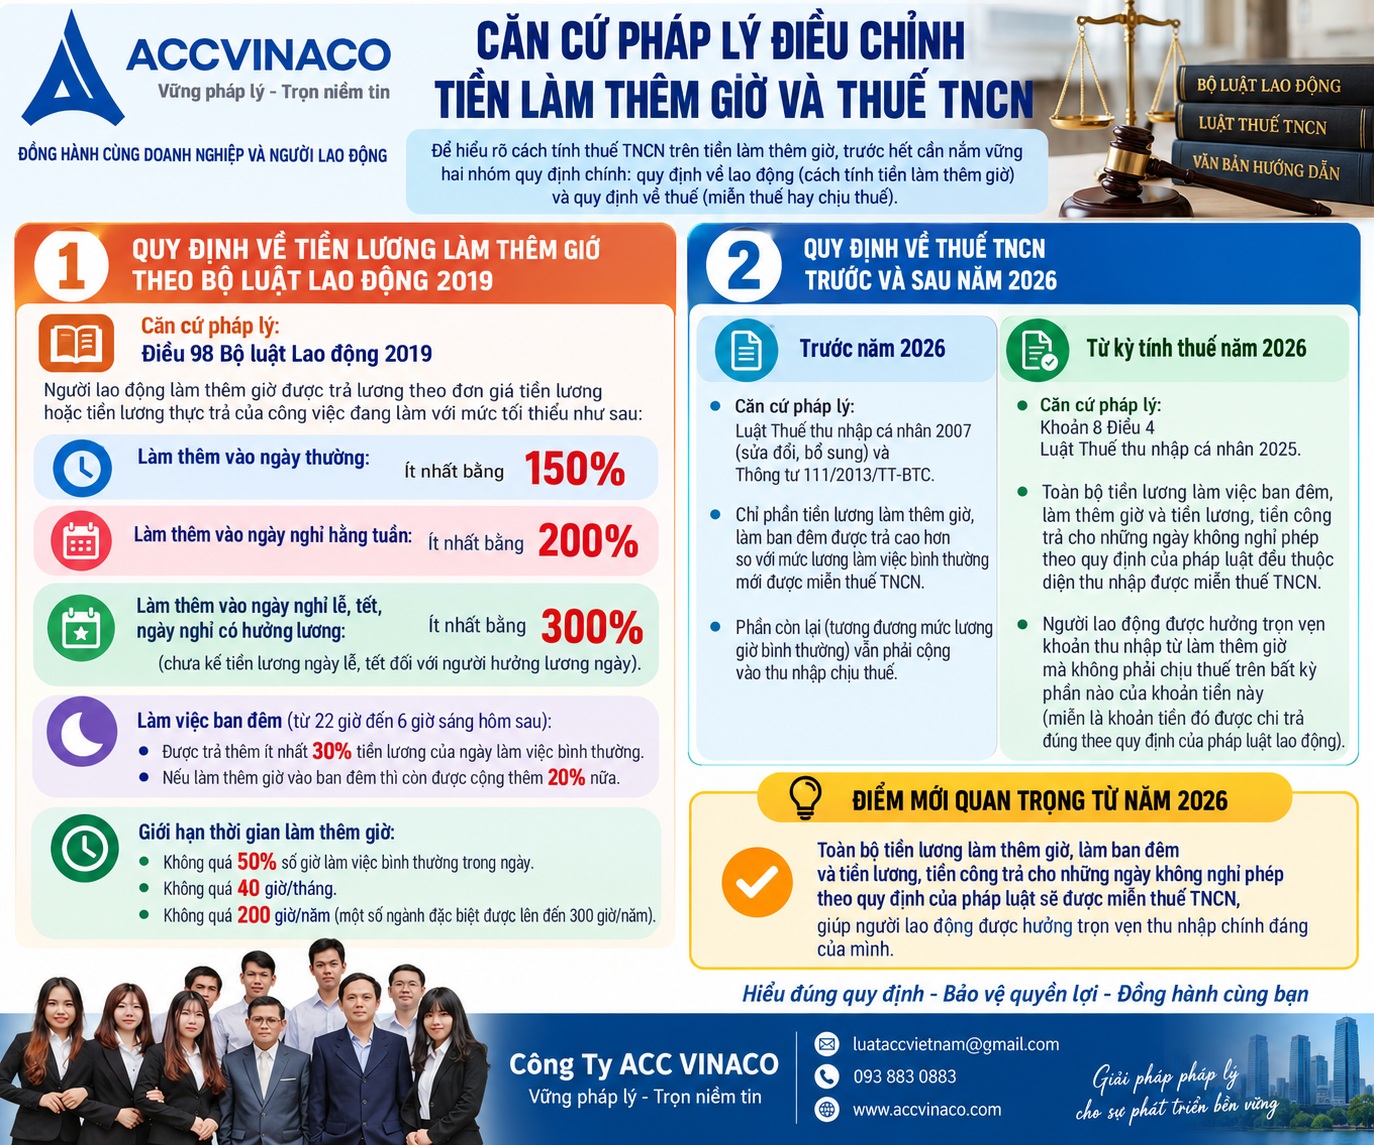
Để hiểu rõ cách tính thuế TNCN trên tiền làm thêm giờ, trước hết cần nắm vững hai nhóm quy định chính: quy định về lao động (cách tính tiền làm thêm giờ) và quy định về thuế (miễn thuế hay chịu thuế).
Quy định về tiền lương làm thêm giờ theo Bộ luật Lao động 2019
Theo Điều 98 Bộ luật Lao động 2019, người lao động làm thêm giờ được trả lương theo đơn giá tiền lương hoặc tiền lương thực trả của công việc đang làm với mức tối thiểu như sau:
- Làm thêm vào ngày thường: ít nhất bằng 150%.
- Làm thêm vào ngày nghỉ hằng tuần: ít nhất bằng 200%.
- Làm thêm vào ngày nghỉ lễ, tết, ngày nghỉ có hưởng lương: ít nhất bằng 300% (chưa kể tiền lương ngày lễ, tết đối với người hưởng lương ngày).
Ngoài ra, khi làm việc ban đêm (từ 22 giờ đến 6 giờ sáng hôm sau), người lao động được trả thêm ít nhất 30% tiền lương của ngày làm việc bình thường. Nếu làm thêm giờ vào ban đêm thì còn được cộng thêm 20% nữa.
Thời gian làm thêm giờ cũng bị giới hạn: không quá 50% số giờ làm việc bình thường trong ngày, không quá 40 giờ/tháng và không quá 200 giờ/năm (một số ngành đặc biệt được lên đến 300 giờ/năm).
Quy định về thuế TNCN trước và sau năm 2026
Trước năm 2026, theo Luật Thuế thu nhập cá nhân 2007 (sửa đổi, bổ sung) và Thông tư 111/2013/TT-BTC, chỉ phần tiền lương làm thêm giờ, làm ban đêm được trả cao hơn so với mức lương làm việc bình thường mới được miễn thuế TNCN. Phần còn lại (tương đương mức lương giờ bình thường) vẫn phải cộng vào thu nhập chịu thuế.
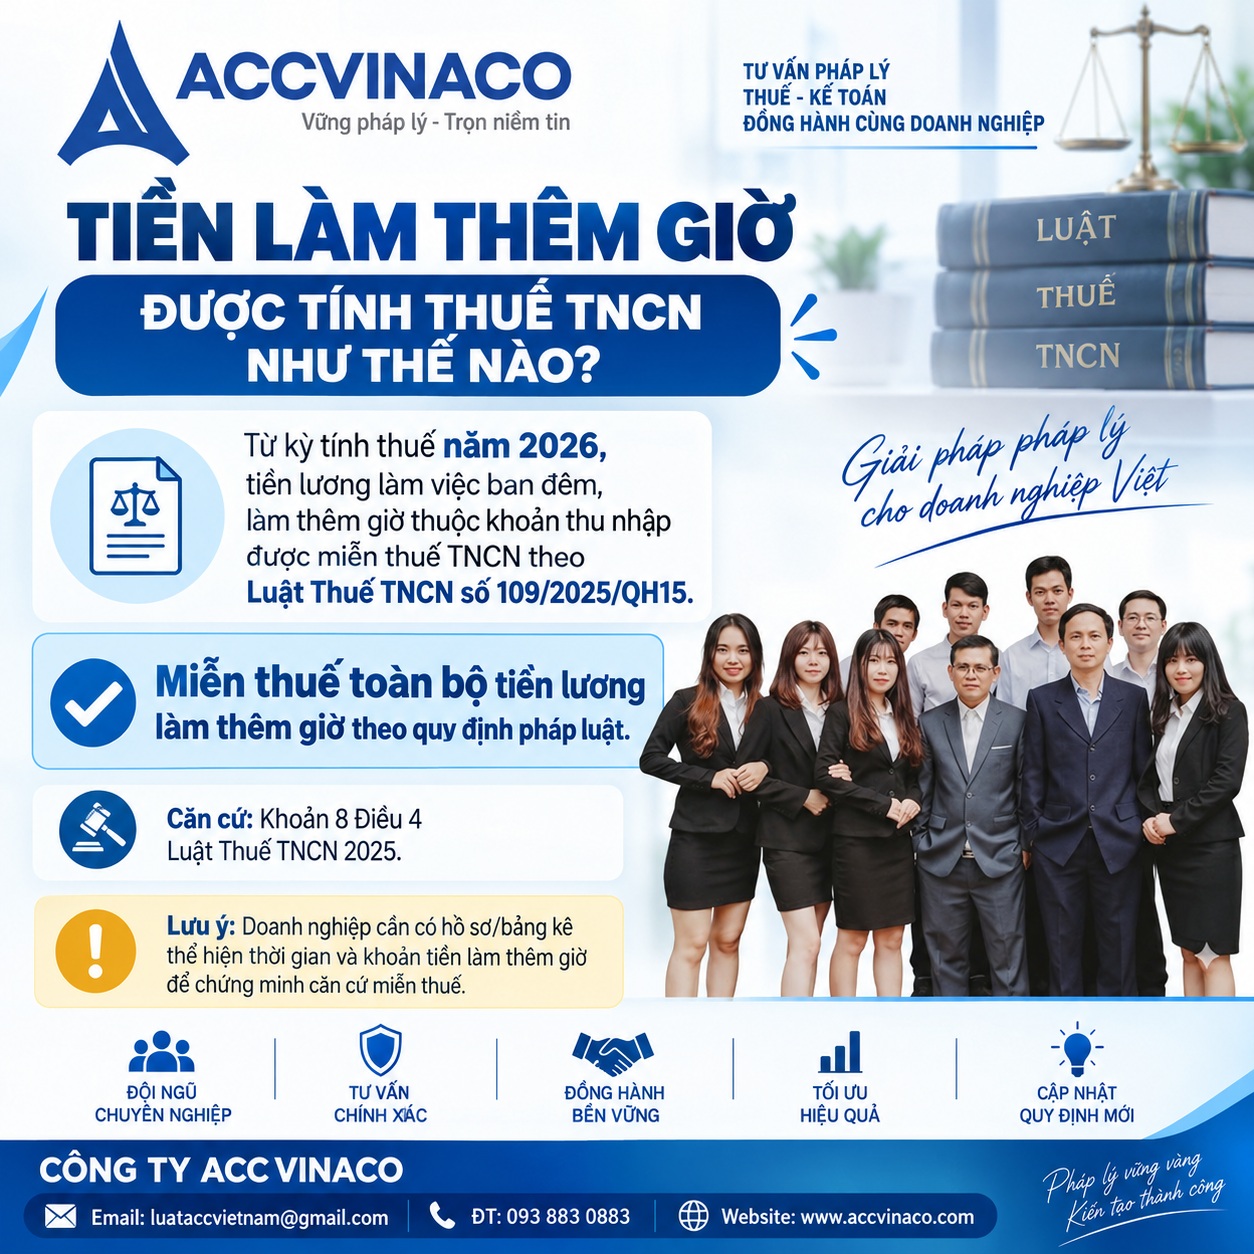
Từ kỳ tính thuế năm 2026 (áp dụng từ ngày 01/01/2026 đối với cá nhân cư trú), theo khoản 8 Điều 4 Luật Thuế thu nhập cá nhân 2025, toàn bộ tiền lương làm việc ban đêm, làm thêm giờ và tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật đều thuộc diện thu nhập được miễn thuế TNCN.
Đây là thay đổi quan trọng, giúp người lao động được hưởng trọn vẹn khoản thu nhập từ làm thêm giờ mà không phải chịu thuế trên bất kỳ phần nào của khoản tiền này (miễn là khoản tiền đó được chi trả đúng theo quy định của pháp luật lao động).
Cách tính thuế TNCN đối với tiền làm thêm giờ trước năm 2026
Mặc dù hiện nay đã áp dụng quy định mới, nhưng để hiểu rõ sự tiến bộ của chính sách, cần nắm vững cách tính cũ. Việc này cũng hữu ích khi quyết toán thuế cho các khoản thu nhập phát sinh trước năm 2026.
Công thức xác định phần miễn thuế và phần chịu thuế
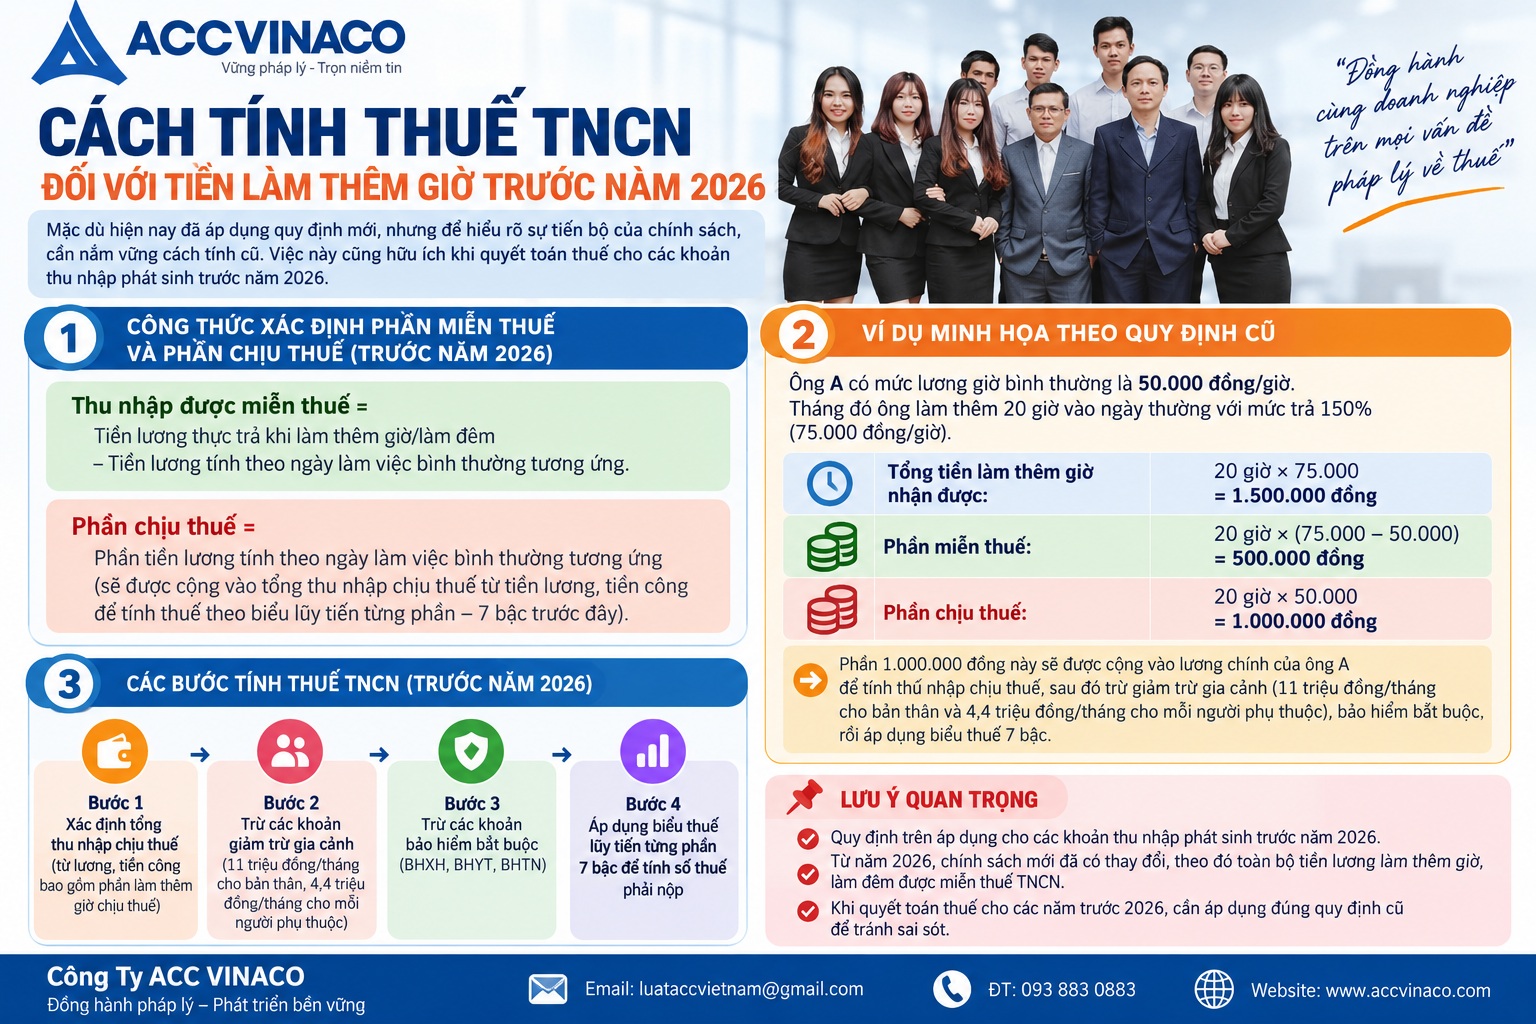
Thu nhập được miễn thuế = Tiền lương thực trả khi làm thêm giờ/làm đêm – Tiền lương tính theo ngày làm việc bình thường tương ứng.
Phần còn lại sẽ được cộng vào tổng thu nhập chịu thuế từ tiền lương, tiền công để tính thuế theo biểu lũy tiến từng phần (7 bậc trước đây).
Ví dụ minh họa theo quy định cũ
Ông A có mức lương giờ bình thường là 50.000 đồng/giờ. Tháng đó ông làm thêm 20 giờ vào ngày thường với mức trả 150% (75.000 đồng/giờ).
Tổng tiền làm thêm giờ nhận được: 20 giờ × 75.000 = 1.500.000 đồng.
Phần miễn thuế: 20 giờ × (75.000 – 50.000) = 500.000 đồng.
Phần chịu thuế: 20 giờ × 50.000 = 1.000.000 đồng.
Phần 1.000.000 đồng này sẽ được cộng vào lương chính của ông A để tính thu nhập chịu thuế, sau đó trừ giảm trừ gia cảnh (11 triệu đồng/tháng cho bản thân và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc), bảo hiểm bắt buộc, rồi áp dụng biểu thuế 7 bậc.
Cách tính thuế TNCN đối với tiền làm thêm giờ từ năm 2026 trở đi
Đây là phần quan trọng nhất mà mọi người lao động và doanh nghiệp cần nắm vững hiện nay.
Nguyên tắc miễn thuế toàn bộ
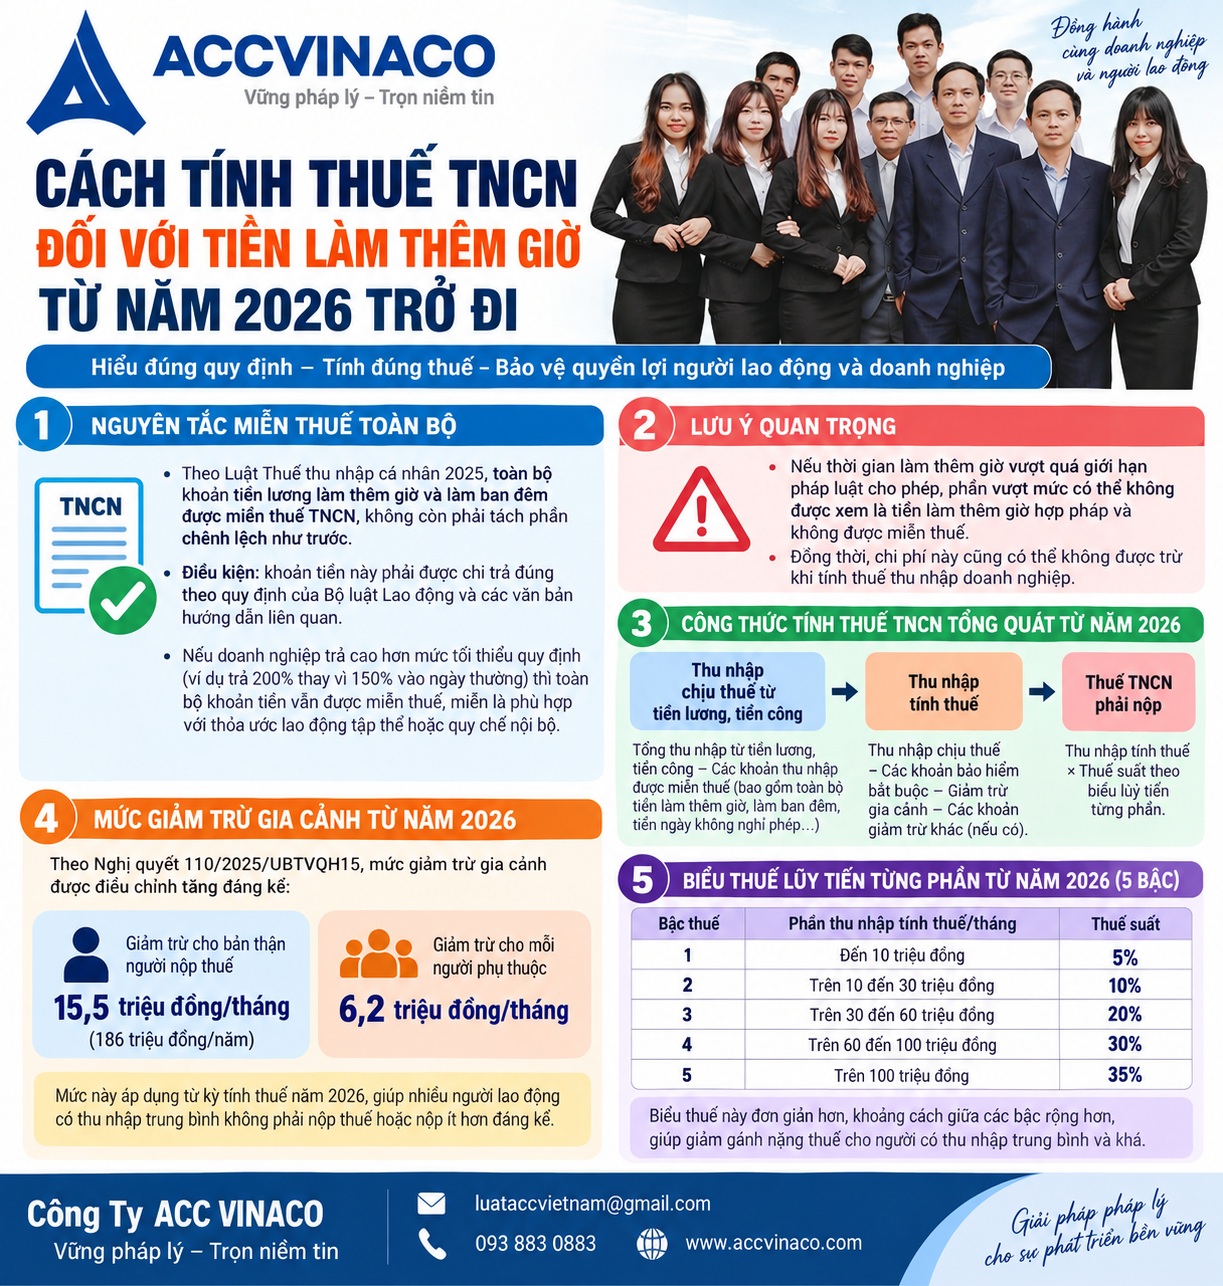
Theo Luật Thuế thu nhập cá nhân 2025, toàn bộ khoản tiền lương làm thêm giờ và làm ban đêm được miễn thuế TNCN, không còn phải tách phần chênh lệch như trước. Điều kiện là khoản tiền này phải được chi trả đúng theo quy định của Bộ luật Lao động và các văn bản hướng dẫn liên quan.
Nếu doanh nghiệp trả cao hơn mức tối thiểu quy định (ví dụ trả 200% thay vì 150% vào ngày thường) thì toàn bộ khoản tiền vẫn được miễn thuế, miễn là phù hợp với thỏa ước lao động tập thể hoặc quy chế nội bộ.
Lưu ý: Nếu thời gian làm thêm giờ vượt quá giới hạn pháp luật cho phép, phần vượt mức có thể không được xem là tiền làm thêm giờ hợp pháp và không được miễn thuế. Đồng thời, chi phí này cũng có thể không được trừ khi tính thuế thu nhập doanh nghiệp.
Công thức tính thuế TNCN tổng quát từ năm 2026
Thu nhập chịu thuế từ tiền lương, tiền công = Tổng thu nhập từ tiền lương, tiền công – Các khoản thu nhập được miễn thuế (bao gồm toàn bộ tiền làm thêm giờ, làm ban đêm, tiền ngày không nghỉ phép…).
Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản bảo hiểm bắt buộc – Giảm trừ gia cảnh – Các khoản giảm trừ khác (nếu có).
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất theo biểu lũy tiến từng phần.
Mức giảm trừ gia cảnh áp dụng từ năm 2026
Theo Nghị quyết 110/2025/UBTVQH15, mức giảm trừ gia cảnh được điều chỉnh tăng đáng kể:
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Mức này áp dụng từ kỳ tính thuế năm 2026, giúp nhiều người lao động có thu nhập trung bình không phải nộp thuế hoặc nộp ít hơn đáng kể.
Biểu thuế lũy tiến từng phần từ năm 2026 (5 bậc)
Luật Thuế thu nhập cá nhân 2025 đã giảm số bậc thuế từ 7 xuống còn 5 bậc và điều chỉnh khoảng thu nhập chịu thuế, cụ thể:
| Bậc thuế | Phần thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Biểu thuế này đơn giản hơn, khoảng cách giữa các bậc rộng hơn, giúp giảm gánh nặng thuế cho người có thu nhập trung bình và khá.
Ví dụ cụ thể cách tính thuế TNCN khi có tiền làm thêm giờ năm 2026
Ví dụ 1: Người lao động không có người phụ thuộc
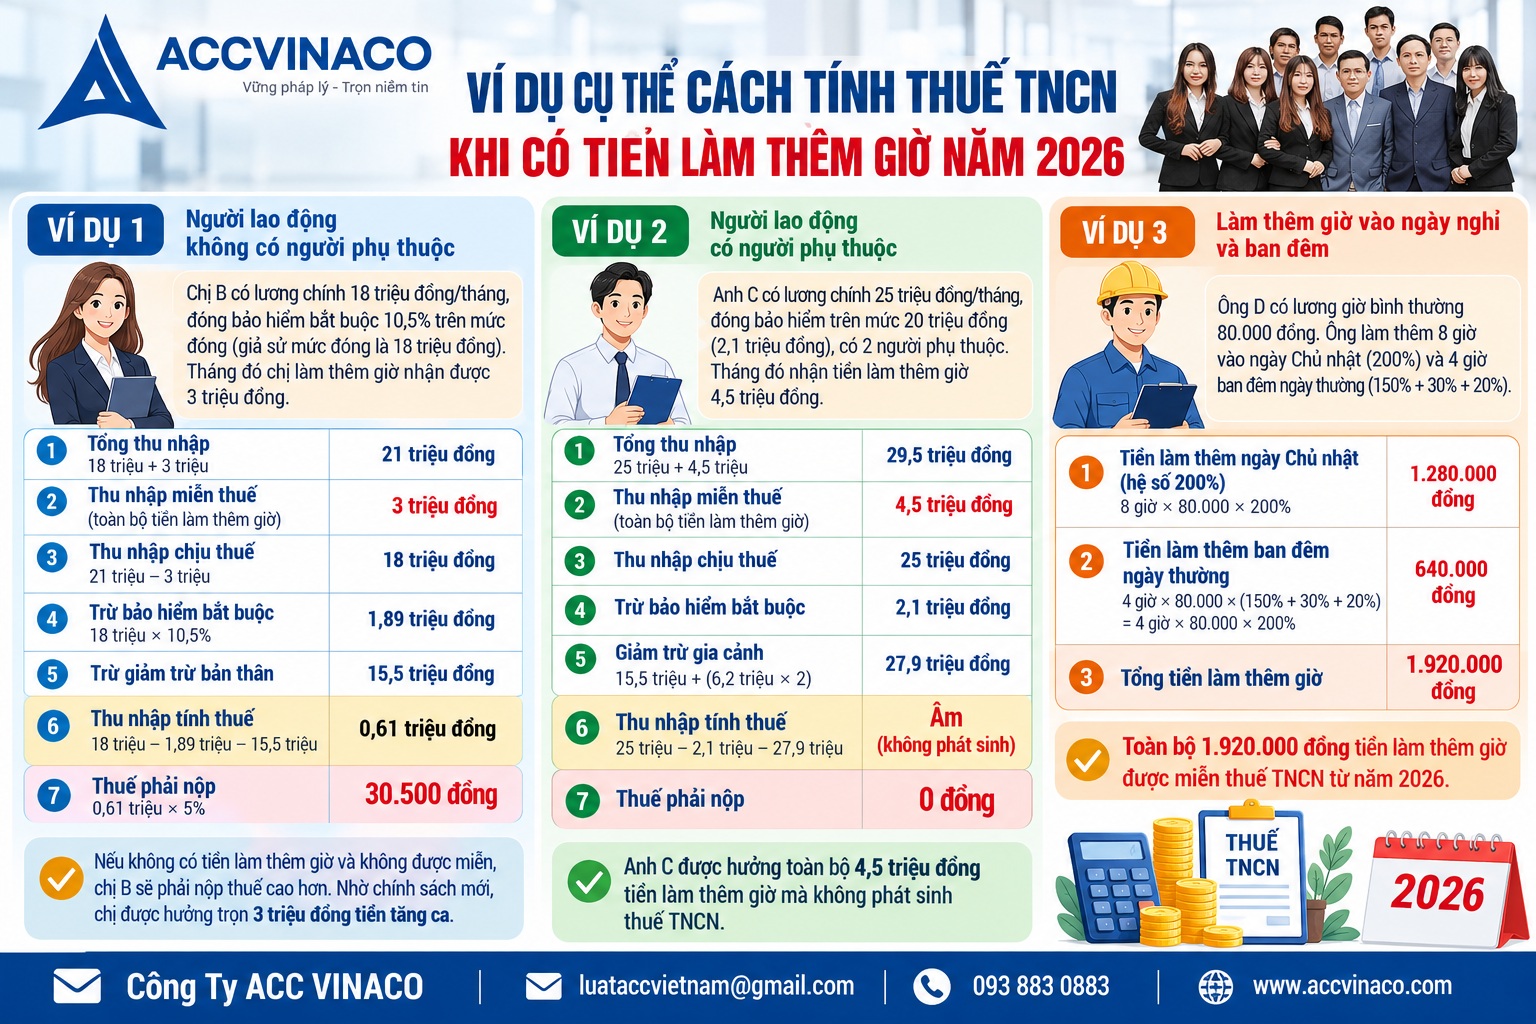
Chị B có lương chính 18 triệu đồng/tháng, đóng bảo hiểm bắt buộc 10,5% trên mức đóng (giả sử mức đóng là 18 triệu đồng). Tháng đó chị làm thêm giờ nhận được 3 triệu đồng.
Tổng thu nhập: 18 triệu + 3 triệu = 21 triệu đồng.
Thu nhập miễn thuế: 3 triệu đồng (toàn bộ tiền làm thêm giờ).
Thu nhập chịu thuế: 21 triệu – 3 triệu = 18 triệu đồng.
Trừ bảo hiểm: 18 triệu × 10,5% = 1,89 triệu đồng.
Trừ giảm trừ bản thân: 15,5 triệu đồng.
Thu nhập tính thuế: 18 triệu – 1,89 triệu – 15,5 triệu = 0,61 triệu đồng.
Thuế phải nộp: 0,61 triệu × 5% = 30.500 đồng.
Nếu không có tiền làm thêm giờ và không được miễn, chị B sẽ phải nộp thuế cao hơn. Nhờ chính sách mới, chị được hưởng trọn 3 triệu đồng tiền tăng ca.
Ví dụ 2: Người lao động có người phụ thuộc
Anh C có lương chính 25 triệu đồng/tháng, đóng bảo hiểm trên mức 20 triệu đồng (2,1 triệu đồng), có 2 người phụ thuộc. Tháng đó nhận tiền làm thêm giờ 4,5 triệu đồng.
Tổng thu nhập: 25 triệu + 4,5 triệu = 29,5 triệu đồng.
Thu nhập miễn thuế: 4,5 triệu đồng.
Thu nhập chịu thuế: 25 triệu đồng.
Trừ bảo hiểm: 2,1 triệu đồng.
Giảm trừ gia cảnh: 15,5 triệu + (6,2 triệu × 2) = 27,9 triệu đồng.
Thu nhập tính thuế: 25 triệu – 2,1 triệu – 27,9 triệu = âm → không phải nộp thuế TNCN.
Anh C được hưởng toàn bộ 4,5 triệu đồng tiền làm thêm giờ mà không phát sinh thuế.
Ví dụ 3: Làm thêm giờ vào ngày nghỉ và ban đêm
Ông D có lương giờ bình thường 80.000 đồng. Ông làm thêm 8 giờ vào ngày Chủ nhật (200%) và 4 giờ ban đêm ngày thường (150% + 30% + 20%).
Tiền làm thêm ngày Chủ nhật: 8 × 80.000 × 200% = 1.280.000 đồng.
Tiền làm thêm ban đêm: 4 × 80.000 × (150% + 30% + 20%) = 4 × 80.000 × 200% = 640.000 đồng.
Tổng tiền làm thêm: 1.920.000 đồng → toàn bộ được miễn thuế TNCN từ năm 2026.
Trách nhiệm của doanh nghiệp khi chi trả tiền làm thêm giờ
Doanh nghiệp có trách nhiệm:
- Tính toán và chi trả tiền làm thêm giờ đúng quy định Bộ luật Lao động.
- Không khấu trừ thuế TNCN trên toàn bộ khoản tiền làm thêm giờ hợp pháp từ năm 2026.
- Lập bảng theo dõi thời gian làm thêm giờ, số tiền chi trả rõ ràng để làm căn cứ chứng minh khi cơ quan thuế kiểm tra.
- Kê khai đúng trên tờ khai thuế TNCN hàng tháng/quý và quyết toán năm.
- Lưu giữ hồ sơ chứng từ đầy đủ (bảng chấm công, phiếu xác nhận làm thêm giờ, bảng lương…).
Nếu doanh nghiệp vẫn khấu trừ thuế trên tiền làm thêm giờ như quy định cũ thì người lao động có quyền yêu cầu điều chỉnh và hoàn trả số thuế đã khấu trừ thừa khi quyết toán.
Phân biệt cá nhân cư trú và cá nhân không cư trú
Đối với cá nhân cư trú: chính sách miễn thuế toàn bộ tiền làm thêm giờ áp dụng từ kỳ tính thuế năm 2026 (từ 01/01/2026).
Đối với cá nhân không cư trú: Luật Thuế thu nhập cá nhân 2025 có hiệu lực chung từ 01/07/2026, do đó chính sách miễn thuế toàn bộ áp dụng từ thời điểm này. Trước ngày 01/07/2026 vẫn áp dụng theo quy định cũ (chỉ miễn phần chênh lệch).
Những lưu ý quan trọng khi áp dụng quy định mới
- Chỉ những khoản tiền làm thêm giờ được chi trả đúng quy định pháp luật lao động mới được miễn thuế. Khoản chi vượt mức hoặc không có căn cứ sẽ không được miễn.
- Doanh nghiệp cần cập nhật phần mềm tính lương, quy chế tiền lương để phản ánh đúng chính sách mới.
- Người lao động nên theo dõi bảng lương hàng tháng, kiểm tra xem công ty đã loại trừ tiền làm thêm giờ khỏi thu nhập chịu thuế hay chưa.
- Khi quyết toán thuế cuối năm, nếu phát hiện bị khấu trừ thừa trên tiền làm thêm giờ, người lao động được hoàn thuế.
- Chính sách này khuyến khích người lao động tăng ca hợp pháp và giảm gánh nặng hành chính cho doanh nghiệp.
Câu hỏi thường gặp về thuế TNCN trên tiền làm thêm giờ
Tiền làm thêm giờ dưới 2 triệu đồng có phải tính thuế không?
Từ năm 2026, toàn bộ tiền làm thêm giờ hợp pháp đều được miễn thuế, không phụ thuộc vào số tiền là bao nhiêu.
Làm thêm giờ vượt quá 200 giờ/năm có được miễn thuế không?
Phần vượt mức quy định pháp luật có thể không được xem là tiền làm thêm giờ hợp pháp và không được miễn thuế TNCN. Đồng thời doanh nghiệp cũng không được trừ chi phí này khi tính thuế TNDN.
Tiền làm việc ban đêm có được miễn thuế toàn bộ không?
Có. Toàn bộ tiền lương làm việc ban đêm cũng được miễn thuế TNCN từ năm 2026 theo cùng quy định.
Doanh nghiệp có phải lập bảng kê riêng tiền làm thêm giờ không?
Nên lập bảng theo dõi chi tiết để chứng minh tính hợp pháp của khoản chi và thuận lợi khi cơ quan thuế thanh kiểm tra.
Từ năm 2026, tiền làm thêm giờ và tiền làm việc ban đêm của người lao động được miễn thuế thu nhập cá nhân toàn bộ theo Luật Thuế thu nhập cá nhân 2025. Đây là chính sách tiến bộ, minh bạch, góp phần nâng cao thu nhập thực tế của người lao động và đơn giản hóa công tác quản lý thuế tại doanh nghiệp.
Công ty ACC VINACO khuyến nghị các doanh nghiệp và người lao động cần nắm vững quy định mới, cập nhật quy trình tính lương và kê khai thuế kịp thời để đảm bảo quyền lợi hợp pháp và tuân thủ pháp luật.
Nếu bạn cần tư vấn chi tiết về cách áp dụng chính sách, hỗ trợ quyết toán thuế TNCN, xây dựng quy chế tiền lương hoặc bất kỳ vấn đề nào liên quan đến thuế và kế toán, hãy liên hệ ngay với đội ngũ chuyên gia của Công ty ACC VINACO để được hỗ trợ chuyên nghiệp và hiệu quả nhất.
Nguồn tham khảo
- Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15).
- Bộ luật Lao động 2019.
- Nghị quyết 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh thuế TNCN.
- Thông tư 111/2013/TT-BTC (các quy định còn hiệu lực liên quan).
- Công văn hướng dẫn của Cục Thuế về chính sách thuế TNCN đối với tiền làm thêm giờ.
- Nghị định 145/2020/NĐ-CP hướng dẫn Bộ luật Lao động về điều kiện lao động và quan hệ lao động.