Những khoản phụ cấp nào được miễn thuế TNCN? - Thuế thu nhập cá nhân (TNCN) là một trong những nghĩa vụ tài chính quan trọng mà người lao động và doanh nghiệp phải thực hiện khi chi trả tiền lương, tiền công. Tuy nhiên, không phải mọi khoản thu nhập từ tiền lương, tiền công đều phải chịu thuế. Pháp luật Việt Nam quy định rõ ràng một số khoản phụ cấp, trợ cấp được miễn thuế TNCN nhằm hỗ trợ người lao động trong các trường hợp đặc thù như công việc độc hại, nguy hiểm, công tác tại vùng khó khăn, hoặc các chế độ an sinh xã hội.
Căn cứ pháp lý về các khoản phụ cấp miễn thuế TNCN
Để xác định chính xác khoản phụ cấp nào được miễn thuế TNCN, cần dựa vào các văn bản pháp luật sau:
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 (đã được sửa đổi, bổ sung).
- Nghị định số 65/2013/NĐ-CP quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân.
- Thông tư số 111/2013/TT-BTC hướng dẫn thực hiện Luật Thuế thu nhập cá nhân và Nghị định 65/2013/NĐ-CP.
- Thông tư số 92/2015/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 111/2013/TT-BTC.
- Các quy định tại Bộ luật Lao động 2019 và Luật Bảo hiểm xã hội 2014 liên quan đến trợ cấp thôi việc, mất việc làm, thai sản, tai nạn lao động…
- Các văn bản hướng dẫn về ưu đãi người có công, quốc phòng – an ninh, phụ cấp khu vực, phụ cấp độc hại do các Bộ, ngành ban hành.
Theo điểm b khoản 2 Điều 2 Thông tư 111/2013/TT-BTC (đã được sửa đổi bởi khoản 1 Điều 11 Thông tư 92/2015/TT-BTC), các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế TNCN phải đáp ứng hai điều kiện cơ bản: (1) Được cơ quan nhà nước có thẩm quyền quy định về đối tượng, mức chi và điều kiện hưởng; (2) Được chi trả đúng bản chất hỗ trợ, không mang tính chất tiền lương, tiền công thông thường.
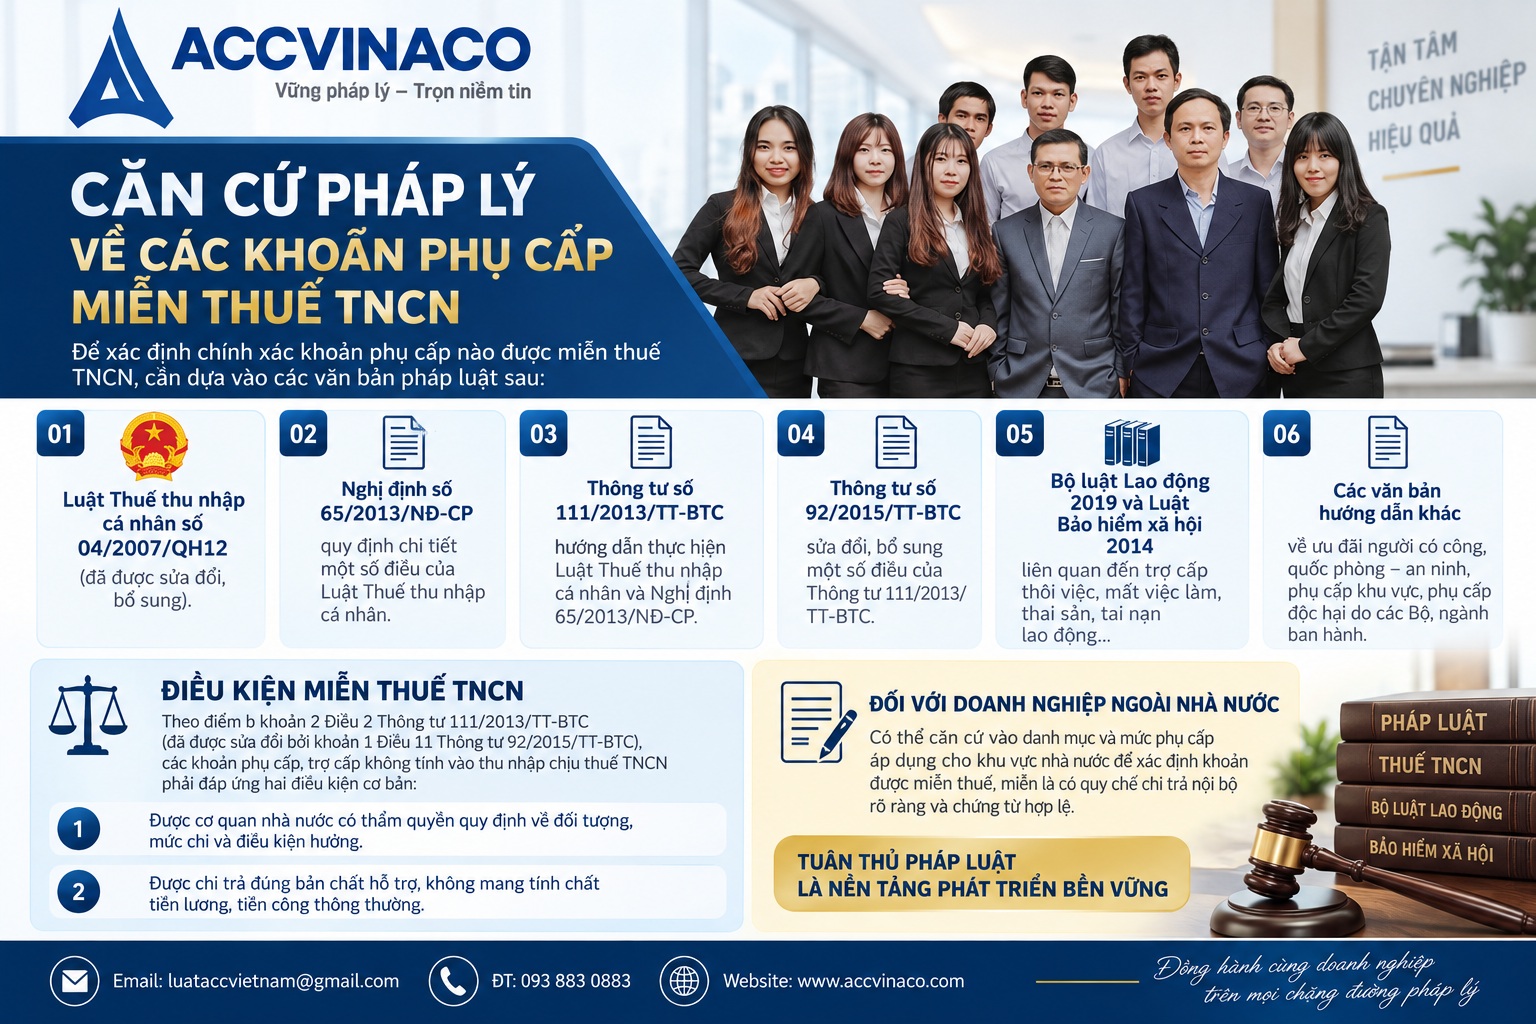
Ngoài ra, đối với doanh nghiệp thuộc khu vực ngoài nhà nước, có thể căn cứ vào danh mục và mức phụ cấp áp dụng cho khu vực nhà nước để xác định khoản được miễn thuế, miễn là có quy chế chi trả nội bộ rõ ràng và chứng từ hợp lệ.
Danh sách chi tiết các khoản phụ cấp, trợ cấp được miễn thuế TNCN
Dưới đây là danh sách đầy đủ và chi tiết các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế TNCN theo quy định hiện hành. Mỗi khoản đều được giải thích rõ điều kiện áp dụng, đối tượng hưởng và lưu ý khi thực hiện.
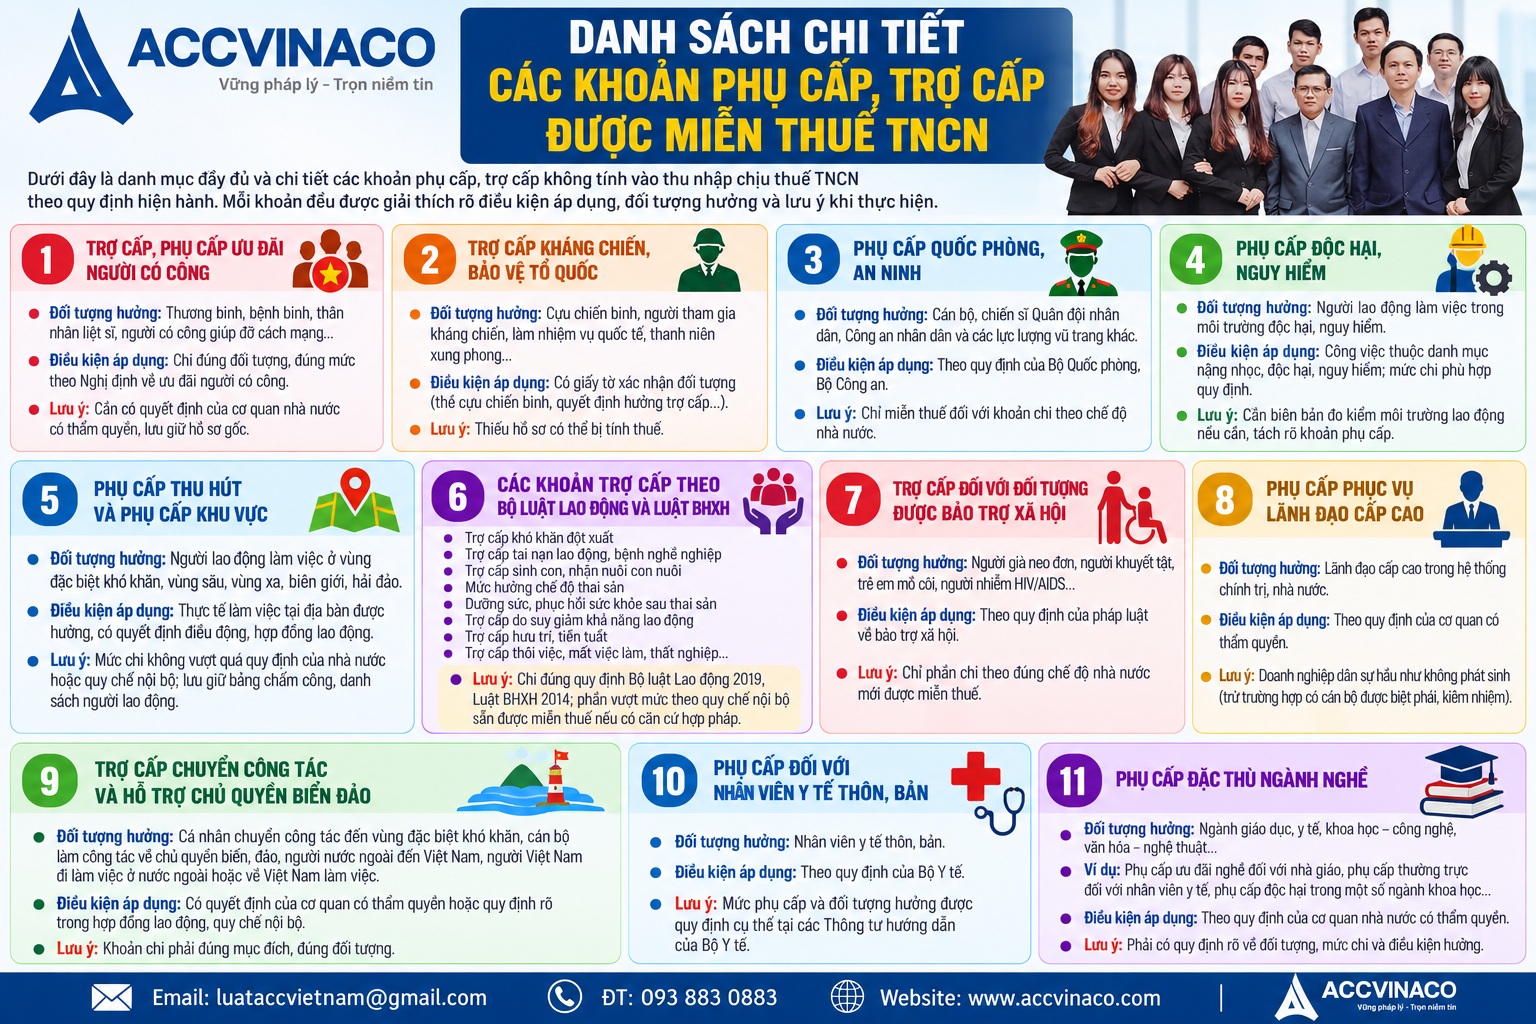
1. Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định pháp luật về ưu đãi người có công
Đây là nhóm khoản hỗ trợ dành cho người có công với cách mạng, bao gồm thương binh, bệnh binh, thân nhân liệt sĩ, người hoạt động cách mạng, người có công giúp đỡ cách mạng… Mức trợ cấp, phụ cấp được quy định cụ thể tại các Nghị định về ưu đãi người có công với cách mạng.
Điều kiện để được miễn thuế: Khoản chi phải đúng đối tượng, đúng mức và có quyết định của cơ quan nhà nước có thẩm quyền. Doanh nghiệp hoặc đơn vị chi trả cần lưu giữ hồ sơ gốc để xuất trình khi cơ quan thuế kiểm tra.
Trong thực tế, nhiều doanh nghiệp có người lao động thuộc diện người có công thường gặp khó khăn khi phân biệt khoản trợ cấp ưu đãi với các khoản hỗ trợ nội bộ khác. Chỉ những khoản được chi theo đúng quy định pháp luật về ưu đãi người có công mới được miễn thuế. Các khoản hỗ trợ mang tính chất phúc lợi nội bộ vẫn phải tính thuế nếu vượt mức cho phép.
2. Trợ cấp hàng tháng, trợ cấp một lần đối với đối tượng tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ
Nhóm đối tượng này bao gồm cựu chiến binh, người tham gia kháng chiến chống Pháp, chống Mỹ, người làm nhiệm vụ quốc tế tại Campuchia, Lào, và thanh niên xung phong đã hoàn thành nhiệm vụ. Các khoản trợ cấp được quy định tại nhiều Quyết định của Thủ tướng Chính phủ và Thông tư hướng dẫn của Bộ Quốc phòng, Bộ Lao động – Thương binh và Xã hội.
Khi chi trả, đơn vị cần có đầy đủ giấy tờ xác nhận đối tượng (thẻ cựu chiến binh, giấy chứng nhận tham gia kháng chiến, quyết định hưởng trợ cấp…). Nếu thiếu hồ sơ, cơ quan thuế có thể yêu cầu tính thuế đối với khoản chi này.
3. Phụ cấp quốc phòng, an ninh và các khoản trợ cấp đối với lực lượng vũ trang
Phụ cấp quốc phòng, an ninh áp dụng cho cán bộ, chiến sĩ thuộc Quân đội nhân dân, Công an nhân dân và các lực lượng vũ trang khác. Các khoản trợ cấp đặc thù như trợ cấp trách nhiệm, trợ cấp độc hại trong môi trường công tác đặc biệt cũng thuộc diện miễn thuế nếu được quy định bởi Bộ Quốc phòng hoặc Bộ Công an.
Đối với doanh nghiệp dân sự có hợp đồng với lực lượng vũ trang hoặc tuyển dụng người đã xuất ngũ, cần lưu ý phân biệt rõ khoản phụ cấp quốc phòng – an ninh với các khoản phụ cấp thông thường. Chỉ những khoản được chi theo chế độ nhà nước mới được miễn thuế.
4. Phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc có yếu tố độc hại, nguy hiểm
Đây là một trong những khoản phụ cấp phổ biến nhất trong các doanh nghiệp sản xuất, xây dựng, hóa chất, khai thác mỏ… Pháp luật quy định phụ cấp độc hại, nguy hiểm nhằm bù đắp cho người lao động làm việc trong môi trường có yếu tố độc hại, nguy hiểm theo danh mục do Bộ Lao động – Thương binh và Xã hội ban hành.
Điều kiện miễn thuế:
- Công việc, ngành nghề phải thuộc danh mục công việc nặng nhọc, độc hại, nguy hiểm.
- Mức phụ cấp phải phù hợp với quy định của nhà nước hoặc quy chế nội bộ của doanh nghiệp (nếu doanh nghiệp ngoài nhà nước căn cứ mức nhà nước).
- Có biên bản đo kiểm môi trường lao động hoặc giấy xác nhận của cơ quan có thẩm quyền (nếu cần).
Nhiều doanh nghiệp hiện nay chi phụ cấp độc hại theo hình thức khoán hoặc gộp vào lương. Trong trường hợp này, nếu không tách rõ bản chất phụ cấp độc hại và không có căn cứ chứng minh, toàn bộ khoản chi có thể bị tính vào thu nhập chịu thuế.
5. Phụ cấp thu hút và phụ cấp khu vực
Phụ cấp thu hút áp dụng đối với người lao động đến làm việc tại vùng có điều kiện kinh tế – xã hội đặc biệt khó khăn, vùng sâu, vùng xa, biên giới, hải đảo. Phụ cấp khu vực được tính theo hệ số khu vực do Chính phủ quy định, nhằm bù đắp chi phí sinh hoạt cao hơn ở những địa bàn khó khăn.
Điều kiện áp dụng:
- Người lao động thực tế làm việc tại địa bàn được hưởng phụ cấp khu vực hoặc phụ cấp thu hút.
- Có quyết định điều động, hợp đồng lao động ghi rõ địa điểm làm việc.
- Mức chi không vượt quá mức quy định của nhà nước (đối với khu vực nhà nước) hoặc mức hợp lý theo quy chế nội bộ (đối với doanh nghiệp ngoài nhà nước).
Khi quyết toán thuế, doanh nghiệp cần lưu giữ danh sách người lao động được hưởng, bảng chấm công hoặc xác nhận thời gian làm việc thực tế tại địa bàn để chứng minh tính hợp lý của khoản chi.
6. Các khoản trợ cấp theo Bộ luật Lao động và Luật Bảo hiểm xã hội
Nhóm này bao gồm nhiều khoản trợ cấp quan trọng liên quan đến quyền lợi người lao động:
- Trợ cấp khó khăn đột xuất.
- Trợ cấp tai nạn lao động, bệnh nghề nghiệp.
- Trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi.
- Mức hưởng chế độ thai sản.
- Mức hưởng dưỡng sức, phục hồi sức khỏe sau thai sản.
- Trợ cấp do suy giảm khả năng lao động.
- Trợ cấp hưu trí một lần.
- Tiền tuất hàng tháng.
- Trợ cấp thôi việc, trợ cấp mất việc làm.
- Trợ cấp thất nghiệp.
- Các khoản trợ cấp khác theo quy định của Bộ luật Lao động 2019 và Luật Bảo hiểm xã hội 2014.
Đối với trợ cấp thôi việc, mất việc làm: Nếu doanh nghiệp chi đúng mức theo quy định của Bộ luật Lao động (mỗi năm làm việc bằng nửa tháng tiền lương), toàn bộ khoản chi được miễn thuế. Trường hợp doanh nghiệp chi cao hơn mức quy định theo quy chế nội bộ hoặc thỏa ước lao động tập thể, phần vượt mức vẫn được miễn thuế nếu có căn cứ rõ ràng và được quy định trước trong quy chế tài chính hoặc hợp đồng lao động.
Đây là điểm quan trọng mà nhiều doanh nghiệp chưa nắm rõ. Việc chi trợ cấp thôi việc cao hơn mức luật định không làm mất quyền miễn thuế đối với toàn bộ khoản chi, miễn là có quy định nội bộ hợp pháp.
7. Trợ cấp đối với các đối tượng được bảo trợ xã hội
Bao gồm trợ cấp dành cho người già neo đơn, người khuyết tật, trẻ em mồ côi, người nhiễm HIV/AIDS… theo quy định của pháp luật về bảo trợ xã hội. Khoản trợ cấp này thường do cơ quan nhà nước chi trả, nhưng trong một số trường hợp doanh nghiệp có thể hỗ trợ thêm theo chương trình an sinh xã hội. Chỉ phần chi theo đúng chế độ nhà nước mới được miễn thuế.
8. Phụ cấp phục vụ đối với lãnh đạo cấp cao
Áp dụng đối với lãnh đạo cấp cao trong hệ thống chính trị, nhà nước theo quy định của cơ quan có thẩm quyền. Doanh nghiệp dân sự hầu như không phát sinh khoản này, trừ trường hợp có cán bộ được biệt phái hoặc kiêm nhiệm.
9. Trợ cấp một lần khi chuyển công tác đến vùng đặc biệt khó khăn và hỗ trợ chủ quyền biển đảo
Bao gồm:
- Trợ cấp một lần đối với cá nhân khi chuyển công tác đến vùng có điều kiện kinh tế – xã hội đặc biệt khó khăn.
- Hỗ trợ một lần đối với cán bộ, công chức làm công tác về chủ quyền biển, đảo.
- Trợ cấp chuyển vùng một lần đối với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài, hoặc người Việt Nam cư trú dài hạn ở nước ngoài về Việt Nam làm việc.
Các khoản này phải có quyết định của cơ quan có thẩm quyền hoặc quy định rõ trong hợp đồng lao động, quy chế nội bộ của doanh nghiệp.
10. Phụ cấp đối với nhân viên y tế thôn, bản
Phụ cấp dành cho nhân viên y tế thôn, bản theo quy định của Bộ Y tế. Mức phụ cấp và đối tượng hưởng được quy định cụ thể tại các Thông tư hướng dẫn của Bộ Y tế.
11. Phụ cấp đặc thù ngành nghề
Một số ngành nghề đặc thù như giáo dục, y tế, khoa học – công nghệ, văn hóa – nghệ thuật… được hưởng phụ cấp đặc thù theo quy định của nhà nước. Ví dụ: phụ cấp ưu đãi nghề đối với nhà giáo, phụ cấp thường trực đối với nhân viên y tế, phụ cấp độc hại trong một số ngành khoa học…
Điều kiện miễn thuế là khoản phụ cấp phải được cơ quan nhà nước có thẩm quyền quy định về đối tượng, mức chi và điều kiện hưởng.
Các khoản phụ cấp phổ biến khác thường được miễn thuế trong thực tế doanh nghiệp
Ngoài danh sách 11 nhóm chính nêu trên, trong thực tiễn doanh nghiệp còn một số khoản phụ cấp, hỗ trợ thường được miễn thuế nếu đáp ứng điều kiện:
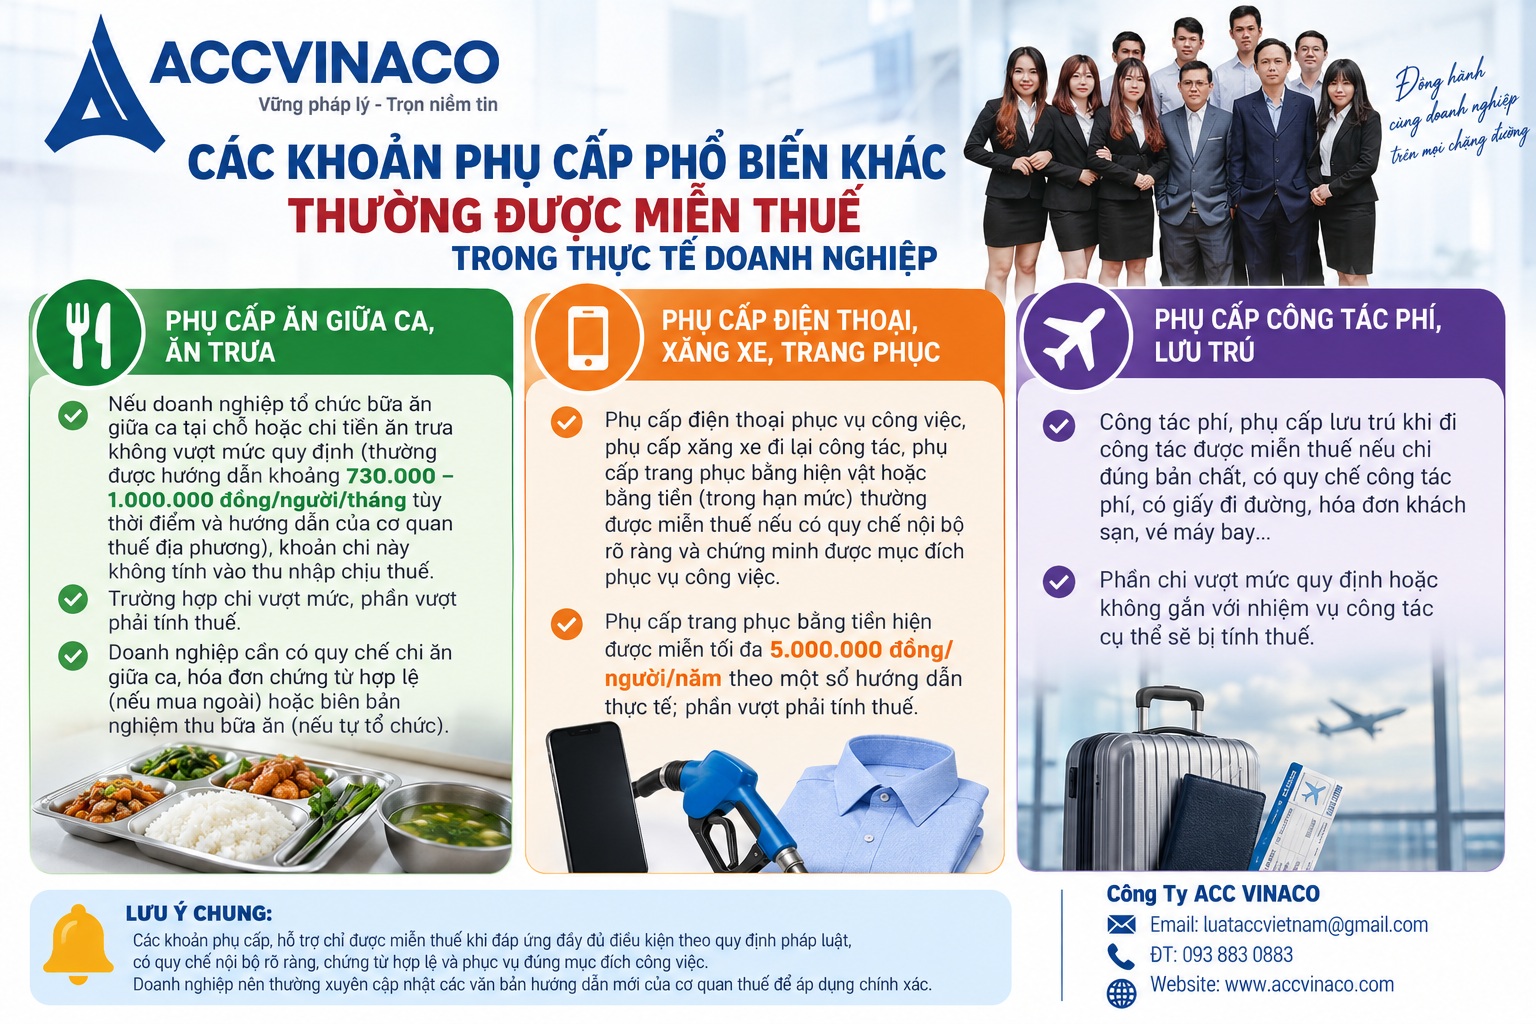
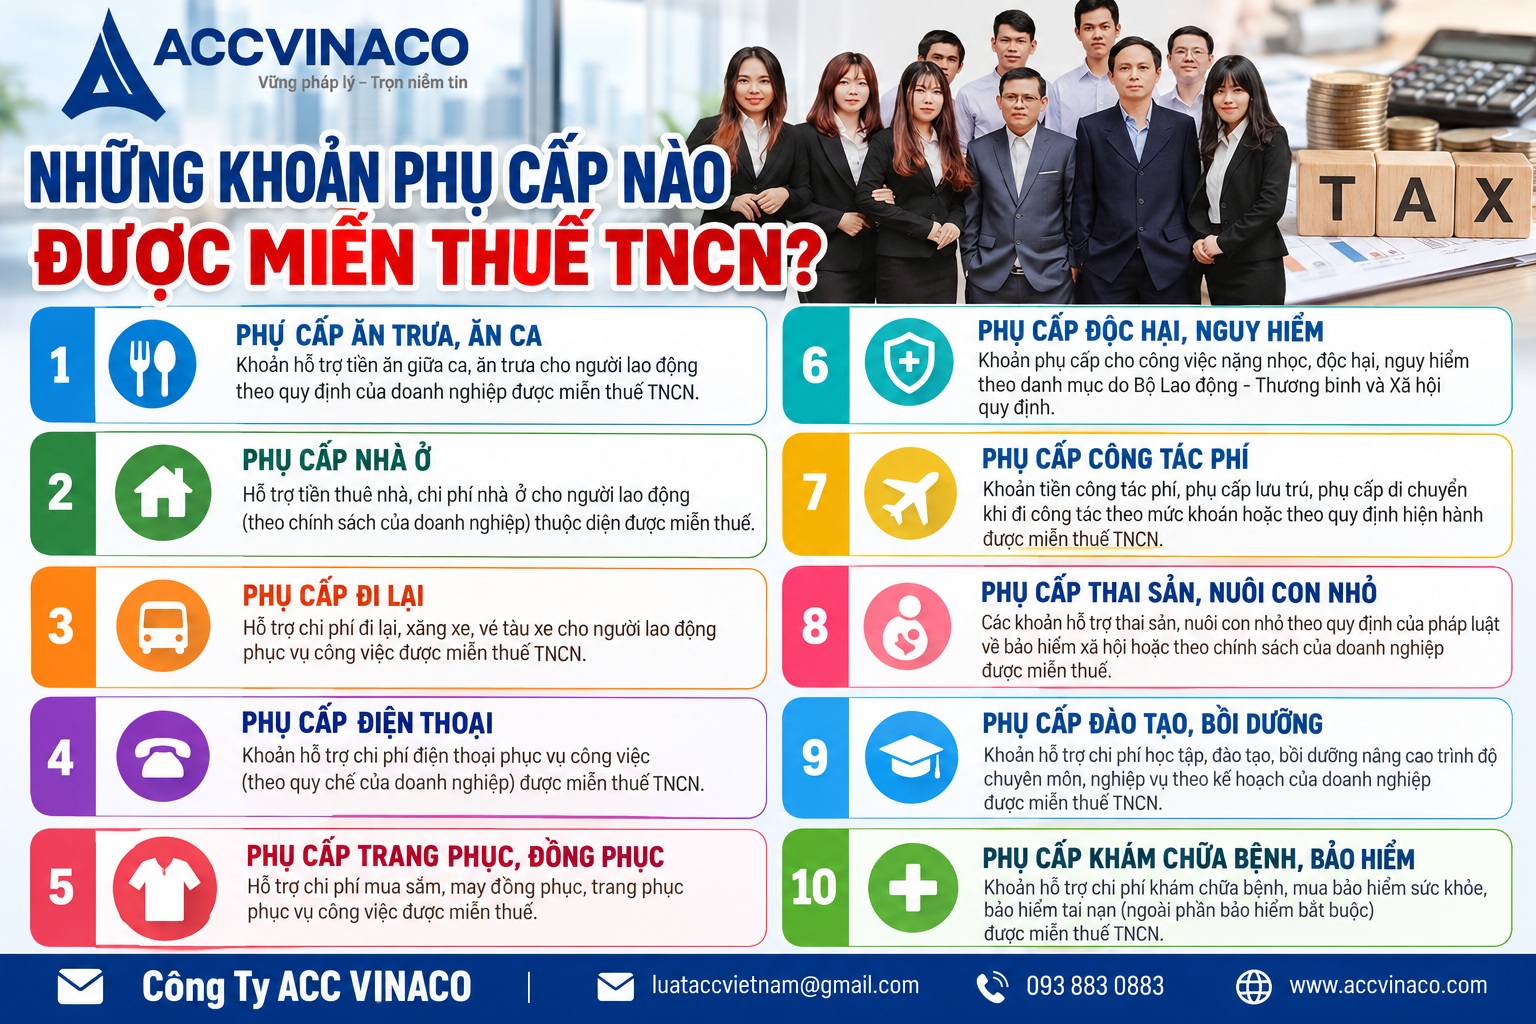
Phụ cấp ăn giữa ca, ăn trưa
Nếu doanh nghiệp tổ chức bữa ăn giữa ca tại chỗ hoặc chi tiền ăn trưa không vượt mức quy định (thường được hướng dẫn khoảng 730.000 – 1.000.000 đồng/người/tháng tùy thời điểm và hướng dẫn của cơ quan thuế địa phương), khoản chi này không tính vào thu nhập chịu thuế. Trường hợp chi vượt mức, phần vượt phải tính thuế.
Doanh nghiệp cần có quy chế chi ăn giữa ca, hóa đơn chứng từ hợp lệ (nếu mua ngoài) hoặc biên bản nghiệm thu bữa ăn (nếu tự tổ chức).
Phụ cấp điện thoại, xăng xe, trang phục
Phụ cấp điện thoại phục vụ công việc, phụ cấp xăng xe đi lại công tác, phụ cấp trang phục bằng hiện vật hoặc bằng tiền (trong hạn mức) thường được miễn thuế nếu có quy chế nội bộ rõ ràng và chứng minh được mục đích phục vụ công việc. Phụ cấp trang phục bằng tiền hiện được miễn tối đa 5.000.000 đồng/người/năm theo một số hướng dẫn thực tế; phần vượt phải tính thuế.
Phụ cấp công tác phí, lưu trú
Công tác phí, phụ cấp lưu trú khi đi công tác được miễn thuế nếu chi đúng bản chất, có quy chế công tác phí, có giấy đi đường, hóa đơn khách sạn, vé máy bay… Phần chi vượt mức quy định hoặc không gắn với nhiệm vụ công tác cụ thể sẽ bị tính thuế.
Điều kiện chung để khoản phụ cấp được miễn thuế TNCN
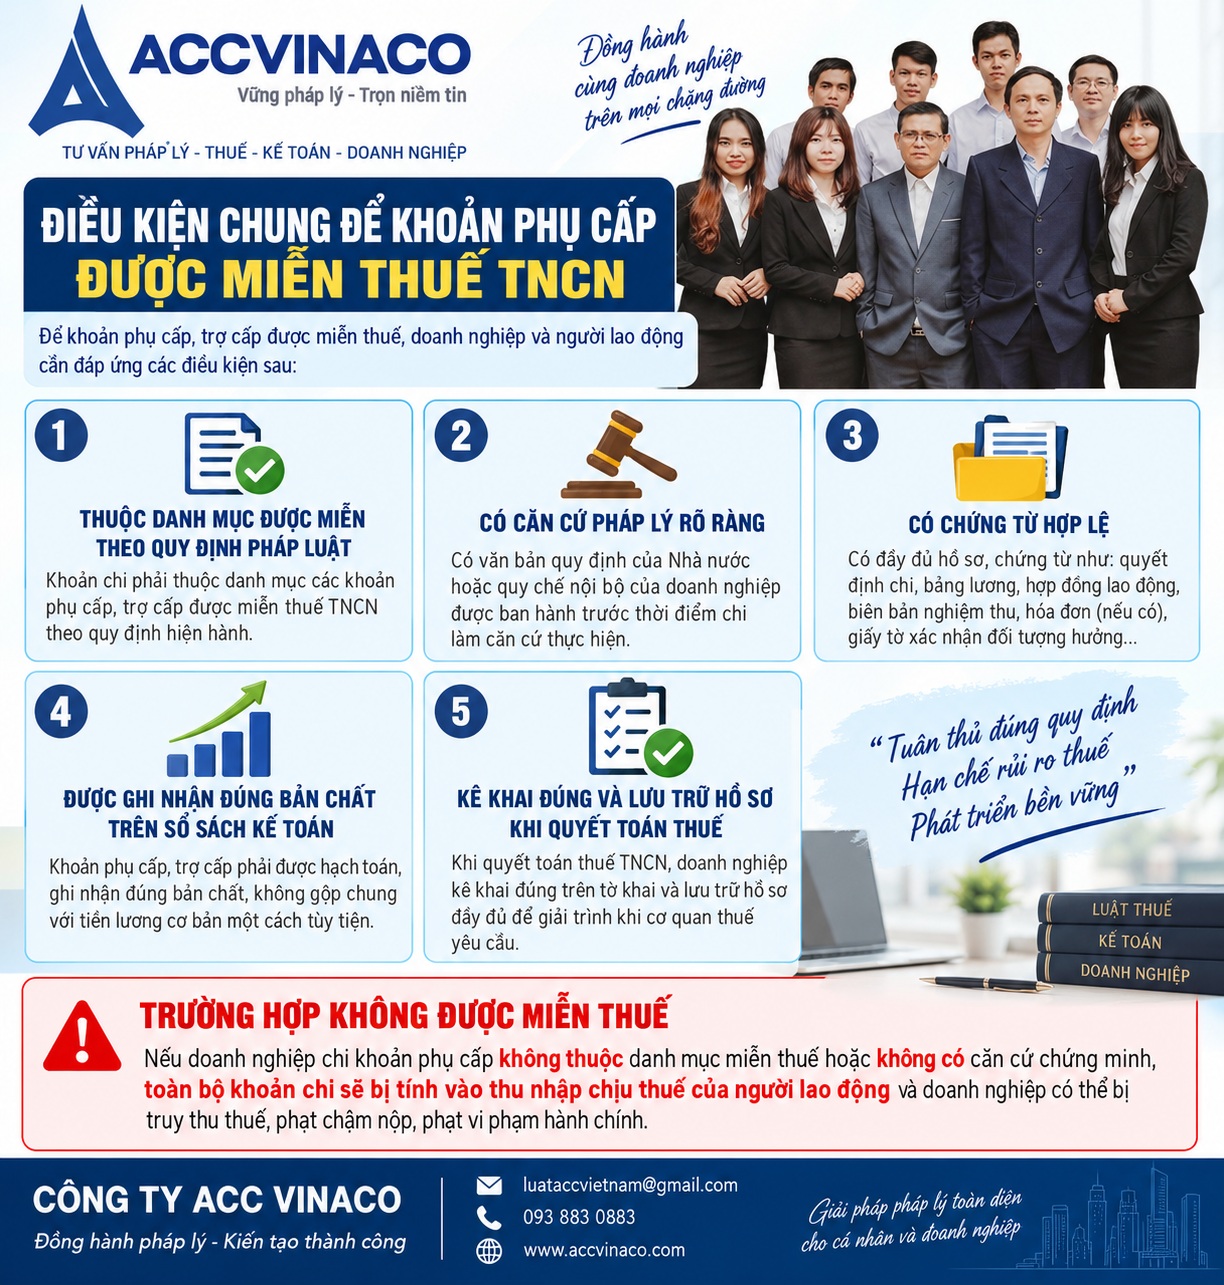
Để khoản phụ cấp, trợ cấp được miễn thuế, doanh nghiệp và người lao động cần đáp ứng các điều kiện sau:
- Khoản chi phải thuộc danh mục được miễn theo quy định pháp luật.
- Có căn cứ pháp lý rõ ràng (văn bản nhà nước hoặc quy chế nội bộ được ban hành trước thời điểm chi).
- Có chứng từ hợp lệ: quyết định chi, bảng lương, hợp đồng lao động, biên bản nghiệm thu, hóa đơn (nếu có), giấy tờ xác nhận đối tượng hưởng.
- Được ghi nhận đúng bản chất trên sổ sách kế toán, không gộp chung với tiền lương cơ bản một cách tùy tiện.
- Khi quyết toán thuế TNCN, doanh nghiệp kê khai đúng trên tờ khai và lưu trữ hồ sơ đầy đủ để giải trình khi cơ quan thuế yêu cầu.
Trường hợp doanh nghiệp chi khoản phụ cấp không thuộc danh mục miễn thuế hoặc không có căn cứ chứng minh, toàn bộ khoản chi sẽ bị tính vào thu nhập chịu thuế của người lao động và doanh nghiệp có thể bị truy thu thuế, phạt chậm nộp, phạt vi phạm hành chính.
Lưu ý quan trọng khi áp dụng miễn thuế phụ cấp
Một số lưu ý thực tế mà doanh nghiệp thường gặp phải:
- Phụ cấp trách nhiệm, phụ cấp chức vụ, phụ cấp thâm niên nghề thông thường không thuộc diện miễn thuế (trừ khi được quy định là phụ cấp đặc thù ngành nghề theo văn bản nhà nước).
- Phụ cấp nhà ở, điện nước nếu chi bằng tiền mặt và không gắn với điều kiện đặc thù thường phải tính thuế. Chỉ khi hỗ trợ dưới hình thức hiện vật hoặc theo chế độ nhà nước mới có thể được miễn.
- Khi thay đổi quy chế nội bộ, doanh nghiệp cần ban hành trước thời điểm chi và thông báo cho người lao động.
- Đối với người lao động nước ngoài, một số khoản hỗ trợ chuyển vùng, nhà ở có thể được miễn theo quy định riêng, nhưng cần kiểm tra kỹ điều kiện cư trú và hợp đồng.
- Từ năm 2026 trở đi, khi Luật Thuế thu nhập cá nhân mới có hiệu lực đầy đủ, danh mục miễn thuế có thể được điều chỉnh. Doanh nghiệp cần theo dõi sát các Nghị định hướng dẫn để cập nhật kịp thời.
Hướng dẫn doanh nghiệp tối ưu hóa chi phí phụ cấp hợp pháp
Để vừa đảm bảo quyền lợi người lao động vừa tuân thủ pháp luật thuế, doanh nghiệp nên thực hiện các bước sau:
- Rà soát toàn bộ danh mục phụ cấp đang chi trả, đối chiếu với danh sách miễn thuế theo Thông tư 111/2013/TT-BTC.
- Ban hành hoặc cập nhật quy chế chi trả phụ cấp, trong đó ghi rõ đối tượng, mức chi, điều kiện hưởng, nguồn kinh phí.
- Tách bạch các khoản phụ cấp được miễn thuế trên bảng lương và chứng từ kế toán.
- Lưu trữ đầy đủ hồ sơ gốc: quyết định, biên bản, hóa đơn, giấy tờ xác nhận đối tượng.
- Thường xuyên cập nhật văn bản pháp luật mới và tham vấn chuyên gia kế toán – thuế khi phát sinh khoản chi lớn hoặc khoản mới.
Việc tổ chức tốt công tác phụ cấp không chỉ giúp người lao động được hưởng đầy đủ quyền lợi mà còn giảm rủi ro khi cơ quan thuế thanh tra, kiểm tra.
Câu hỏi thường gặp về phụ cấp miễn thuế TNCN
Phụ cấp trách nhiệm có được miễn thuế TNCN không?
Không. Phụ cấp trách nhiệm thông thường thuộc diện chịu thuế TNCN, trừ trường hợp được quy định là phụ cấp đặc thù ngành nghề theo văn bản của cơ quan nhà nước có thẩm quyền.
Phụ cấp độc hại chi vượt mức quy định có được miễn thuế không?
Phần trong mức quy định được miễn thuế. Phần vượt mức nếu không có căn cứ hợp lý có thể bị tính vào thu nhập chịu thuế.
Doanh nghiệp ngoài nhà nước có được áp dụng mức phụ cấp như khu vực nhà nước không?
Được. Theo hướng dẫn tại Thông tư 111/2013/TT-BTC, các thành phần kinh tế khác được căn cứ vào danh mục và mức phụ cấp của khu vực nhà nước để tính trừ khi xác định thu nhập chịu thuế.
Trợ cấp thôi việc chi cao hơn mức Bộ luật Lao động có được miễn thuế không?
Có. Phần chi vượt mức vẫn được miễn thuế nếu được quy định rõ trong quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động tập thể.
Phụ cấp ăn trưa bao nhiêu thì không chịu thuế?
Mức cụ thể phụ thuộc vào hướng dẫn của cơ quan thuế địa phương và thời điểm áp dụng, thường dao động quanh mức 730.000 – 1.000.000 đồng/người/tháng. Doanh nghiệp nên tham khảo công văn hướng dẫn mới nhất của Cục Thuế nơi đóng trụ sở.
Việc nắm vững danh sách các khoản phụ cấp được miễn thuế TNCN giúp doanh nghiệp và người lao động thực hiện đúng nghĩa vụ thuế, đồng thời tối ưu hóa quyền lợi hợp pháp. Các khoản phụ cấp ưu đãi người có công, phụ cấp quốc phòng – an ninh, phụ cấp độc hại, phụ cấp khu vực, phụ cấp thu hút, trợ cấp thôi việc – mất việc làm, trợ cấp thai sản, tai nạn lao động… đều được miễn thuế nếu đáp ứng đủ điều kiện theo quy định.
Để đảm bảo tuân thủ và tránh rủi ro khi quyết toán thuế, doanh nghiệp nên xây dựng quy chế chi trả rõ ràng, lưu trữ chứng từ đầy đủ và thường xuyên cập nhật văn bản pháp luật. Trong trường hợp cần hỗ trợ chuyên sâu về kế toán – thuế, tư vấn tối ưu chi phí nhân sự hoặc quyết toán thuế TNCN, quý doanh nghiệp có thể liên hệ CÔNG TY ACC VINACO – đơn vị chuyên cung cấp dịch vụ kế toán thuế, thành lập doanh nghiệp và tư vấn pháp lý uy tín.
Nguồn tham khảo
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 và các văn bản sửa đổi, bổ sung.
- Nghị định số 65/2013/NĐ-CP của Chính phủ.
- Thông tư số 111/2013/TT-BTC của Bộ Tài chính.
- Thông tư số 92/2015/TT-BTC của Bộ Tài chính.
- Bộ luật Lao động năm 2019.
- Luật Bảo hiểm xã hội năm 2014.
- Các Quyết định, Thông tư hướng dẫn về ưu đãi người có công, phụ cấp khu vực, phụ cấp độc hại do Thủ tướng Chính phủ, Bộ Lao động – Thương binh và Xã hội, Bộ Quốc phòng, Bộ Công an ban hành.
- Hướng dẫn thực tế từ các Cục Thuế địa phương và công văn giải đáp của Tổng cục Thuế.