
Chi phí tiền lương nào được chấp nhận khi quyết toán thuế TNDN? - Khi doanh nghiệp thực hiện quyết toán thuế thu nhập doanh nghiệp (TNDN), chi phí tiền lương và các khoản có tính chất tiền lương luôn chiếm tỷ trọng lớn trong tổng chi phí được trừ. Việc xác định đúng những khoản chi nào được chấp nhận giúp doanh nghiệp giảm thiểu rủi ro bị loại chi phí, tránh truy thu thuế, phạt chậm nộp và các hình thức xử lý vi phạm hành chính về thuế.
Theo quy định hiện hành tại Luật Thuế thu nhập doanh nghiệp năm 2025 (có hiệu lực từ ngày 01/10/2025) và Nghị định số 320/2025/NĐ-CP (hướng dẫn chi tiết, có hiệu lực từ ngày 15/12/2025, áp dụng cho kỳ tính thuế năm 2025 trở đi), chi phí tiền lương được trừ khi xác định thu nhập chịu thuế phải đáp ứng đồng thời các điều kiện về tính thực tế, liên quan đến hoạt động sản xuất kinh doanh, đầy đủ chứng từ và thanh toán theo quy định.
Căn cứ pháp lý chính điều chỉnh chi phí tiền lương được trừ
Việc xác định chi phí tiền lương được trừ khi tính thuế TNDN không còn dựa hoàn toàn vào các Thông tư cũ như Thông tư 78/2014/TT-BTC hay Thông tư 96/2015/TT-BTC. Từ năm 2025, hệ thống pháp lý đã được đổi mới toàn diện thông qua Luật Thuế TNDN mới và Nghị định hướng dẫn chi tiết.
Các văn bản chủ yếu bao gồm:
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
- Nghị định số 320/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế TNDN.
- Các quy định liên quan về thanh toán không dùng tiền mặt tại Nghị định số 181/2025/NĐ-CP và hướng dẫn của Bộ Tài chính.
- Bộ luật Lao động và các văn bản hướng dẫn về hợp đồng lao động, thỏa ước lao động tập thể.
Theo khoản 1 Điều 9 Luật Thuế TNDN 2025, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ các điều kiện:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
- Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên (mức này được áp dụng từ ngày 15/12/2025 theo Nghị định 320/2025/NĐ-CP).
Đối với chi phí tiền lương cụ thể, khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP quy định rõ các trường hợp không được trừ và điều kiện để được trừ. Đây là điểm quan trọng mà nhiều doanh nghiệp cần lưu ý vì ngưỡng thanh toán không dùng tiền mặt đã giảm từ 20 triệu đồng xuống còn 5 triệu đồng, ảnh hưởng trực tiếp đến cách thức trả lương hàng tháng.
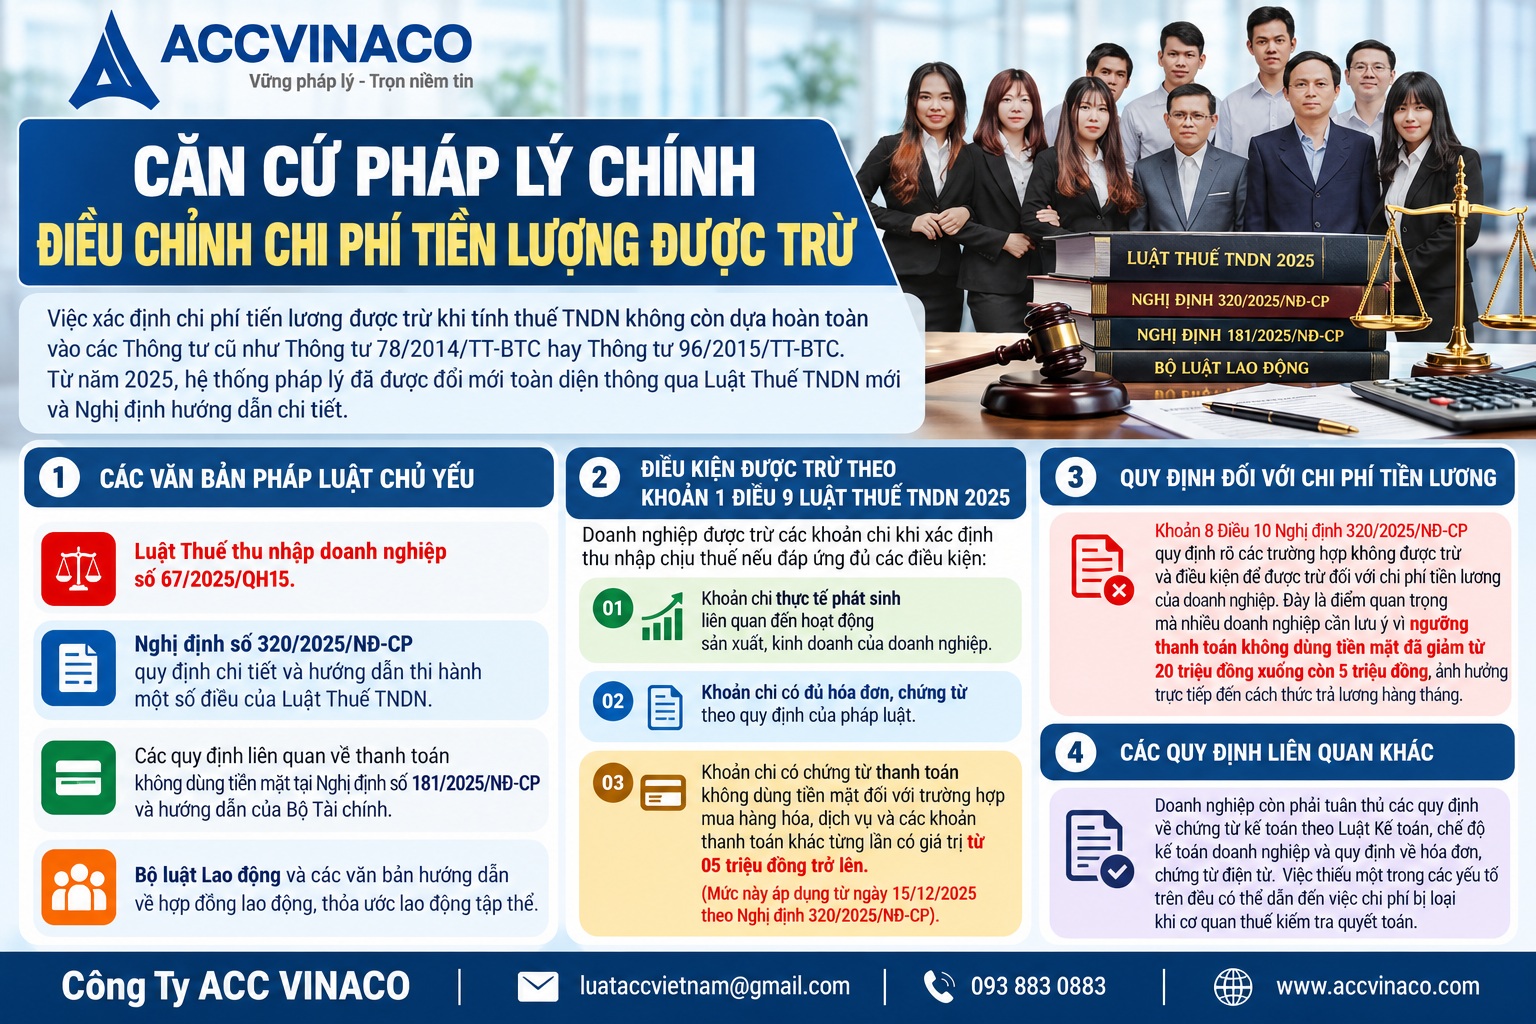
Ngoài ra, doanh nghiệp còn phải tuân thủ các quy định về chứng từ kế toán theo Luật Kế toán, chế độ kế toán doanh nghiệp và quy định về hóa đơn, chứng từ điện tử. Việc thiếu một trong các yếu tố trên đều có thể dẫn đến việc chi phí bị loại khi cơ quan thuế kiểm tra quyết toán.
Điều kiện chung để chi phí tiền lương được chấp nhận khi quyết toán thuế TNDN
Để khoản chi tiền lương, tiền công, tiền thưởng và các khoản phụ cấp có tính chất tiền lương được tính vào chi phí được trừ, doanh nghiệp cần thỏa mãn đồng thời các điều kiện sau. Đây là các điều kiện mang tính bắt buộc, không thể thiếu bất kỳ yếu tố nào.
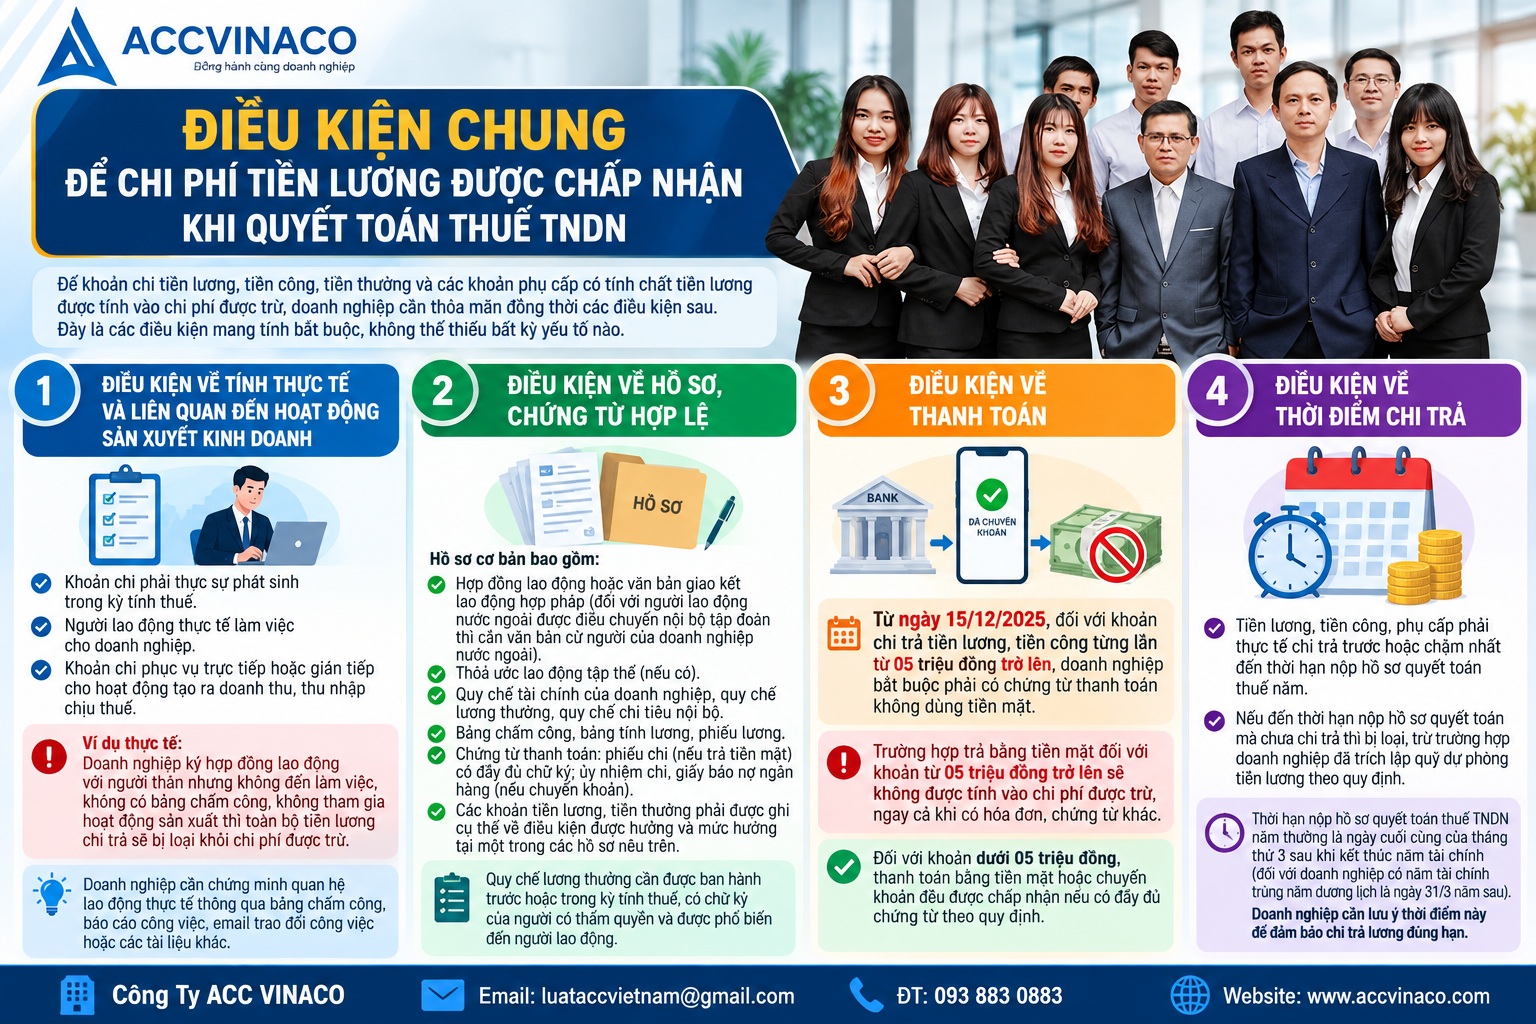
Điều kiện về tính thực tế và liên quan đến hoạt động sản xuất kinh doanh
Khoản chi phải thực sự phát sinh trong kỳ tính thuế, người lao động thực tế làm việc cho doanh nghiệp và khoản chi phục vụ trực tiếp hoặc gián tiếp hoạt động tạo ra doanh thu, thu nhập chịu thuế. Các khoản chi mang tính hình thức, không có lao động thực tế hoặc không phục vụ sản xuất kinh doanh sẽ bị loại.
Ví dụ thực tế: Doanh nghiệp ký hợp đồng lao động với người thân nhưng người này không đến làm việc, không có bảng chấm công, không tham gia hoạt động sản xuất thì toàn bộ tiền lương chi trả sẽ bị loại khỏi chi phí được trừ. Tương tự, nếu doanh nghiệp trả lương cho nhân viên đã nghỉ việc nhưng vẫn hạch toán chi phí thì cũng không được chấp nhận.
Điều kiện này yêu cầu doanh nghiệp phải chứng minh được quan hệ lao động thực tế thông qua các bằng chứng như bảng chấm công, báo cáo công việc, email trao đổi công việc, hoặc các tài liệu khác thể hiện người lao động thực sự đóng góp cho hoạt động của doanh nghiệp.
Điều kiện về hồ sơ, chứng từ hợp lệ
Hồ sơ cơ bản bao gồm:
- Hợp đồng lao động hoặc văn bản giao kết lao động hợp pháp (đối với người lao động nước ngoài được điều chuyển nội bộ tập đoàn thì cần văn bản cử người của doanh nghiệp nước ngoài).
- Thỏa ước lao động tập thể (nếu có).
- Quy chế tài chính của doanh nghiệp, quy chế lương thưởng, quy chế chi tiêu nội bộ do cấp có thẩm quyền ban hành.
- Bảng chấm công, bảng tính lương, phiếu lương.
- Chứng từ thanh toán: phiếu chi (nếu trả bằng tiền mặt) có đầy đủ chữ ký; ủy nhiệm chi, giấy báo nợ ngân hàng (nếu chuyển khoản).
Các khoản tiền lương, tiền thưởng phải được ghi cụ thể về điều kiện được hưởng và mức hưởng tại một trong các hồ sơ nêu trên. Nếu không ghi rõ, khoản chi sẽ bị loại khỏi chi phí được trừ.
Quy chế lương thưởng cần được ban hành trước hoặc trong kỳ tính thuế, có chữ ký của người có thẩm quyền và được phổ biến đến người lao động. Nhiều doanh nghiệp bị loại chi phí thưởng vì quy chế chỉ được lập sau khi đã chi thưởng hoặc không ghi rõ điều kiện hưởng thưởng cụ thể.
Điều kiện về thanh toán
Từ ngày 15/12/2025, đối với khoản chi trả tiền lương, tiền công từng lần từ 05 triệu đồng trở lên, doanh nghiệp bắt buộc phải có chứng từ thanh toán không dùng tiền mặt. Trường hợp trả bằng tiền mặt đối với khoản từ 05 triệu đồng trở lên sẽ không được tính vào chi phí được trừ, ngay cả khi có hóa đơn, chứng từ khác.
Đối với khoản dưới 05 triệu đồng, thanh toán bằng tiền mặt hoặc chuyển khoản đều được chấp nhận nếu có đầy đủ chứng từ theo quy định.
Điểm mới này thay đổi hoàn toàn thói quen trả lương của nhiều doanh nghiệp vừa và nhỏ trước đây thường trả lương bằng tiền mặt. Doanh nghiệp cần chuyển đổi sang hình thức chuyển khoản ngân hàng hoặc các phương thức thanh toán điện tử được pháp luật công nhận để đảm bảo chi phí được trừ.
Điều kiện về thời điểm chi trả
Tiền lương, tiền công, phụ cấp phải thực tế chi trả trước hoặc chậm nhất đến thời hạn nộp hồ sơ quyết toán thuế năm. Nếu đến thời hạn nộp hồ sơ quyết toán mà chưa chi trả thì bị loại, trừ trường hợp doanh nghiệp đã trích lập quỹ dự phòng tiền lương theo quy định.
Thời hạn nộp hồ sơ quyết toán thuế TNDN năm thường là ngày cuối cùng của tháng thứ 3 sau khi kết thúc năm tài chính (đối với doanh nghiệp có năm tài chính trùng năm dương lịch là ngày 31/3 năm sau). Doanh nghiệp cần lưu ý thời điểm này để đảm bảo chi trả lương đúng hạn.
Các khoản chi phí tiền lương được chấp nhận khi quyết toán thuế TNDN
Không phải mọi khoản chi có tên gọi là “lương” hay “thưởng” đều được trừ. Chỉ những khoản đáp ứng đủ điều kiện mới được chấp nhận. Dưới đây là các nhóm khoản chi phổ biến được trừ.
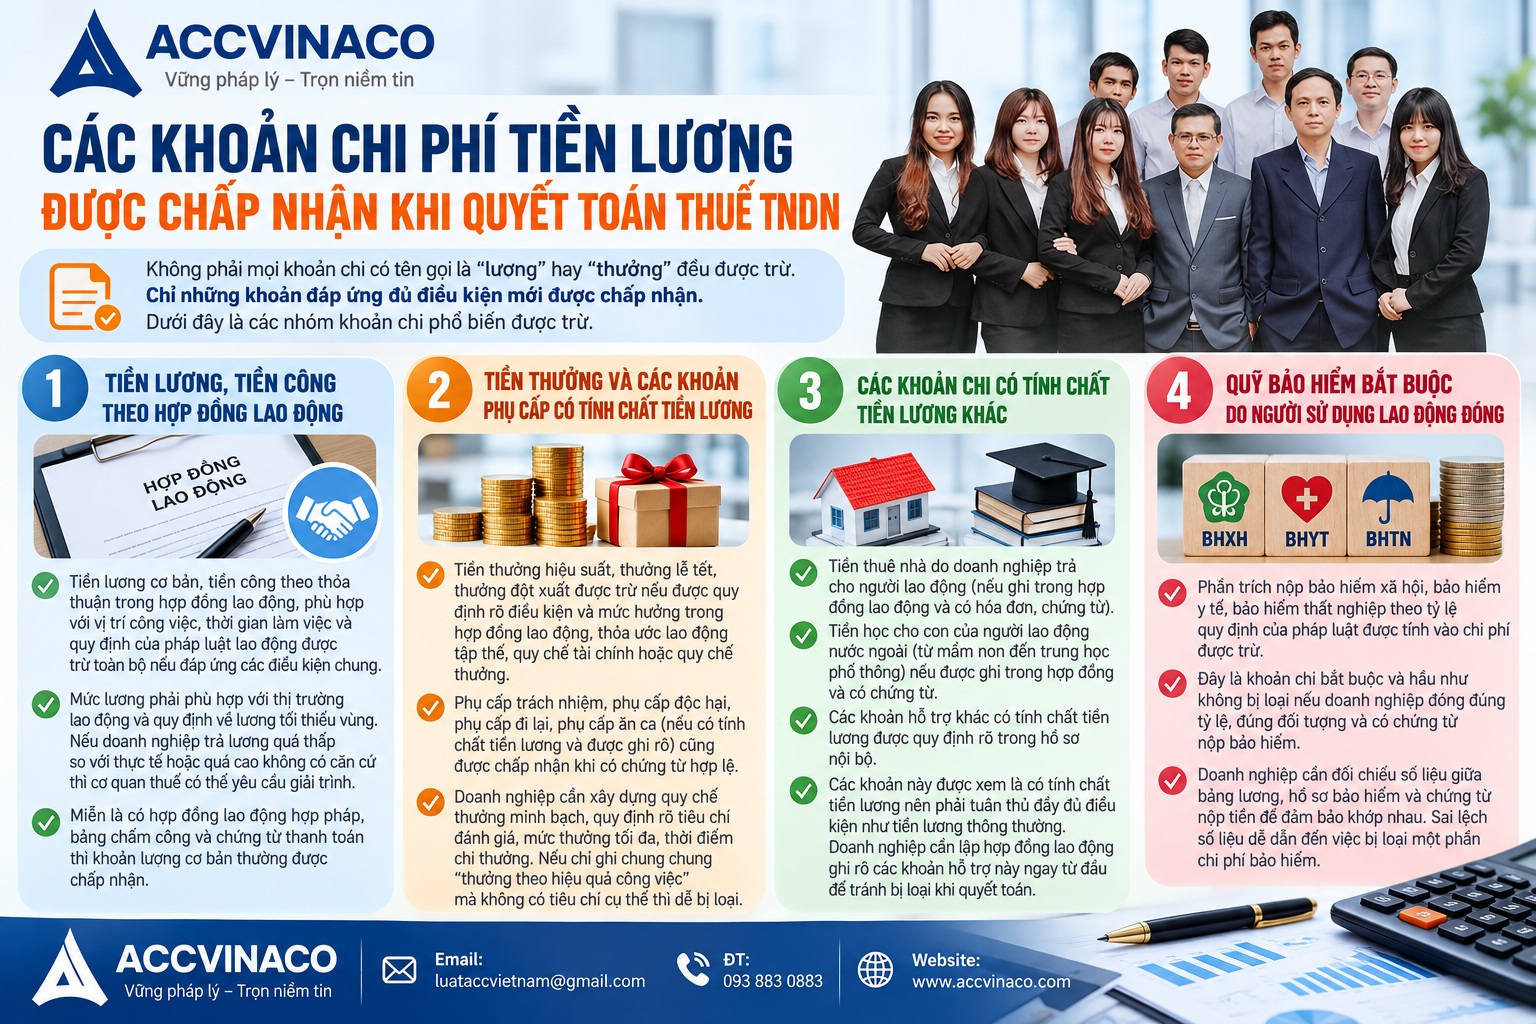
Tiền lương, tiền công theo hợp đồng lao động
Tiền lương cơ bản, tiền công theo thỏa thuận trong hợp đồng lao động, phù hợp với vị trí công việc, thời gian làm việc và quy định của pháp luật lao động được trừ toàn bộ nếu đáp ứng các điều kiện chung.
Mức lương phải phù hợp với thị trường lao động và quy định về lương tối thiểu vùng. Nếu doanh nghiệp trả lương quá thấp so với thực tế hoặc quá cao không có căn cứ thì cơ quan thuế có thể yêu cầu giải trình. Tuy nhiên, miễn là có hợp đồng lao động hợp pháp, bảng chấm công và chứng từ thanh toán thì khoản lương cơ bản thường được chấp nhận.
Tiền thưởng và các khoản phụ cấp có tính chất tiền lương
Tiền thưởng hiệu suất, thưởng lễ tết, thưởng đột xuất được trừ nếu được quy định rõ điều kiện và mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính hoặc quy chế thưởng. Phụ cấp trách nhiệm, phụ cấp độc hại, phụ cấp đi lại, phụ cấp ăn ca (nếu có tính chất tiền lương và được ghi rõ) cũng được chấp nhận khi có chứng từ hợp lệ.
Đối với tiền thưởng, doanh nghiệp cần xây dựng quy chế thưởng minh bạch, quy định rõ tiêu chí đánh giá, mức thưởng tối đa, thời điểm chi thưởng. Nếu chỉ ghi chung chung “thưởng theo hiệu quả công việc” mà không có tiêu chí cụ thể thì dễ bị loại.
Các khoản chi có tính chất tiền lương khác
- Tiền thuê nhà do doanh nghiệp trả cho người lao động (nếu ghi trong hợp đồng lao động và có hóa đơn, chứng từ).
- Tiền học cho con của người lao động nước ngoài (từ mầm non đến trung học phổ thông) nếu được ghi trong hợp đồng và có chứng từ.
- Các khoản hỗ trợ khác có tính chất tiền lương được quy định rõ trong hồ sơ nội bộ.
Các khoản này được xem là có tính chất tiền lương nên phải tuân thủ đầy đủ điều kiện như tiền lương thông thường. Doanh nghiệp cần lưu ý lập hợp đồng lao động ghi rõ các khoản hỗ trợ này ngay từ đầu để tránh bị loại khi quyết toán.
Quỹ bảo hiểm bắt buộc do người sử dụng lao động đóng
Phần trích nộp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp theo tỷ lệ quy định của pháp luật được tính vào chi phí được trừ. Đây là khoản chi bắt buộc và hầu như không bị loại nếu doanh nghiệp đóng đúng tỷ lệ, đúng đối tượng và có chứng từ nộp bảo hiểm.
Doanh nghiệp cần đối chiếu số liệu giữa bảng lương, hồ sơ bảo hiểm và chứng từ nộp tiền để đảm bảo khớp nhau. Sai lệch số liệu dễ dẫn đến việc bị loại một phần chi phí bảo hiểm.
Các khoản chi phí tiền lương không được chấp nhận khi quyết toán thuế TNDN
Theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, các trường hợp sau không được trừ. Đây là những điểm doanh nghiệp thường mắc phải và bị truy thu thuế.
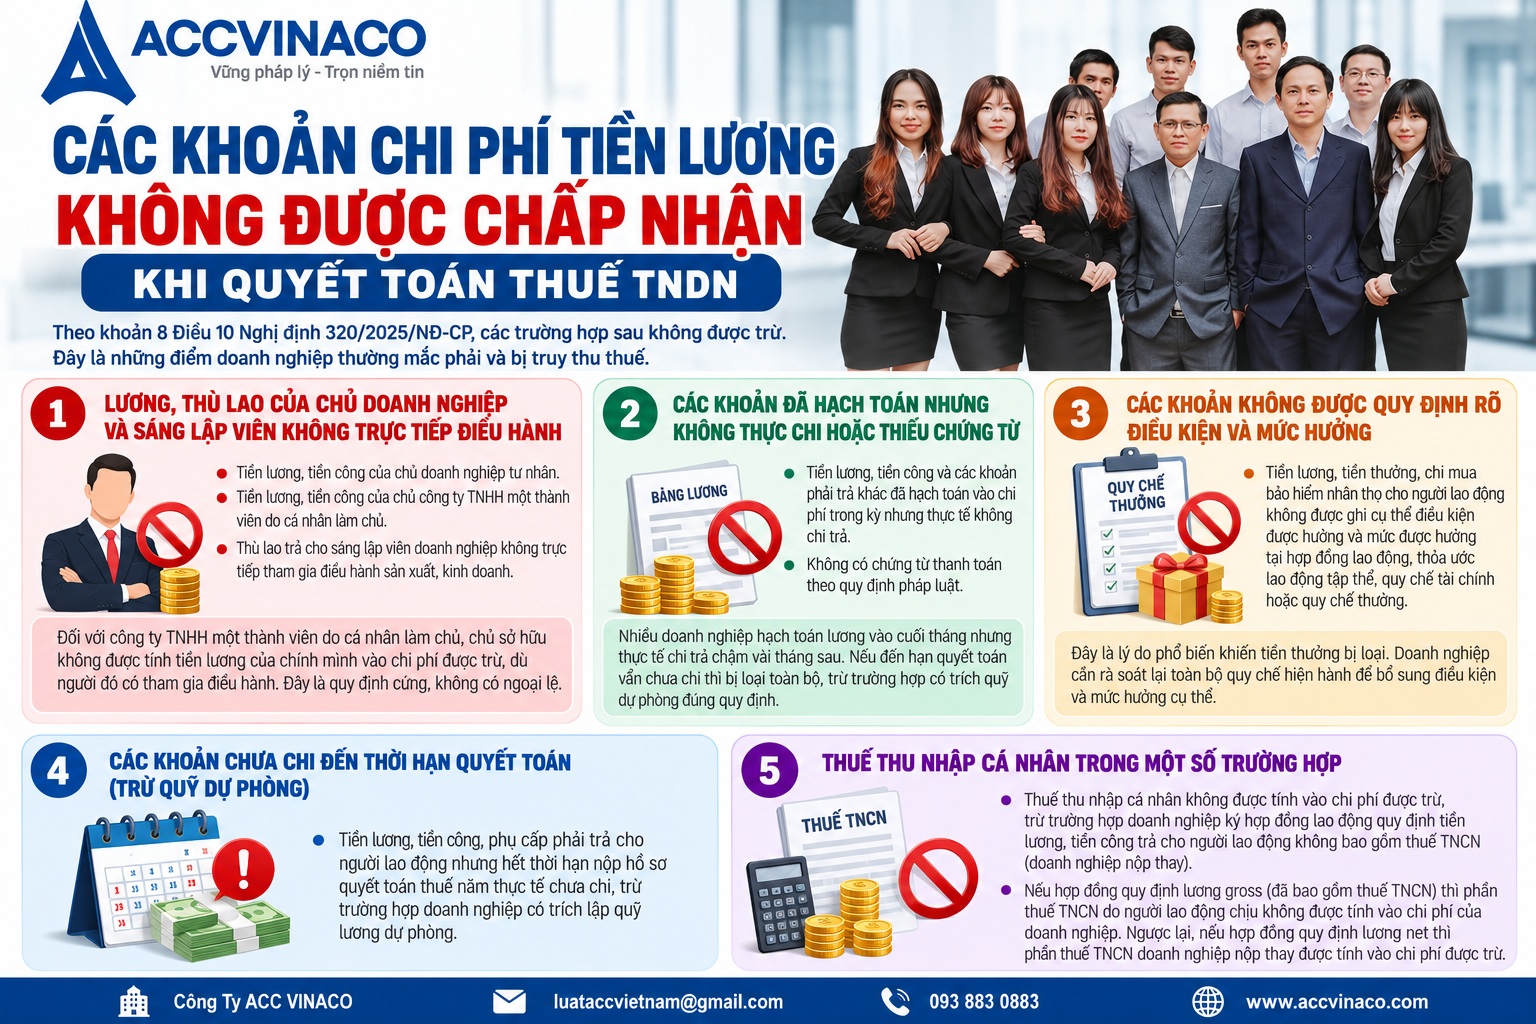
Lương, thù lao của chủ doanh nghiệp và sáng lập viên không trực tiếp điều hành
- Tiền lương, tiền công của chủ doanh nghiệp tư nhân.
- Tiền lương, tiền công của chủ công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.
- Thù lao trả cho sáng lập viên doanh nghiệp không trực tiếp tham gia điều hành sản xuất, kinh doanh.
Đối với công ty TNHH một thành viên do cá nhân làm chủ, chủ sở hữu không được tính tiền lương của chính mình vào chi phí được trừ, dù người đó có tham gia điều hành. Đây là quy định cứng, không có ngoại lệ.
Các khoản đã hạch toán nhưng không thực chi hoặc thiếu chứng từ
Tiền lương, tiền công và các khoản phải trả khác đã hạch toán vào chi phí trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định pháp luật.
Nhiều doanh nghiệp hạch toán lương vào cuối tháng nhưng thực tế chi trả chậm vài tháng sau. Nếu đến hạn quyết toán vẫn chưa chi thì bị loại toàn bộ, trừ trường hợp có trích quỹ dự phòng đúng quy định.
Các khoản không được quy định rõ điều kiện và mức hưởng
Tiền lương, tiền thưởng, chi mua bảo hiểm nhân thọ cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính hoặc quy chế thưởng.
Đây là lý do phổ biến khiến tiền thưởng bị loại. Doanh nghiệp cần rà soát lại toàn bộ quy chế hiện hành để bổ sung điều kiện và mức hưởng cụ thể.
Các khoản chưa chi đến thời hạn quyết toán (trừ quỹ dự phòng)
Tiền lương, tiền công, phụ cấp phải trả cho người lao động nhưng hết thời hạn nộp hồ sơ quyết toán thuế năm thực tế chưa chi, trừ trường hợp doanh nghiệp có trích lập quỹ lương dự phòng.
Thuế thu nhập cá nhân trong một số trường hợp
Thuế thu nhập cá nhân không được tính vào chi phí được trừ, trừ trường hợp doanh nghiệp ký hợp đồng lao động quy định tiền lương, tiền công trả cho người lao động không bao gồm thuế TNCN (doanh nghiệp nộp thay).
Nếu hợp đồng quy định lương gross (đã bao gồm thuế TNCN) thì phần thuế TNCN do người lao động chịu không được tính vào chi phí của doanh nghiệp. Ngược lại, nếu hợp đồng quy định lương net thì phần thuế TNCN doanh nghiệp nộp thay được tính vào chi phí được trừ.
Quy định về quỹ dự phòng tiền lương
Doanh nghiệp được trích lập quỹ dự phòng để bổ sung vào quỹ tiền lương của năm sau liền kề. Mức dự phòng hàng năm do doanh nghiệp quyết định nhưng không quá 17% quỹ tiền lương thực hiện. Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đến thời hạn cuối cùng nộp hồ sơ quyết toán (không bao gồm số tiền trích lập quỹ dự phòng của năm trước chi trong năm quyết toán).
Doanh nghiệp phải đảm bảo sau khi trích lập quỹ dự phòng không bị lỗ. Nếu năm sau không sử dụng hết quỹ dự phòng trong thời hạn quy định (thường trong 06 tháng đầu năm sau), phần còn lại phải giảm trừ vào chi phí của năm sau.
Việc trích lập quỹ dự phòng giúp doanh nghiệp linh hoạt trong việc chi trả lương thưởng cuối năm hoặc đầu năm sau mà vẫn được tính vào chi phí của năm trước. Tuy nhiên, doanh nghiệp cần lập quyết định trích lập, theo dõi việc sử dụng quỹ và hạch toán đúng quy định kế toán.
Chi phí phúc lợi liên quan đến người lao động và giới hạn được trừ
Các khoản chi có tính chất phúc lợi trực tiếp cho người lao động (chi đám hiếu hỷ, nghỉ mát, hỗ trợ điều trị, hỗ trợ học tập, hỗ trợ gia đình bị thiên tai, khen thưởng con học giỏi, hỗ trợ đi lại lễ tết, bảo hiểm tai nạn, bảo hiểm sức khỏe tự nguyện…) được trừ nhưng tổng mức không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp.
Lương bình quân được xác định bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng (hoặc số tháng thực tế hoạt động nếu doanh nghiệp hoạt động không đủ năm).
Phần vượt mức sẽ bị loại khỏi chi phí được trừ. Doanh nghiệp cần theo dõi tổng chi phí phúc lợi trong năm để không vượt quá giới hạn này. Nếu vượt, phần vượt phải loại ra khi tính thuế TNDN.
Lưu ý rằng một số khoản như bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện có quy định riêng về mức được trừ, không áp dụng giới hạn 01 tháng lương bình quân như các khoản phúc lợi thông thường.
Hồ sơ cần chuẩn bị để đảm bảo chi phí tiền lương được chấp nhận
Để giảm thiểu rủi ro khi cơ quan thuế kiểm tra quyết toán, doanh nghiệp nên chuẩn bị đầy đủ:
- Hợp đồng lao động ghi rõ mức lương, phụ cấp, điều kiện thưởng.
- Quy chế lương thưởng, quy chế tài chính được ban hành đúng thẩm quyền và có hiệu lực trong kỳ.
- Bảng chấm công chi tiết theo tháng.
- Bảng tính lương, phiếu lương có chữ ký xác nhận của người lao động (hoặc xác nhận điện tử hợp lệ).
- Chứng từ thanh toán: phiếu chi hoặc ủy nhiệm chi/giấy báo nợ ngân hàng.
- Hồ sơ đóng bảo hiểm bắt buộc.
- Biên bản họp, quyết định trích lập quỹ dự phòng (nếu có).
- Các chứng từ liên quan đến chi phí phúc lợi (hóa đơn, biên bản chi, danh sách người nhận…).
Doanh nghiệp nên lưu trữ hồ sơ theo quy định về lưu trữ chứng từ kế toán, thuế để phục vụ kiểm tra, thanh tra. Thời hạn lưu trữ tối thiểu thường là 10 năm đối với nhiều loại chứng từ thuế.
Khuyến nghị thực tế: Doanh nghiệp nên số hóa toàn bộ hồ sơ lao động và chứng từ thanh toán lương để dễ dàng tra cứu khi cần. Việc sử dụng phần mềm quản lý nhân sự và kế toán tích hợp giúp giảm thiểu sai sót và tiết kiệm thời gian đối chiếu.
Một số tình huống thực tế và lưu ý quan trọng
Trả lương một phần chuyển khoản, một phần tiền mặt
Nếu tổng khoản chi từng lần từ 05 triệu đồng trở lên thì phần thanh toán bằng tiền mặt sẽ không được trừ. Doanh nghiệp cần điều chỉnh phương thức thanh toán để toàn bộ khoản từ 05 triệu đồng trở lên được chuyển khoản.
Ví dụ: Lương tháng của một nhân viên là 12 triệu đồng. Nếu doanh nghiệp chuyển khoản 7 triệu và trả tiền mặt 5 triệu thì phần 5 triệu tiền mặt sẽ bị loại khỏi chi phí được trừ. Cách tốt nhất là chuyển khoản toàn bộ.
Lương khoán
Lương khoán được chấp nhận nếu có căn cứ khối lượng, chất lượng công việc, thời gian hoàn thành và được quy định rõ trong hợp đồng hoặc quy chế. Thiếu căn cứ rõ ràng sẽ bị loại.
Doanh nghiệp cần lập biên bản nghiệm thu khối lượng công việc, bảng tính lương khoán chi tiết để chứng minh tính hợp lý của khoản chi.
Chi phí tiền lương đối với người lao động nước ngoài
Ngoài các điều kiện chung, cần có văn bản cử người (đối với điều chuyển nội bộ) và các chứng từ liên quan đến tiền nhà, tiền học cho con (nếu có).
Đối với chuyên gia nước ngoài, doanh nghiệp thường chi trả thêm tiền nhà, tiền học cho con. Các khoản này được trừ nếu ghi rõ trong hợp đồng lao động và có đầy đủ hóa đơn, chứng từ.
Doanh nghiệp mới thành lập hoặc hoạt động không đủ năm
Vẫn áp dụng các điều kiện tương tự. Việc xác định lương bình quân để giới hạn chi phí phúc lợi được tính theo số tháng thực tế hoạt động.
Rủi ro phổ biến khi quyết toán
- Không có quy chế thưởng rõ ràng dẫn đến bị loại tiền thưởng.
- Hạch toán lương nhưng chưa chi đến hạn quyết toán mà không trích quỹ dự phòng.
- Thanh toán tiền mặt đối với khoản lớn từ 05 triệu đồng.
- Lương chủ doanh nghiệp tư nhân hoặc TNHH MTV cá nhân vẫn đưa vào chi phí.
Doanh nghiệp nên tự rà soát các rủi ro này trước khi nộp hồ sơ quyết toán để kịp thời điều chỉnh.
Hướng dẫn thực hiện và khuyến nghị cho doanh nghiệp
Doanh nghiệp nên thực hiện các bước sau để đảm bảo chi phí tiền lương được chấp nhận:
- Rà soát toàn bộ hợp đồng lao động và quy chế nội bộ trước khi kết thúc năm tài chính.
- Đảm bảo thanh toán lương đúng hạn và đúng hình thức.
- Theo dõi quỹ dự phòng chặt chẽ.
- Phối hợp với bộ phận nhân sự và kế toán để hoàn thiện hồ sơ.
- Tham khảo ý kiến cơ quan thuế địa phương hoặc đơn vị tư vấn chuyên nghiệp khi có tình huống phức tạp.
Việc tuân thủ đúng quy định không chỉ giúp chi phí tiền lương được chấp nhận khi quyết toán thuế TNDN mà còn nâng cao tính minh bạch, giảm rủi ro pháp lý và hỗ trợ doanh nghiệp phát triển bền vững.
CÔNG TY ACC VINACO khuyến nghị doanh nghiệp xây dựng quy trình nội bộ về quản lý chi phí tiền lương ngay từ đầu năm tài chính. Quy trình này bao gồm việc lập kế hoạch quỹ lương, ban hành quy chế, theo dõi chấm công, tính lương, thanh toán và lưu trữ chứng từ một cách hệ thống.
Đối với doanh nghiệp vừa và nhỏ, việc thuê đơn vị tư vấn thuế định kỳ để rà soát hồ sơ trước quyết toán là giải pháp hiệu quả, giúp phát hiện sớm các rủi ro và có biện pháp khắc phục kịp thời.
Chi phí tiền lương được chấp nhận khi quyết toán thuế TNDN phải đáp ứng đầy đủ điều kiện về tính thực tế, liên quan đến sản xuất kinh doanh, đầy đủ hồ sơ chứng từ, thanh toán không dùng tiền mặt đối với khoản từ 05 triệu đồng trở lên và được quy định rõ trong các văn bản nội bộ. Các khoản lương của chủ doanh nghiệp tư nhân, chủ TNHH MTV cá nhân, khoản chưa thực chi, thiếu chứng từ hoặc không ghi rõ điều kiện hưởng sẽ bị loại.
Doanh nghiệp cần cập nhật thường xuyên các văn bản hướng dẫn mới của Bộ Tài chính và Cục Thuế để áp dụng đúng. Việc chuẩn bị hồ sơ chặt chẽ từ đầu năm sẽ giúp quá trình quyết toán thuế diễn ra thuận lợi, hạn chế tối đa việc bị loại chi phí.
CÔNG TY ACC VINACO luôn sẵn sàng hỗ trợ doanh nghiệp tư vấn, rà soát hồ sơ chi phí tiền lương và các vấn đề liên quan đến quyết toán thuế TNDN theo quy định pháp luật hiện hành. Doanh nghiệp có nhu cầu hỗ trợ vui lòng liên hệ để được tư vấn chi tiết và phù hợp với tình hình thực tế của đơn vị.
Nguồn tham khảo
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
- Nghị định số 320/2025/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
- Các công văn hướng dẫn của Cục Thuế và Bộ Tài chính về điều kiện chi phí tiền lương được trừ.
- Bộ luật Lao động và các văn bản hướng dẫn thi hành liên quan đến hợp đồng lao động, thỏa ước lao động tập thể.
- Nghị định số 181/2025/NĐ-CP và các quy định về thanh toán không dùng tiền mặt.

















































































































