
Chi phí phúc lợi cho người lao động được tính vào chi phí thế nào? - Chi phí phúc lợi cho người lao động luôn là vấn đề được các doanh nghiệp quan tâm đặc biệt khi xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Nhiều đơn vị vẫn còn băn khoăn về việc những khoản chi nào được chấp nhận, mức khống chế ra sao và điều kiện chứng từ cần đáp ứng như thế nào.
CÔNG TY ACC VINACO với nhiều năm kinh nghiệm trong lĩnh vực tư vấn kế toán – thuế sẽ phân tích rõ ràng từng khía cạnh, từ căn cứ pháp lý, danh mục khoản chi được trừ, cách tính mức trần, điều kiện chứng từ đến quy trình hạch toán và các lưu ý quan trọng.
Căn cứ pháp lý điều chỉnh chi phí phúc lợi cho người lao động
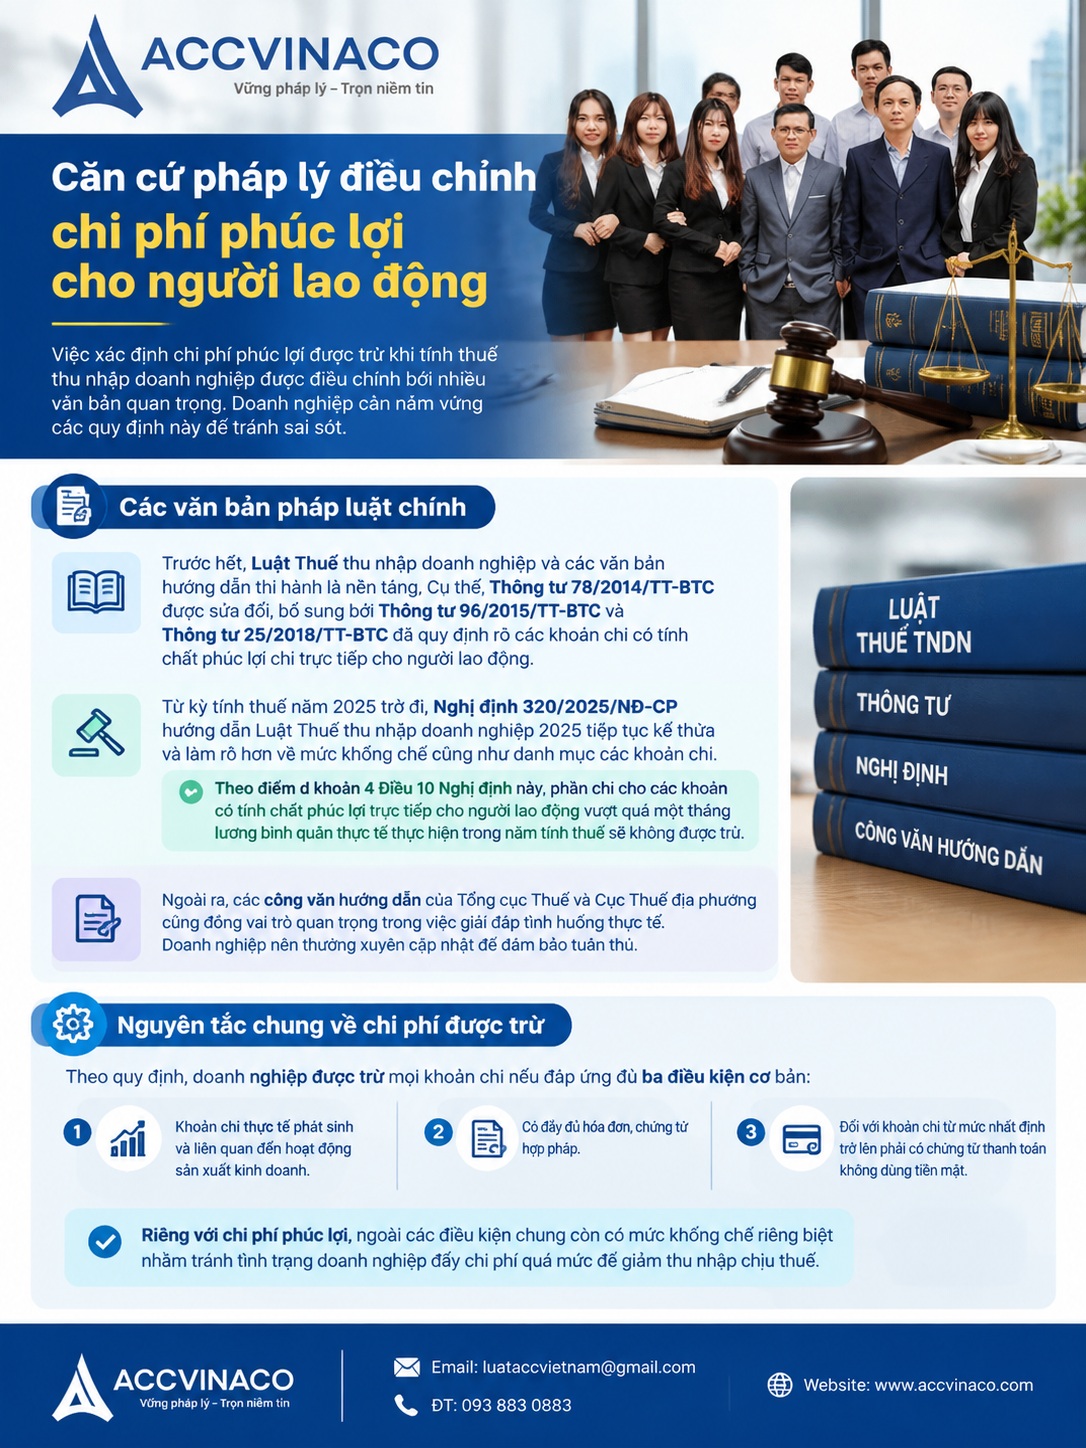
Việc xác định chi phí phúc lợi được trừ khi tính thuế thu nhập doanh nghiệp được điều chỉnh bởi nhiều văn bản quan trọng. Doanh nghiệp cần nắm vững các quy định này để tránh sai sót.
Các văn bản pháp luật chính
Trước hết, Luật Thuế thu nhập doanh nghiệp và các văn bản hướng dẫn thi hành là nền tảng. Cụ thể, Thông tư 78/2014/TT-BTC được sửa đổi, bổ sung bởi Thông tư 96/2015/TT-BTC và Thông tư 25/2018/TT-BTC đã quy định rõ các khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động.
Từ kỳ tính thuế năm 2025 trở đi, Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp 2025 tiếp tục kế thừa và làm rõ hơn về mức khống chế cũng như danh mục các khoản chi. Theo điểm d khoản 4 Điều 10 Nghị định này, phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá một tháng lương bình quân thực tế thực hiện trong năm tính thuế sẽ không được trừ.
Ngoài ra, các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế địa phương cũng đóng vai trò quan trọng trong việc giải đáp tình huống thực tế. Doanh nghiệp nên thường xuyên cập nhật để đảm bảo tuân thủ.
Nguyên tắc chung về chi phí được trừ
Theo quy định, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ ba điều kiện cơ bản: khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất kinh doanh; có đầy đủ hóa đơn, chứng từ hợp pháp; và đối với khoản chi từ mức nhất định trở lên phải có chứng từ thanh toán không dùng tiền mặt.
Riêng với chi phí phúc lợi, ngoài các điều kiện chung còn có mức khống chế riêng biệt nhằm tránh tình trạng doanh nghiệp đẩy chi phí quá mức để giảm thu nhập chịu thuế.
Danh mục các khoản chi phí phúc lợi được tính vào chi phí hợp lý
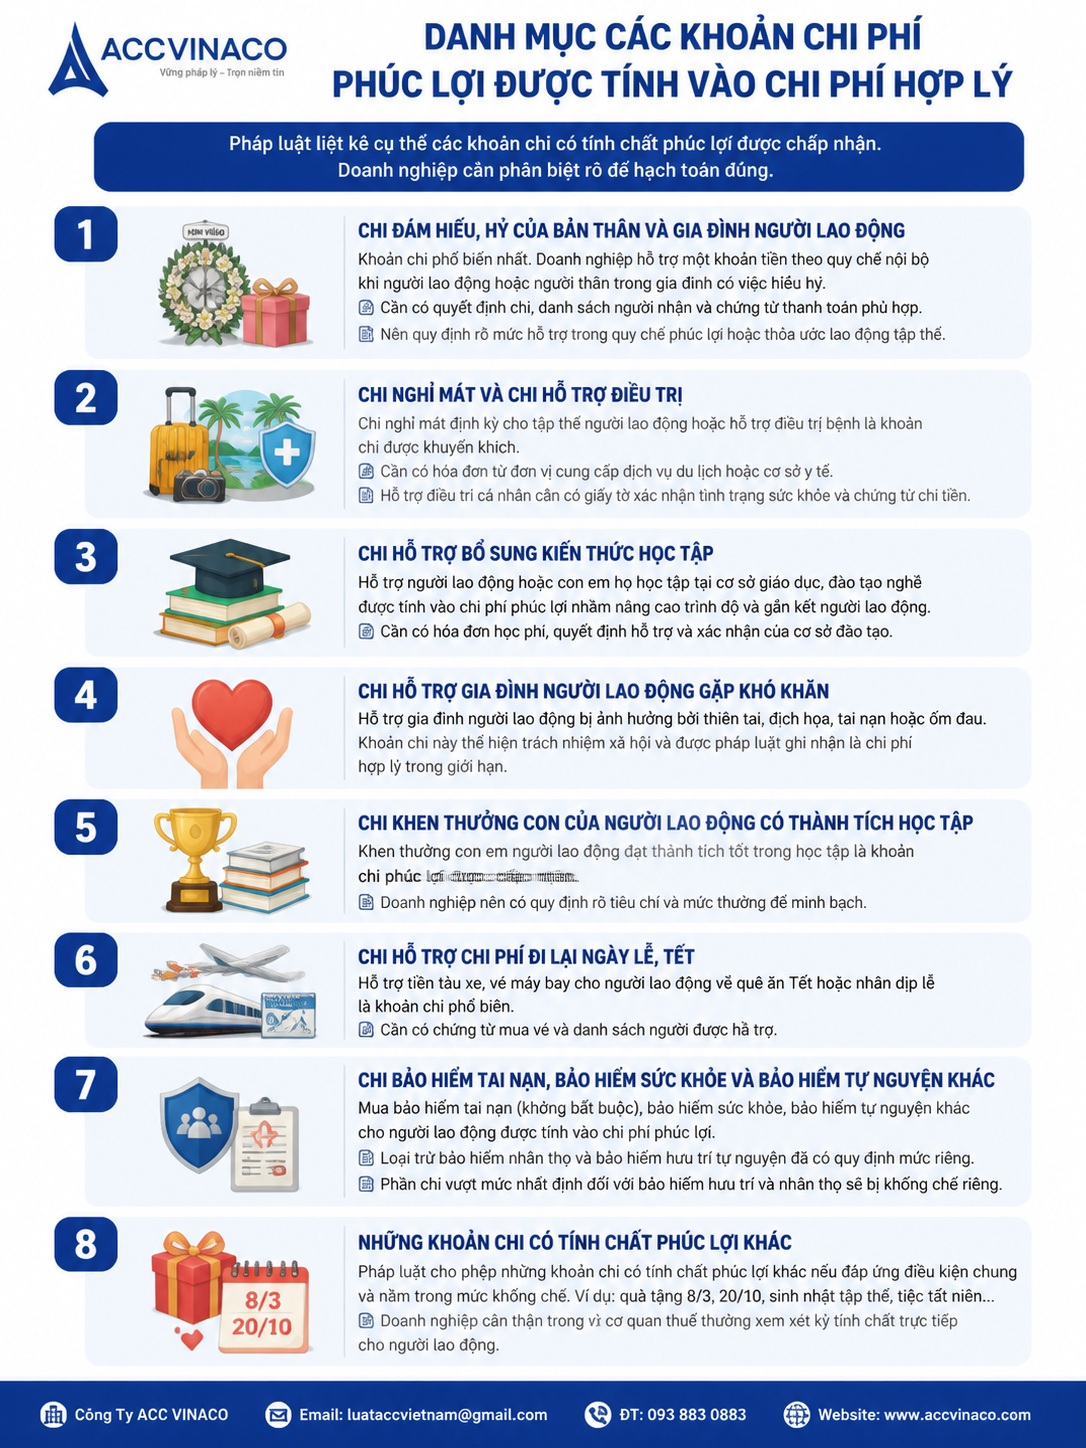
Pháp luật liệt kê cụ thể các khoản chi có tính chất phúc lợi được chấp nhận. Doanh nghiệp cần phân biệt rõ để hạch toán đúng.
Chi đám hiếu, hỷ của bản thân và gia đình người lao động
Đây là khoản chi phổ biến nhất. Khi người lao động hoặc người thân trong gia đình có việc hiếu hỷ, doanh nghiệp hỗ trợ một khoản tiền theo quy chế nội bộ. Khoản chi này được trừ nếu có quyết định chi, danh sách người nhận và chứng từ thanh toán phù hợp.
Doanh nghiệp nên quy định rõ mức hỗ trợ trong quy chế phúc lợi hoặc thỏa ước lao động tập thể để dễ dàng chứng minh khi cơ quan thuế kiểm tra.
Chi nghỉ mát và chi hỗ trợ điều trị
Chi nghỉ mát định kỳ cho tập thể người lao động hoặc hỗ trợ điều trị bệnh là khoản chi được khuyến khích. Tuy nhiên, cần có hóa đơn từ đơn vị cung cấp dịch vụ du lịch hoặc cơ sở y tế, kèm theo danh sách người tham gia.
Trường hợp hỗ trợ điều trị cá nhân, nên có giấy tờ xác nhận tình trạng sức khỏe và chứng từ chi tiền để đảm bảo tính hợp lệ.
Chi hỗ trợ bổ sung kiến thức học tập
Khoản hỗ trợ người lao động hoặc con em họ học tập tại cơ sở giáo dục, đào tạo nghề được tính vào chi phí phúc lợi. Mục đích nhằm nâng cao trình độ và gắn kết người lao động với doanh nghiệp.
Chứng từ cần có hóa đơn học phí, quyết định hỗ trợ và xác nhận của cơ sở đào tạo.
Chi hỗ trợ gia đình người lao động gặp khó khăn
Khi gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn hoặc ốm đau, doanh nghiệp có thể hỗ trợ. Khoản chi này thể hiện trách nhiệm xã hội và được pháp luật ghi nhận là chi phí hợp lý trong giới hạn.
Chi khen thưởng con của người lao động có thành tích học tập
Việc khen thưởng con em người lao động đạt thành tích tốt trong học tập là khoản chi phúc lợi được chấp nhận. Doanh nghiệp nên có quy định rõ tiêu chí và mức thưởng để minh bạch.
Chi hỗ trợ chi phí đi lại ngày lễ, tết
Hỗ trợ tiền tàu xe, vé máy bay cho người lao động về quê ăn Tết hoặc nhân dịp lễ là khoản chi phổ biến. Cần có chứng từ mua vé và danh sách người được hỗ trợ.
Chi bảo hiểm tai nạn, bảo hiểm sức khỏe và bảo hiểm tự nguyện khác
Khoản mua bảo hiểm tai nạn (không phải bắt buộc), bảo hiểm sức khỏe hoặc bảo hiểm tự nguyện khác cho người lao động được tính vào chi phí phúc lợi. Lưu ý loại trừ các khoản bảo hiểm nhân thọ và bảo hiểm hưu trí tự nguyện đã có quy định mức riêng.
Theo quy định mới, phần chi vượt mức nhất định đối với bảo hiểm hưu trí và nhân thọ sẽ bị khống chế riêng.
Những khoản chi có tính chất phúc lợi khác
Ngoài các khoản liệt kê trên, pháp luật còn cho phép những khoản chi có tính chất phúc lợi khác nếu đáp ứng điều kiện chung và nằm trong mức khống chế. Ví dụ như quà tặng ngày 8/3, 20/10, sinh nhật tập thể, tiệc tất niên…
Doanh nghiệp cần thận trọng với các khoản này vì cơ quan thuế thường xem xét kỹ tính chất trực tiếp cho người lao động.
Mức khống chế chi phí phúc lợi và cách tính toán
Đây là nội dung quan trọng nhất mà mọi kế toán và chủ doanh nghiệp cần nắm vững.
Quy định về mức trần
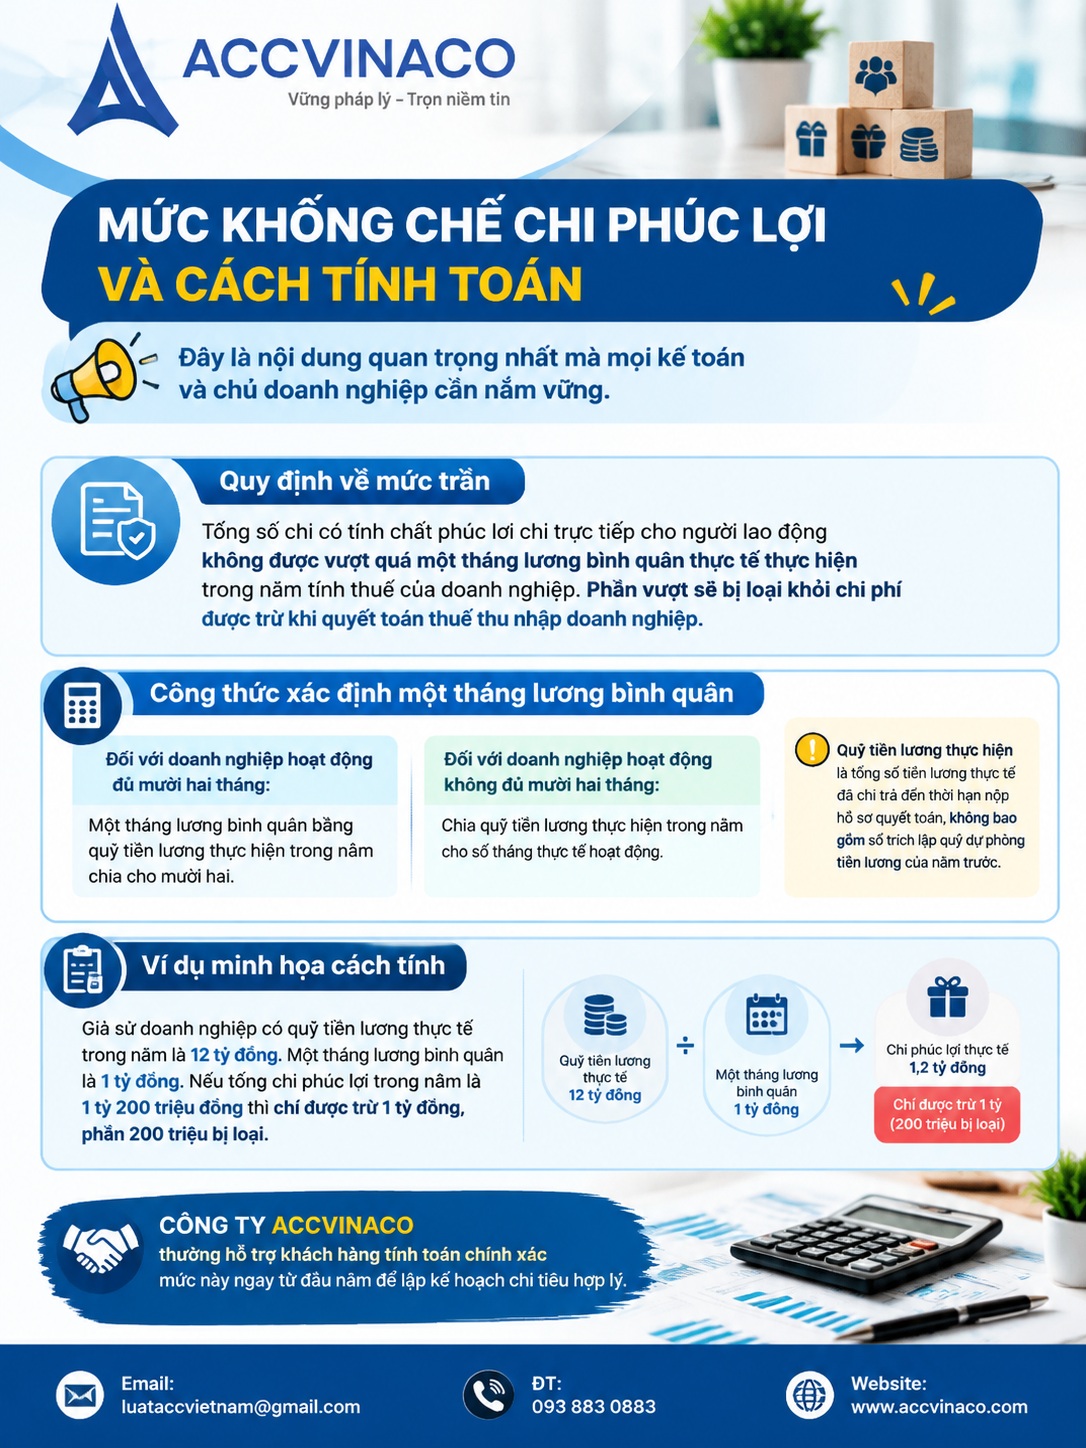
Tổng số chi có tính chất phúc lợi chi trực tiếp cho người lao động không được vượt quá một tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp. Phần vượt sẽ bị loại khỏi chi phí được trừ khi quyết toán thuế thu nhập doanh nghiệp.
Công thức xác định một tháng lương bình quân
Đối với doanh nghiệp hoạt động đủ mười hai tháng: Một tháng lương bình quân bằng quỹ tiền lương thực hiện trong năm chia cho mười hai.
Đối với doanh nghiệp hoạt động không đủ mười hai tháng: Chia quỹ tiền lương thực hiện trong năm cho số tháng thực tế hoạt động.
Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả đến thời hạn nộp hồ sơ quyết toán, không bao gồm số trích lập quỹ dự phòng tiền lương của năm trước.
Ví dụ minh họa cách tính
Giả sử doanh nghiệp có quỹ tiền lương thực tế trong năm là mười hai tỷ đồng. Một tháng lương bình quân là một tỷ đồng. Nếu tổng chi phúc lợi trong năm là một tỷ hai trăm triệu đồng thì chỉ được trừ một tỷ đồng, phần hai trăm triệu bị loại.
CÔNG TY ACC VINACO thường hỗ trợ khách hàng tính toán chính xác mức này ngay từ đầu năm để lập kế hoạch chi tiêu hợp lý.
Điều kiện để chi phí phúc lợi được chấp nhận là chi phí hợp lý
Không phải mọi khoản chi thực tế đều được trừ. Doanh nghiệp phải đáp ứng đầy đủ các điều kiện sau.
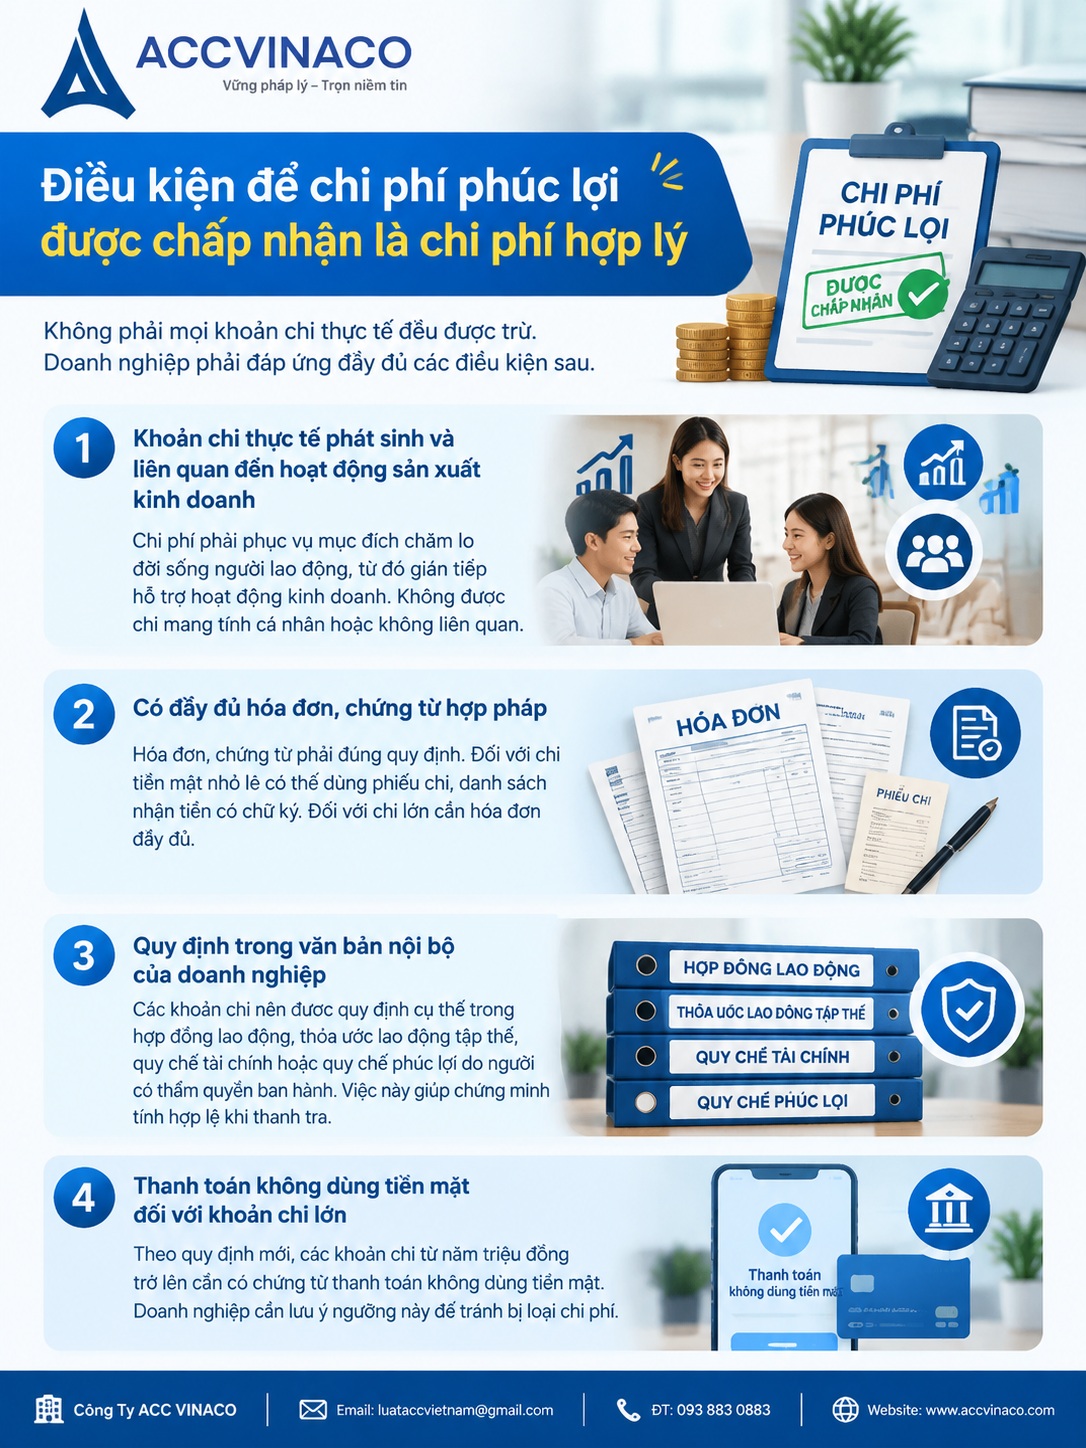
Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất kinh doanh
Chi phí phải phục vụ mục đích chăm lo đời sống người lao động, từ đó gián tiếp hỗ trợ hoạt động kinh doanh. Không được chi mang tính cá nhân hoặc không liên quan.
Có đầy đủ hóa đơn, chứng từ hợp pháp
Hóa đơn, chứng từ phải đúng quy định. Đối với chi tiền mặt nhỏ lẻ có thể dùng phiếu chi, danh sách nhận tiền có chữ ký. Đối với chi lớn cần hóa đơn đầy đủ.
Quy định trong văn bản nội bộ của doanh nghiệp
Các khoản chi nên được quy định cụ thể trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính hoặc quy chế phúc lợi do người có thẩm quyền ban hành. Việc này giúp chứng minh tính hợp lệ khi thanh tra.
Thanh toán không dùng tiền mặt đối với khoản chi lớn
Theo quy định mới, các khoản chi từ năm triệu đồng trở lên cần có chứng từ thanh toán không dùng tiền mặt. Doanh nghiệp cần lưu ý ngưỡng này để tránh bị loại chi phí.
Hướng dẫn hạch toán chi phí phúc lợi
Việc hạch toán đúng giúp doanh nghiệp dễ dàng theo dõi và quyết toán.
Hạch toán trực tiếp vào chi phí
Doanh nghiệp có thể ghi nhận trực tiếp vào tài khoản chi phí quản lý doanh nghiệp khi phát sinh. Cách này đơn giản và phổ biến với nhiều đơn vị.
Trích lập và chi từ quỹ phúc lợi
Một số doanh nghiệp trích lập quỹ khen thưởng phúc lợi từ lợi nhuận sau thuế rồi chi từ quỹ này. Cần phân biệt rõ phần chi từ quỹ và phần chi trực tiếp để tránh nhầm lẫn khi tính thuế.
Khấu trừ thuế giá trị gia tăng
Thuế giá trị gia tăng đầu vào tương ứng với phần chi phí phúc lợi được trừ khi tính thuế thu nhập doanh nghiệp thường được khấu trừ nếu đáp ứng điều kiện.
Các lưu ý quan trọng khi chi phúc lợi để tránh rủi ro thuế
Doanh nghiệp thường mắc một số sai sót dẫn đến bị truy thu và phạt.
Thiếu quy chế nội bộ
Không có quy chế phúc lợi rõ ràng khiến cơ quan thuế dễ bác bỏ khoản chi. CÔNG TY ACC VINACO khuyến nghị mọi doanh nghiệp nên xây dựng quy chế ngay từ đầu năm.
Chứng từ không đầy đủ hoặc không hợp lệ
Thiếu hóa đơn, danh sách nhận tiền không có chữ ký, thanh toán tiền mặt vượt ngưỡng là những lỗi phổ biến.
Vượt mức khống chế mà không theo dõi
Nhiều đơn vị chỉ phát hiện vượt mức khi làm quyết toán cuối năm. Nên theo dõi tích lũy hàng quý.
Nhầm lẫn giữa chi phí phúc lợi và chi phí tiền lương
Một số khoản phụ cấp nếu ghi trong hợp đồng lao động có thể được trừ theo chế độ tiền lương thay vì bị khống chế phúc lợi. Cần phân loại đúng.
Lợi ích của việc tối ưu chi phí phúc lợi đúng quy định
Khi thực hiện đúng, doanh nghiệp vừa chăm lo tốt cho người lao động vừa giảm được thuế thu nhập doanh nghiệp hợp pháp. Điều này nâng cao tinh thần làm việc, giảm tỷ lệ nghỉ việc và tạo lợi thế cạnh tranh trong thu hút nhân sự.
Ngoài ra, việc tuân thủ tốt giúp hạn chế rủi ro thanh tra thuế, tiết kiệm thời gian và chi phí xử lý hậu quả.
Quy trình triển khai chính sách phúc lợi hiệu quả tại doanh nghiệp
Để áp dụng thành công, doanh nghiệp nên thực hiện theo các bước sau.
Xây dựng quy chế phúc lợi
Quy chế cần nêu rõ đối tượng, mức chi, điều kiện hưởng và nguồn kinh phí. Nên lấy ý kiến người lao động để tăng tính đồng thuận.
Lập kế hoạch ngân sách hàng năm
Dựa trên quỹ lương dự kiến, xác định mức trần phúc lợi và phân bổ cho từng khoản chi.
Thực hiện và lưu trữ chứng từ
Mọi khoản chi phải có đầy đủ hồ sơ. Nên số hóa chứng từ để dễ tra cứu.
Theo dõi và điều chỉnh định kỳ
Hàng quý đối chiếu tổng chi với mức trần để điều chỉnh kịp thời.
Quyết toán và báo cáo
Khi làm tờ khai quyết toán thuế thu nhập doanh nghiệp, loại trừ phần vượt mức nếu có.
Vai trò của CÔNG TY ACC VINACO trong hỗ trợ doanh nghiệp
CÔNG TY ACC VINACO chuyên cung cấp dịch vụ kế toán thuế trọn gói, tư vấn xây dựng quy chế phúc lợi, rà soát chứng từ và hỗ trợ quyết toán. Với đội ngũ chuyên gia am hiểu sâu quy định mới, chúng tôi giúp doanh nghiệp tối ưu chi phí hợp lý, giảm thiểu rủi ro và tập trung vào hoạt động kinh doanh cốt lõi.
Nhiều doanh nghiệp đã tiết kiệm đáng kể số thuế phải nộp nhờ sự hỗ trợ của chúng tôi trong việc phân loại và chứng minh các khoản chi phúc lợi.
Câu hỏi thường gặp về chi phí phúc lợi
Chi quà Tết cho người lao động có được trừ không?
Có, nếu nằm trong danh mục phúc lợi và tổng không vượt mức một tháng lương bình quân, đồng thời có đầy đủ chứng từ.
Chi phí tổ chức tiệc tất niên có tính là phúc lợi không?
Thường được coi là khoản chi có tính chất phúc lợi. Cần hóa đơn và danh sách người tham dự.
Mức khống chế có áp dụng cho bảo hiểm bắt buộc không?
Không. Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp bắt buộc được trừ theo quy định riêng, không tính vào mức phúc lợi.
Doanh nghiệp mới thành lập tính mức trần như thế nào?
Chia quỹ lương thực tế cho số tháng hoạt động thực tế trong năm.
Có cần công bố công khai quy chế phúc lợi không?
Nên công bố để người lao động biết và tạo sự minh bạch, đồng thời dễ chứng minh khi kiểm tra.
Chi phí phúc lợi cho người lao động được tính vào chi phí hợp lý khi đáp ứng đầy đủ điều kiện pháp lý và không vượt quá một tháng lương bình quân thực tế. Doanh nghiệp cần xây dựng quy chế rõ ràng, lưu trữ chứng từ đầy đủ và theo dõi chặt chẽ mức chi để tối ưu hiệu quả.
Để được tư vấn chi tiết và hỗ trợ triển khai, quý doanh nghiệp hãy liên hệ CÔNG TY ACC VINACO. Chúng tôi sẵn sàng đồng hành cùng bạn trên hành trình tuân thủ pháp luật và phát triển bền vững.
Nguồn tham khảo
- Thông tư 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp.
- Thông tư 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính sửa đổi, bổ sung Thông tư 78/2014/TT-BTC.
- Thông tư 25/2018/TT-BTC ngày 16/3/2018 của Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư 78/2014/TT-BTC và Thông tư 96/2015/TT-BTC.
- Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Thuế thu nhập doanh nghiệp 2025.
- Luật Thuế thu nhập doanh nghiệp năm 2025.
- Các công văn hướng dẫn của Tổng cục Thuế về chi phí có tính chất phúc lợi.
- Hướng dẫn thực hành kế toán thuế từ các nguồn chuyên ngành uy tín.

















































































































