Hồ sơ khai và nộp thuế nhà thầu doanh nghiệp cần chuẩn bị - Thuế nhà thầu (Foreign Contractor Tax – FCT) là nghĩa vụ thuế quan trọng mà doanh nghiệp Việt Nam phải thực hiện khi thanh toán cho nhà thầu, nhà thầu phụ nước ngoài có thu nhập phát sinh tại Việt Nam. Việc chuẩn bị hồ sơ khai và nộp thuế nhà thầu đầy đủ, chính xác không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tránh được các rủi ro bị phạt chậm nộp, truy thu hoặc bị thanh tra thuế.
Thuế nhà thầu là gì và đối tượng áp dụng
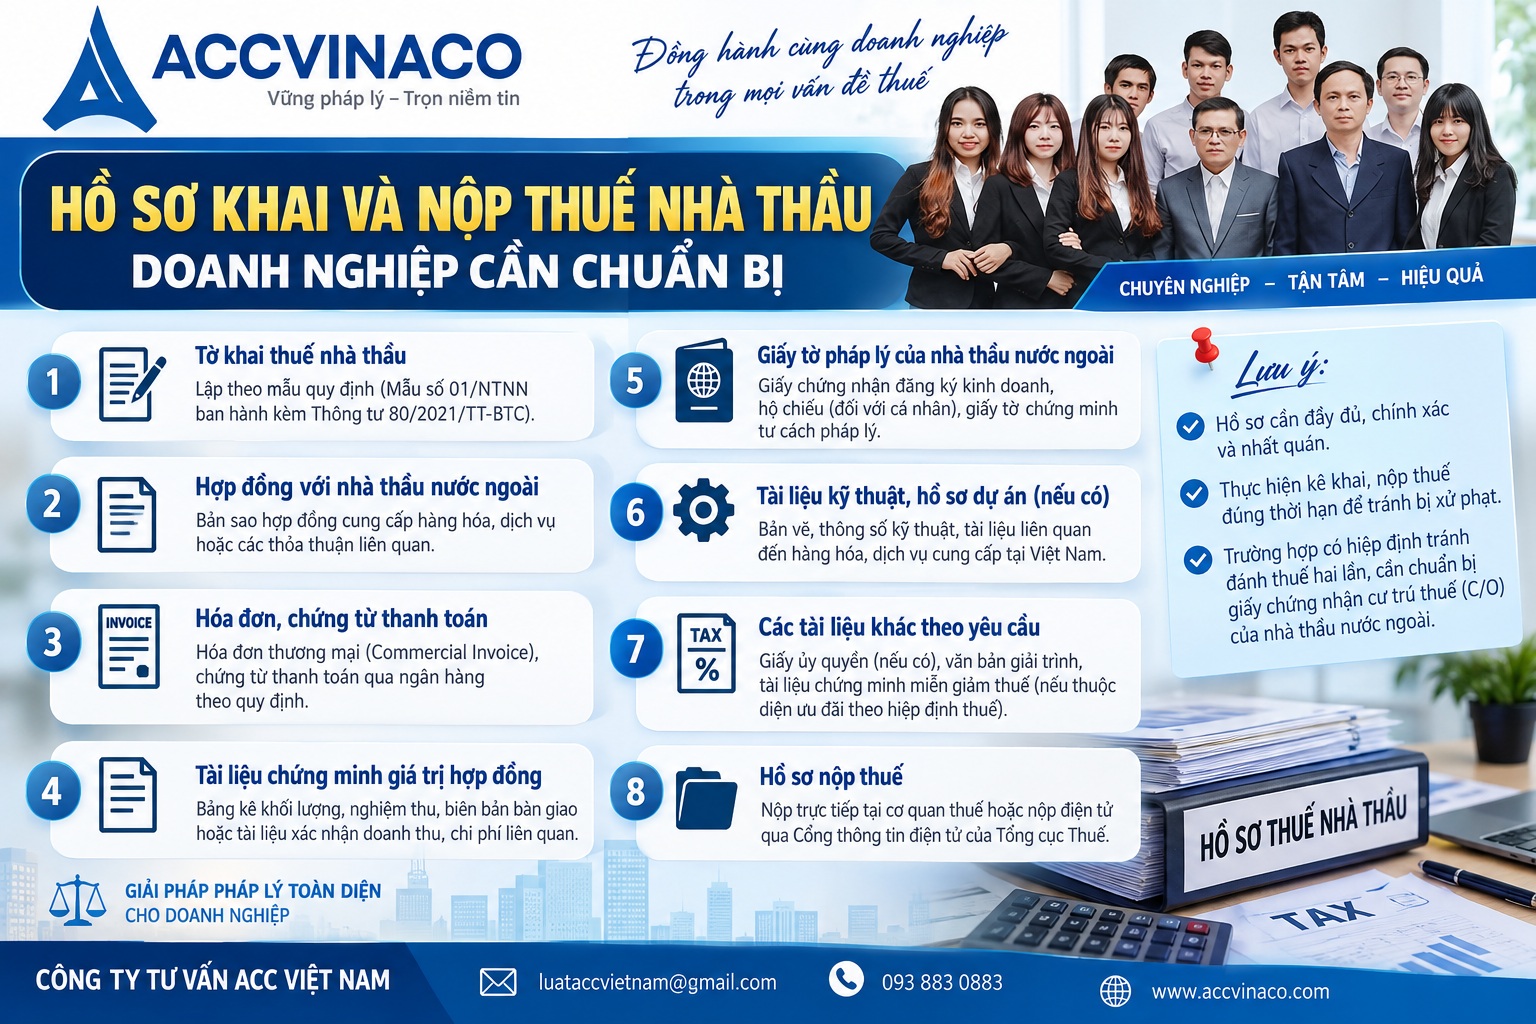
Thuế nhà thầu là loại thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam mà không thành lập pháp nhân theo Luật Đầu tư và Luật Doanh nghiệp. Thuế nhà thầu bao gồm hai khoản chính: thuế giá trị gia tăng (GTGT) và thuế thu nhập doanh nghiệp (TNDN). Trong một số trường hợp còn phát sinh thuế thu nhập cá nhân nếu nhà thầu là cá nhân.
Đối tượng phải thực hiện nghĩa vụ thuế nhà thầu gồm:
- Nhà thầu nước ngoài, nhà thầu phụ nước ngoài cung cấp dịch vụ, hàng hóa gắn với dịch vụ tại Việt Nam.
- Bên Việt Nam (tổ chức, cá nhân) có trách nhiệm khấu trừ và nộp thuế thay trong hầu hết các trường hợp áp dụng phương pháp khấu trừ.
- Nhà thầu nước ngoài đủ điều kiện tự kê khai, nộp thuế theo phương pháp kê khai hoặc hỗn hợp.
Phạm vi áp dụng rất rộng, bao gồm dịch vụ tư vấn, kỹ thuật, xây dựng, vận tải, phần mềm, quảng cáo trực tuyến, chuyển giao công nghệ và nhiều hoạt động khác có yếu tố nước ngoài.
Căn cứ pháp lý chính điều chỉnh thuế nhà thầu
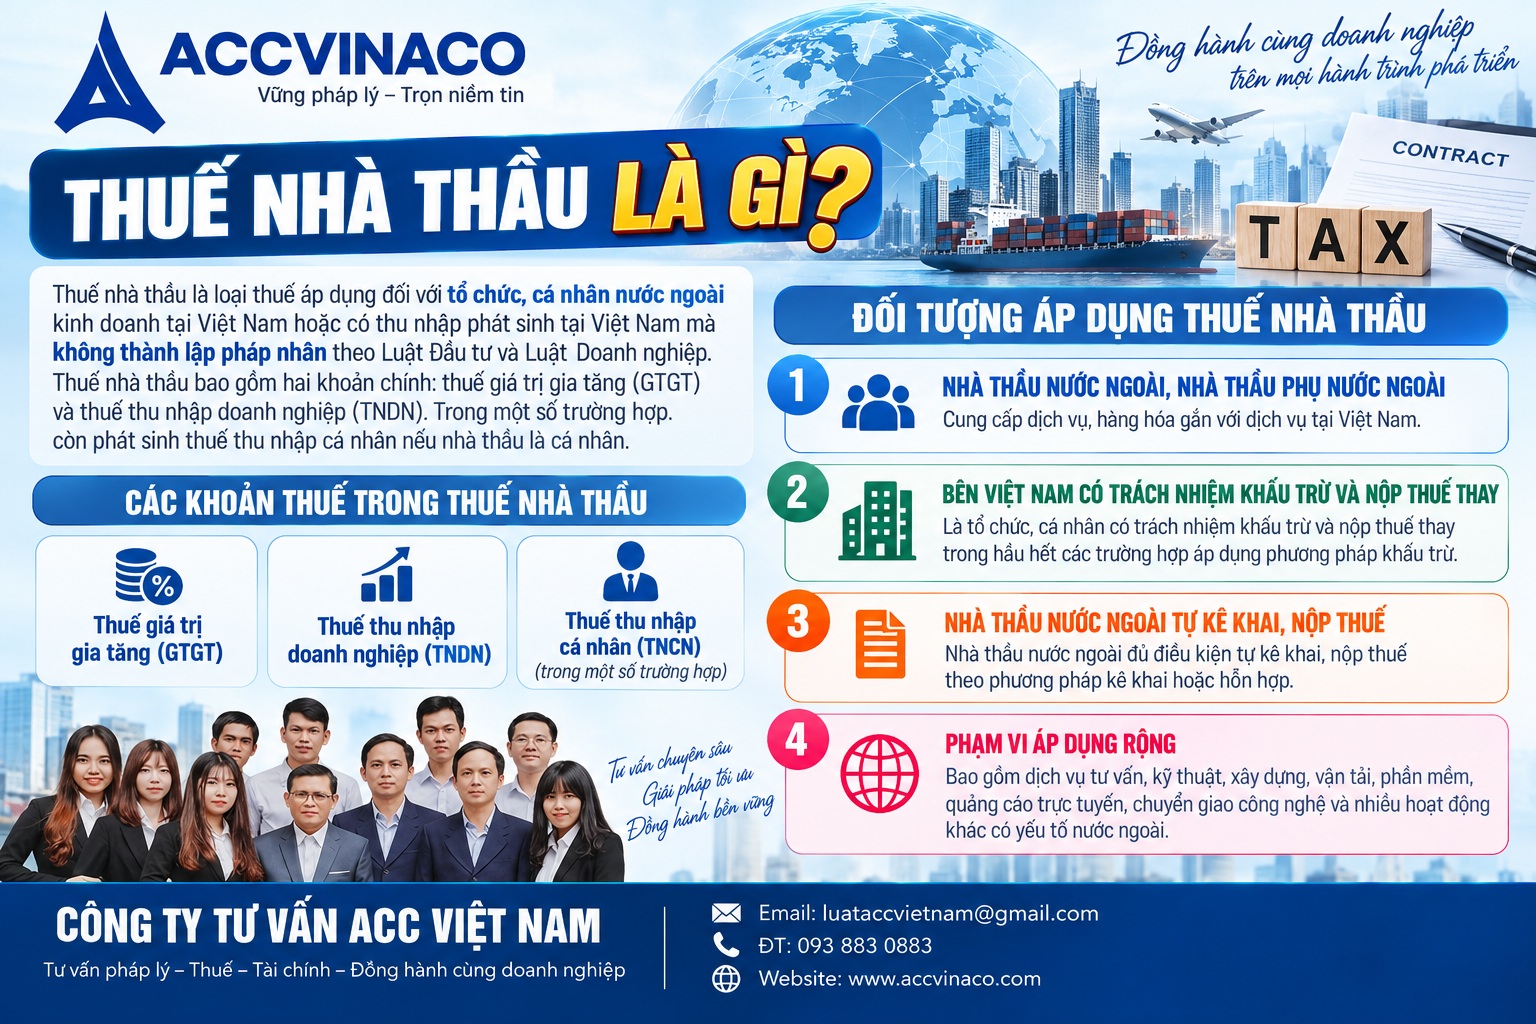
Để chuẩn bị hồ sơ đúng quy định, doanh nghiệp cần nắm vững các văn bản sau:
- Luật Quản lý thuế số 38/2019/QH14 và các văn bản sửa đổi, bổ sung.
- Thông tư 103/2014/TT-BTC hướng dẫn nghĩa vụ thuế đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam.
- Thông tư 80/2021/TT-BTC quy định về hồ sơ khai thuế, tờ khai và phụ lục liên quan.
- Thông tư 86/2024/TT-BTC quy định về đăng ký thuế, áp dụng từ năm 2025.
- Nghị định 126/2020/NĐ-CP và Nghị định 91/2022/NĐ-CP về kê khai, khấu trừ, nộp thuế.
- Các thông tư sửa đổi, bổ sung gần đây liên quan đến mẫu tờ khai và phương thức nộp điện tử.
Các văn bản này quy định rõ phương pháp tính thuế, tỷ lệ thuế, hồ sơ, thời hạn và trách nhiệm của từng bên. Doanh nghiệp nên thường xuyên cập nhật để tránh áp dụng sai quy định đã thay đổi.
Các phương pháp nộp thuế nhà thầu phổ biến
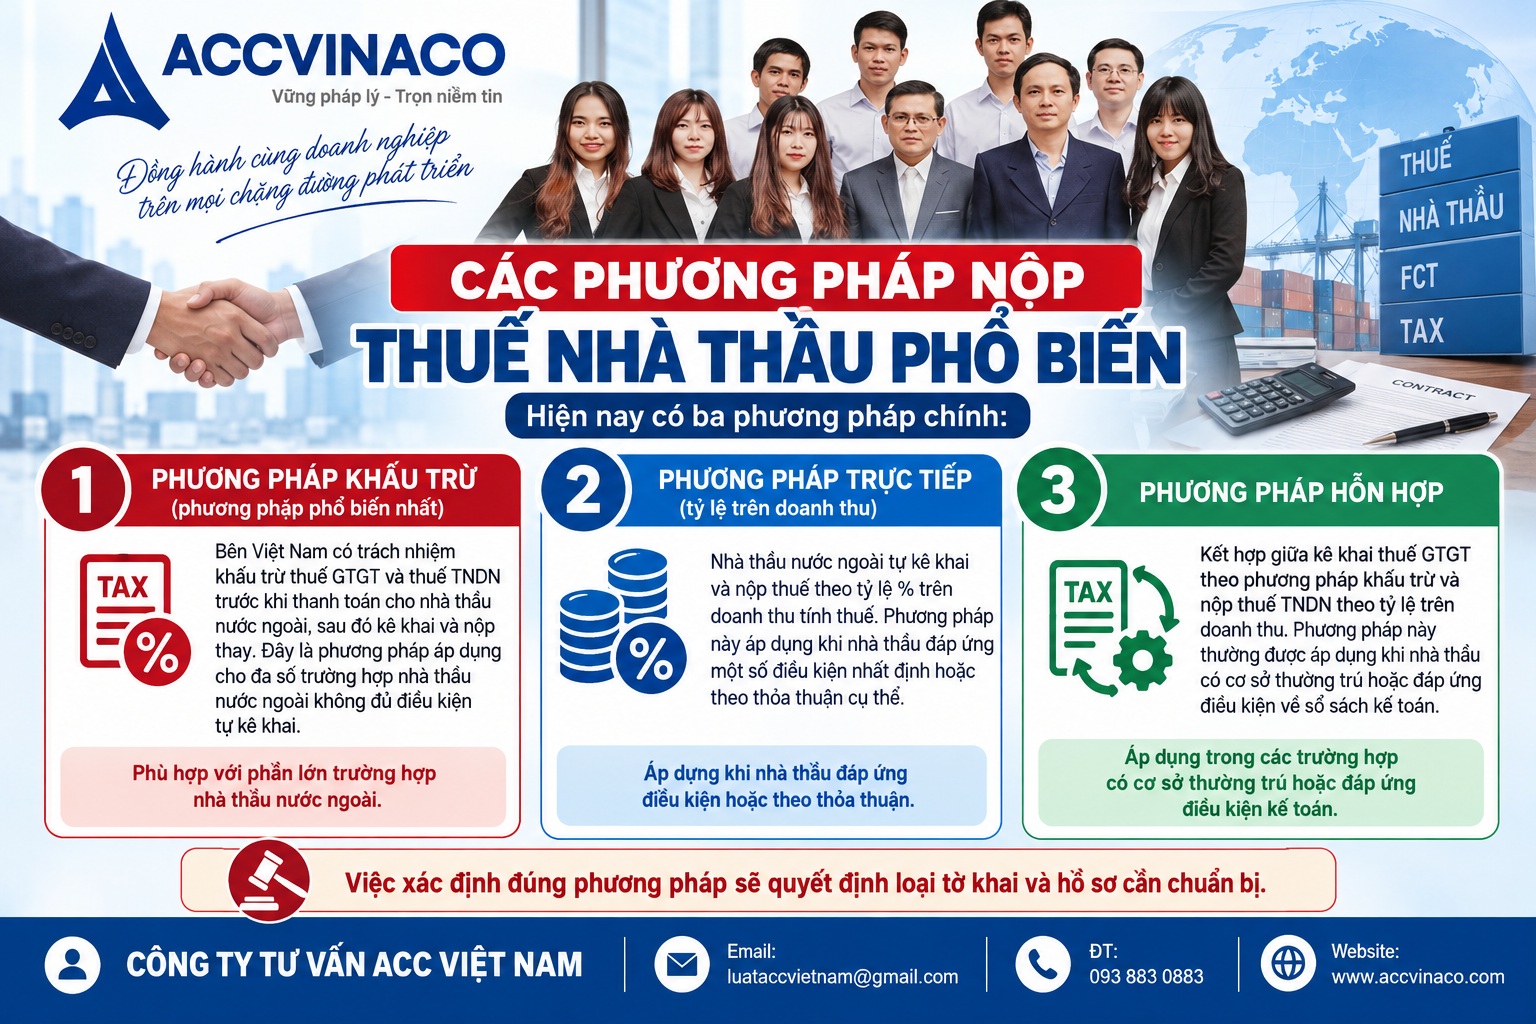
Hiện nay có ba phương pháp chính:
Phương pháp khấu trừ (phương pháp phổ biến nhất)
Bên Việt Nam có trách nhiệm khấu trừ thuế GTGT và thuế TNDN trước khi thanh toán cho nhà thầu nước ngoài, sau đó kê khai và nộp thay. Đây là phương pháp áp dụng cho đa số trường hợp nhà thầu nước ngoài không đủ điều kiện tự kê khai.
Phương pháp trực tiếp (tỷ lệ trên doanh thu)
Nhà thầu nước ngoài tự kê khai và nộp thuế theo tỷ lệ % trên doanh thu tính thuế. Phương pháp này áp dụng khi nhà thầu đáp ứng một số điều kiện nhất định hoặc theo thỏa thuận cụ thể.
Phương pháp hỗn hợp
Kết hợp giữa kê khai thuế GTGT theo phương pháp khấu trừ và nộp thuế TNDN theo tỷ lệ trên doanh thu. Phương pháp này thường được áp dụng khi nhà thầu có cơ sở thường trú hoặc đáp ứng điều kiện về sổ sách kế toán.
Việc xác định đúng phương pháp sẽ quyết định loại tờ khai và hồ sơ cần chuẩn bị.
Hồ sơ đăng ký mã số thuế nhà thầu lần đầu
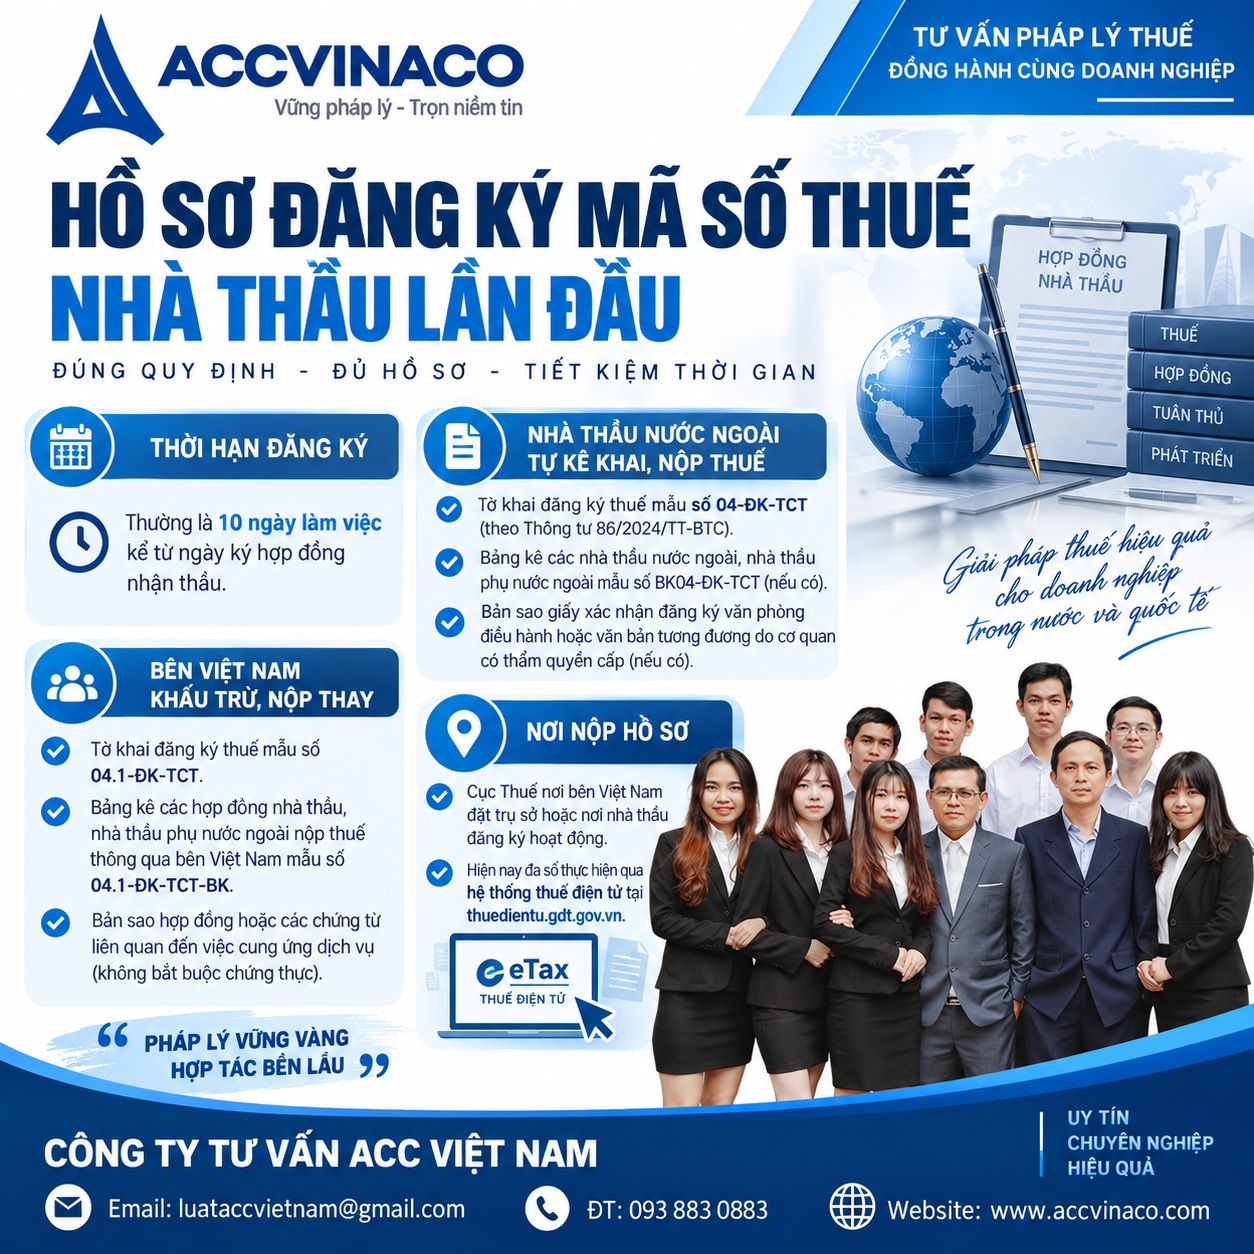
Trước khi kê khai thuế nhà thầu, doanh nghiệp hoặc nhà thầu phải đăng ký mã số thuế. Thời hạn đăng ký thường là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu.
Hồ sơ đối với nhà thầu nước ngoài tự kê khai, nộp thuế
- Tờ khai đăng ký thuế mẫu số 04-ĐK-TCT (theo Thông tư 86/2024/TT-BTC).
- Bảng kê các nhà thầu nước ngoài, nhà thầu phụ nước ngoài mẫu số BK04-ĐK-TCT (nếu có).
- Bản sao giấy xác nhận đăng ký văn phòng điều hành hoặc văn bản tương đương do cơ quan có thẩm quyền cấp (nếu có).
Hồ sơ đối với bên Việt Nam khấu trừ, nộp thay
- Tờ khai đăng ký thuế mẫu số 04.1-ĐK-TCT.
- Bảng kê các hợp đồng nhà thầu, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số 04.1-ĐK-TCT-BK.
- Bản sao hợp đồng hoặc các chứng từ liên quan đến việc cung ứng dịch vụ (không bắt buộc chứng thực).
Hồ sơ được nộp tại Cục Thuế nơi bên Việt Nam đặt trụ sở hoặc nơi nhà thầu đăng ký hoạt động. Hiện nay đa số thực hiện qua hệ thống thuế điện tử tại địa chỉ thuedientu.gdt.gov.vn.
Hồ sơ khai thuế nhà thầu theo từng phương pháp
Hồ sơ khai thuế phụ thuộc vào phương pháp áp dụng và kỳ kê khai (theo lần phát sinh hoặc theo tháng).
Hồ sơ khai thuế theo phương pháp khấu trừ
Áp dụng đối với bên Việt Nam khấu trừ và nộp thuế thay:
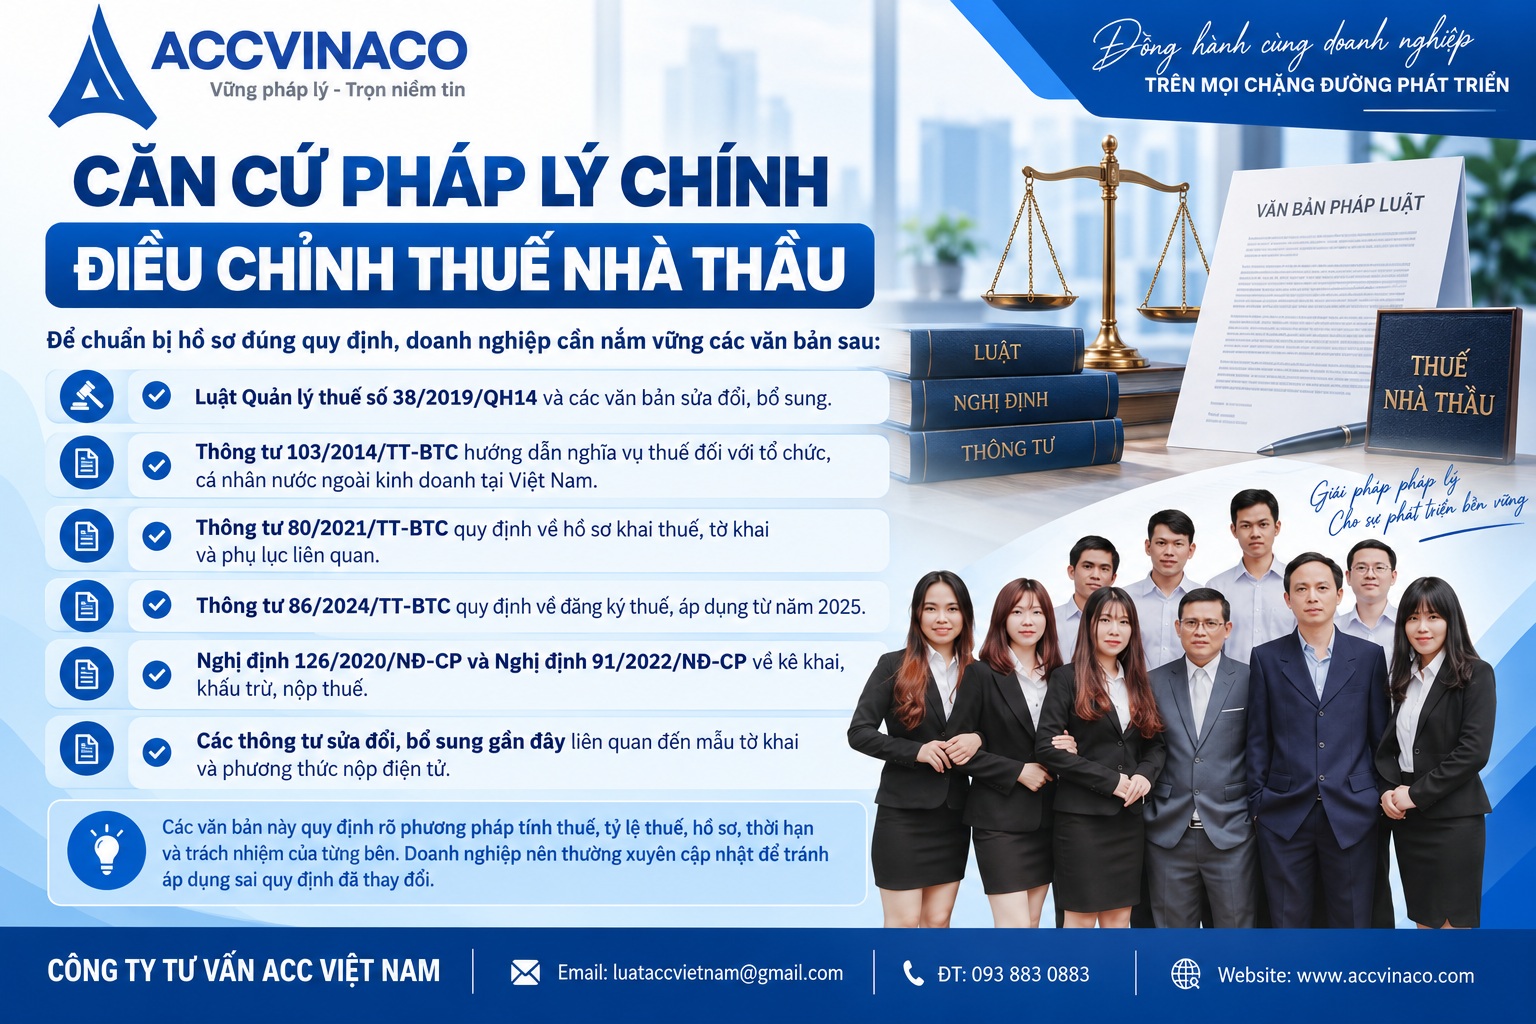
- Tờ khai thuế nhà thầu nước ngoài mẫu 01/NTNN.
- Phụ lục bảng phân bổ số thuế GTGT phải nộp của nhà thầu nước ngoài cho các địa phương (mẫu 01/PB-NTNN) nếu có.
- Bản sao hợp đồng nhà thầu, hợp đồng nhà thầu phụ có xác nhận của người nộp thuế (áp dụng cho lần khai đầu tiên của hợp đồng).
Hồ sơ khai thuế theo phương pháp trực tiếp
- Tờ khai thuế nhà thầu nước ngoài mẫu 01/NTNN hoặc mẫu tương ứng theo quy định hiện hành.
- Bản sao hợp đồng và các chứng từ thanh toán.
Hồ sơ khai thuế theo phương pháp hỗn hợp
- Tờ khai thuế nhà thầu nước ngoài mẫu 03/NTNN (áp dụng khi nhà thầu nộp thuế TNDN theo tỷ lệ trên doanh thu).
- Bản sao hợp đồng nhà thầu, hợp đồng nhà thầu phụ có xác nhận.
Hồ sơ quyết toán thuế nhà thầu khi kết thúc hợp đồng
- Tờ khai quyết toán thuế nhà thầu nước ngoài mẫu 02/NTNN.
- Phụ lục bảng kê các nhà thầu nước ngoài mẫu 02-1/NTNN.
- Phụ lục bảng kê các nhà thầu phụ tham gia hợp đồng mẫu 02-2/NTNN.
- Phụ lục bảng phân bổ số thuế GTGT theo quyết toán mẫu 02/PB-NTNN.
Ngoài tờ khai chính, doanh nghiệp cần chuẩn bị các tài liệu hỗ trợ như bảng tính thuế chi tiết, chứng từ thanh toán không dùng tiền mặt, biên bản nghiệm thu, hóa đơn hoặc chứng từ tương đương từ nhà thầu nước ngoài.
Quy trình chuẩn bị và nộp hồ sơ khai thuế nhà thầu
Để thực hiện đúng và đầy đủ, doanh nghiệp nên tuân thủ quy trình 5 bước sau:
Bước 1: Thu thập và kiểm tra chứng từ gốc
Thu thập hợp đồng gốc (hoặc bản sao có xác nhận), phụ lục hợp đồng, hóa đơn, chứng từ thanh toán qua ngân hàng, biên bản nghiệm thu, bàn giao công việc. Kiểm tra tính nhất quán về tên, địa chỉ, mã số thuế, giá trị hợp đồng giữa các tài liệu.
Bước 2: Xác định phương pháp tính thuế và tỷ lệ áp dụng
Dựa trên loại dịch vụ, hàng hóa và điều kiện của nhà thầu để xác định tỷ lệ thuế GTGT và thuế TNDN theo hướng dẫn tại Thông tư 103/2014/TT-BTC và các văn bản sửa đổi. Một số tỷ lệ phổ biến: dịch vụ chung 5% GTGT + 5% TNDN; xây dựng có cung cấp vật tư 3% GTGT + 2% TNDN; cung cấp hàng hóa kèm dịch vụ 1% GTGT + 1% TNDN.
Bước 3: Lập tờ khai trên phần mềm HTKK hoặc hệ thống eTax
Sử dụng phần mềm Hỗ trợ kê khai (HTKK) phiên bản mới nhất hoặc kê khai trực tuyến trên cổng thuế điện tử. Điền đầy đủ thông tin về kỳ tính thuế, mã số thuế bên Việt Nam, mã số thuế nhà thầu, doanh thu tính thuế, số thuế phải nộp.
Bước 4: Nộp hồ sơ và nộp tiền thuế
Nộp tờ khai điện tử qua thuedientu.gdt.gov.vn trước thời hạn quy định. Sau khi tờ khai được chấp nhận, thực hiện nộp tiền thuế vào ngân sách nhà nước theo thông tin trên giấy nộp tiền điện tử. Có thể nộp tại Kho bạc Nhà nước hoặc qua ngân hàng thương mại.
Bước 5: Lưu trữ hồ sơ
Lưu trữ toàn bộ hồ sơ giấy và điện tử (file XML, chứng từ nộp thuế) tối thiểu 10 năm theo quy định của Luật Quản lý thuế và Luật Kế toán. Việc lưu trữ đầy đủ giúp doanh nghiệp chủ động khi cơ quan thuế kiểm tra, thanh tra.
Thời hạn kê khai và nộp thuế nhà thầu
Thời hạn được quy định rõ tại Luật Quản lý thuế và các nghị định hướng dẫn:
- Kê khai theo từng lần phát sinh: chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế (thường là ngày thanh toán cho nhà thầu).
- Kê khai theo tháng: chậm nhất là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- Quyết toán khi kết thúc hợp đồng: theo thời hạn quy định cụ thể trong từng trường hợp, thường là trong vòng 45 ngày hoặc theo hướng dẫn của cơ quan thuế quản lý.
Nếu ngày cuối cùng trùng ngày nghỉ lễ, tết thì thời hạn được chuyển sang ngày làm việc tiếp theo. Việc chậm nộp tờ khai hoặc chậm nộp tiền thuế sẽ bị xử phạt theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế.
Những lưu ý quan trọng khi chuẩn bị hồ sơ
Doanh nghiệp cần đặc biệt lưu ý các điểm sau để tránh sai sót:
- Hợp đồng bằng tiếng nước ngoài phải được dịch sang tiếng Việt và có xác nhận của người nộp thuế.
- Chứng từ thanh toán phải là chứng từ không dùng tiền mặt (chuyển khoản ngân hàng) đối với các khoản từ ngưỡng quy định trở lên.
- Khi áp dụng Hiệp định tránh đánh thuế hai lần, phải chuẩn bị đầy đủ hồ sơ miễn, giảm thuế (giấy chứng nhận cư trú, thông báo áp dụng hiệp định) và nộp trước hoặc cùng thời điểm kê khai.
- Kiểm tra kỹ tỷ lệ thuế áp dụng cho từng loại dịch vụ, tránh áp dụng nhầm dẫn đến thiếu hoặc thừa số thuế.
- Đối với nhà thầu phụ, cần kê khai đầy đủ thông tin và phân bổ thuế đúng quy định.
- Luôn sử dụng chữ ký số hợp lệ khi nộp hồ sơ điện tử.
Rủi ro thường gặp và cách phòng tránh
Các rủi ro phổ biến bao gồm:
- Thiếu hồ sơ đính kèm lần khai đầu tiên dẫn đến hồ sơ bị trả lại.
- Kê khai sai doanh thu tính thuế do không bao gồm các khoản bên Việt Nam trả thay.
- Chậm đăng ký mã số thuế nhà thầu.
- Không lưu trữ chứng từ đầy đủ khi cơ quan thuế yêu cầu giải trình.
- Áp dụng sai phương pháp tính thuế hoặc tỷ lệ thuế.
Để phòng tránh, doanh nghiệp nên xây dựng quy trình nội bộ về quản lý hợp đồng nhà thầu nước ngoài, phân công người phụ trách theo dõi thời hạn, và định kỳ rà soát hồ sơ trước khi nộp.
Vai trò của dịch vụ tư vấn thuế chuyên nghiệp
Việc tự thực hiện toàn bộ quy trình kê khai thuế nhà thầu đòi hỏi kiến thức chuyên sâu và cập nhật liên tục. Nhiều doanh nghiệp lựa chọn dịch vụ tư vấn thuế để đảm bảo hồ sơ chính xác, đúng hạn và tối ưu nghĩa vụ thuế hợp pháp. ACC VINACO cung cấp dịch vụ hỗ trợ toàn diện từ đăng ký mã số thuế, lập tờ khai, nộp thuế đến quyết toán và giải trình với cơ quan thuế.
Với đội ngũ chuyên gia giàu kinh nghiệm, am hiểu sâu các quy định về thuế nhà thầu, ACC Việt Nam hỗ trợ doanh nghiệp giảm thiểu rủi ro, tiết kiệm thời gian và chi phí quản lý.
Chuẩn bị hồ sơ khai và nộp thuế nhà thầu đầy đủ, chính xác là trách nhiệm bắt buộc của doanh nghiệp Việt Nam khi phát sinh giao dịch với nhà thầu nước ngoài. Việc nắm vững các mẫu tờ khai, thời hạn, quy trình và lưu ý quan trọng sẽ giúp doanh nghiệp tuân thủ pháp luật, tránh bị xử phạt và duy trì hoạt động kinh doanh ổn định.
Doanh nghiệp nên thường xuyên cập nhật các văn bản pháp luật mới và cân nhắc sử dụng dịch vụ tư vấn chuyên nghiệp khi khối lượng giao dịch lớn hoặc phức tạp. ACC VINACO sẵn sàng đồng hành cùng doanh nghiệp trong mọi vấn đề liên quan đến thuế nhà thầu và các nghĩa vụ thuế khác.
Nếu quý doanh nghiệp cần hỗ trợ chi tiết về hồ sơ, tờ khai mẫu hoặc tư vấn tình huống cụ thể, vui lòng liên hệ ACC VINACO để được giải đáp và hỗ trợ kịp thời.
Nguồn tham khảo
- Luật Quản lý thuế số 38/2019/QH14 và các văn bản sửa đổi, bổ sung.
- Thông tư 103/2014/TT-BTC của Bộ Tài chính hướng dẫn thực hiện nghĩa vụ thuế đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam.
- Thông tư 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP.
- Thông tư 86/2024/TT-BTC quy định về đăng ký thuế.
- Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
- Hướng dẫn chính thức từ Tổng cục Thuế về kê khai thuế nhà thầu trên hệ thống thuế điện tử.
- Các công văn hướng dẫn của Cục Thuế các tỉnh, thành phố liên quan đến thực tiễn áp dụng thuế nhà thầu.
- Tài liệu phổ biến pháp luật thuế của Bộ Tài chính và các đơn vị tư vấn thuế uy tín.