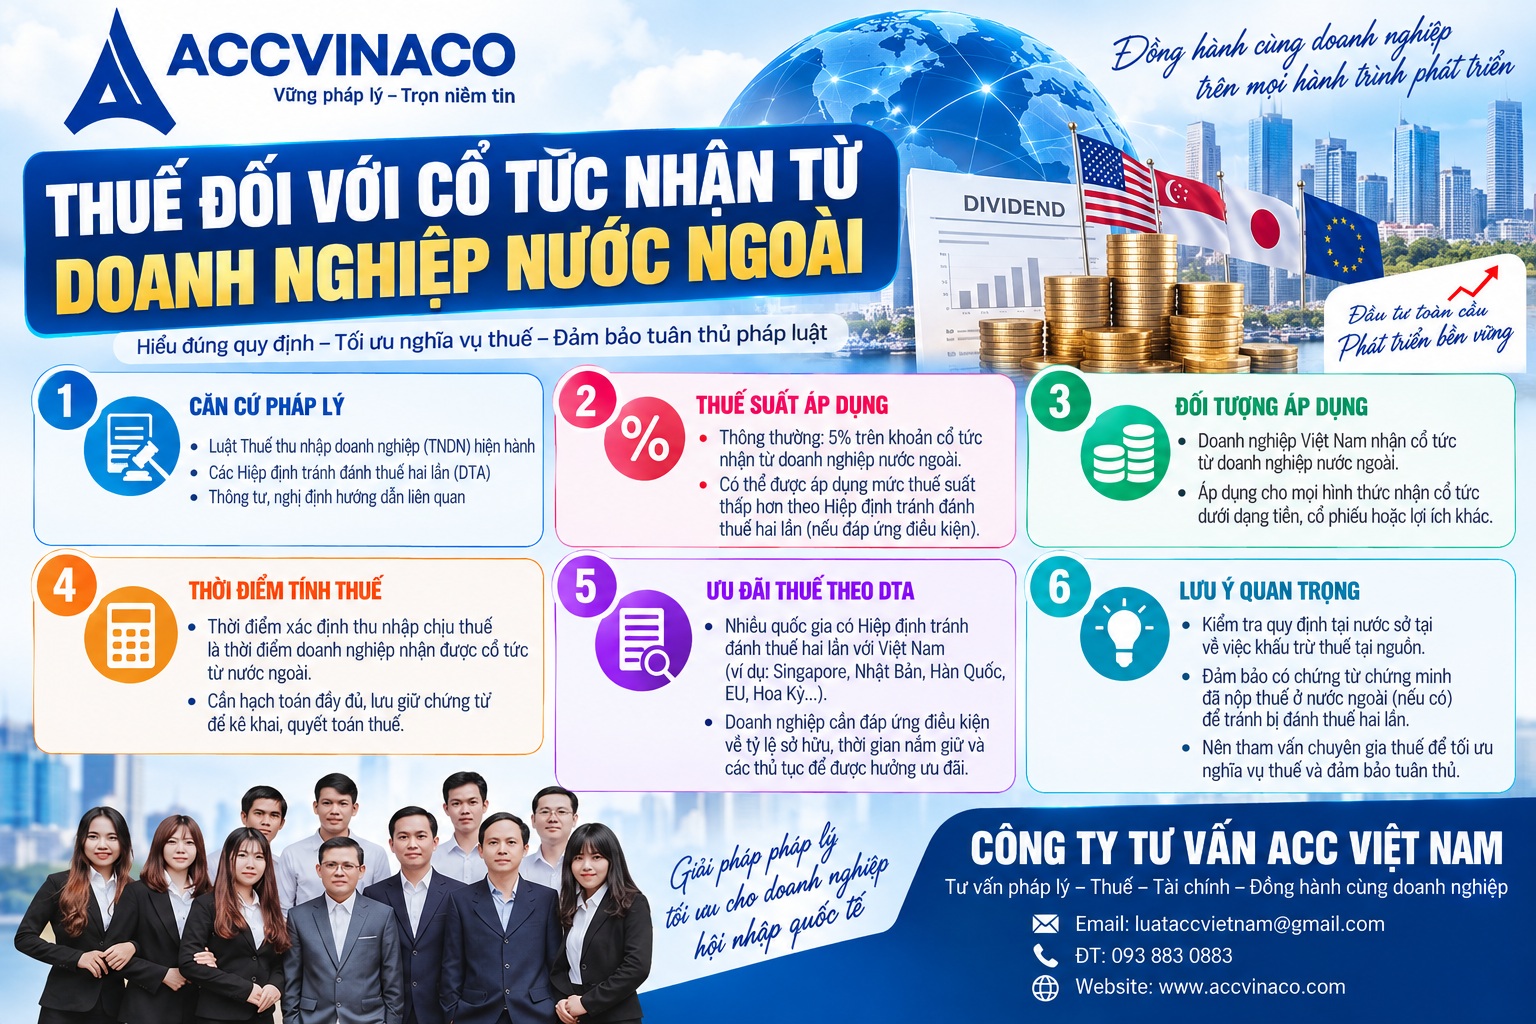
Thuế đối với cổ tức nhận từ doanh nghiệp nước ngoài - Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng, nhiều cá nhân và doanh nghiệp Việt Nam đã và đang thực hiện hoạt động đầu tư ra nước ngoài, nhận cổ tức từ các công ty nước ngoài. Việc xác định nghĩa vụ thuế đối với khoản thu nhập này không chỉ là yêu cầu bắt buộc theo pháp luật mà còn là yếu tố quan trọng giúp tối ưu hóa nghĩa vụ tài chính và tránh rủi ro pháp lý.
1. Cơ sở pháp lý điều chỉnh thuế đối với cổ tức từ doanh nghiệp nước ngoài
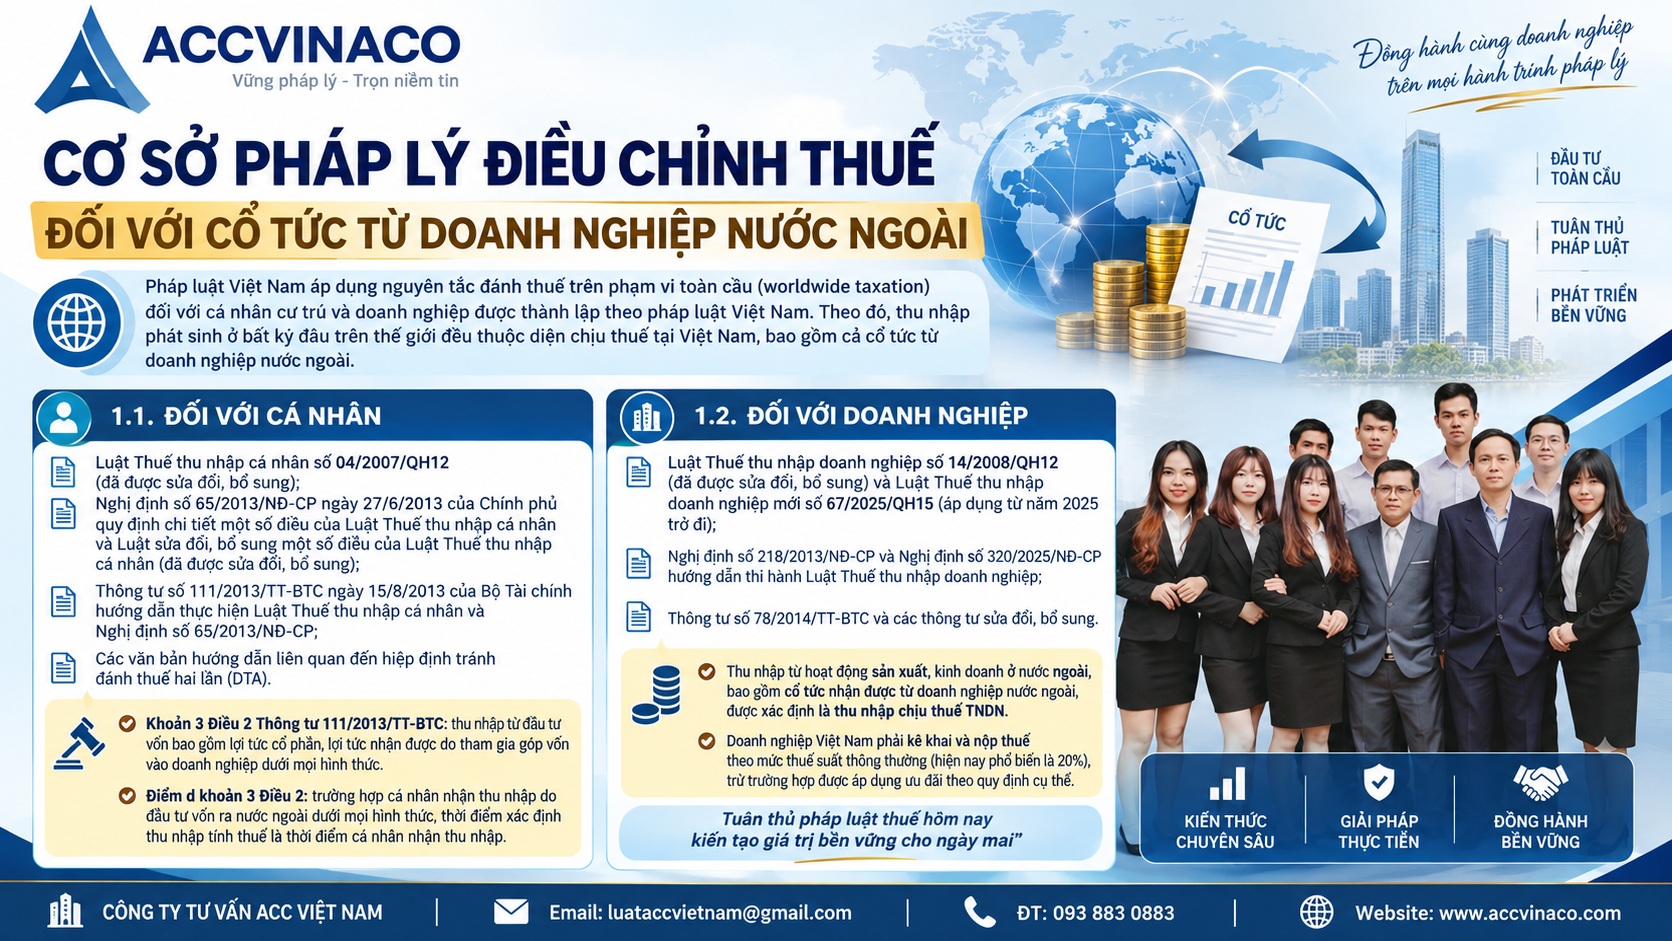
Pháp luật Việt Nam áp dụng nguyên tắc đánh thuế trên phạm vi toàn cầu (worldwide taxation) đối với cá nhân cư trú và doanh nghiệp được thành lập theo pháp luật Việt Nam. Theo đó, thu nhập phát sinh ở bất kỳ đâu trên thế giới đều thuộc diện chịu thuế tại Việt Nam, bao gồm cả cổ tức từ doanh nghiệp nước ngoài.
1.1. Đối với cá nhân
Cơ sở pháp lý chính bao gồm:
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 (đã được sửa đổi, bổ sung);
- Nghị định số 65/2013/NĐ-CP ngày 27/6/2013 của Chính phủ quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân (đã được sửa đổi, bổ sung);
- Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân và Nghị định số 65/2013/NĐ-CP;
- Các văn bản hướng dẫn liên quan đến hiệp định tránh đánh thuế hai lần (DTA).
Theo quy định tại khoản 3 Điều 2 Thông tư 111/2013/TT-BTC, thu nhập từ đầu tư vốn bao gồm lợi tức cổ phần, lợi tức nhận được do tham gia góp vốn vào doanh nghiệp dưới mọi hình thức. Điểm d khoản 3 Điều này quy định rõ: trường hợp cá nhân nhận được thu nhập do việc đầu tư vốn ra nước ngoài dưới mọi hình thức thì thời điểm xác định thu nhập tính thuế là thời điểm cá nhân nhận thu nhập.
1.2. Đối với doanh nghiệp
Cơ sở pháp lý chính bao gồm:
- Luật Thuế thu nhập doanh nghiệp số 14/2008/QH12 (đã được sửa đổi, bổ sung) và Luật Thuế thu nhập doanh nghiệp mới số 67/2025/QH15 (áp dụng từ năm 2025 trở đi);
- Nghị định số 218/2013/NĐ-CP và Nghị định số 320/2025/NĐ-CP hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp;
- Thông tư số 78/2014/TT-BTC và các thông tư sửa đổi, bổ sung.
Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài, bao gồm cổ tức nhận được từ doanh nghiệp nước ngoài, được xác định là thu nhập chịu thuế TNDN. Doanh nghiệp Việt Nam phải kê khai và nộp thuế theo mức thuế suất thông thường (hiện nay phổ biến là 20%), trừ trường hợp được áp dụng ưu đãi theo quy định cụ thể.
2. Phân biệt đối tượng chịu thuế: Cá nhân cư trú và cá nhân không cư trú
Việc xác định tư cách cư trú thuế có ý nghĩa quyết định đến phạm vi thu nhập chịu thuế.
2.1. Cá nhân cư trú
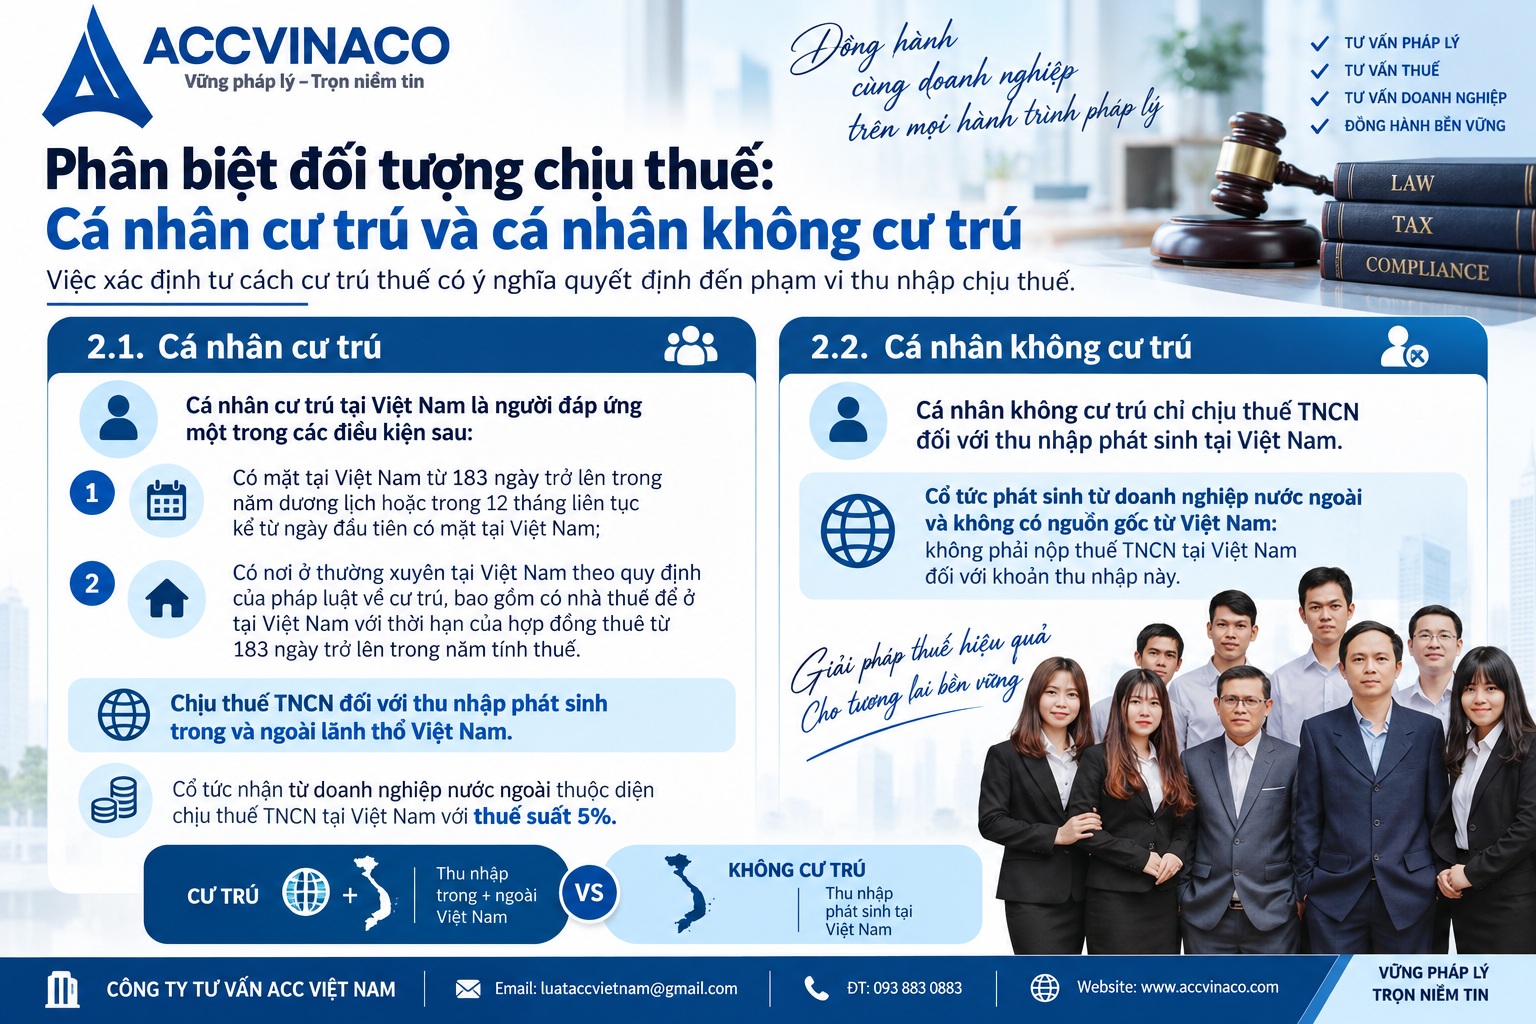
Cá nhân cư trú tại Việt Nam là người đáp ứng một trong các điều kiện sau:
- Có mặt tại Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
- Có nơi ở thường xuyên tại Việt Nam theo quy định của pháp luật về cư trú, bao gồm có nhà thuê để ở tại Việt Nam với thời hạn của hợp đồng thuê từ 183 ngày trở lên trong năm tính thuế.
Cá nhân cư trú phải chịu thuế TNCN đối với thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam. Do đó, cổ tức nhận từ doanh nghiệp nước ngoài thuộc diện chịu thuế TNCN tại Việt Nam với thuế suất 5%.
2.2. Cá nhân không cư trú
Cá nhân không cư trú chỉ chịu thuế TNCN đối với thu nhập phát sinh tại Việt Nam. Nếu cổ tức phát sinh từ doanh nghiệp nước ngoài và không có nguồn gốc từ Việt Nam, cá nhân không cư trú không phải nộp thuế TNCN tại Việt Nam đối với khoản thu nhập này.
3. Cách tính thuế TNCN đối với cổ tức nhận từ doanh nghiệp nước ngoài
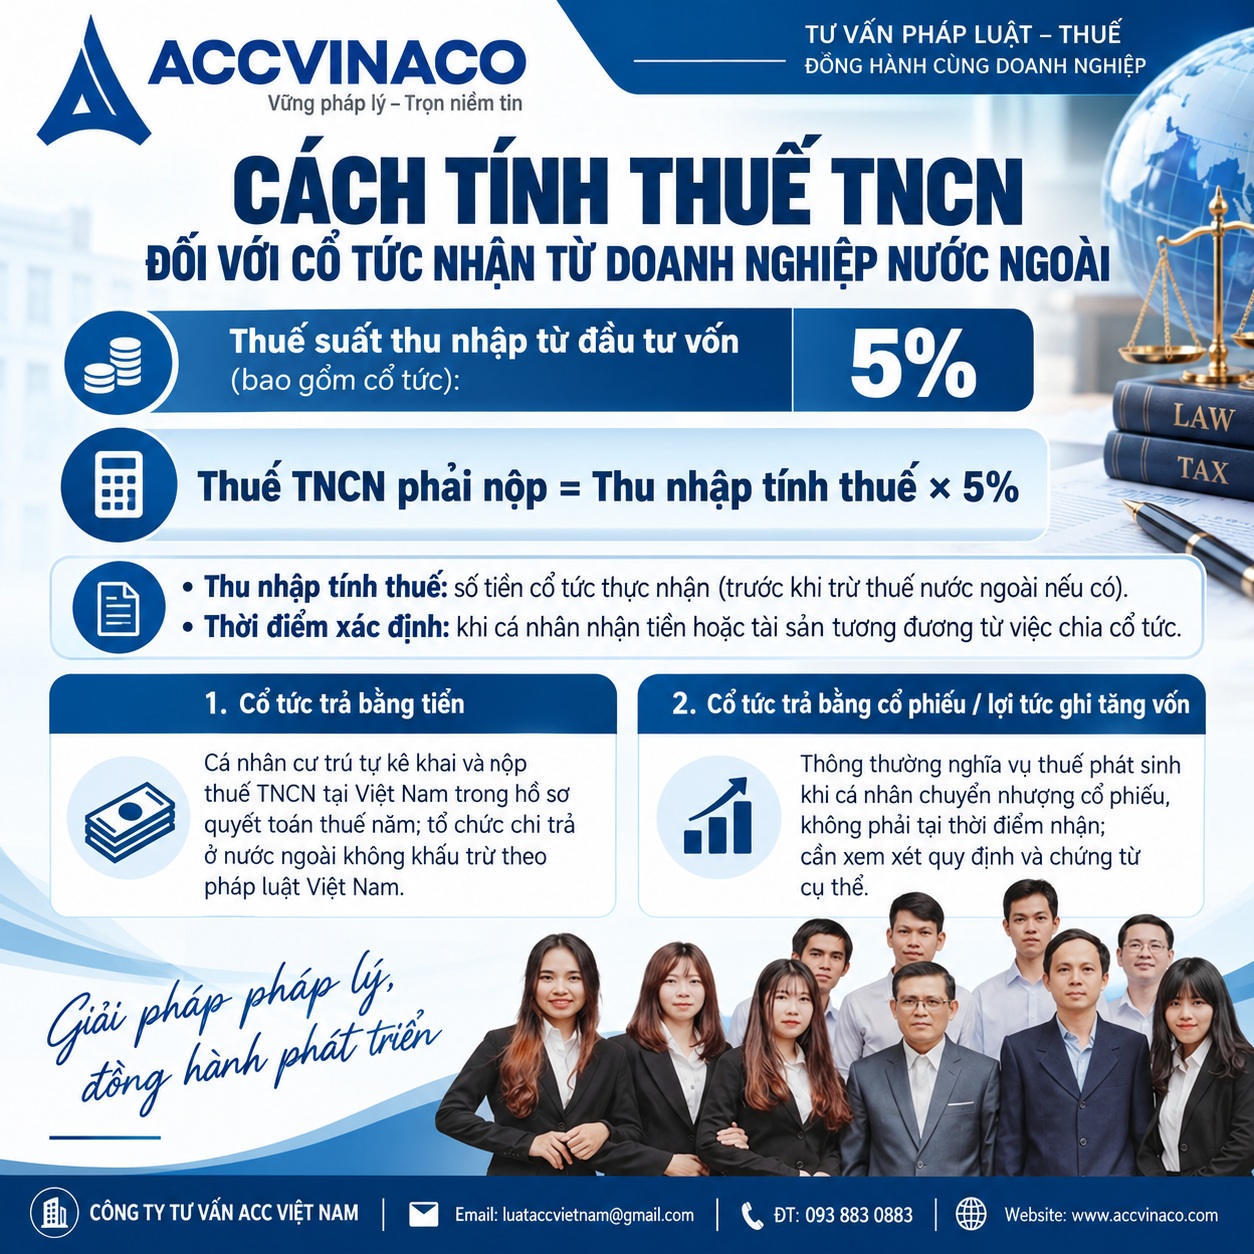
Thuế suất áp dụng cho thu nhập từ đầu tư vốn (bao gồm cổ tức) là thuế suất toàn phần 5% trên thu nhập tính thuế.
Công thức tính thuế:
Số thuế TNCN phải nộp = Thu nhập tính thuế × 5%
Thu nhập tính thuế chính là số tiền cổ tức thực nhận (trước khi trừ thuế nước ngoài nếu có). Thời điểm xác định thu nhập tính thuế là thời điểm cá nhân nhận được tiền hoặc tài sản tương đương từ việc chia cổ tức.
3.1. Trường hợp cổ tức trả bằng tiền
Khi nhận cổ tức bằng tiền từ công ty nước ngoài, cá nhân cư trú phải tự kê khai và nộp thuế TNCN tại Việt Nam trong tờ khai quyết toán thuế năm. Do tổ chức chi trả ở nước ngoài không có nghĩa vụ khấu trừ thuế theo pháp luật Việt Nam, người nhận phải tự thực hiện nghĩa vụ này.
3.2. Trường hợp cổ tức trả bằng cổ phiếu hoặc lợi tức ghi tăng vốn
Đối với cổ tức trả bằng cổ phiếu, nghĩa vụ thuế TNCN thường phát sinh tại thời điểm cá nhân chuyển nhượng số cổ phiếu đó, chứ không phải tại thời điểm nhận cổ phiếu. Tuy nhiên, cần lưu ý quy định cụ thể của từng trường hợp và chứng từ liên quan.
4. Thuế TNDN đối với doanh nghiệp Việt Nam nhận cổ tức từ nước ngoài
Khác với cổ tức nhận từ doanh nghiệp trong nước (thường được miễn thuế TNDN nếu đã nộp thuế tại bên chia), cổ tức nhận từ doanh nghiệp nước ngoài không được miễn thuế theo quy định thông thường.
Doanh nghiệp Việt Nam phải tính khoản cổ tức này vào thu nhập chịu thuế TNDN và nộp thuế theo mức thuế suất áp dụng (thường là 20%). Thời điểm ghi nhận thu nhập là thời điểm doanh nghiệp thực nhận cổ tức hoặc ghi nhận quyền sở hữu đối với tài sản tương đương.
4.1. Khấu trừ thuế đã nộp ở nước ngoài
Theo quy định về tín dụng thuế nước ngoài (foreign tax credit), số thuế TNDN (hoặc loại thuế có bản chất tương tự) đã nộp ở nước ngoài được phép khấu trừ vào số thuế TNDN phải nộp tại Việt Nam. Số thuế được khấu trừ không vượt quá số thuế TNDN phải nộp theo quy định của pháp luật Việt Nam đối với khoản thu nhập đó.
Doanh nghiệp cần lưu giữ đầy đủ chứng từ chứng minh số thuế đã nộp ở nước ngoài (giấy chứng nhận nộp thuế, tờ khai thuế nước ngoài, v.v.) để làm cơ sở khấu trừ.
5. Vai trò của Hiệp định tránh đánh thuế hai lần (DTA)
Việt Nam đã ký kết hiệp định tránh đánh thuế hai lần với hơn 80 quốc gia và vùng lãnh thổ. Các hiệp định này đóng vai trò quan trọng trong việc phân định quyền đánh thuế và loại bỏ hoặc giảm thiểu tình trạng đánh thuế trùng lặp.
5.1. Phương pháp khấu trừ thuế (Credit method)
Phần lớn các DTA của Việt Nam áp dụng phương pháp khấu trừ thuế. Theo đó, số thuế đã nộp ở nước ngoài được trừ vào số thuế phải nộp tại Việt Nam, nhưng không vượt quá mức thuế tính theo luật Việt Nam.
5.2. Thủ tục hưởng ưu đãi theo DTA
Để được áp dụng ưu đãi theo hiệp định, người nộp thuế cần:
- Cung cấp Giấy chứng nhận cư trú thuế (Certificate of Residence) do cơ quan thuế nước ngoài cấp;
- Nộp hồ sơ thông báo hoặc đề nghị áp dụng DTA theo quy định tại Thông tư 80/2021/TT-BTC và các văn bản hướng dẫn liên quan;
- Lưu trữ đầy đủ chứng từ chứng minh số thuế đã nộp ở nước ngoài.
Trường hợp không có DTA hoặc không chứng minh được số thuế đã nộp ở nước ngoài, toàn bộ khoản cổ tức phải chịu thuế theo quy định của pháp luật Việt Nam mà không được khấu trừ.
6. Quy trình kê khai và nộp thuế đối với cổ tức nước ngoài
6.1. Đối với cá nhân
Cá nhân cư trú nhận cổ tức từ nước ngoài phải kê khai trong tờ khai quyết toán thuế TNCN năm (mẫu 02/QTT-TNCN). Hồ sơ thường bao gồm:
- Tờ khai quyết toán thuế TNCN;
- Chứng từ chứng minh nguồn thu nhập (thông báo chia cổ tức, sao kê ngân hàng, v.v.);
- Chứng từ khấu trừ thuế tại nước ngoài (nếu có);
- Giấy chứng nhận cư trú thuế và các tài liệu liên quan đến DTA (nếu áp dụng).
Thời hạn nộp tờ khai quyết toán thuế TNCN năm là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch.
6.2. Đối với doanh nghiệp
Doanh nghiệp kê khai khoản thu nhập từ cổ tức nước ngoài trong tờ khai thuế TNDN tạm tính quý và quyết toán năm. Số thuế đã nộp ở nước ngoài được kê khai để khấu trừ theo quy định.
7. Rủi ro thường gặp và biện pháp phòng ngừa
Một số rủi ro phổ biến bao gồm:
- Không kê khai hoặc kê khai thiếu thu nhập từ cổ tức nước ngoài, dẫn đến bị xử phạt hành chính theo Nghị định 125/2020/NĐ-CP (có thể từ 1 đến 3 lần số thuế trốn trong trường hợp trốn thuế);
- Không lưu trữ đầy đủ chứng từ chứng minh số thuế đã nộp ở nước ngoài, dẫn đến không được khấu trừ;
- Áp dụng sai mức thuế suất hoặc không thực hiện thủ tục DTA đúng quy định.
Để phòng ngừa rủi ro, cá nhân và doanh nghiệp nên:
- Theo dõi sát sao các khoản thu nhập từ đầu tư nước ngoài;
- Lưu trữ đầy đủ chứng từ gốc và bản dịch công chứng nếu cần;
- Tham vấn chuyên gia thuế có kinh nghiệm trong lĩnh vực thuế quốc tế trước khi thực hiện quyết toán.
8. Một số tình huống thực tế thường gặp
8.1. Cá nhân cư trú nhận cổ tức từ công ty Mỹ
Cổ tức từ Mỹ thường bị khấu trừ thuế withholding tax tại nguồn (có thể lên đến 30% nếu không áp dụng DTA). Tại Việt Nam, cá nhân vẫn phải kê khai và nộp thuế 5%. Số thuế đã nộp tại Mỹ được khấu trừ nhưng không vượt quá 5% theo luật Việt Nam.
8.2. Doanh nghiệp Việt Nam nhận cổ tức từ công ty con ở Singapore
Khoản cổ tức được tính vào thu nhập chịu thuế TNDN. Nếu Singapore đã thu thuế tương tự TNDN, doanh nghiệp Việt Nam có thể khấu trừ số thuế đã nộp tại Singapore vào nghĩa vụ thuế tại Việt Nam theo quy định DTA Việt Nam – Singapore.
8.3. Cổ phiếu thưởng từ công ty mẹ nước ngoài
Đối với doanh nghiệp Việt Nam nhận cổ phiếu thưởng từ công ty mẹ nước ngoài, giá trị cổ phiếu thưởng được xác định là thu nhập chịu thuế TNDN tại thời điểm nhận. Đối với cá nhân, nghĩa vụ thuế thường phát sinh khi chuyển nhượng.
9. Lưu ý cập nhật theo quy định mới từ năm 2025 – 2026
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP đã có một số điều chỉnh về phạm vi thu nhập chịu thuế và cách xác định thu nhập từ hoạt động ở nước ngoài. Doanh nghiệp cần theo dõi sát các văn bản hướng dẫn thi hành để đảm bảo tuân thủ đúng quy định mới.
Đối với cá nhân, nguyên tắc đánh thuế toàn cầu và thuế suất 5% đối với thu nhập từ đầu tư vốn vẫn được duy trì. Tuy nhiên, thủ tục kê khai và hồ sơ chứng minh có thể có điều chỉnh theo các thông tư hướng dẫn mới.
10. Vai trò của ACC VINACO trong hỗ trợ tuân thủ thuế quốc tế
ACC VINACO cung cấp dịch vụ tư vấn chuyên sâu về thuế đối với thu nhập từ đầu tư nước ngoài, bao gồm:
- Phân tích nghĩa vụ thuế TNCN và TNDN đối với cổ tức nước ngoài;
- Hỗ trợ lập hồ sơ khấu trừ thuế nước ngoài và áp dụng DTA;
- Tư vấn tối ưu hóa cấu trúc đầu tư quốc tế hợp pháp;
- Hỗ trợ kê khai, quyết toán thuế và giải trình với cơ quan thuế;
- Đào tạo nội bộ cho doanh nghiệp về tuân thủ thuế quốc tế.
Với đội ngũ chuyên gia am hiểu sâu về pháp luật thuế Việt Nam và các hiệp định thuế quốc tế, ACC Việt Nam cam kết đồng hành cùng khách hàng để đảm bảo tuân thủ đầy đủ, giảm thiểu rủi ro và tối ưu nghĩa vụ thuế một cách hợp pháp.
Thuế đối với cổ tức nhận từ doanh nghiệp nước ngoài là nội dung quan trọng trong hệ thống thuế Việt Nam, phản ánh nguyên tắc đánh thuế trên phạm vi toàn cầu. Cá nhân cư trú và doanh nghiệp Việt Nam đều có nghĩa vụ kê khai, nộp thuế theo quy định, đồng thời có quyền được khấu trừ thuế đã nộp ở nước ngoài theo DTA (nếu có).
Việc hiểu rõ quy định, lưu trữ chứng từ đầy đủ và thực hiện đúng thủ tục sẽ giúp người nộp thuế tránh được các rủi ro pháp lý không đáng có. Trong trường hợp cần hỗ trợ chuyên sâu, quý khách hàng có thể liên hệ ACC VINACO để được tư vấn cụ thể theo từng trường hợp.
Nguồn tham khảo
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 và các văn bản sửa đổi, bổ sung.
- Nghị định số 65/2013/NĐ-CP và các nghị định sửa đổi, bổ sung.
- Thông tư số 111/2013/TT-BTC của Bộ Tài chính.
- Luật Thuế thu nhập doanh nghiệp số 14/2008/QH12 và Luật số 67/2025/QH15.
- Nghị định số 218/2013/NĐ-CP và Nghị định số 320/2025/NĐ-CP.
- Thông tư số 78/2014/TT-BTC và các thông tư hướng dẫn liên quan.
- Thông tư số 80/2021/TT-BTC hướng dẫn về hiệp định tránh đánh thuế hai lần.
- Nghị định số 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế.
- Các hiệp định tránh đánh thuế hai lần mà Việt Nam đã ký kết với các quốc gia đối tác.
- Công văn hướng dẫn của Cục Thuế và Tổng cục Thuế liên quan đến thu nhập từ đầu tư vốn nước ngoài.