Thuế đối với lãi vay và tiền bản quyền xuyên biên giới - Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng, các giao dịch tài chính và sở hữu trí tuệ xuyên biên giới giữa doanh nghiệp Việt Nam với đối tác nước ngoài ngày càng phổ biến. Hai loại khoản thanh toán thường xuyên phát sinh và mang rủi ro thuế cao nhất là lãi vay (interest) và tiền bản quyền (royalties). Việc xác định đúng nghĩa vụ thuế, áp dụng đúng thuế suất, tận dụng Hiệp định tránh đánh thuế hai lần (DTA) và tuân thủ thủ tục kê khai, khấu trừ là yếu tố then chốt để doanh nghiệp tránh bị truy thu, phạt chậm nộp và rủi ro thanh tra thuế.
1. Tổng quan về thuế nhà thầu đối với lãi vay và tiền bản quyền
Thuế nhà thầu nước ngoài (Foreign Contractor Tax – FCT) là cơ chế thu thuế đối với tổ chức, cá nhân nước ngoài có thu nhập phát sinh tại Việt Nam mà không có cơ sở thường trú hoặc có cơ sở thường trú nhưng thu nhập không liên quan đến cơ sở đó. Theo quy định tại Thông tư 103/2014/TT-BTC, lãi vay và tiền bản quyền đều thuộc nhóm thu nhập chịu thuế nhà thầu.
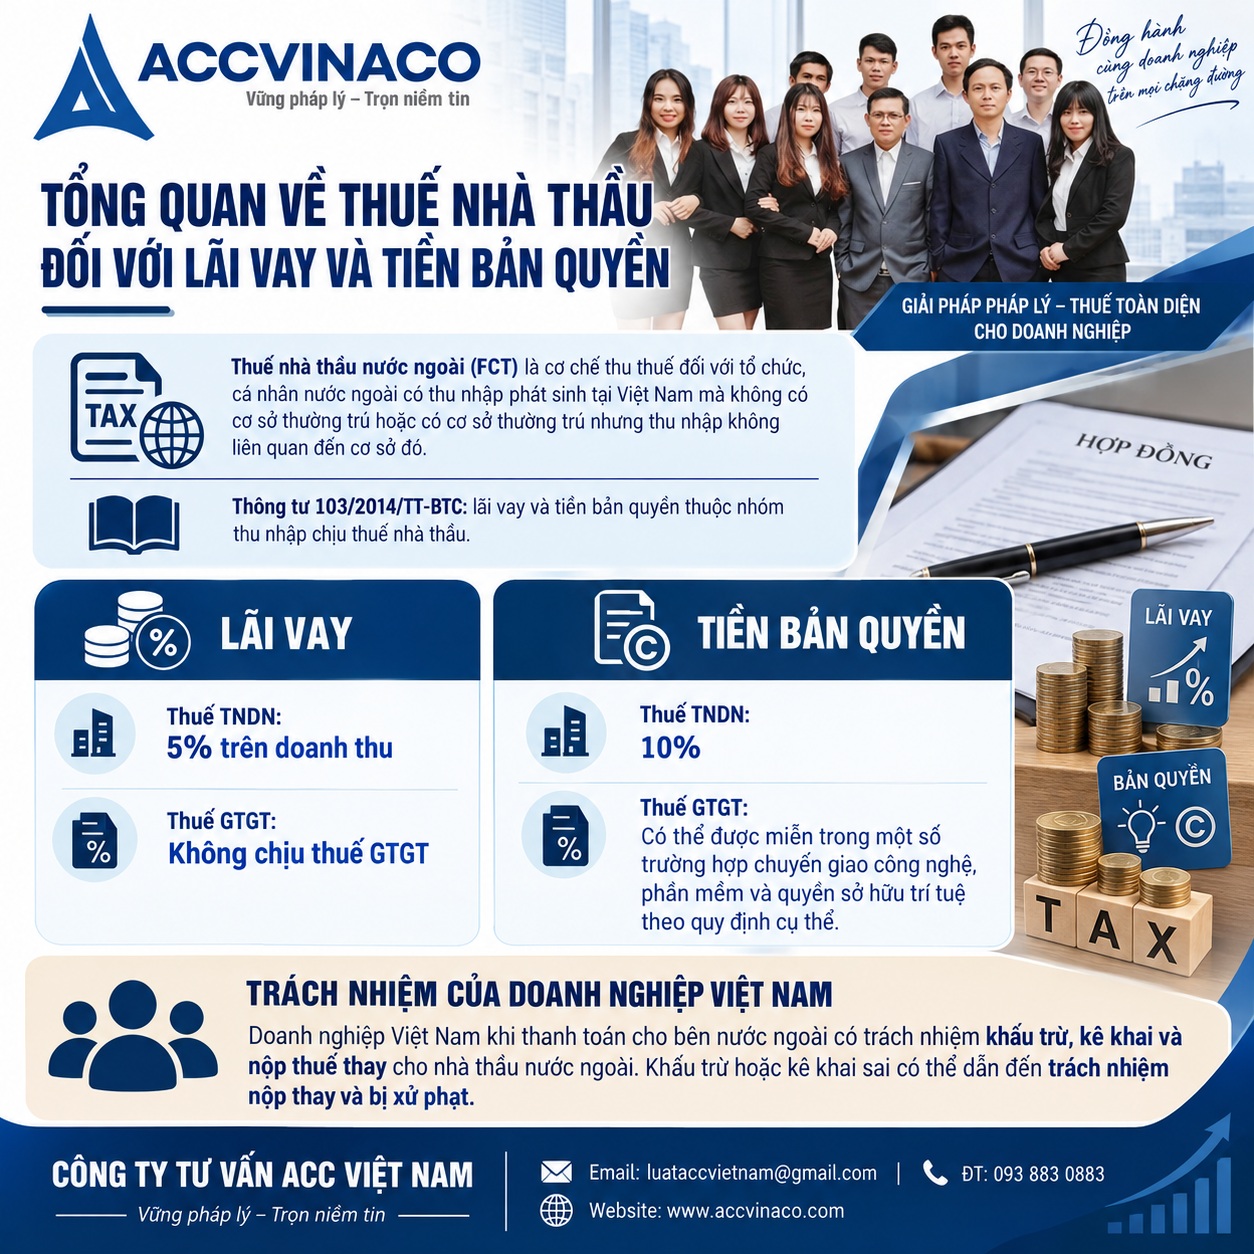
Đối với lãi vay, thuế suất thuế thu nhập doanh nghiệp (TNDN) áp dụng theo phương pháp tỷ lệ trên doanh thu là 5%, đồng thời khoản lãi vay không chịu thuế giá trị gia tăng (GTGT). Đối với tiền bản quyền, thuế suất TNDN là 10%, trong khi thuế GTGT có thể được miễn đối với một số trường hợp chuyển giao công nghệ, phần mềm và quyền sở hữu trí tuệ theo quy định cụ thể.
Doanh nghiệp Việt Nam khi thanh toán các khoản này cho bên nước ngoài có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho nhà thầu nước ngoài. Việc không khấu trừ hoặc khấu trừ sai có thể dẫn đến việc doanh nghiệp Việt Nam phải chịu trách nhiệm nộp thay và bị phạt.
2. Quy định chi tiết về thuế đối với lãi vay xuyên biên giới
2.1. Khái niệm lãi vay chịu thuế
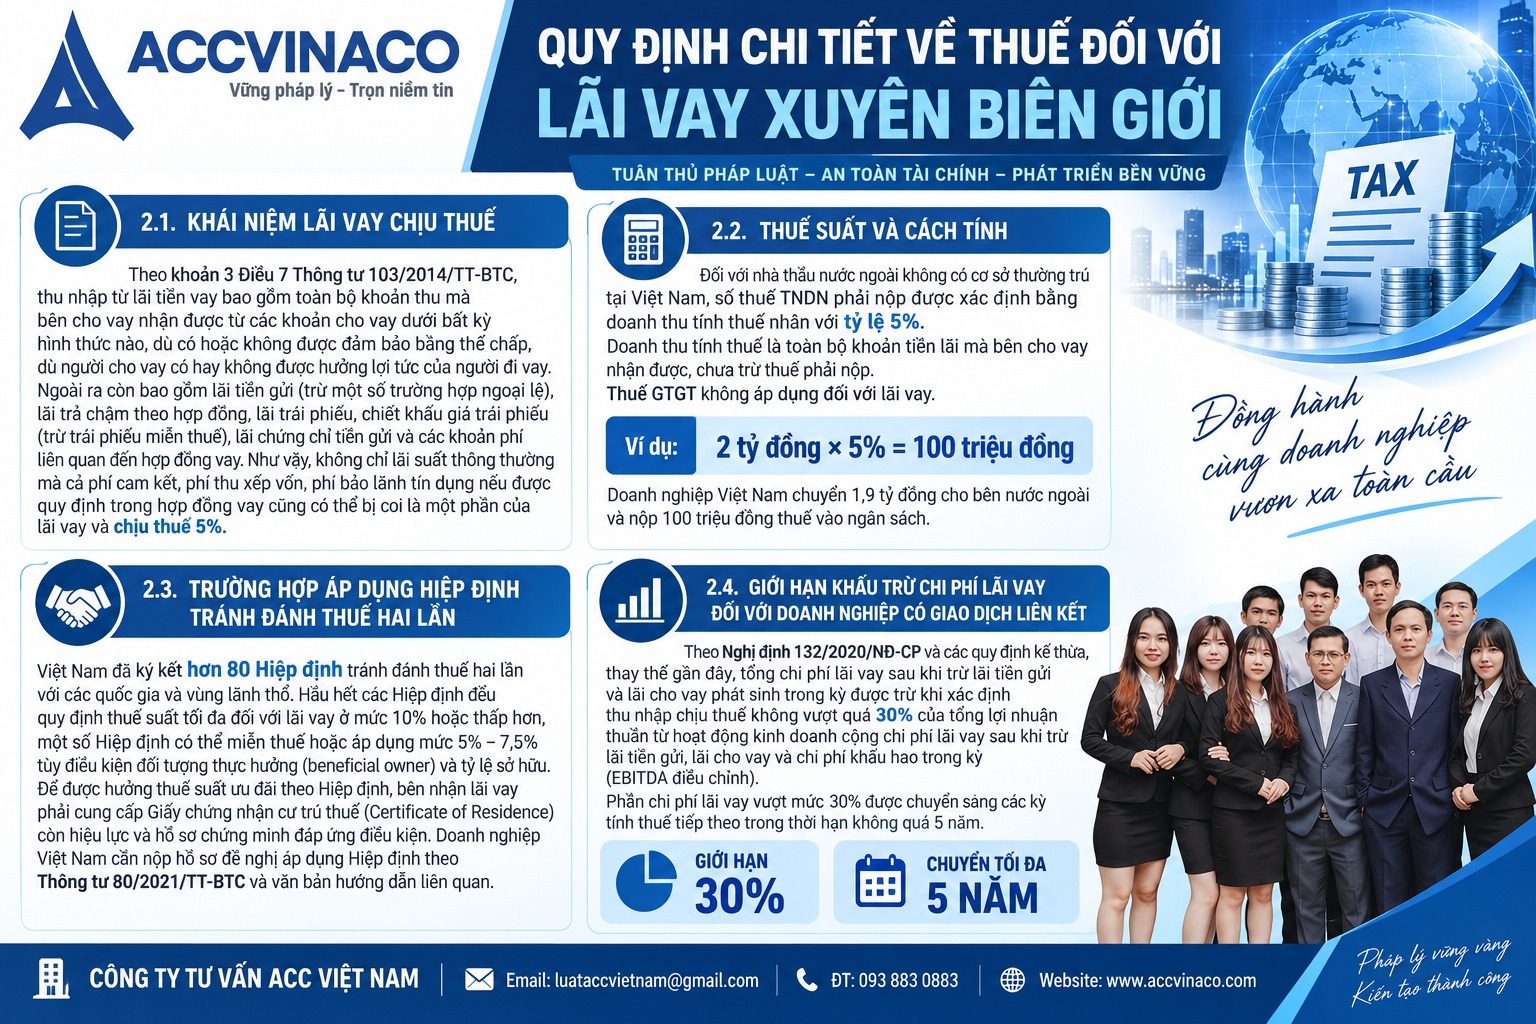
Theo khoản 3 Điều 7 Thông tư 103/2014/TT-BTC, thu nhập từ lãi tiền vay bao gồm toàn bộ khoản thu mà bên cho vay nhận được từ các khoản cho vay dưới bất kỳ hình thức nào, dù có hay không được đảm bảo bằng thế chấp, dù người cho vay có hay không được hưởng lợi tức của người đi vay. Ngoài ra còn bao gồm lãi tiền gửi (trừ một số trường hợp ngoại lệ), lãi trả chậm theo hợp đồng, lãi trái phiếu, chiết khấu giá trái phiếu (trừ trái phiếu miễn thuế), lãi chứng chỉ tiền gửi và các khoản phí liên quan đến hợp đồng vay.
Như vậy, không chỉ lãi suất thông thường mà cả phí cam kết, phí thu xếp vốn, phí bảo lãnh tín dụng nếu được quy định trong hợp đồng vay cũng có thể bị coi là một phần của lãi vay và chịu thuế 5%.
2.2. Thuế suất và cách tính
Đối với nhà thầu nước ngoài không có cơ sở thường trú tại Việt Nam, số thuế TNDN phải nộp được xác định bằng doanh thu tính thuế nhân với tỷ lệ 5%. Doanh thu tính thuế là toàn bộ khoản tiền lãi mà bên cho vay nhận được, chưa trừ thuế phải nộp. Thuế GTGT không áp dụng đối với lãi vay.
Ví dụ: Doanh nghiệp Việt Nam thanh toán 2 tỷ đồng lãi vay cho công ty mẹ tại nước ngoài. Số thuế TNDN phải khấu trừ là 2 tỷ × 5% = 100 triệu đồng. Doanh nghiệp Việt Nam chỉ chuyển 1,9 tỷ đồng cho bên nước ngoài và nộp 100 triệu đồng thuế vào ngân sách.
2.3. Trường hợp áp dụng Hiệp định tránh đánh thuế hai lần
Việt Nam đã ký kết hơn 80 Hiệp định tránh đánh thuế hai lần với các quốc gia và vùng lãnh thổ. Hầu hết các Hiệp định đều quy định thuế suất tối đa đối với lãi vay ở mức 10% hoặc thấp hơn, một số Hiệp định thậm chí miễn thuế hoặc giảm xuống 5% – 7,5% tùy thuộc vào điều kiện đối tượng thực hưởng (beneficial owner) và tỷ lệ sở hữu.
Để được hưởng thuế suất ưu đãi theo Hiệp định, bên nhận lãi vay phải cung cấp Giấy chứng nhận cư trú thuế (Certificate of Residence) còn hiệu lực và các hồ sơ chứng minh đáp ứng điều kiện của Hiệp định. Doanh nghiệp Việt Nam cần nộp hồ sơ đề nghị áp dụng Hiệp định theo quy định tại Thông tư 80/2021/TT-BTC và các văn bản hướng dẫn liên quan. Cơ quan thuế có thời hạn xem xét và trả lời trong khoảng 30 ngày, có thể gia hạn thêm trong một số trường hợp phức tạp.
2.4. Giới hạn khấu trừ chi phí lãi vay đối với doanh nghiệp có giao dịch liên kết
Ngoài nghĩa vụ thuế nhà thầu, doanh nghiệp Việt Nam còn phải lưu ý quy định khống chế chi phí lãi vay khi xác định thu nhập chịu thuế TNDN. Theo Nghị định 132/2020/NĐ-CP (và các quy định kế thừa, thay thế gần đây), tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ được trừ khi xác định thu nhập chịu thuế không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh cộng chi phí lãi vay sau khi trừ lãi tiền gửi, lãi cho vay và chi phí khấu hao trong kỳ (EBITDA điều chỉnh).
Phần chi phí lãi vay vượt mức 30% được chuyển sang các kỳ tính thuế tiếp theo trong thời hạn không quá 5 năm. Quy định này nhằm ngăn chặn hành vi chuyển lợi nhuận qua công cụ lãi vay giữa các bên liên kết.
3. Quy định chi tiết về thuế đối với tiền bản quyền xuyên biên giới
3.1. Khái niệm tiền bản quyền
Tiền bản quyền theo Thông tư 103/2014/TT-BTC là khoản thu nhập dưới bất kỳ hình thức nào được trả cho quyền sử dụng, chuyển quyền sở hữu trí tuệ và chuyển giao công nghệ, bản quyền phần mềm. Cụ thể bao gồm tiền trả cho quyền sử dụng hoặc chuyển giao quyền tác giả, quyền chủ sở hữu tác phẩm, chuyển giao quyền sở hữu công nghiệp, chuyển giao công nghệ và bản quyền phần mềm.
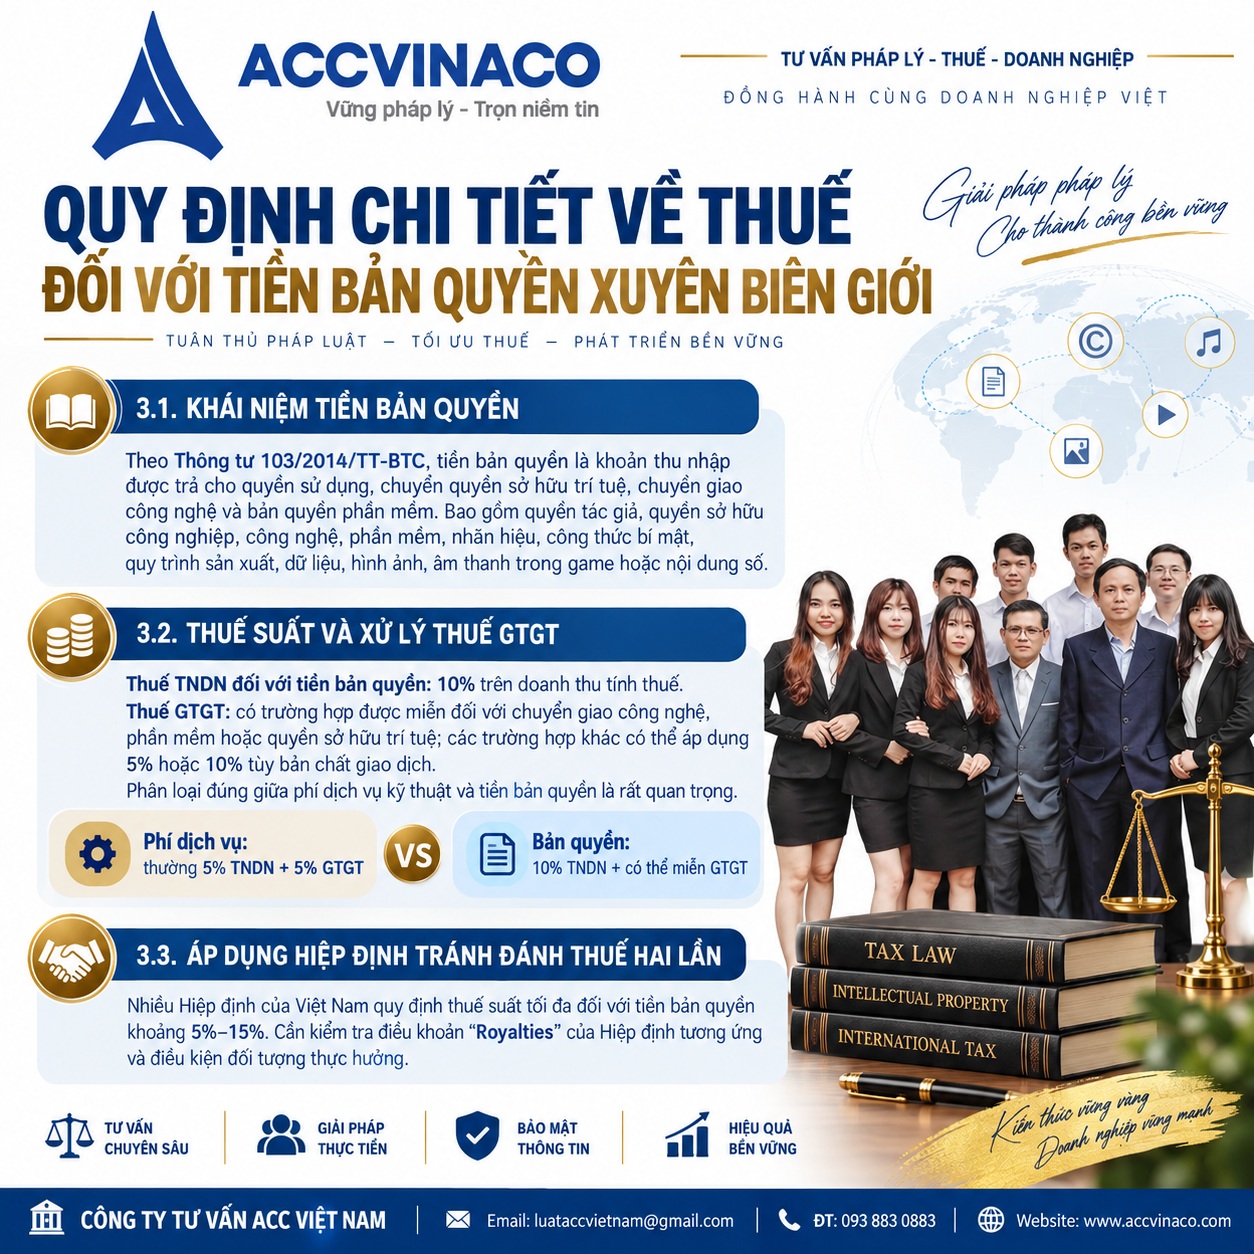
Các khoản thanh toán cho việc cấp phép sử dụng nhãn hiệu, công thức bí mật, quy trình sản xuất, phần mềm máy tính, dữ liệu, hình ảnh, âm thanh trong game hoặc nội dung số thường được xếp vào nhóm tiền bản quyền.
3.2. Thuế suất và xử lý thuế GTGT
Thuế suất TNDN đối với tiền bản quyền là 10% trên doanh thu tính thuế. Về thuế GTGT, một số trường hợp được miễn thuế GTGT nếu thuộc đối tượng chuyển giao công nghệ, phần mềm hoặc quyền sở hữu trí tuệ theo quy định của Luật Sở hữu trí tuệ và các văn bản hướng dẫn. Các trường hợp khác có thể phải chịu thuế GTGT ở mức 5% hoặc 10% tùy theo bản chất giao dịch.
Việc phân loại chính xác giữa phí dịch vụ kỹ thuật và tiền bản quyền rất quan trọng vì thuế suất khác nhau (phí dịch vụ thường 5% TNDN + 5% GTGT, trong khi bản quyền 10% TNDN và có thể miễn GTGT).
3.3. Áp dụng Hiệp định tránh đánh thuế hai lần đối với tiền bản quyền
Hầu hết các Hiệp định của Việt Nam quy định thuế suất tối đa đối với tiền bản quyền ở mức 5% – 15%. Một số Hiệp định phân biệt loại bản quyền (văn học, nghệ thuật, khoa học, công nghiệp) để áp dụng thuế suất khác nhau. Doanh nghiệp cần kiểm tra kỹ điều khoản “Royalties” trong Hiệp định tương ứng và đảm bảo bên nhận đáp ứng điều kiện đối tượng thực hưởng.
4. Thủ tục khấu trừ, kê khai và nộp thuế
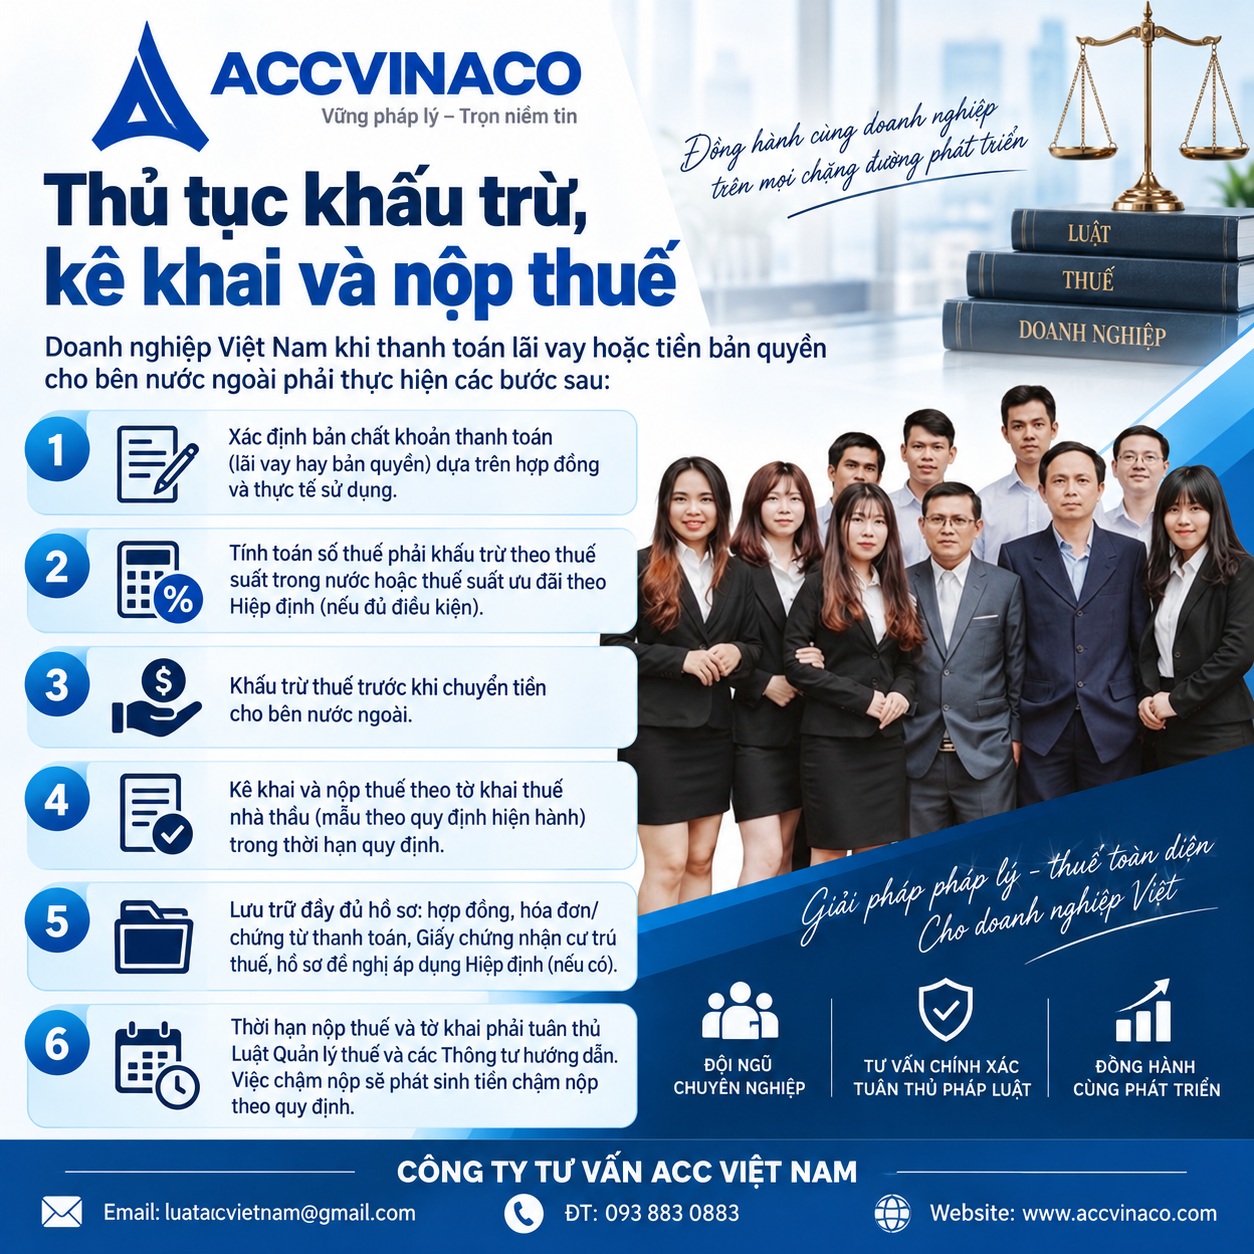
Doanh nghiệp Việt Nam khi thanh toán lãi vay hoặc tiền bản quyền cho bên nước ngoài phải thực hiện các bước sau:
- Xác định bản chất khoản thanh toán (lãi vay hay bản quyền) dựa trên hợp đồng và thực tế sử dụng.
- Tính toán số thuế phải khấu trừ theo thuế suất trong nước hoặc thuế suất ưu đãi theo Hiệp định (nếu đủ điều kiện).
- Khấu trừ thuế trước khi chuyển tiền cho bên nước ngoài.
- Kê khai và nộp thuế theo tờ khai thuế nhà thầu (mẫu theo quy định hiện hành) trong thời hạn quy định.
- Lưu trữ đầy đủ hồ sơ: hợp đồng, hóa đơn/chứng từ thanh toán, Giấy chứng nhận cư trú thuế, hồ sơ đề nghị áp dụng Hiệp định (nếu có).
Thời hạn nộp thuế và tờ khai phải tuân thủ Luật Quản lý thuế và các Thông tư hướng dẫn. Việc chậm nộp sẽ phát sinh tiền chậm nộp theo quy định.
5. Rủi ro thường gặp và cách phòng tránh
Các rủi ro phổ biến bao gồm:
- Phân loại sai bản chất khoản thanh toán dẫn đến áp dụng sai thuế suất.
- Không thu thập đủ hồ sơ để hưởng ưu đãi Hiệp định, dẫn đến bị từ chối và phải nộp theo thuế suất trong nước.
- Không khấu trừ thuế hoặc khấu trừ thiếu, bị cơ quan thuế truy thu và phạt.
- Vượt giới hạn 30% EBITDA đối với chi phí lãi vay liên kết, bị loại chi phí.
- Không chứng minh được tính thị trường của lãi suất vay từ bên liên kết, bị ấn định thuế.
Để phòng tránh, doanh nghiệp nên xây dựng hợp đồng rõ ràng, tách bạch các khoản phí, lập hồ sơ giá chuyển nhượng đầy đủ, và tham vấn chuyên gia thuế trước khi thực hiện giao dịch lớn.
6. Vai trò của ACC VINACO trong tư vấn thuế xuyên biên giới
ACC VINACO cung cấp dịch vụ tư vấn toàn diện về thuế nhà thầu, cấu trúc giao dịch lãi vay và bản quyền xuyên biên giới, hỗ trợ doanh nghiệp chuẩn bị hồ sơ áp dụng Hiệp định tránh đánh thuế hai lần, rà soát hợp đồng, tính toán nghĩa vụ thuế và đại diện làm việc với cơ quan thuế khi cần thiết. Với đội ngũ chuyên gia am hiểu sâu sắc quy định pháp luật Việt Nam và thông lệ quốc tế, ACC Việt Nam giúp doanh nghiệp tối ưu chi phí thuế hợp pháp đồng thời đảm bảo tuân thủ đầy đủ.
Các dịch vụ chính bao gồm: đánh giá rủi ro thuế trước khi ký hợp đồng, tư vấn cấu trúc vay vốn và cấp phép bản quyền, hỗ trợ kê khai thuế nhà thầu, lập hồ sơ giá chuyển nhượng và giải trình với cơ quan thuế.
Thuế đối với lãi vay và tiền bản quyền xuyên biên giới là lĩnh vực phức tạp, đòi hỏi doanh nghiệp phải nắm vững cả quy định trong nước và các cam kết quốc tế. Việc áp dụng đúng giúp tiết kiệm chi phí đáng kể, trong khi sai sót có thể dẫn đến gánh nặng tài chính và rủi ro pháp lý.
Doanh nghiệp nên chủ động rà soát các hợp đồng hiện hữu, cập nhật quy định mới (đặc biệt các thay đổi về Luật Thuế TNDN và quản lý giao dịch liên kết), và tìm kiếm sự hỗ trợ chuyên môn khi giao dịch có giá trị lớn hoặc cấu trúc phức tạp. ACC VINACO sẵn sàng đồng hành cùng doanh nghiệp trong mọi giai đoạn của giao dịch xuyên biên giới để đảm bảo hiệu quả và an toàn về thuế.
Nguồn tham khảo
- Thông tư 103/2014/TT-BTC ngày 25/7/2014 của Bộ Tài chính hướng dẫn thực hiện nghĩa vụ thuế áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam hoặc có thu nhập phát sinh tại Việt Nam.
- Luật Thuế thu nhập doanh nghiệp (các văn bản hợp nhất và sửa đổi mới nhất).
- Nghị định 132/2020/NĐ-CP và các Nghị định kế thừa về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
- Thông tư 80/2021/TT-BTC về hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP.
- Các Hiệp định tránh đánh thuế hai lần giữa Việt Nam và các quốc gia, vùng lãnh thổ (điều khoản về lãi vay và tiền bản quyền).
- Các công văn hướng dẫn của Tổng cục Thuế và Cục Thuế địa phương liên quan đến lãi vay, tiền bản quyền và thuế nhà thầu.
- Tài liệu hướng dẫn của các tổ chức tư vấn quốc tế về withholding tax tại Việt Nam (ASEAN Briefing, PwC Tax Summaries, Deloitte Vietnam Highlights).