Trong môi trường kinh doanh ngày càng cạnh tranh và quy định pháp luật thuế ngày càng chặt chẽ, việc nắm vững các mốc thời hạn nộp thuế và tờ khai thuế là yếu tố then chốt giúp doanh nghiệp tránh được rủi ro pháp lý, tiền phạt chậm nộp cũng như duy trì uy tín với cơ quan thuế. Các mốc thời hạn thuế doanh nghiệp cần ghi nhớ trong năm được biên soạn bởi đội ngũ chuyên gia của ACC VINACO nhằm cung cấp cái nhìn toàn diện, cập nhật và thực tiễn về lịch trình thuế doanh nghiệp trong năm, đặc biệt là các quy định áp dụng từ năm 2026 trở đi theo Luật Quản lý thuế và các văn bản hướng dẫn mới nhất.
Doanh nghiệp dù lớn hay nhỏ đều phải tuân thủ nghĩa vụ kê khai và nộp thuế định kỳ. Việc chậm trễ dù chỉ một ngày cũng có thể dẫn đến tiền chậm nộp với mức 0,03% mỗi ngày trên số tiền thuế chậm nộp, chưa kể các khoản phạt hành chính khác. Do đó, việc lập kế hoạch thuế ngay từ đầu năm và theo dõi sát sao từng mốc thời hạn là điều bắt buộc.
Tổng quan về hệ thống thuế doanh nghiệp tại Việt Nam
Hệ thống thuế Việt Nam đối với doanh nghiệp chủ yếu bao gồm thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN) khấu trừ tại nguồn, thuế nhà thầu nước ngoài (nếu có), thuế tài nguyên, thuế bảo vệ môi trường và một số loại phí, lệ phí khác. Từ năm 2026, với sự ra đời của Luật Quản lý thuế mới và các nghị định hướng dẫn, thời hạn nộp hồ sơ khai thuế được quy định thống nhất và rõ ràng hơn.
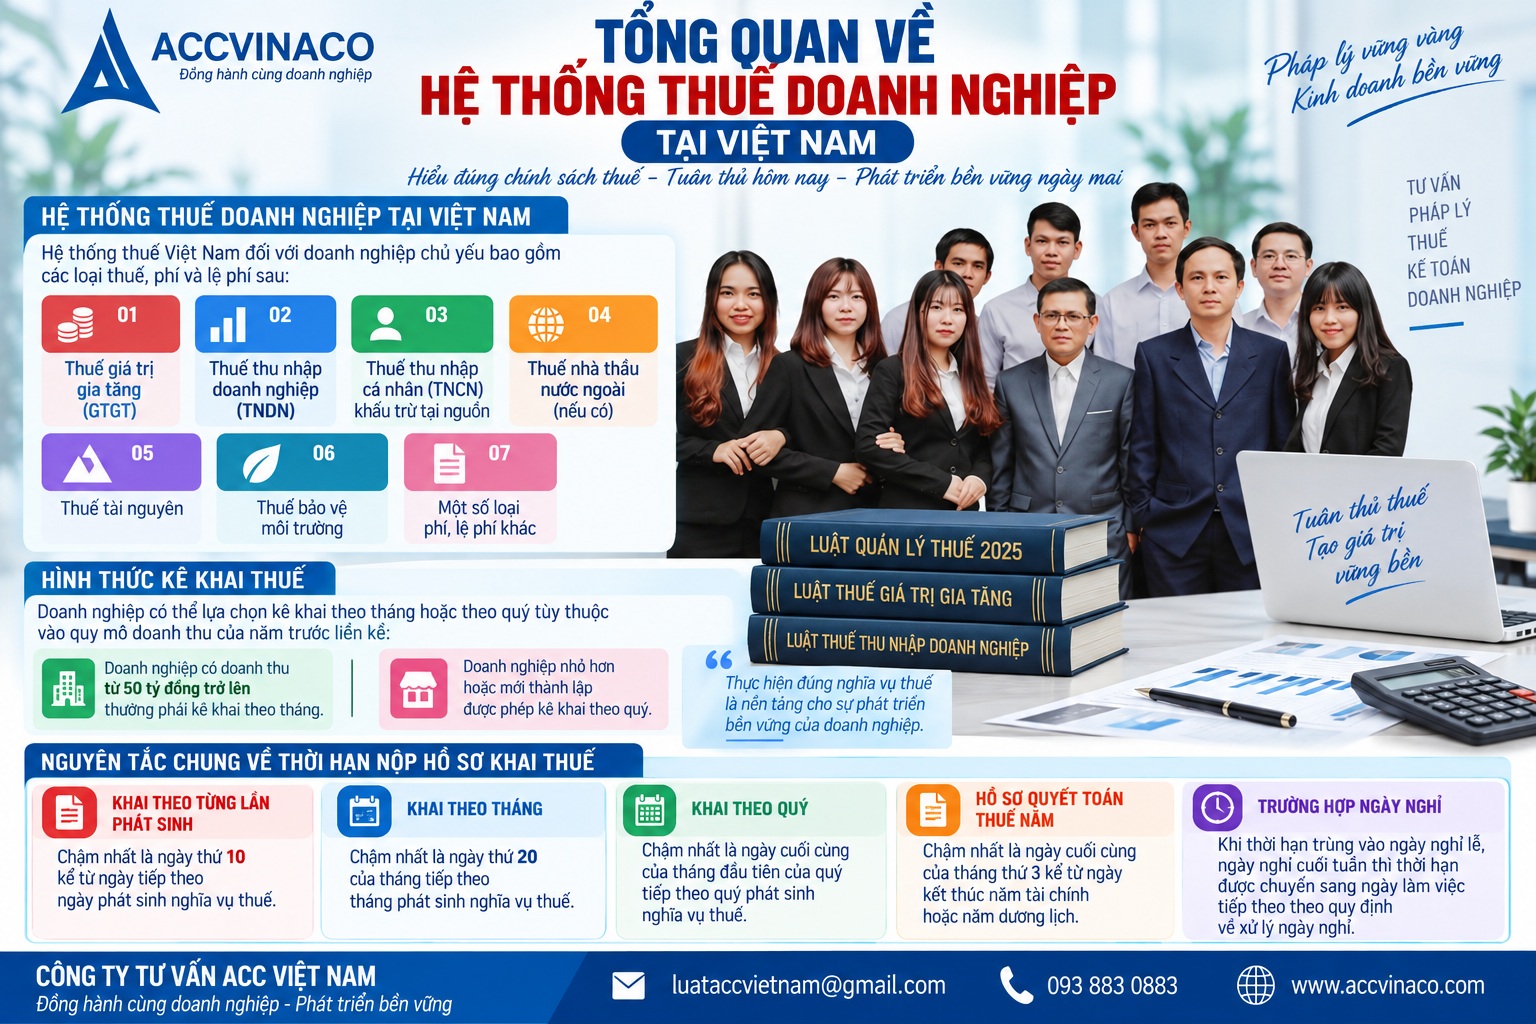
Theo quy định hiện hành, thời hạn nộp hồ sơ khai thuế và thời hạn nộp tiền thuế thường trùng nhau. Doanh nghiệp có thể lựa chọn hình thức kê khai theo tháng hoặc theo quý tùy thuộc vào quy mô doanh thu của năm trước liền kề. Doanh nghiệp có doanh thu từ 50 tỷ đồng trở lên thường phải kê khai theo tháng, còn doanh nghiệp nhỏ hơn hoặc mới thành lập được phép kê khai theo quý.
Nguyên tắc chung về thời hạn nộp hồ sơ khai thuế
Căn cứ các quy định mới nhất, thời hạn nộp hồ sơ khai thuế được phân loại như sau:
- Đối với thuế khai theo từng lần phát sinh: chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế.
- Đối với thuế khai theo tháng: chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- Đối với thuế khai theo quý: chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế.
- Đối với hồ sơ quyết toán thuế năm: chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính hoặc năm dương lịch.
Khi thời hạn trùng vào ngày nghỉ lễ, ngày nghỉ cuối tuần thì thời hạn được chuyển sang ngày làm việc tiếp theo theo quy định về xử lý ngày nghỉ.
Các mốc thời hạn thuế giá trị gia tăng (GTGT)
Thuế GTGT là loại thuế phổ biến nhất mà hầu hết doanh nghiệp phải kê khai định kỳ. Doanh nghiệp áp dụng phương pháp khấu trừ hoặc phương pháp trực tiếp đều phải nộp tờ khai GTGT theo tháng hoặc theo quý.
Kê khai thuế GTGT theo tháng
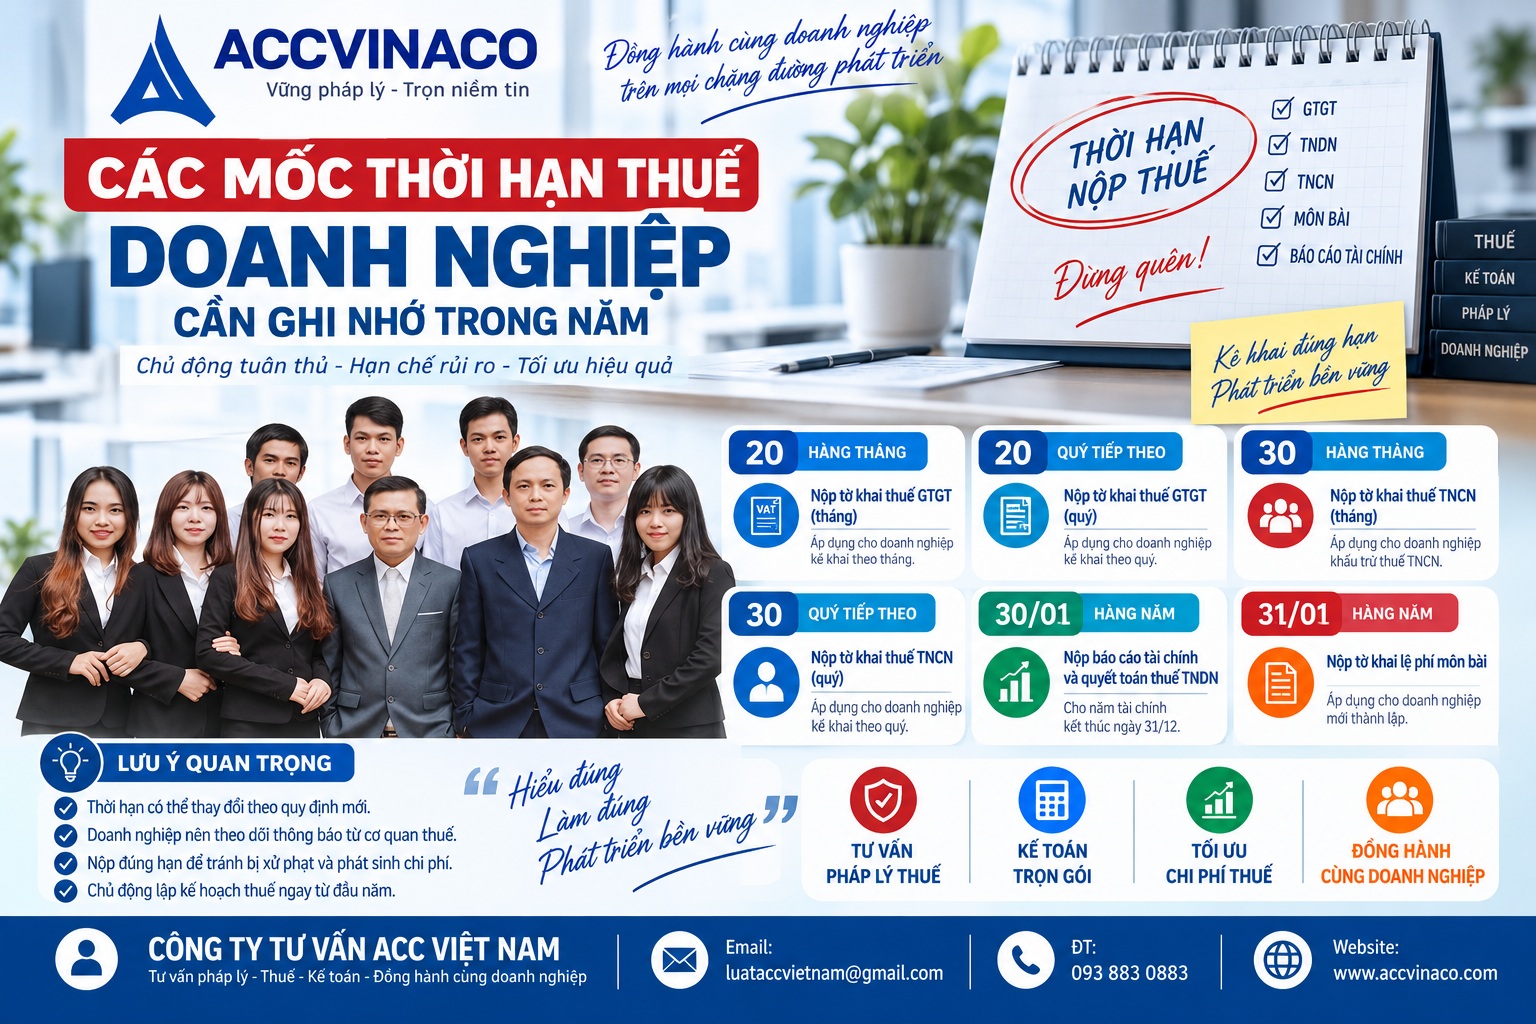
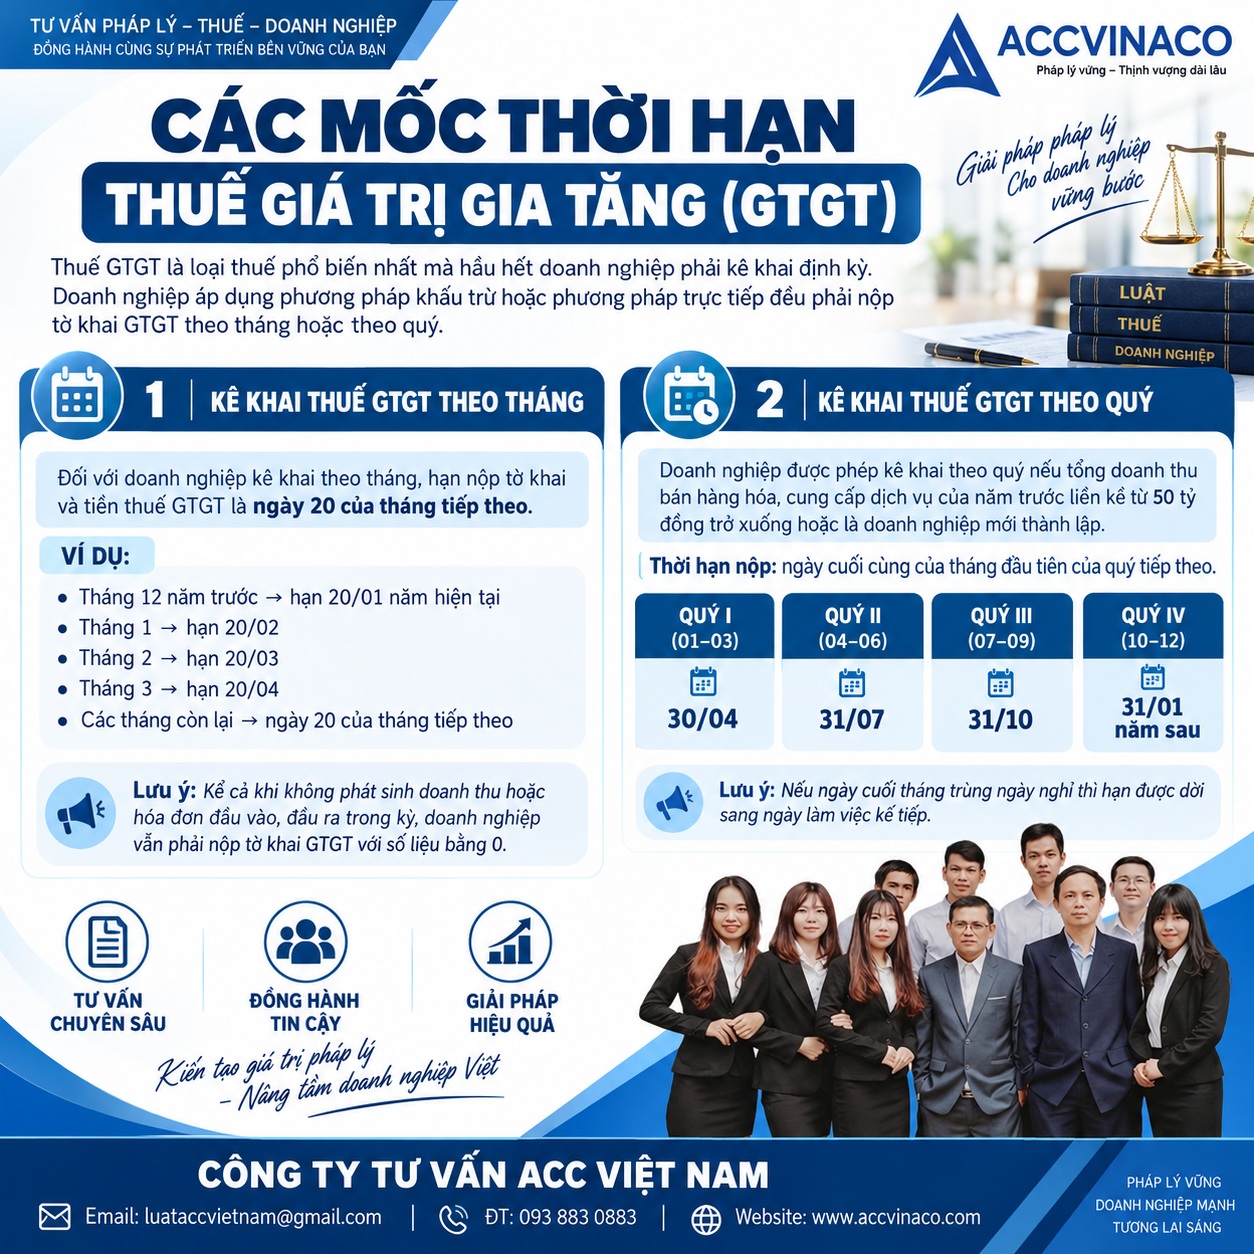
Đối với doanh nghiệp kê khai theo tháng, hạn nộp tờ khai và tiền thuế GTGT là ngày 20 của tháng tiếp theo. Ví dụ:
- Thuế GTGT tháng 12 năm trước: hạn nộp ngày 20 tháng 1 năm hiện tại.
- Thuế GTGT tháng 1: hạn nộp ngày 20 tháng 2.
- Thuế GTGT tháng 2: hạn nộp ngày 20 tháng 3.
- Thuế GTGT tháng 3: hạn nộp ngày 20 tháng 4.
- Và tương tự cho các tháng còn lại trong năm.
Doanh nghiệp cần lưu ý rằng ngay cả khi không phát sinh doanh thu hay hóa đơn đầu vào, đầu ra trong kỳ, vẫn phải nộp tờ khai thuế GTGT với số liệu bằng 0.
Kê khai thuế GTGT theo quý
Doanh nghiệp được phép kê khai theo quý nếu tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống hoặc là doanh nghiệp mới thành lập. Thời hạn nộp là ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Cụ thể:
- Quý I (tháng 1-3): hạn nộp chậm nhất ngày 30 tháng 4.
- Quý II (tháng 4-6): hạn nộp chậm nhất ngày 31 tháng 7.
- Quý III (tháng 7-9): hạn nộp chậm nhất ngày 31 tháng 10.
- Quý IV (tháng 10-12): hạn nộp chậm nhất ngày 31 tháng 1 năm sau.
Trong thực tế, nếu ngày cuối tháng trùng ngày nghỉ thì hạn sẽ được dời sang ngày làm việc kế tiếp.
Các mốc thời hạn thuế thu nhập doanh nghiệp (TNDN)
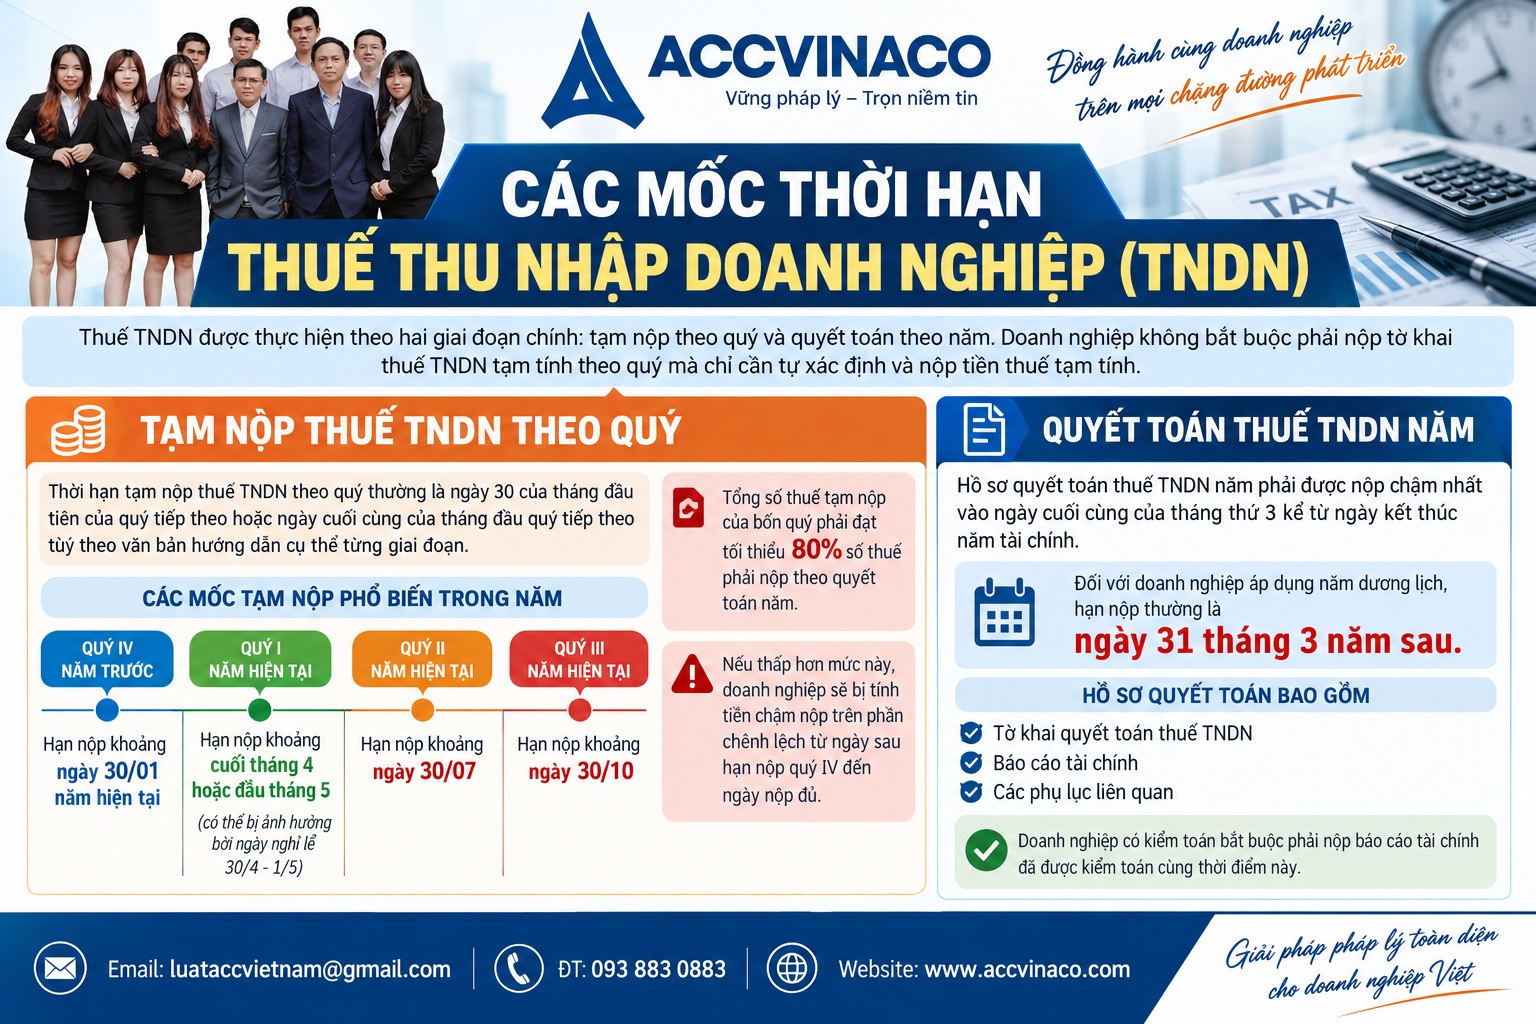
Thuế TNDN được thực hiện theo hai giai đoạn chính: tạm nộp theo quý và quyết toán theo năm. Doanh nghiệp không bắt buộc phải nộp tờ khai thuế TNDN tạm tính theo quý mà chỉ cần tự xác định và nộp tiền thuế tạm tính.
Tạm nộp thuế TNDN theo quý
Thời hạn tạm nộp thuế TNDN theo quý thường là ngày 30 của tháng đầu tiên của quý tiếp theo hoặc ngày cuối cùng của tháng đầu quý tiếp theo tùy theo văn bản hướng dẫn cụ thể từng giai đoạn. Tổng số thuế tạm nộp của bốn quý phải đạt tối thiểu 80% số thuế phải nộp theo quyết toán năm. Nếu thấp hơn mức này, doanh nghiệp sẽ bị tính tiền chậm nộp trên phần chênh lệch từ ngày sau hạn nộp quý IV đến ngày nộp đủ.
Các mốc tạm nộp phổ biến trong năm bao gồm:
- Quý IV năm trước: hạn khoảng ngày 30 tháng 1 năm hiện tại.
- Quý I năm hiện tại: hạn khoảng cuối tháng 4 hoặc đầu tháng 5 (có thể bị ảnh hưởng bởi ngày nghỉ lễ 30/4 - 1/5).
- Quý II: hạn khoảng ngày 30 tháng 7.
- Quý III: hạn khoảng ngày 30 tháng 10.
Quyết toán thuế TNDN năm
Hồ sơ quyết toán thuế TNDN năm phải được nộp chậm nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính. Đối với doanh nghiệp áp dụng năm dương lịch, hạn nộp thường là ngày 31 tháng 3 năm sau. Hồ sơ bao gồm tờ khai quyết toán, báo cáo tài chính và các phụ lục liên quan. Doanh nghiệp có kiểm toán bắt buộc phải nộp báo cáo tài chính đã được kiểm toán cùng thời điểm này.
Các mốc thời hạn thuế thu nhập cá nhân (TNCN)
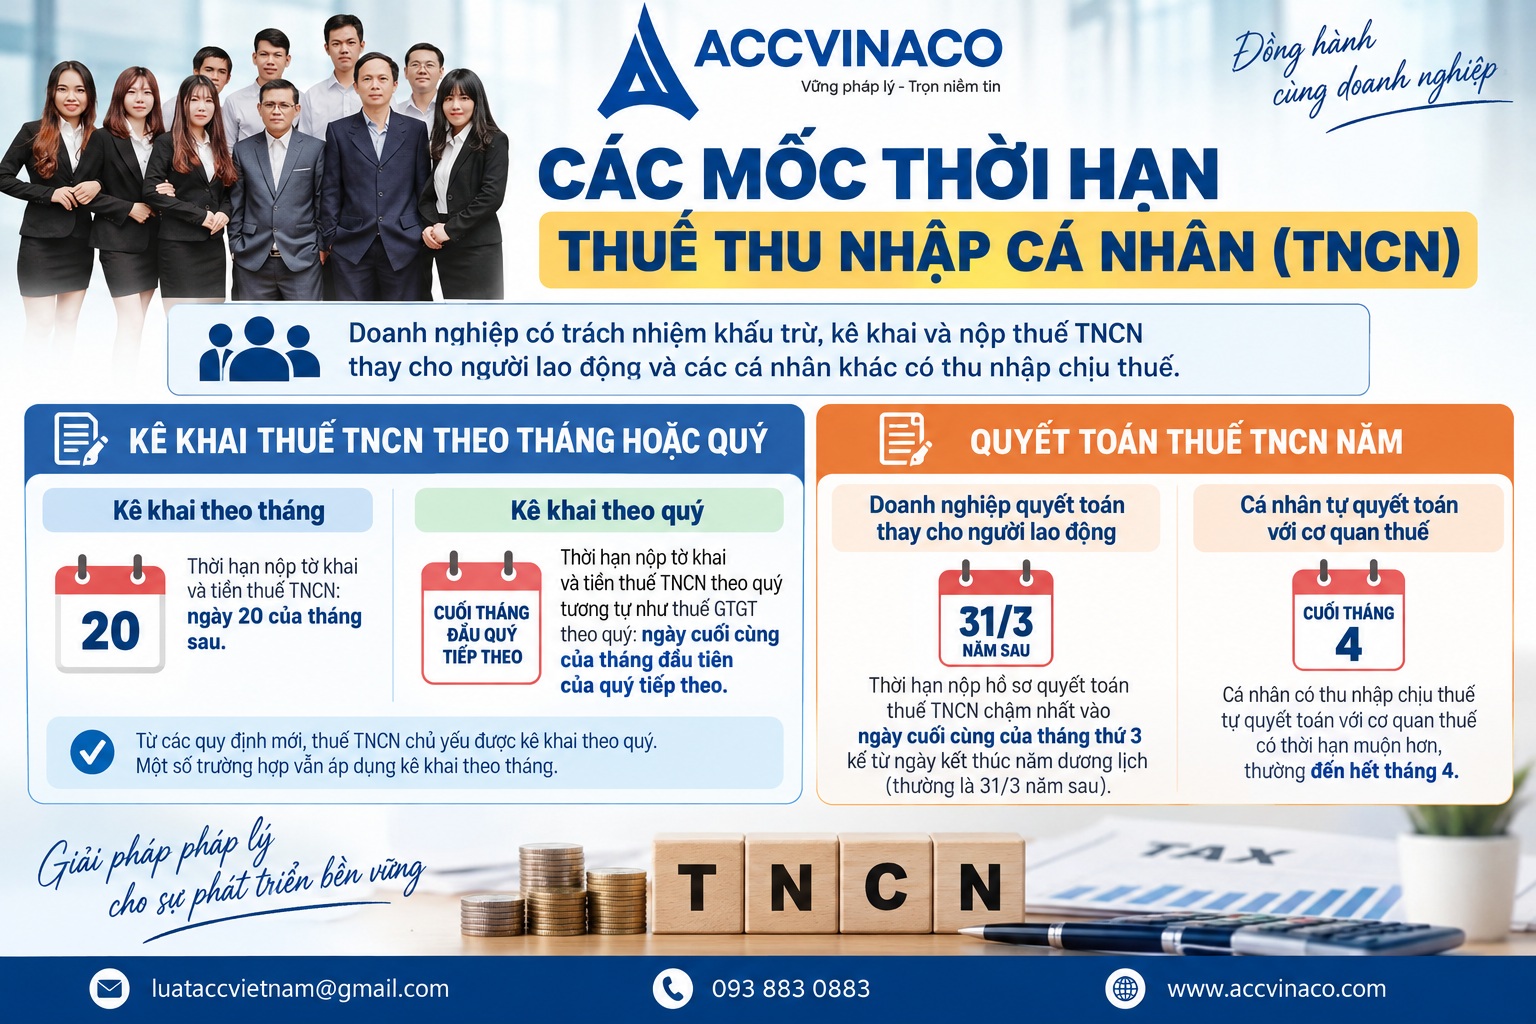
Doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN thay cho người lao động và các cá nhân khác có thu nhập chịu thuế.
Kê khai thuế TNCN theo tháng hoặc quý
Từ các quy định mới, thuế TNCN chủ yếu được kê khai theo quý. Thời hạn nộp tờ khai và tiền thuế TNCN theo quý tương tự như thuế GTGT theo quý: ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Một số trường hợp vẫn áp dụng kê khai theo tháng với hạn ngày 20 tháng sau.
Quyết toán thuế TNCN năm
Doanh nghiệp thực hiện quyết toán thuế TNCN thay cho người lao động chậm nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch (thường là 31/3 năm sau). Cá nhân tự quyết toán với cơ quan thuế có thời hạn muộn hơn, thường đến hết tháng 4.
Lịch tổng hợp các mốc thời hạn thuế doanh nghiệp trong năm
Dưới đây là lịch tổng hợp mang tính tham khảo để doanh nghiệp dễ theo dõi. Lưu ý rằng lịch này có thể thay đổi nhẹ do ngày nghỉ lễ hoặc các quyết định gia hạn đột xuất của Chính phủ.
Tháng 1
- Ngày 20: Nộp tờ khai GTGT và TNCN tháng 12 năm trước (nếu kê khai tháng).
- Khoảng ngày 30-31: Nộp tạm tính thuế TNDN quý IV năm trước và tờ khai GTGT, TNCN quý IV năm trước (nếu kê khai quý).
Tháng 2 đến tháng 3
- Ngày 20 hàng tháng: Nộp tờ khai tháng trước (nếu kê khai tháng).
- Ngày 31 tháng 3: Hạn quan trọng nhất – nộp quyết toán thuế TNDN và TNCN năm trước cùng báo cáo tài chính.
Tháng 4 đến tháng 6
- Ngày 20 hàng tháng: Nộp tờ khai tháng trước.
- Cuối tháng 4 hoặc đầu tháng 5: Nộp tờ khai quý I và tạm nộp thuế TNDN quý I.
Tháng 7 đến tháng 9
- Ngày 20 hàng tháng: Nộp tờ khai tháng trước.
- Cuối tháng 7: Nộp tờ khai quý II và tạm nộp thuế TNDN quý II.
Tháng 10 đến tháng 12
- Ngày 20 hàng tháng: Nộp tờ khai tháng trước.
- Cuối tháng 10 hoặc đầu tháng 11: Nộp tờ khai quý III và tạm nộp thuế TNDN quý III.
- Ngày 20 hoặc 21 tháng 12: Nộp tờ khai tháng 11.
Các trường hợp gia hạn thời hạn nộp thuế đặc biệt
Hàng năm, Chính phủ thường ban hành các nghị định gia hạn thời hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất nhằm hỗ trợ doanh nghiệp trong bối cảnh kinh tế khó khăn. Năm 2026, Nghị định 245/2026/NĐ-CP đã quy định gia hạn cụ thể cho một số kỳ tính thuế của các ngành nghề được hỗ trợ. Doanh nghiệp thuộc đối tượng cần theo dõi sát sao công báo và văn bản hướng dẫn để được hưởng chính sách gia hạn.
Việc gia hạn chỉ áp dụng đối với số thuế phát sinh phải nộp, không áp dụng cho thuế GTGT khâu nhập khẩu. Sau thời gian gia hạn, doanh nghiệp vẫn phải nộp đủ số thuế và không bị tính tiền chậm nộp trong thời gian được gia hạn.
Hậu quả của việc chậm nộp thuế và tờ khai
Việc chậm nộp tờ khai hoặc tiền thuế sẽ dẫn đến các chế tài sau:
- Tiền chậm nộp: 0,03% mỗi ngày trên số tiền thuế chậm nộp.
- Phạt hành chính đối với hành vi chậm nộp hồ sơ khai thuế: từ vài triệu đến vài chục triệu đồng tùy theo thời gian chậm và tính chất vi phạm.
- Trong trường hợp nghiêm trọng, doanh nghiệp có thể bị cưỡng chế thuế, phong tỏa tài khoản hoặc bị công bố thông tin chậm nộp trên cổng thông tin điện tử của cơ quan thuế.
Ngoài ra, việc chậm nộp còn ảnh hưởng đến việc xếp hạng tín nhiệm thuế của doanh nghiệp, gây khó khăn khi tham gia các gói thầu hoặc vay vốn ngân hàng.
Giải pháp giúp doanh nghiệp không bỏ lỡ các mốc thời hạn
Để quản lý tốt nghĩa vụ thuế, doanh nghiệp nên áp dụng các biện pháp sau:
- Xây dựng lịch thuế nội bộ ngay từ đầu năm và gắn với hệ thống nhắc việc của kế toán.
- Sử dụng phần mềm kế toán và hệ thống thuế điện tử để tự động cảnh báo hạn nộp.
- Phân công rõ ràng người chịu trách nhiệm theo dõi và nộp tờ khai, tiền thuế.
- Theo dõi thường xuyên các văn bản pháp luật mới và thông báo từ Tổng cục Thuế.
- Hợp tác với đơn vị tư vấn thuế chuyên nghiệp để được hỗ trợ kiểm tra và nhắc nhở định kỳ.
ACC VINACO với đội ngũ chuyên gia giàu kinh nghiệm luôn sẵn sàng đồng hành cùng doanh nghiệp trong việc lập kế hoạch thuế, kê khai và quyết toán, giúp doanh nghiệp tuân thủ đúng quy định và tối ưu hóa nghĩa vụ thuế một cách hợp pháp.
Việc ghi nhớ và tuân thủ nghiêm ngặt các mốc thời hạn thuế doanh nghiệp không chỉ là nghĩa vụ pháp lý mà còn là yếu tố bảo vệ quyền lợi và sự phát triển bền vững của doanh nghiệp. Trong bối cảnh quy định thuế ngày càng hoàn thiện và số hóa, doanh nghiệp cần chủ động cập nhật kiến thức, xây dựng quy trình nội bộ chặt chẽ và tận dụng sự hỗ trợ từ các chuyên gia tư vấn.
Hy vọng bài viết của ACC VINACO đã cung cấp cho quý doanh nghiệp cái nhìn rõ ràng và thực tiễn về các mốc thời hạn thuế cần ghi nhớ trong năm. Nếu cần hỗ trợ chi tiết về kê khai, quyết toán hoặc tư vấn tối ưu thuế, quý doanh nghiệp vui lòng liên hệ với chúng tôi để được phục vụ tận tình và chuyên nghiệp.
Nguồn tham khảo
- Luật Quản lý thuế số 38/2019/QH14 và các văn bản sửa đổi, bổ sung.
- Luật Quản lý thuế số 108/2025/QH15 (có hiệu lực từ 01/7/2026).
- Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
- Nghị định 91/2022/NĐ-CP về xử lý ngày nghỉ trong thời hạn nộp thuế.
- Nghị định 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế GTGT, TNDN, TNCN và tiền thuê đất năm 2026.
- Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế mới.
- Thông tư hướng dẫn của Bộ Tài chính về kê khai thuế GTGT, TNDN, TNCN.
- Các công văn và hướng dẫn của Tổng cục Thuế về lịch nộp thuế hàng năm.
- Cổng thông tin điện tử của Chính phủ và Tổng cục Thuế.