Thiên đường thuế ảnh hưởng thế nào đến quản lý thuế quốc tế?- Thiên đường thuế từ lâu đã trở thành một trong những thách thức lớn nhất đối với hệ thống quản lý thuế quốc tế. Các quốc gia và vùng lãnh thổ này, với mức thuế suất cực thấp hoặc bằng không, kết hợp với chế độ bảo mật thông tin cao và khung pháp lý linh hoạt, tạo điều kiện thuận lợi cho các tập đoàn đa quốc gia chuyển lợi nhuận, xói mòn cơ sở thuế và làm thất thu ngân sách của nhiều quốc gia, đặc biệt là các nước đang phát triển. Hiện tượng này không chỉ làm suy yếu khả năng thu ngân sách của các quốc gia có hoạt động kinh tế thực chất mà còn tạo ra sự bất công lớn giữa các doanh nghiệp nội địa và các tập đoàn xuyên quốc gia có khả năng tối ưu hóa thuế trên phạm vi toàn cầu.
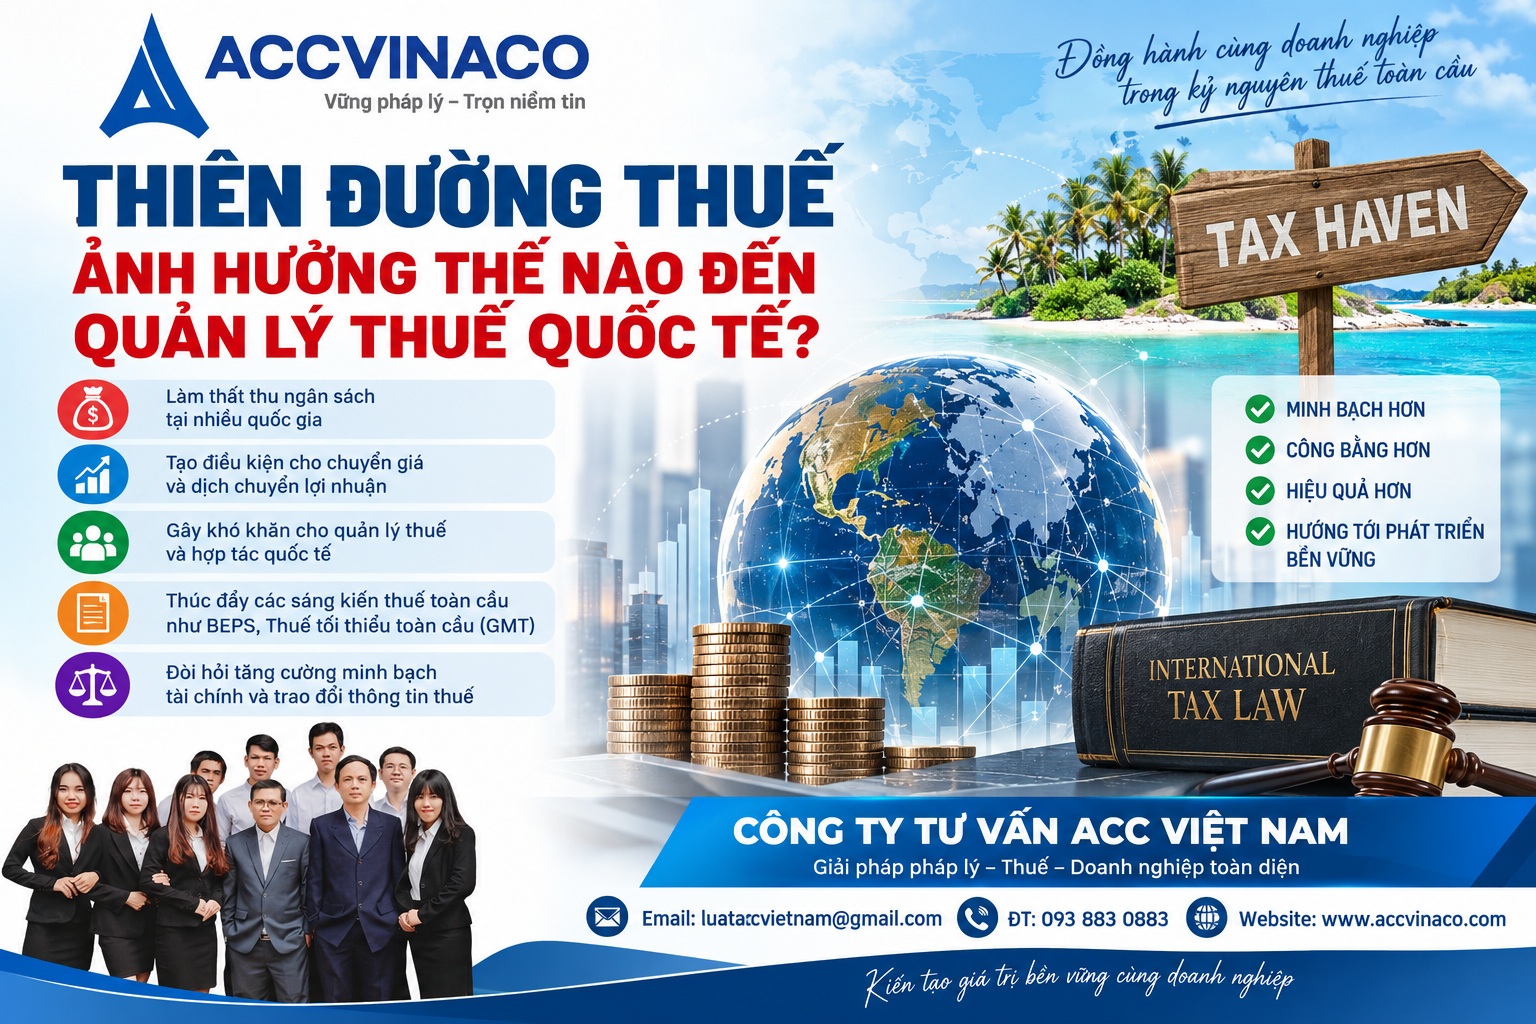
Trong bối cảnh toàn cầu hóa ngày càng sâu rộng, dòng vốn, hàng hóa, dịch vụ và tài sản vô hình di chuyển tự do hơn bao giờ hết. Các tập đoàn đa quốc gia tận dụng sự khác biệt về chính sách thuế giữa các quốc gia để thiết kế cấu trúc pháp lý và tài chính phức tạp, nhằm giảm thiểu nghĩa vụ thuế tổng thể. Thiên đường thuế đóng vai trò trung tâm trong các cấu trúc này.
Việc hiểu rõ bản chất và tác động của thiên đường thuế không chỉ quan trọng đối với cơ quan quản lý nhà nước mà còn cần thiết cho doanh nghiệp, nhà đầu tư và các chuyên gia tư vấn thuế. ACC VINACO, với kinh nghiệm lâu năm trong lĩnh vực kế toán, thuế và tư vấn pháp lý doanh nghiệp, luôn đồng hành cùng khách hàng để nhận diện rủi ro, xây dựng chính sách tuân thủ và tối ưu hóa nghĩa vụ thuế một cách hợp pháp, minh bạch.
Khái niệm và đặc điểm của thiên đường thuế
Thiên đường thuế (tax haven) được hiểu là những quốc gia hoặc vùng lãnh thổ áp dụng mức thuế suất rất thấp, thậm chí bằng 0% đối với một số loại thu nhập, đồng thời cung cấp các cơ chế bảo mật thông tin tài chính cao và ít hợp tác trong việc trao đổi thông tin với cơ quan thuế nước ngoài. Theo định nghĩa phổ biến của Tổ chức Hợp tác và Phát triển Kinh tế (OECD), thiên đường thuế thường có các đặc điểm chính: thuế suất thấp hoặc không đánh thuế đối với thu nhập từ nước ngoài; thiếu minh bạch trong quy định pháp lý và hành chính; không trao đổi thông tin thuế hiệu quả; và không yêu cầu hoạt động kinh tế thực chất tại địa phương.
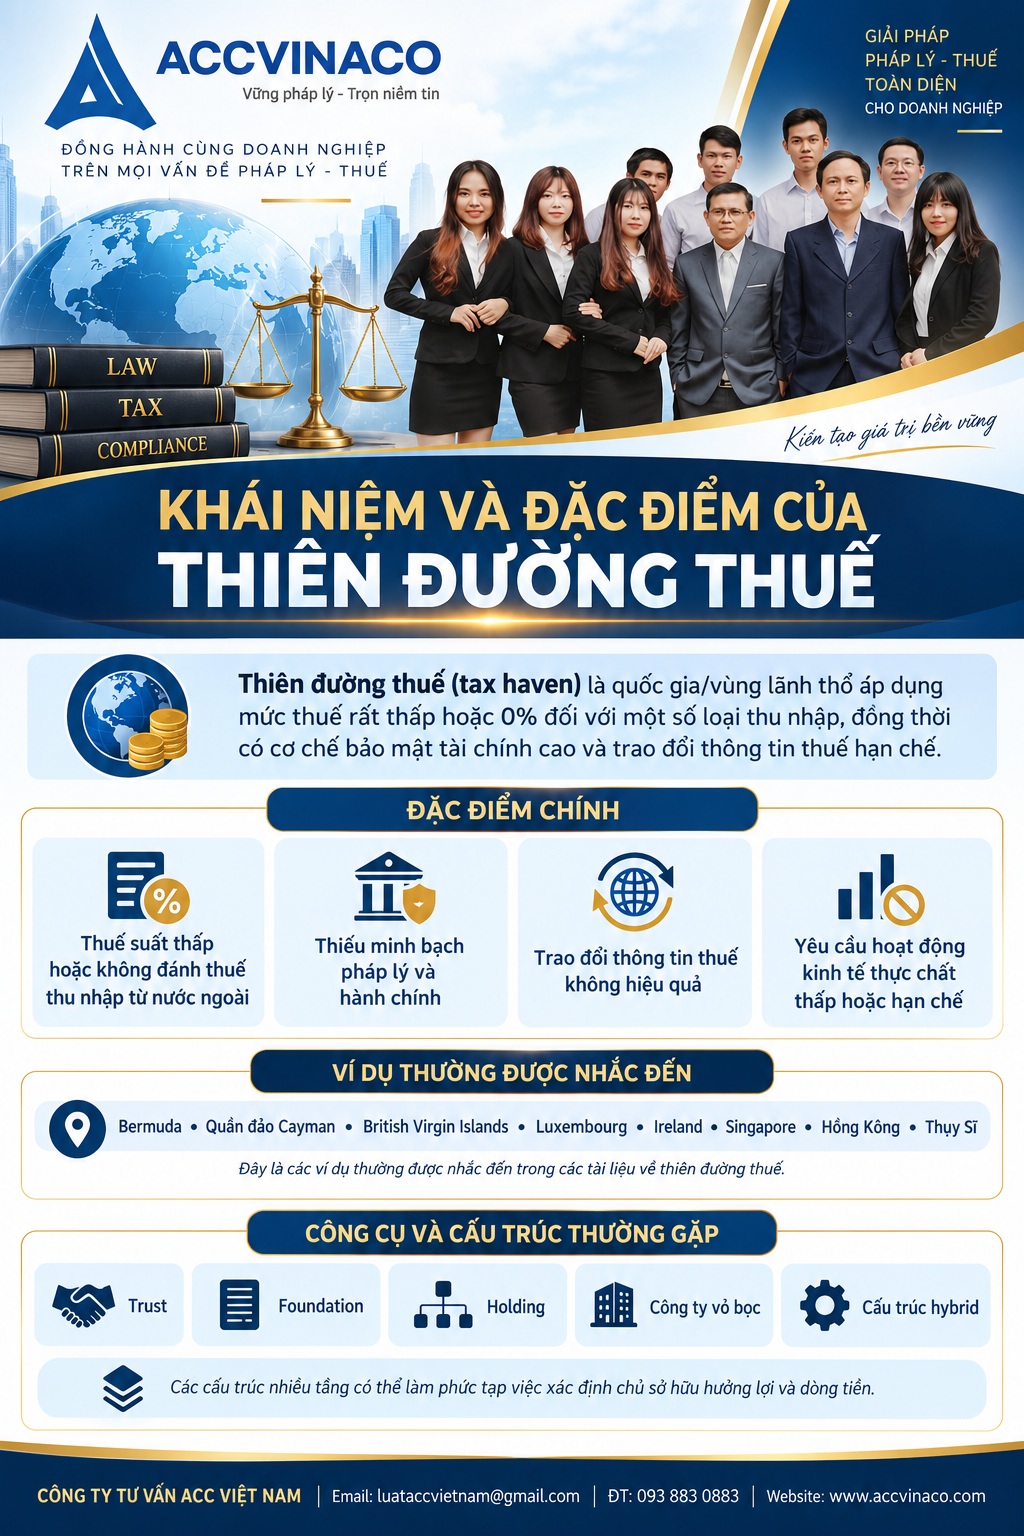
OECD đã đưa ra các tiêu chí cụ thể để nhận diện thiên đường thuế từ những năm 1990 và liên tục cập nhật. Một khu vực được coi là thiên đường thuế khi đáp ứng phần lớn các yếu tố sau: không đánh thuế hoặc đánh thuế danh nghĩa đối với thu nhập có nguồn gốc nước ngoài; thiếu cơ chế trao đổi thông tin hiệu quả với các quốc gia khác; thiếu tính minh bạch trong hệ thống pháp lý và hành chính; và không yêu cầu hoạt động kinh tế thực tế đáng kể đối với các thực thể được thành lập tại đó. Những tiêu chí này giúp phân biệt giữa các khu vực có chính sách thuế cạnh tranh hợp lý với những nơi chủ yếu phục vụ mục đích tránh thuế.
Một số thiên đường thuế nổi bật bao gồm Bermuda, Quần đảo Cayman, British Virgin Islands, Luxembourg, Ireland, Singapore, Hồng Kông và Thụy Sĩ. Những nơi này thu hút vốn nhờ chính sách thuế cạnh tranh, hệ thống ngân hàng bảo mật và khả năng thành lập công ty vỏ bọc nhanh chóng. Bermuda và Quần đảo Cayman nổi tiếng với thuế thu nhập doanh nghiệp bằng 0% và chế độ bảo mật cao. British Virgin Islands thu hút hàng trăm nghìn công ty quốc tế nhờ thủ tục thành lập đơn giản và chi phí thấp. Luxembourg và Ireland, dù là thành viên Liên minh châu Âu, từng bị chỉ trích mạnh mẽ vì các chế độ ưu đãi đặc biệt dành cho công ty holding và sở hữu trí tuệ. Singapore và Hồng Kông kết hợp thuế suất thấp với môi trường kinh doanh thuận lợi và vị trí địa lý chiến lược tại châu Á.
Đặc điểm chung của các thiên đường thuế là chúng tạo ra khoảng trống pháp lý để các doanh nghiệp đa quốc gia (MNC) thực hiện các chiến lược tránh thuế hợp pháp hoặc gần như hợp pháp, làm sai lệch phân bổ lợi nhuận toàn cầu. Nhiều khu vực này không yêu cầu công ty phải có văn phòng thực tế, nhân viên hoặc hoạt động kinh doanh đáng kể. Chỉ cần một địa chỉ đăng ký và một đại diện pháp lý là đủ để thành lập công ty. Hệ thống ngân hàng và pháp lý tại đây thường ưu tiên bảo mật thông tin khách hàng, khiến việc truy xuất dữ liệu của cơ quan thuế nước ngoài trở nên vô cùng khó khăn trước khi các tiêu chuẩn quốc tế về trao đổi thông tin được áp dụng rộng rãi.
Ngoài thuế suất thấp, thiên đường thuế còn cung cấp các công cụ pháp lý linh hoạt như trust, foundation, công ty limited by guarantee hoặc các cấu trúc hybrid cho phép tách biệt quyền sở hữu kinh tế và quyền sở hữu pháp lý. Những công cụ này giúp che giấu chủ sở hữu thực tế và làm phức tạp hóa công tác điều tra của cơ quan thuế. Trong nhiều trường hợp, một chuỗi công ty được thành lập tại nhiều thiên đường thuế khác nhau để tạo ra nhiều tầng lớp bảo vệ, khiến việc xác định dòng tiền và lợi nhuận cuối cùng trở thành thách thức lớn.
Cơ chế ảnh hưởng của thiên đường thuế đến quản lý thuế quốc tế
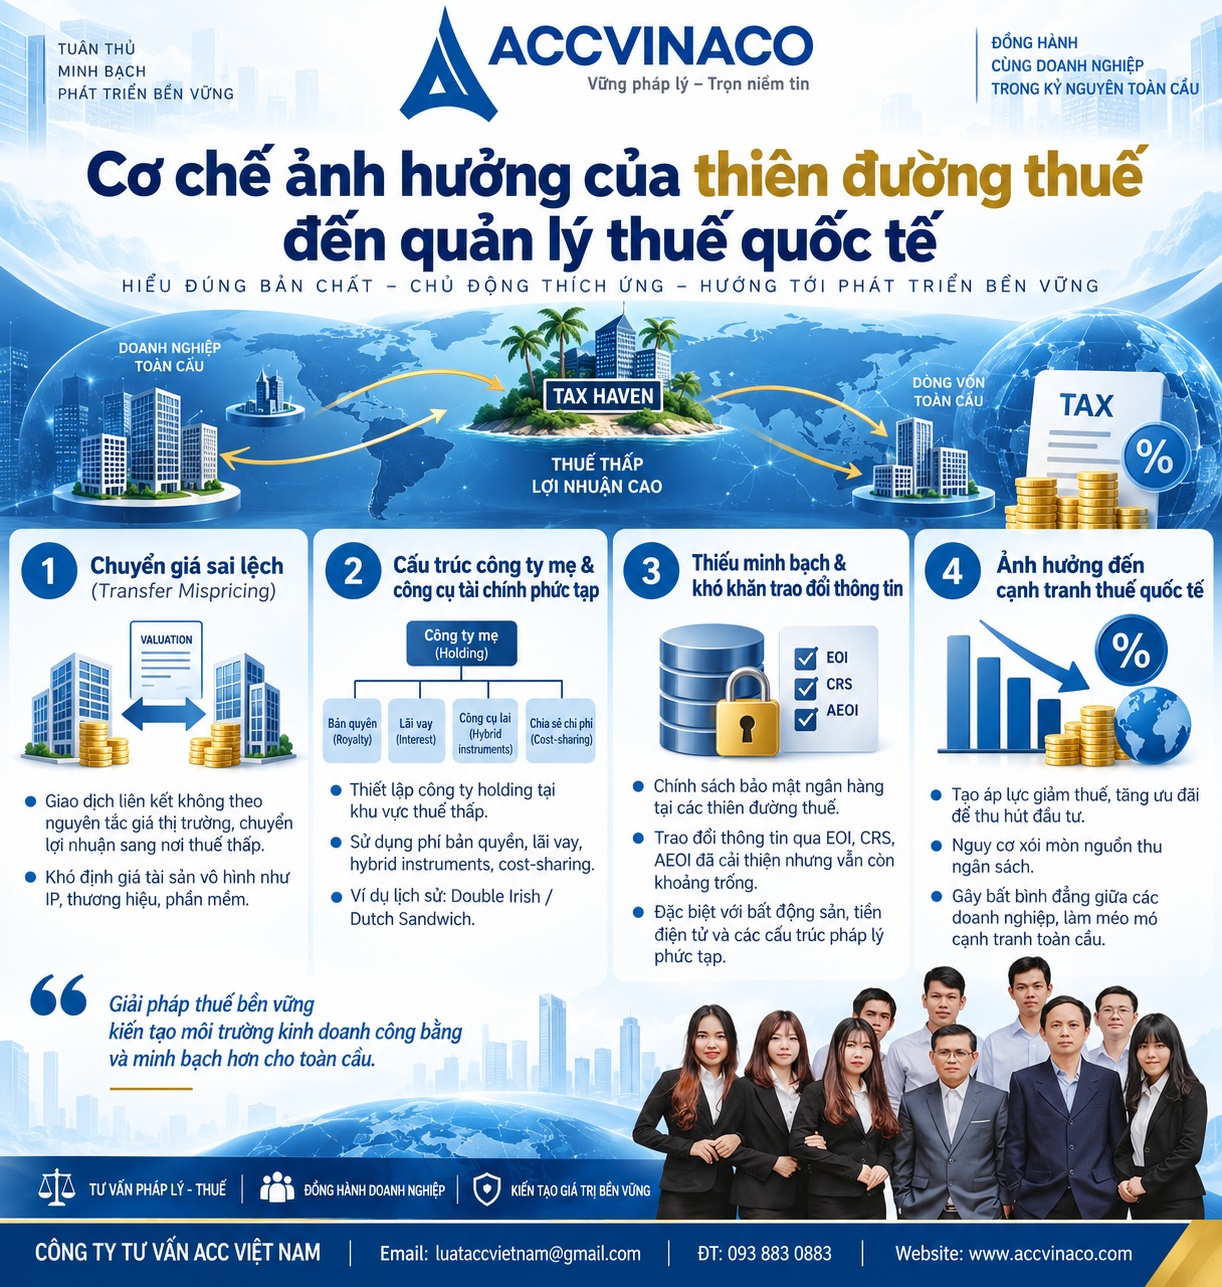
Thiên đường thuế tác động đến quản lý thuế quốc tế thông qua nhiều kênh chính, mỗi kênh đều khai thác sự khác biệt về chính sách thuế, quy định pháp lý và mức độ hợp tác giữa các quốc gia.
Chuyển giá sai lệch (Transfer Mispricing)
Thứ nhất là chuyển giá sai lệch (transfer mispricing). Các MNC định giá giao dịch nội bộ giữa các công ty liên kết không theo nguyên tắc giá thị trường độc lập (arm’s length principle). Họ tăng giá hàng hóa, dịch vụ hoặc tài sản vô hình chuyển từ công ty ở quốc gia thuế cao sang công ty ở thiên đường thuế, hoặc ngược lại, nhằm chuyển lợi nhuận sang nơi thuế thấp. Kết quả là cơ sở thuế ở quốc gia có hoạt động kinh tế thực tế bị xói mòn nghiêm trọng.
Nguyên tắc arm’s length yêu cầu các giao dịch giữa các bên liên kết phải được định giá như thể chúng diễn ra giữa các bên độc lập trên thị trường. Tuy nhiên, trong thực tế, việc xác định giá thị trường độc lập cho tài sản vô hình như bằng sáng chế, thương hiệu, phần mềm hoặc bí quyết công nghệ là vô cùng khó khăn. Các tập đoàn thường định giá cao các khoản phí bản quyền, phí quản lý hoặc lãi suất vay nội bộ khi chuyển từ công ty ở thiên đường thuế sang công ty ở quốc gia thuế cao, hoặc ngược lại. Điều này làm giảm lợi nhuận chịu thuế tại nơi có hoạt động sản xuất, nghiên cứu phát triển hoặc bán hàng thực tế.
Ví dụ điển hình là trường hợp một tập đoàn công nghệ đặt trụ sở chính tại một quốc gia có thuế suất cao, nhưng chuyển quyền sở hữu sở hữu trí tuệ sang công ty con tại Ireland hoặc Bermuda. Sau đó, các công ty con trên toàn cầu phải trả phí bản quyền cao cho công ty sở hữu IP, dẫn đến lợi nhuận bị chuyển sang nơi thuế thấp. Cơ quan thuế ở nhiều quốc gia đã tiến hành các cuộc kiểm toán lớn đối với các tập đoàn công nghệ và dược phẩm vì lý do này trong hơn một thập kỷ qua.
Cấu trúc công ty mẹ và công cụ tài chính phức tạp
Thứ hai là cấu trúc công ty mẹ ở thiên đường thuế và sử dụng công cụ tài chính phức tạp. Nhiều tập đoàn thành lập công ty holding tại các khu vực thuế thấp để sở hữu sở hữu trí tuệ, thương hiệu hoặc cấp vốn nội bộ. Lợi nhuận được ghi nhận tại đây dưới dạng phí bản quyền, lãi vay hoặc cổ tức, trong khi hoạt động sản xuất, bán hàng thực tế diễn ra ở nơi khác. Nghiên cứu của các chuyên gia như Gabriel Zucman ước tính rằng khoảng 35-40% lợi nhuận của các tập đoàn đa quốc gia bị chuyển nhân tạo sang thiên đường thuế, gây thất thu thuế doanh nghiệp toàn cầu lên tới hàng trăm tỷ USD mỗi năm.
Các công cụ tài chính phổ biến bao gồm vay nội bộ với lãi suất cao, công cụ hybrid (vừa mang đặc điểm nợ vừa mang đặc điểm vốn chủ sở hữu), và các thỏa thuận chia sẻ chi phí nghiên cứu phát triển. Khi công ty ở quốc gia thuế cao vay vốn từ công ty ở thiên đường thuế, khoản lãi vay được khấu trừ tại nơi thuế cao và ghi nhận là thu nhập tại nơi thuế thấp hoặc bằng 0. Tương tự, việc đặt trung tâm sở hữu trí tuệ tại thiên đường thuế cho phép tập đoàn thu phí bản quyền từ các công ty con trên toàn cầu mà không phải chịu thuế đáng kể.
Cấu trúc “Double Irish” hoặc “Dutch Sandwich” từng rất phổ biến trước khi bị hạn chế. Trong cấu trúc này, lợi nhuận được chuyển qua nhiều công ty tại Ireland và Hà Lan trước khi về đến một thiên đường thuế cuối cùng như Bermuda. Mặc dù nhiều cấu trúc cổ điển đã bị vô hiệu hóa bởi các quy định mới, các biến thể tinh vi hơn vẫn tiếp tục xuất hiện, đặc biệt trong lĩnh vực kinh tế số và tài sản vô hình.
Thiếu minh bạch và khó khăn trong trao đổi thông tin
Thứ ba là thiếu minh bạch và khó khăn trong trao đổi thông tin. Trước khi có các tiêu chuẩn báo cáo chung (CRS) và trao đổi thông tin tự động (AEOI), các thiên đường thuế thường từ chối cung cấp dữ liệu tài khoản ngân hàng hoặc thông tin chủ sở hữu thực tế. Điều này khiến cơ quan thuế của quốc gia cư trú không thể xác định đúng nghĩa vụ thuế của người nộp thuế. Ngay cả khi có thỏa thuận, việc thực thi vẫn gặp trở ngại do sự khác biệt về pháp lý và năng lực hành chính.
Trước năm 2009, nhiều thiên đường thuế duy trì chế độ bảo mật ngân hàng nghiêm ngặt, tương tự như Thụy Sĩ trước đây. Việc yêu cầu thông tin theo từng trường hợp cụ thể (exchange of information on request) thường mất nhiều thời gian và dễ bị từ chối vì lý do bảo mật hoặc thiếu bằng chứng cụ thể. Chỉ sau khủng hoảng tài chính toàn cầu 2008 và các cuộc điều tra lớn về trốn thuế, cộng đồng quốc tế mới thúc đẩy mạnh mẽ việc trao đổi thông tin tự động. Dù CRS đã được áp dụng rộng rãi, vẫn còn những khoảng trống liên quan đến tài sản bất động sản, tiền điện tử và các cấu trúc pháp lý phức tạp không thuộc phạm vi báo cáo.
Ảnh hưởng đến cạnh tranh thuế quốc tế
Thứ tư là ảnh hưởng đến cạnh tranh thuế quốc tế. Sự tồn tại của thiên đường thuế thúc đẩy “cuộc đua xuống đáy” (race to the bottom), buộc nhiều quốc gia phải giảm thuế suất hoặc đưa ra ưu đãi thuế quá mức để giữ chân nhà đầu tư. Điều này làm suy yếu nguồn thu ngân sách dài hạn và tạo ra bất công giữa các doanh nghiệp nội địa với các tập đoàn lớn có khả năng tối ưu thuế xuyên biên giới.
Khi một số quốc gia duy trì thuế suất cực thấp, các quốc gia khác cảm thấy áp lực phải cạnh tranh bằng cách giảm thuế suất phổ thông hoặc mở rộng các ưu đãi đặc biệt. Kết quả là thuế suất thuế thu nhập doanh nghiệp trung bình trên toàn cầu đã giảm đáng kể trong vài thập kỷ qua. Nhiều nước đang phát triển phải đưa ra các gói ưu đãi thuế kéo dài 10-15 năm, miễn giảm thuế đất đai, hoặc các hình thức hỗ trợ khác để thu hút FDI. Tuy nhiên, hiệu quả thực tế của các ưu đãi này thường bị đặt dấu hỏi, trong khi chi phí thất thu ngân sách lại rất lớn.
Tác động cụ thể đến hệ thống quản lý thuế quốc tế
Từ góc độ quản lý, thiên đường thuế làm phức tạp hóa công tác xác định cơ sở thuế, kiểm soát giao dịch liên kết và thực thi các hiệp định tránh đánh thuế hai lần. Cơ quan thuế phải đối mặt với khối lượng dữ liệu khổng lồ từ Country-by-Country Reporting (CbCR), báo cáo giá chuyển nhượng và thông tin từ các thỏa thuận quốc tế. Việc phân tích rủi ro BEPS (Base Erosion and Profit Shifting) đòi hỏi năng lực chuyên môn cao về tài chính quốc tế, luật thuế so sánh và công nghệ dữ liệu lớn.
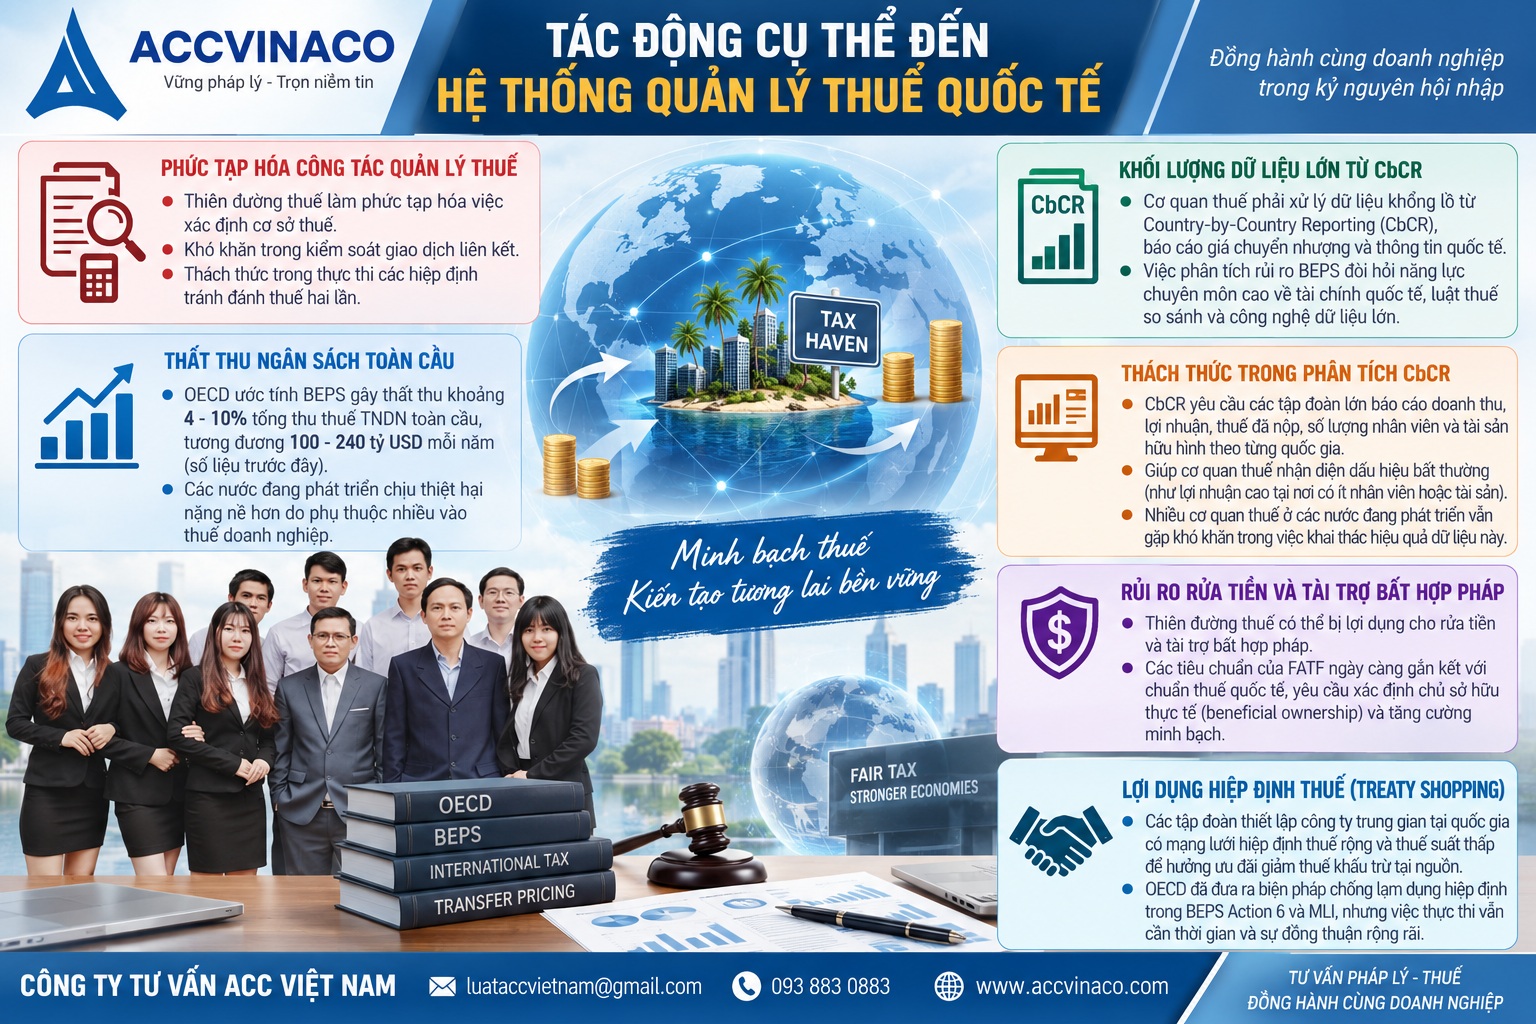
OECD ước tính rằng các hành vi BEPS gây thất thu khoảng 4-10% tổng thu thuế thu nhập doanh nghiệp toàn cầu, tương đương 100-240 tỷ USD mỗi năm (số liệu trước đây). Các nước đang phát triển chịu thiệt hại nặng nề hơn vì phụ thuộc nhiều vào thuế doanh nghiệp và có năng lực quản lý hạn chế. Lợi nhuận bị chuyển đi thường không tương ứng với hoạt động kinh tế thực tế tại thiên đường thuế, dẫn đến phân bổ sai nguồn lực và làm giảm khả năng đầu tư công của các quốc gia bị ảnh hưởng.
CbCR yêu cầu các tập đoàn lớn phải báo cáo doanh thu, lợi nhuận, thuế đã nộp, số lượng nhân viên và tài sản hữu hình theo từng quốc gia. Dữ liệu này giúp cơ quan thuế nhận diện các dấu hiệu bất thường, chẳng hạn như lợi nhuận cao bất thường tại nơi có ít nhân viên hoặc tài sản. Tuy nhiên, việc phân tích CbCR đòi hỏi chuyên môn sâu và công cụ phân tích dữ liệu mạnh. Nhiều cơ quan thuế ở các nước đang phát triển vẫn gặp khó khăn trong việc khai thác hiệu quả nguồn dữ liệu này.
Ngoài ra, thiên đường thuế còn liên quan đến rủi ro rửa tiền và tài trợ bất hợp pháp, dù không phải tất cả hoạt động tại đây đều bất hợp pháp. Sự kết hợp giữa bảo mật cao và thuế thấp tạo môi trường thuận lợi cho việc che giấu tài sản, khiến công tác quản lý thuế quốc tế phải phối hợp chặt chẽ với các cơ quan chống rửa tiền và giám sát tài chính. Các tiêu chuẩn của Financial Action Task Force (FATF) ngày càng gắn kết với các tiêu chuẩn thuế quốc tế, yêu cầu xác định chủ sở hữu thực tế (beneficial ownership) và tăng cường minh bạch.
Hiệp định tránh đánh thuế hai lần cũng bị lợi dụng thông qua hiện tượng treaty shopping. Các tập đoàn thiết lập công ty trung gian tại quốc gia có mạng lưới hiệp định thuế rộng và thuế suất thấp để hưởng ưu đãi giảm thuế khấu trừ tại nguồn. OECD đã đưa ra các biện pháp chống lạm dụng hiệp định trong BEPS Action 6 và Multilateral Instrument (MLI), nhưng việc thực thi vẫn cần thời gian và sự đồng thuận rộng rãi.
Phản ứng của cộng đồng quốc tế và các sáng kiến chống thiên đường thuế
Cộng đồng quốc tế đã có nhiều nỗ lực để hạn chế tác động tiêu cực của thiên đường thuế. Dự án BEPS của OECD/G20 với 15 hành động cụ thể là bước đột phá quan trọng. Các hành động tập trung vào tăng cường quy định về giá chuyển nhượng, chống lạm dụng hiệp định thuế, báo cáo theo quốc gia, kiểm soát công ty nước ngoài (CFC rules) và nâng cao tính minh bạch.
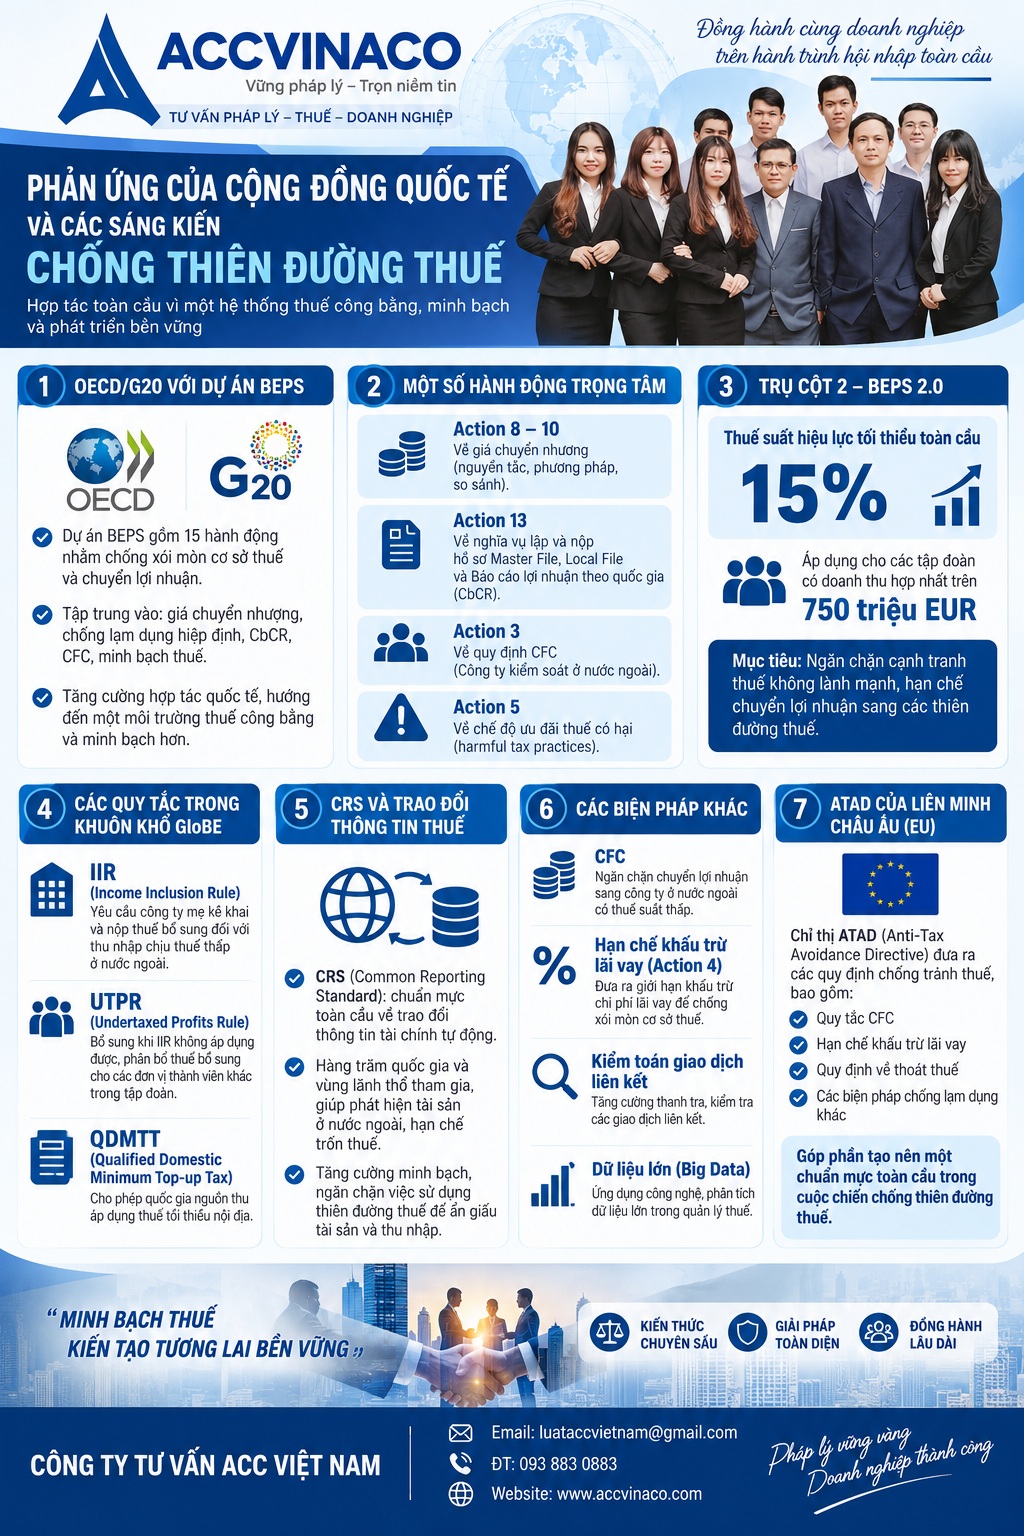
BEPS Action 1 đến Action 15 bao phủ gần như mọi khía cạnh của việc xói mòn cơ sở thuế và chuyển lợi nhuận. Action 8-10 tập trung vào giá chuyển nhượng đối với tài sản vô hình và rủi ro. Action 13 yêu cầu báo cáo ba tầng (master file, local file và CbCR). Action 3 khuyến nghị các quy tắc CFC mạnh mẽ để đánh thuế thu nhập của công ty con ở nước ngoài nếu chúng không có hoạt động thực chất. Action 5 chống các chế độ ưu đãi có hại. Những hành động này đã buộc nhiều quốc gia, kể cả một số thiên đường thuế truyền thống, phải sửa đổi luật pháp trong nước.
Tiếp theo là thỏa thuận thuế tối thiểu toàn cầu (Global Minimum Tax – GMT) theo Trụ cột 2 của BEPS 2.0, với mức thuế suất hiệu lực tối thiểu 15% đối với các tập đoàn có doanh thu hợp nhất trên 750 triệu euro. Cơ chế top-up tax cho phép quốc gia cư trú hoặc quốc gia nguồn đánh thuế bổ sung nếu lợi nhuận ở nơi thuế thấp chưa đạt 15%. Điều này làm giảm đáng kể động lực chuyển lợi nhuận sang thiên đường thuế thuần túy.
Quy tắc GloBE bao gồm Income Inclusion Rule (IIR) và Undertaxed Payments Rule (UTPR). IIR cho phép quốc gia của công ty mẹ đánh thuế bổ sung đối với lợi nhuận của công ty con ở nơi thuế thấp. UTPR hoạt động như một cơ chế dự phòng, cho phép các quốc gia khác từ chối khấu trừ hoặc áp dụng các biện pháp tương đương. Nhiều quốc gia đã bắt đầu triển khai Qualified Domestic Minimum Top-up Tax (QDMTT) để giữ lại quyền đánh thuế bổ sung ngay tại quốc gia nguồn.
Ngoài ra, tiêu chuẩn báo cáo chung (CRS) và trao đổi thông tin tự động đã buộc nhiều thiên đường thuế phải tham gia hợp tác. Diễn đàn toàn cầu về minh bạch và trao đổi thông tin thuế của OECD đánh giá và xếp hạng các quốc gia, tạo áp lực chính trị và kinh tế đối với những nơi không tuân thủ. Các quốc gia bị đánh giá là không hợp tác có thể phải đối mặt với các biện pháp phòng vệ từ các đối tác thương mại lớn.
Các biện pháp đơn phương như Controlled Foreign Company (CFC) rules, hạn chế khấu trừ lãi vay (Action 4) và quy định về sở hữu trí tuệ cũng góp phần hạn chế lợi dụng. Nhiều quốc gia đã sửa đổi luật thuế trong nước để phù hợp với chuẩn mực quốc tế, đồng thời tăng cường kiểm toán giao dịch liên kết và sử dụng dữ liệu lớn để phát hiện rủi ro. Liên minh châu Âu đã ban hành các chỉ thị ATAD (Anti-Tax Avoidance Directive) để hài hòa hóa các biện pháp chống tránh thuế trong khối.
Ảnh hưởng đến quản lý thuế tại Việt Nam
Việt Nam không nằm ngoài vòng ảnh hưởng của thiên đường thuế. Dòng vốn FDI từ các khu vực được coi là thiên đường thuế hoặc trung tâm tài chính trung gian ngày càng tăng. Một số nghiên cứu chỉ ra rằng lợi nhuận của các doanh nghiệp FDI tại Việt Nam có xu hướng thấp hơn so với kỳ vọng, một phần do chuyển giá và cấu trúc tài chính phức tạp. Việc kiểm soát giao dịch liên kết theo Nghị định 132/2020/NĐ-CP và các quy định liên quan đã mang lại một số kết quả tích cực, nhưng thách thức vẫn còn lớn.
Nghị định 132/2020/NĐ-CP quy định chi tiết về xác định bên liên kết, nguyên tắc giá thị trường, hồ sơ giá chuyển nhượng và các biện pháp chống chuyển giá. Doanh nghiệp có giao dịch liên kết phải lập hồ sơ quốc gia, hồ sơ toàn cầu và báo cáo giao dịch liên kết. Cơ quan thuế được quyền điều chỉnh giá nếu phát hiện giao dịch không theo nguyên tắc arm’s length. Tuy nhiên, việc chứng minh giá thị trường độc lập đối với tài sản vô hình và dịch vụ nội bộ vẫn là thách thức lớn đối với cả doanh nghiệp và cơ quan thuế.
Với việc Việt Nam tham gia và triển khai thuế tối thiểu toàn cầu, cơ hội tăng thu ngân sách từ các tập đoàn lớn đang hưởng ưu đãi thuế suất thấp được mở ra. Tuy nhiên, điều này cũng đặt ra yêu cầu cao hơn về năng lực quản lý: phải thu thập và phân tích dữ liệu toàn cầu của tập đoàn, xác định thuế suất hiệu lực, tính toán top-up tax và phối hợp với cơ quan thuế nước ngoài. Luật Quản lý thuế mới và các quy định về quản lý thuế quốc tế từ năm 2026 trở đi sẽ mở rộng phạm vi, bao gồm đàm phán MAP, APA và thực thi các cam kết quốc tế.
Thách thức lớn nhất là năng lực con người, hệ thống dữ liệu liên thông và khả năng nhận diện bản chất giao dịch. Nhiều doanh nghiệp FDI có cấu trúc sở hữu phức tạp đi qua nhiều tầng công ty tại các trung tâm tài chính. Việc xác định chủ sở hữu thực tế và dòng lợi nhuận đòi hỏi sự hợp tác quốc tế chặt chẽ và công nghệ hiện đại. Việt Nam đang từng bước nâng cấp hệ thống thông tin thuế, kết nối dữ liệu với hải quan, ngân hàng và các bộ ngành liên quan, đồng thời đào tạo chuyên sâu đội ngũ công chức về phân tích BEPS và GloBE.
Việc triển khai thuế tối thiểu toàn cầu cũng buộc Việt Nam phải rà soát lại chính sách ưu đãi thuế. Nhiều dự án FDI đang hưởng thuế suất ưu đãi 5-10% trong thời gian dài sẽ phải đối mặt với top-up tax. Điều này làm giảm hiệu quả của ưu đãi thuế truyền thống và đòi hỏi Việt Nam chuyển hướng sang các biện pháp hỗ trợ phi thuế như cải thiện hạ tầng, đào tạo nhân lực, thủ tục hành chính thuận lợi và môi trường kinh doanh ổn định.
Thách thức đối với công tác quản lý thuế quốc tế trong bối cảnh mới
Mặc dù các sáng kiến quốc tế đã đạt được tiến bộ, thiên đường thuế vẫn thích nghi. Một số nơi chuyển từ thuế suất 0% sang mức thấp vừa phải (như 12,5% hoặc gần 15%) để duy trì sức hấp dẫn trong khuôn khổ GMT. Các cấu trúc mới sử dụng công cụ tài chính phức tạp, sở hữu trí tuệ và chuỗi cung ứng số hóa tiếp tục tạo ra rủi ro. Kinh tế số làm tăng thêm độ khó vì giá trị được tạo ra từ dữ liệu, người dùng và thuật toán có thể không gắn với địa điểm vật lý cụ thể.
Sự không đồng đều trong việc thực thi giữa các quốc gia cũng là vấn đề. Các nước phát triển có nguồn lực lớn hơn để triển khai BEPS và GMT, trong khi nhiều nước đang phát triển còn thiếu chuyên gia, hạ tầng công nghệ và kinh nghiệm đàm phán. Điều này có thể dẫn đến việc lợi ích từ cải cách quốc tế không được phân bổ công bằng. Các tập đoàn lớn có thể tập trung nguồn lực để tuân thủ tại các thị trường lớn, trong khi vẫn tận dụng các khoảng trống tại các thị trường nhỏ hơn.
Kinh tế số và tài sản vô hình đặt ra thách thức đặc biệt. Giá trị của dữ liệu người dùng, thuật toán và mạng lưới nền tảng số khó được định lượng và gắn với một địa điểm cụ thể. Các quy tắc truyền thống dựa trên cơ sở thường trú vật lý ngày càng trở nên lỗi thời. Pillar One của OECD nhằm phân bổ lại quyền đánh thuế đối với lợi nhuận của các tập đoàn số lớn, nhưng tiến độ triển khai còn chậm và gặp nhiều trở ngại chính trị.
Ngoài ra, sự xuất hiện của các tài sản tiền điện tử và tài sản số khác tạo thêm kênh mới để chuyển giá trị qua biên giới mà không dễ bị phát hiện. Việc xác định nghĩa vụ thuế đối với giao dịch tiền điện tử, NFT và các hình thức tài sản số khác vẫn đang trong giai đoạn hoàn thiện tại nhiều quốc gia, bao gồm cả Việt Nam.
Giải pháp và khuyến nghị nâng cao hiệu quả quản lý thuế quốc tế
Để giảm thiểu tác động tiêu cực của thiên đường thuế, cần kết hợp nhiều giải pháp đồng bộ ở cả cấp độ quốc tế và quốc gia.
Giải pháp ở cấp độ quốc tế
Ở cấp độ quốc tế, tiếp tục đẩy mạnh thực thi đầy đủ BEPS, mở rộng phạm vi GMT, tăng cường đánh giá peer review và áp dụng biện pháp phòng vệ đối với các khu vực không hợp tác. Việc hoàn thiện quy tắc phân bổ lợi nhuận dựa trên hoạt động kinh tế thực chất và giá trị tạo ra là hướng đi dài hạn. Cộng đồng quốc tế cần duy trì áp lực đối với các khu vực còn thiếu minh bạch, đồng thời hỗ trợ kỹ thuật cho các nước đang phát triển để nâng cao năng lực thực thi.
Việc mở rộng phạm vi CRS để bao gồm nhiều loại tài sản hơn, tăng cường trao đổi thông tin về chủ sở hữu thực tế, và thúc đẩy các tiêu chuẩn chung về báo cáo thuế của doanh nghiệp lớn sẽ góp phần nâng cao tính minh bạch. Hợp tác giữa OECD, Liên Hợp Quốc, IMF và Ngân hàng Thế giới trong khuôn khổ Platform for Collaboration on Tax cũng cần được tăng cường để hỗ trợ các nước đang phát triển.
Giải pháp ở cấp độ quốc gia đối với Việt Nam
Ở cấp độ quốc gia, Việt Nam cần hoàn thiện khung pháp lý về giá chuyển nhượng, CFC, hạn chế lãi vay và báo cáo quốc gia. Xây dựng cơ sở dữ liệu lớn liên thông giữa cơ quan thuế, hải quan, ngân hàng và các bộ ngành liên quan. Đào tạo chuyên sâu đội ngũ công chức về phân tích tài chính quốc tế, dữ liệu lớn và luật thuế so sánh. Tăng cường hợp tác song phương và đa phương thông qua MAP, APA và trao đổi thông tin.
Việc xây dựng năng lực phân tích dữ liệu lớn và trí tuệ nhân tạo để phát hiện giao dịch bất thường sẽ giúp nâng cao hiệu quả kiểm soát rủi ro. Đồng thời, Việt Nam nên đẩy mạnh đàm phán và ký kết các hiệp định tránh đánh thuế hai lần theo chuẩn mực mới, có điều khoản chống lạm dụng mạnh mẽ. Việc ban hành và thực thi quy tắc CFC trong nước cũng là bước quan trọng để đánh thuế thu nhập của các công ty con ở nước ngoài nếu chúng không có hoạt động thực chất.
Vai trò của doanh nghiệp và tư vấn chuyên nghiệp
Doanh nghiệp cũng cần chủ động tuân thủ. Việc xây dựng chính sách giá chuyển nhượng phù hợp, lưu trữ hồ sơ đầy đủ và đánh giá rủi ro thuế xuyên biên giới không chỉ giúp tránh bị truy thu mà còn nâng cao uy tín với đối tác và nhà đầu tư. Các công ty tư vấn chuyên nghiệp đóng vai trò quan trọng trong việc hỗ trợ doanh nghiệp hiểu rõ quy định, thiết kế cấu trúc tuân thủ và chuẩn bị hồ sơ giải trình khi cần thiết.
Doanh nghiệp nên định kỳ rà soát cấu trúc sở hữu và giao dịch liên kết, đánh giá mức độ tuân thủ với nguyên tắc arm’s length, và chuẩn bị sẵn sàng cho các yêu cầu báo cáo mới liên quan đến thuế tối thiểu toàn cầu. Việc hợp tác sớm với cơ quan thuế thông qua cơ chế APA (Advance Pricing Agreement) có thể mang lại sự chắc chắn về thuế trong dài hạn.
Vai trò của công ty tư vấn trong hỗ trợ quản lý rủi ro thuế quốc tế
Trong bối cảnh quy định ngày càng phức tạp, các doanh nghiệp Việt Nam và FDI hoạt động tại Việt Nam cần sự hỗ trợ chuyên sâu từ các đơn vị tư vấn có kinh nghiệm. ACC VINACO với đội ngũ chuyên gia kế toán, thuế và pháp lý lâu năm cung cấp các dịch vụ hỗ trợ kê khai, tư vấn giá chuyển nhượng, đánh giá rủi ro BEPS, hỗ trợ chuẩn bị hồ sơ APA/MAP và tư vấn tuân thủ thuế tối thiểu toàn cầu. Việc đồng hành với đơn vị chuyên nghiệp giúp doanh nghiệp giảm thiểu rủi ro pháp lý, tối ưu hóa nghĩa vụ thuế hợp pháp và tập trung vào hoạt động kinh doanh cốt lõi.
ACC Việt Nam hỗ trợ khách hàng xây dựng và cập nhật hồ sơ giá chuyển nhượng theo quy định mới nhất, phân tích rủi ro từ cấu trúc sở hữu xuyên biên giới, tư vấn về tác động của thuế tối thiểu toàn cầu đối với từng mô hình kinh doanh cụ thể, và hỗ trợ giải trình với cơ quan thuế khi phát sinh thanh tra, kiểm tra. Với kinh nghiệm thực tiễn tại thị trường Việt Nam và hiểu biết về chuẩn mực quốc tế, ACC Việt Nam giúp doanh nghiệp cân bằng giữa việc tuân thủ pháp luật và tối ưu hóa hiệu quả kinh doanh.
Ngoài ra, công ty còn cung cấp dịch vụ đào tạo nội bộ cho doanh nghiệp về các quy định thuế quốc tế mới, hỗ trợ thiết kế chính sách nội bộ về giao dịch liên kết, và tư vấn chiến lược thuế dài hạn phù hợp với định hướng phát triển của doanh nghiệp trong môi trường toàn cầu hóa.
Nguồn tham khảo
- OECD (2015 và các báo cáo cập nhật). Base Erosion and Profit Shifting Project.
- OECD. Inclusive Framework on BEPS và Global Anti-Base Erosion (GloBE) Rules.
- Các nghiên cứu của Gabriel Zucman và cộng sự về profit shifting.
- Nghị định 132/2020/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
- Luật Quản lý thuế và các văn bản hướng dẫn liên quan đến quản lý thuế quốc tế.
- Báo cáo của Oxfam và các tổ chức quốc tế về tác động của thiên đường thuế đến các nước đang phát triển.
- Tài liệu từ Bộ Tài chính Việt Nam về triển khai thuế tối thiểu toàn cầu.
- Các bài nghiên cứu học thuật và tạp chí chuyên ngành về cạnh tranh thuế và FDI từ thiên đường thuế.
- OECD Model Tax Convention và Multilateral Instrument (MLI).
- Các báo cáo của Diễn đàn Toàn cầu về Minh bạch và Trao đổi Thông tin Thuế.
- Hướng dẫn về giá chuyển nhượng của OECD (OECD Transfer Pricing Guidelines).
- Tài liệu kỹ thuật về thuế tối thiểu toàn cầu (GloBE Model Rules) của OECD.