Đặc điểm nhận diện một quốc gia hoặc vùng lãnh thổ có ưu đãi thuế - Trong bối cảnh toàn cầu hóa và cạnh tranh thu hút đầu tư ngày càng gay gắt, khái niệm quốc gia hoặc vùng lãnh thổ có ưu đãi thuế (thường được gọi là thiên đường thuế hay preferential tax regimes) trở thành chủ đề quan trọng đối với doanh nghiệp, nhà đầu tư và cơ quan quản lý. Việc nhận diện chính xác những đặc điểm này không chỉ giúp doanh nghiệp tối ưu hóa cấu trúc thuế hợp pháp mà còn đảm bảo tuân thủ các quy định quốc tế, tránh rủi ro bị xếp vào danh sách không hợp tác.
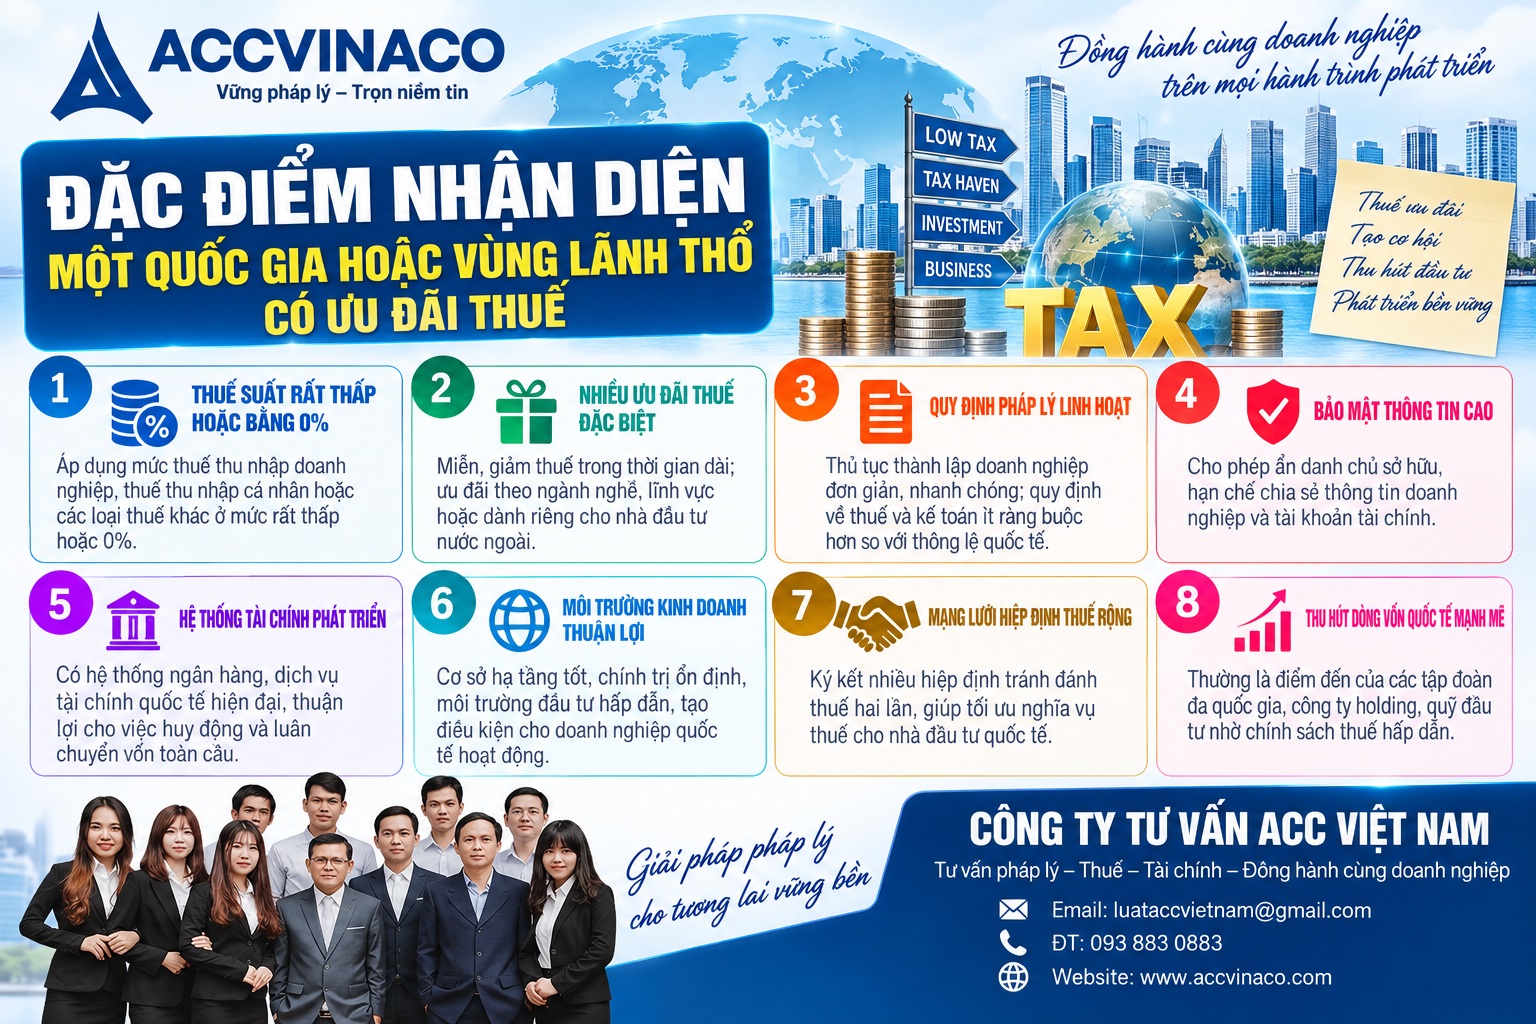
Sự phát triển mạnh mẽ của thương mại quốc tế và dòng vốn xuyên biên giới đã khiến các quốc gia phải cạnh tranh gay gắt để thu hút đầu tư nước ngoài. Một trong những công cụ phổ biến nhất được sử dụng là chính sách ưu đãi thuế. Tuy nhiên, ranh giới giữa ưu đãi thuế hợp pháp nhằm thúc đẩy phát triển kinh tế và các thực hành cạnh tranh thuế có hại ngày càng trở nên mỏng manh. Việc hiểu rõ các đặc điểm nhận diện giúp doanh nghiệp đưa ra quyết định đúng đắn, tránh những rủi ro pháp lý và tài chính không đáng có.
ACC VINACO với nhiều năm kinh nghiệm trong lĩnh vực tư vấn thuế và pháp lý doanh nghiệp nhận thấy rằng phần lớn các doanh nghiệp Việt Nam khi mở rộng hoạt động ra nước ngoài hoặc tiếp nhận vốn đầu tư nước ngoài thường gặp khó khăn trong việc đánh giá mức độ rủi ro của các khu vực có ưu đãi thuế. Do đó, bài viết này được xây dựng nhằm cung cấp một khung phân tích toàn diện, dễ áp dụng trong thực tiễn.
Khái niệm cơ bản về quốc gia hoặc vùng lãnh thổ có ưu đãi thuế
Quốc gia hoặc vùng lãnh thổ có ưu đãi thuế là những khu vực áp dụng mức thuế thấp hoặc không đánh thuế đối với một số loại thu nhập nhất định, kết hợp với các cơ chế pháp lý tạo điều kiện cho nhà đầu tư nước ngoài giảm nghĩa vụ thuế ở quốc gia cư trú. OECD trong báo cáo năm 1998 về Cạnh tranh thuế có hại đã phân biệt rõ hai nhóm: thiên đường thuế (tax havens) và các chế độ thuế ưu đãi có hại (harmful preferential tax regimes).
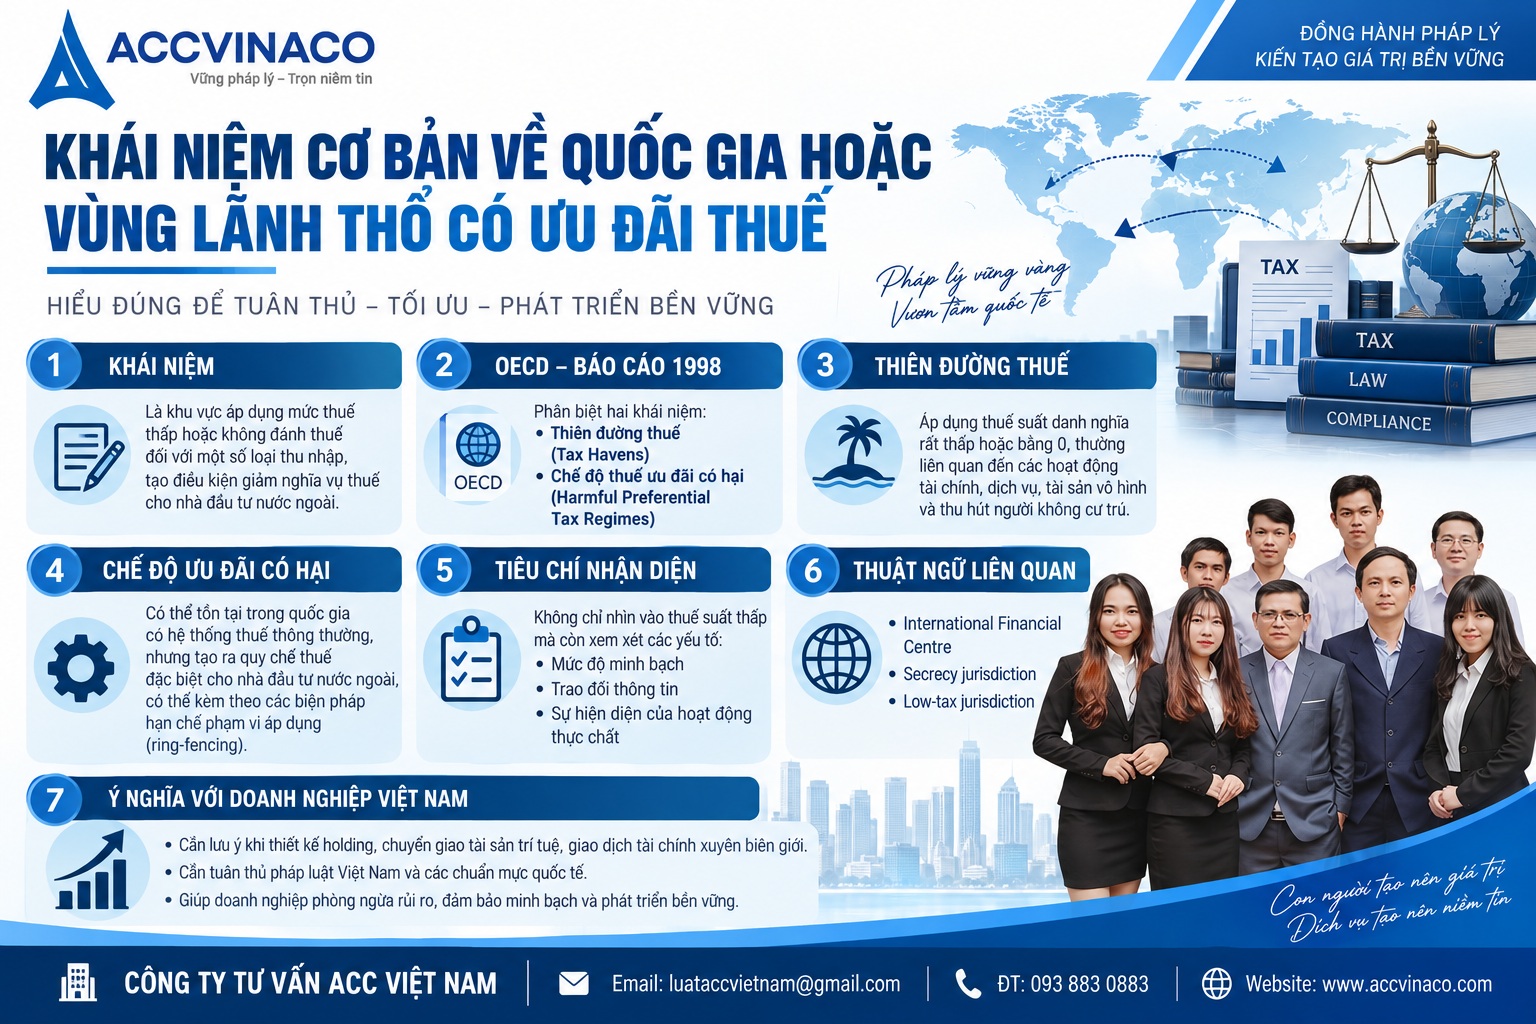
Thiên đường thuế thường là các khu vực áp dụng thuế danh nghĩa hoặc bằng không đối với thu nhập từ hoạt động tài chính, dịch vụ và tài sản vô hình, đồng thời tự định vị là nơi giúp người không cư trú tránh thuế. Các chế độ ưu đãi có hại xuất hiện ngay cả ở các quốc gia có hệ thống thuế thông thường nhưng tạo ra các quy chế đặc biệt chỉ dành cho nhà đầu tư nước ngoài, thường kèm theo sự cách ly khỏi nền kinh tế nội địa (ring-fencing).
Việc nhận diện không chỉ dựa vào mức thuế thấp mà phải xem xét tổng thể các yếu tố về minh bạch, trao đổi thông tin và yêu cầu hoạt động thực chất. Đây là điểm then chốt để phân biệt giữa ưu đãi thuế hợp pháp nhằm thu hút đầu tư với các thực hành cạnh tranh thuế có hại.
Trong thực tiễn, khái niệm này còn được mở rộng sang các thuật ngữ như trung tâm tài chính quốc tế (International Financial Centre), khu vực bí mật tài chính (secrecy jurisdiction) hoặc khu vực thuế thấp (low-tax jurisdiction). Mỗi thuật ngữ nhấn mạnh một khía cạnh khác nhau nhưng đều xoay quanh việc tạo ra lợi thế thuế cho nhà đầu tư nước ngoài.
Đối với doanh nghiệp Việt Nam, việc nắm vững khái niệm này đặc biệt quan trọng khi thiết kế cấu trúc holding công ty, chuyển giao tài sản trí tuệ hoặc thực hiện các giao dịch tài chính xuyên biên giới. ACC VINACO thường xuyên hỗ trợ khách hàng phân tích các cấu trúc này để đảm bảo tuân thủ cả pháp luật Việt Nam và các chuẩn mực quốc tế.
Tiêu chí cốt lõi của OECD trong nhận diện thiên đường thuế
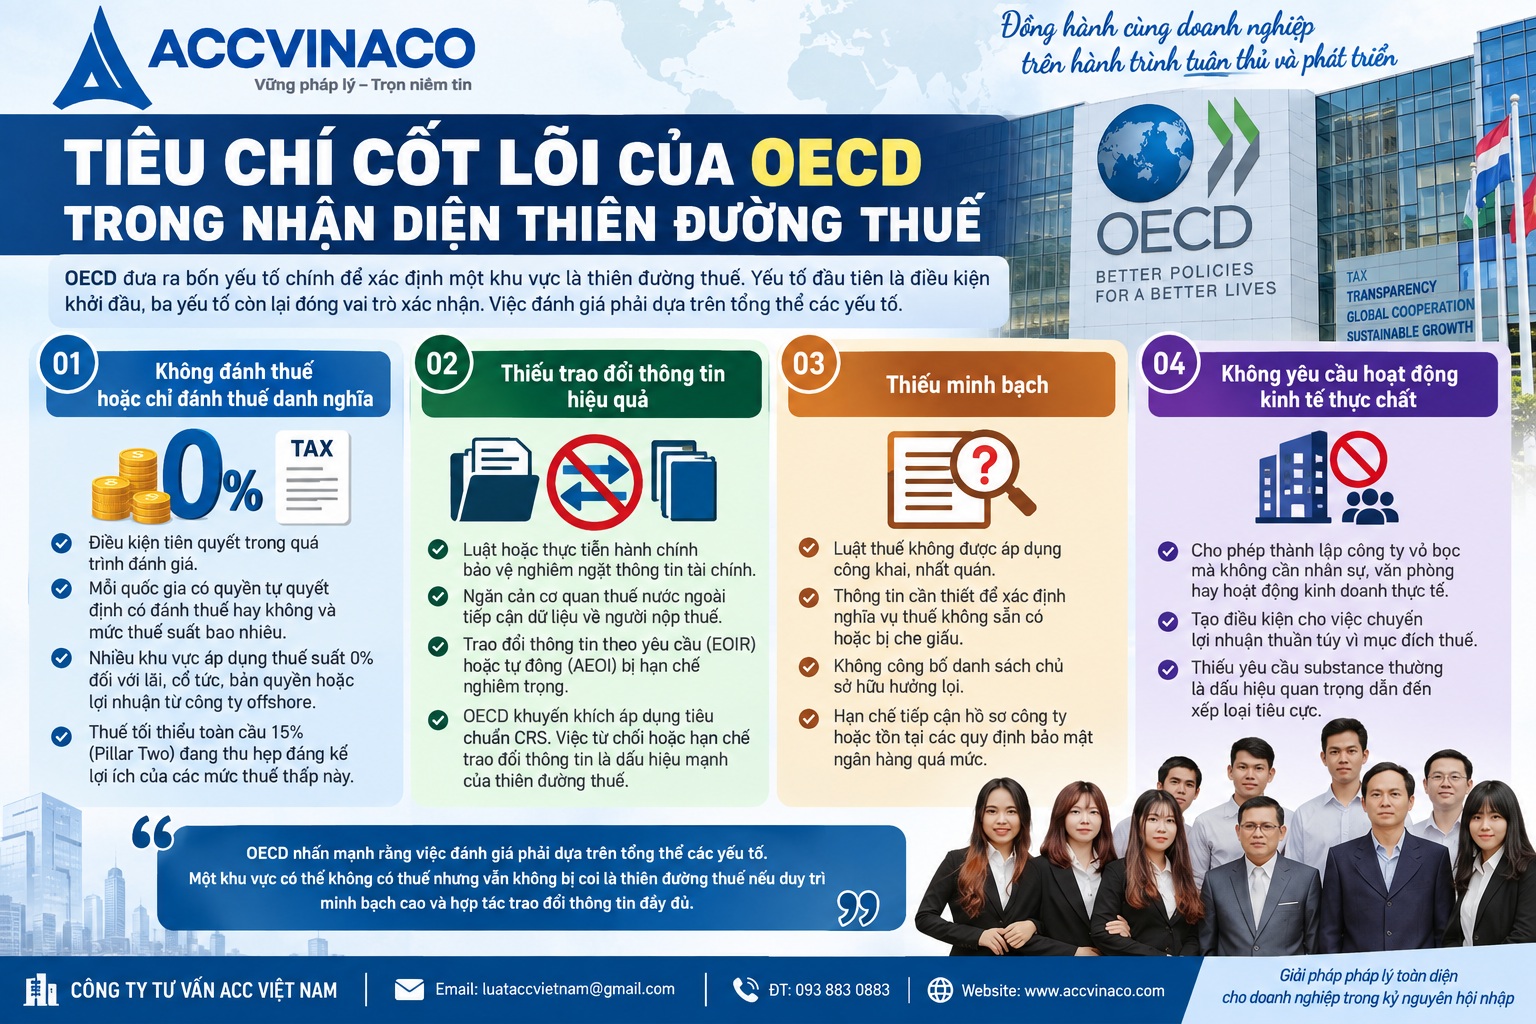
OECD đưa ra bốn yếu tố chính để xác định một khu vực là thiên đường thuế. Yếu tố đầu tiên và mang tính khởi đầu là không đánh thuế hoặc chỉ đánh thuế danh nghĩa đối với thu nhập liên quan. Tuy nhiên, yếu tố này không đủ để kết luận. Ba yếu tố còn lại đóng vai trò xác nhận.
Không đánh thuế hoặc chỉ đánh thuế danh nghĩa
Đây là điều kiện tiên quyết. OECD công nhận rằng mỗi quốc gia có quyền tự quyết định có đánh thuế thu nhập hay không và mức thuế suất bao nhiêu. Do đó, việc không có thuế hoặc thuế rất thấp chỉ là điểm khởi đầu của quá trình đánh giá. Nếu một khu vực chỉ có thuế thấp nhưng duy trì hệ thống minh bạch cao và hợp tác đầy đủ với các quốc gia khác thì không nhất thiết bị coi là thiên đường thuế.
Trong thực tế, nhiều khu vực áp dụng thuế suất 0% đối với thu nhập từ lãi, cổ tức, bản quyền hoặc lợi nhuận từ công ty offshore. Một số khu vực khác duy trì thuế suất doanh nghiệp rất thấp kết hợp với các khoản miễn trừ rộng rãi. Tuy nhiên, với sự ra đời của thuế tối thiểu toàn cầu 15% theo Pillar Two, lợi ích này đang bị thu hẹp đáng kể đối với các tập đoàn đa quốc gia có doanh thu toàn cầu vượt ngưỡng quy định.
Thiếu trao đổi thông tin hiệu quả
Các khu vực này thường có luật hoặc thực tiễn hành chính bảo vệ nghiêm ngặt thông tin tài chính, ngăn cản cơ quan thuế nước ngoài tiếp cận dữ liệu về người nộp thuế hưởng lợi từ mức thuế thấp. Trao đổi thông tin theo yêu cầu (exchange of information on request) hoặc tự động (automatic exchange of information) bị hạn chế nghiêm trọng.
OECD khuyến khích các quốc gia áp dụng tiêu chuẩn trao đổi thông tin theo yêu cầu và sau này là trao đổi thông tin tự động theo Common Reporting Standard (CRS). Việc một khu vực từ chối hoặc hạn chế trao đổi thông tin là dấu hiệu rất mạnh cho thấy đây có thể là thiên đường thuế.
Thiếu minh bạch
Luật thuế không được áp dụng công khai và nhất quán. Thông tin cần thiết để xác định nghĩa vụ thuế chính xác, chẳng hạn hồ sơ kế toán và tài liệu cơ sở, không sẵn có hoặc bị che giấu. Minh bạch đòi hỏi luật phải được áp dụng công khai, nhất quán giữa các đối tượng nộp thuế tương tự nhau và cơ quan thuế nước ngoài phải có khả năng tiếp cận thông tin cần thiết.
Thiếu minh bạch thường thể hiện qua việc không công bố danh sách chủ sở hữu hưởng lợi, hạn chế tiếp cận hồ sơ công ty hoặc tồn tại các quy định bảo mật ngân hàng quá mức.
Không yêu cầu hoạt động kinh tế thực chất
Nhiều khu vực cho phép thành lập công ty vỏ bọc hoặc cấu trúc pháp lý mà không cần nhân sự, văn phòng hay hoạt động kinh doanh thực tế tại địa phương. Điều này tạo điều kiện cho việc chuyển lợi nhuận thuần túy vì mục đích thuế.
OECD nhấn mạnh rằng việc đánh giá phải dựa trên tổng thể các yếu tố. Một khu vực có thể không có thuế nhưng vẫn không bị coi là thiên đường thuế nếu duy trì minh bạch cao và hợp tác trao đổi thông tin đầy đủ. Ngược lại, mức thuế thấp kết hợp với bí mật ngân hàng nghiêm ngặt và thiếu yêu cầu substance thường dẫn đến xếp loại tiêu cực.
Đặc điểm của chế độ thuế ưu đãi có hại theo OECD
Đối với các chế độ ưu đãi trong các quốc gia thành viên và không thành viên OECD, các yếu tố chính bao gồm mức thuế hiệu quả thấp hoặc bằng không đối với thu nhập từ hoạt động dịch vụ tài chính và các hoạt động di chuyển địa lý dễ dàng. Bên cạnh đó, chế độ bị ring-fencing, nghĩa là chỉ áp dụng cho người không cư trú hoặc hoạt động bị cách ly khỏi nền kinh tế nội địa. Thiếu minh bạch và thiếu trao đổi thông tin cũng là các yếu tố then chốt.
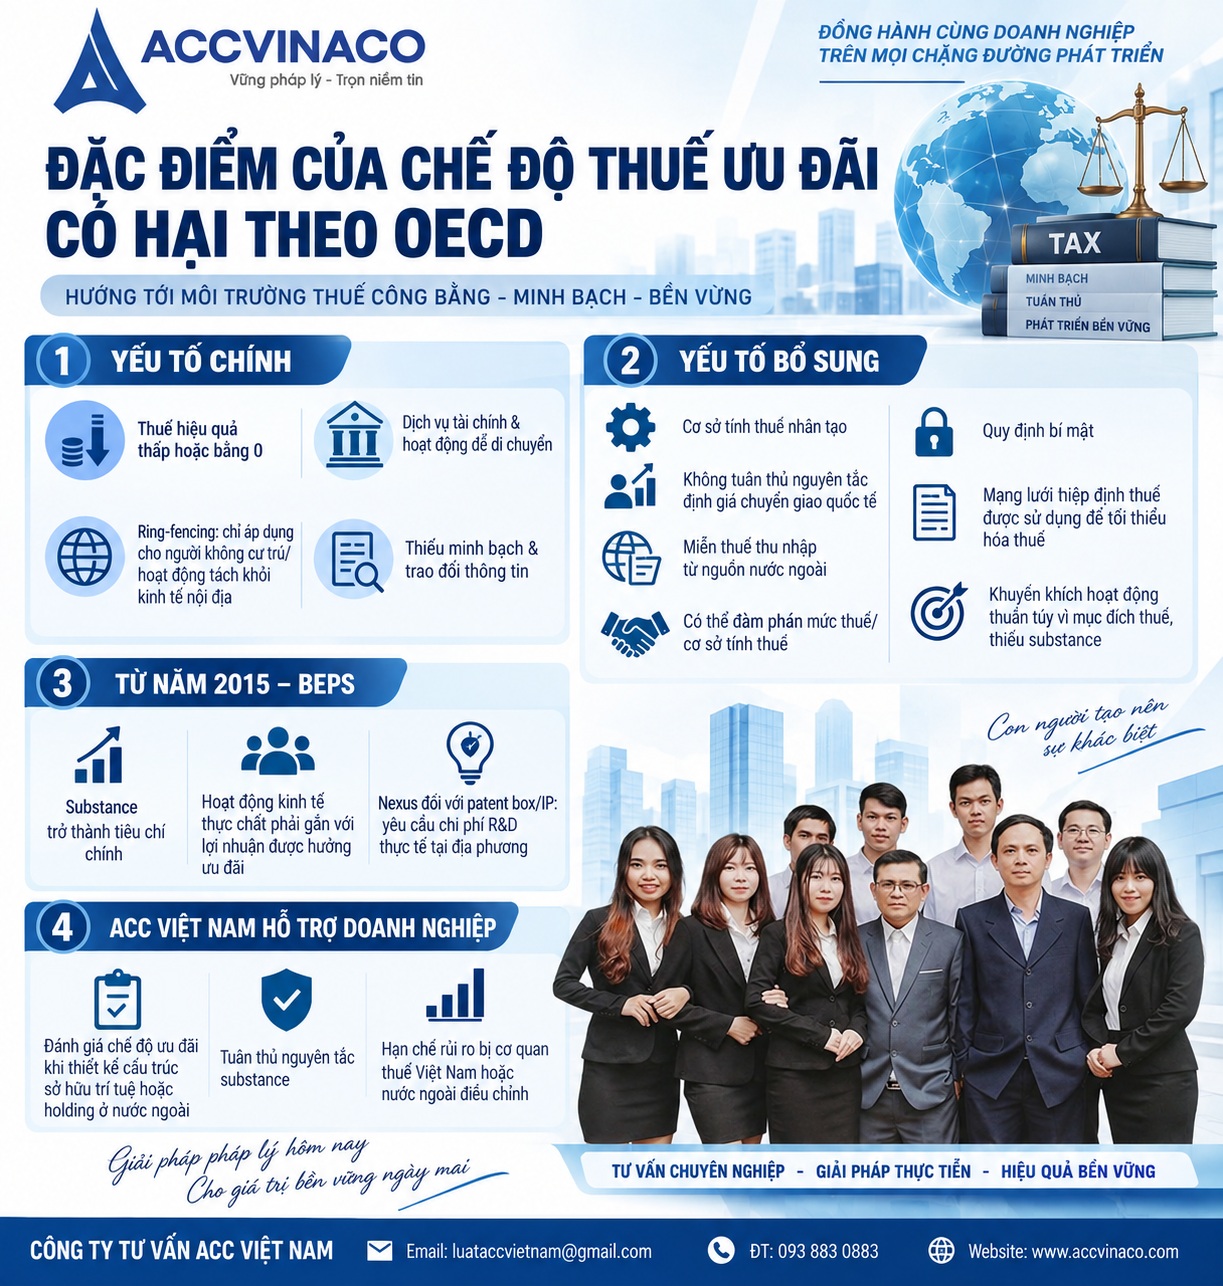
Các yếu tố bổ sung giúp nhận diện bao gồm định nghĩa cơ sở tính thuế nhân tạo, không tuân thủ nguyên tắc định giá chuyển giao quốc tế, miễn thuế đối với thu nhập từ nguồn nước ngoài, khả năng đàm phán mức thuế hoặc cơ sở tính thuế, các quy định bí mật, mạng lưới hiệp định thuế rộng lớn được sử dụng để tối thiểu hóa thuế, và khuyến khích các hoạt động thuần túy vì mục đích thuế mà không có substance.
Từ năm 2015, trong khuôn khổ dự án BEPS (Base Erosion and Profit Shifting), yếu tố substance được nâng cao thành tiêu chí chính. Các chế độ ưu đãi phải đảm bảo hoạt động kinh tế thực chất gắn liền với lợi nhuận được hưởng ưu đãi. Nguyên tắc nexus đối với patent box và các chế độ sở hữu trí tuệ yêu cầu chi phí nghiên cứu phát triển thực tế tại địa phương.
ACC VINACO thường xuyên hỗ trợ doanh nghiệp đánh giá các chế độ ưu đãi này khi thiết kế cấu trúc sở hữu trí tuệ hoặc holding công ty tại nước ngoài, đảm bảo tuân thủ nguyên tắc substance và tránh rủi ro bị cơ quan thuế Việt Nam hoặc nước ngoài điều chỉnh.
Tiêu chí của Liên minh châu Âu về danh sách các khu vực không hợp tác về thuế
EU xây dựng danh sách các khu vực không hợp tác dựa trên ba nhóm tiêu chí chính: minh bạch thuế, cạnh tranh thuế công bằng và biện pháp chống BEPS.
Minh bạch thuế
Khu vực phải triển khai tiêu chuẩn trao đổi thông tin tự động (Common Reporting Standard – CRS), đạt xếp hạng largely compliant từ Global Forum về trao đổi thông tin theo yêu cầu, và tham gia Công ước đa phương về hỗ trợ hành chính thuế hoặc có mạng lưới hiệp định đủ rộng.
Việc triển khai CRS đòi hỏi các tổ chức tài chính phải thu thập và báo cáo thông tin về tài khoản của người không cư trú cho cơ quan thuế nội địa, sau đó cơ quan này sẽ trao đổi tự động với các quốc gia đối tác. Khu vực không tham gia hoặc tham gia không đầy đủ sẽ bị đánh giá tiêu cực.
Cạnh tranh thuế công bằng
Khu vực không được duy trì các biện pháp thuế ưu đãi bị coi là có hại theo Code of Conduct về thuế doanh nghiệp của EU. Đặc biệt, không được thu hút lợi nhuận không phản ánh hoạt động kinh tế thực tế. Tiêu chí này bao gồm đánh giá các chế độ preferential và các cấu trúc offshore.
Code of Conduct của EU đánh giá các yếu tố như mức thuế thấp, ring-fencing, thiếu substance và thiếu minh bạch. Các chế độ bị coi là có hại phải được sửa đổi hoặc bãi bỏ nếu muốn tránh bị liệt kê.
Biện pháp chống BEPS
Khu vực phải cam kết và triển khai các tiêu chuẩn tối thiểu của OECD Inclusive Framework on BEPS. Các tiêu chuẩn này bao gồm chống lạm dụng hiệp định thuế, quy tắc CFC, hạn chế khấu trừ lãi vay và các biện pháp khác.
Danh sách được cập nhật định kỳ. Các khu vực bị liệt kê phải chịu các biện pháp phòng vệ như hạn chế khấu trừ chi phí, tăng cường kiểm soát giao dịch hoặc từ chối một số ưu đãi. Việc cải cách để đáp ứng tiêu chí sẽ dẫn đến việc loại khỏi danh sách.
Các đặc điểm nhận diện phổ biến trong thực tiễn quốc tế
Ngoài khung pháp lý của OECD và EU, các tổ chức như Tax Justice Network thông qua Corporate Tax Haven Index đánh giá dựa trên nhiều chỉ số. Các chỉ số bao gồm mức thuế thu nhập doanh nghiệp thấp nhất có sẵn, các lỗ hổng và miễn trừ, khoảng trống minh bạch, khoảng trống chống lạm dụng và tính hung hăng của mạng lưới hiệp định thuế.
Đặc điểm thường gặp gồm thuế suất doanh nghiệp bằng không hoặc rất thấp đối với thu nhập thụ động như lãi, cổ tức, bản quyền; cho phép thành lập công ty với yêu cầu vốn tối thiểu thấp và thủ tục nhanh; bảo mật thông tin chủ sở hữu hưởng lợi; thiếu đăng ký công khai về sở hữu thực tế; và khả năng sử dụng cấu trúc holding, trust hoặc foundation để che giấu dòng tiền.
Một số khu vực nổi tiếng với hệ thống pháp lý Common Law, tạo thuận lợi cho việc thiết kế cấu trúc phức tạp. Quy mô dân số nhỏ, vị trí đảo hoặc phụ thuộc vào dịch vụ tài chính quốc tế cũng là đặc điểm quan sát được trong nhiều nghiên cứu.
Tuy nhiên, không phải mọi khu vực thuế thấp đều là thiên đường thuế. Nhiều quốc gia áp dụng thuế thấp để thu hút đầu tư thực chất, kết hợp với yêu cầu tạo việc làm, chuyển giao công nghệ và đóng góp kinh tế địa phương. Sự khác biệt nằm ở mức độ minh bạch và yêu cầu substance.
ACC VINACO khuyến nghị doanh nghiệp khi lựa chọn địa điểm đầu tư hoặc thành lập công ty con nước ngoài cần đánh giá toàn diện các yếu tố trên thay vì chỉ nhìn vào mức thuế suất danh nghĩa.
Tác động của quốc gia hoặc vùng lãnh thổ có ưu đãi thuế đối với hệ thống thuế toàn cầu
Việc tồn tại các khu vực này tạo ra áp lực cạnh tranh xuống đáy về thuế suất, làm xói mòn cơ sở thuế của các quốc gia có thuế cao hơn. Doanh nghiệp đa quốc gia có thể chuyển lợi nhuận qua các cấu trúc xuyên biên giới, dẫn đến hiện tượng base erosion and profit shifting. Ngân sách công của nhiều quốc gia bị ảnh hưởng, đặc biệt các nước đang phát triển phụ thuộc vào nguồn thu thuế doanh nghiệp.
Ở chiều ngược lại, các khu vực này cung cấp dịch vụ tài chính chuyên biệt, tạo việc làm trong ngành ngân hàng, luật và kế toán, đồng thời thu hút vốn đầu tư gián tiếp. Một số quốc gia nhỏ sử dụng ưu đãi thuế như công cụ phát triển kinh tế chính.
Phản ứng quốc tế ngày càng mạnh mẽ thông qua BEPS 2.0 với trụ cột thuế tối thiểu toàn cầu 15% (Pillar Two). Các quy tắc GloBE yêu cầu các tập đoàn lớn phải nộp thuế tối thiểu bất kể nơi phát sinh lợi nhuận, làm giảm đáng kể lợi ích của các thiên đường thuế truyền thống.
Đối với doanh nghiệp Việt Nam có quy mô lớn hoặc thuộc tập đoàn đa quốc gia, việc tuân thủ Pillar Two đang trở thành yêu cầu bắt buộc. ACC VINACO đã hỗ trợ nhiều doanh nghiệp phân tích tác động của quy tắc này và xây dựng kế hoạch tuân thủ phù hợp.
Liên hệ với bối cảnh pháp lý và chính sách ưu đãi thuế tại Việt Nam
Việt Nam không thuộc nhóm thiên đường thuế theo tiêu chí OECD. Hệ thống thuế thu nhập doanh nghiệp hiện hành áp dụng thuế suất phổ thông 20%, với các mức ưu đãi 10%, 15% hoặc 17% trong thời hạn nhất định đối với dự án đầu tư vào ngành nghề hoặc địa bàn khuyến khích. Ưu đãi bao gồm miễn giảm thuế có thời hạn, áp dụng cho công nghệ cao, nông nghiệp công nghệ cao, địa bàn khó khăn, khu kinh tế và khu công nghệ cao.
Các quy định về ưu đãi được thiết kế gắn liền với điều kiện thực tế: quy mô vốn, số lượng lao động, doanh thu tối thiểu hoặc chuyển giao công nghệ. Việt Nam tích cực tham gia các sáng kiến quốc tế về minh bạch thuế, triển khai CRS và tham gia Inclusive Framework on BEPS. Điều này giúp Việt Nam tránh bị xếp vào danh sách không hợp tác của EU trong nhiều vòng đánh giá gần đây, dù vẫn cần tiếp tục cải thiện một số khía cạnh.
Đối với doanh nghiệp Việt Nam có hoạt động xuyên biên giới hoặc nhà đầu tư nước ngoài vào Việt Nam, việc hiểu rõ đặc điểm nhận diện giúp thiết kế cấu trúc đầu tư tuân thủ, tận dụng ưu đãi hợp pháp mà không rơi vào rủi ro bị coi là lạm dụng.
ACC VINACO chuyên hỗ trợ doanh nghiệp tối ưu hóa các ưu đãi thuế tại Việt Nam, bao gồm tư vấn điều kiện hưởng ưu đãi, lập hồ sơ xin ưu đãi và hỗ trợ trong quá trình thanh tra, kiểm tra của cơ quan thuế.
Vai trò của tư vấn chuyên nghiệp trong nhận diện và ứng dụng
Trong thực tiễn, việc đánh giá một khu vực có phải là thiên đường thuế hay không đòi hỏi phân tích đa chiều: luật thuế nội địa, thực tiễn hành chính, mạng lưới hiệp định, mức độ hợp tác quốc tế và yêu cầu substance. Doanh nghiệp cần xem xét không chỉ mức thuế danh nghĩa mà còn thuế hiệu quả sau khi tính đến các quy tắc chống lạm dụng của quốc gia cư trú.
ACC VINACO cung cấp dịch vụ hỗ trợ doanh nghiệp trong việc phân tích cấu trúc thuế quốc tế, đánh giá rủi ro liên quan đến các khu vực ưu đãi, tư vấn tuân thủ quy định BEPS và tối ưu hóa ưu đãi thuế tại Việt Nam. Với đội ngũ chuyên gia am hiểu sâu pháp luật thuế trong nước và quốc tế, ACC Việt Nam đồng hành cùng doanh nghiệp trong việc xây dựng chiến lược thuế bền vững, minh bạch và hiệu quả.
Các dịch vụ cụ thể bao gồm đánh giá rủi ro cấu trúc holding nước ngoài, tư vấn substance requirements, hỗ trợ lập hồ sơ định giá chuyển giao, tư vấn tuân thủ CRS và Pillar Two, cũng như tối ưu hóa ưu đãi thuế thu nhập doanh nghiệp tại Việt Nam.
Phân tích chi tiết từng đặc điểm nhận diện
Mức thuế thấp hoặc bằng không
Đây là điểm khởi đầu. Nhiều khu vực áp dụng thuế suất 0% đối với thu nhập từ lãi vay, cổ tức hoặc bản quyền đối với công ty offshore. Một số duy trì thuế suất doanh nghiệp rất thấp kết hợp với miễn trừ rộng rãi. Tuy nhiên, với sự xuất hiện của thuế tối thiểu toàn cầu, lợi ích này đang bị thu hẹp đối với các tập đoàn lớn.
Doanh nghiệp cần tính toán thuế hiệu quả thay vì chỉ nhìn vào thuế suất danh nghĩa. Các quy tắc CFC, anti-hybrid và Pillar Two có thể làm tăng nghĩa vụ thuế thực tế lên đáng kể.
Thiếu minh bạch và bảo mật thông tin
Các quy định về bí mật ngân hàng, không công bố chủ sở hữu hưởng lợi hoặc hạn chế tiếp cận hồ sơ công ty tạo ra môi trường thuận lợi cho việc che giấu. Tiêu chuẩn quốc tế hiện nay yêu cầu đăng ký beneficial ownership và trao đổi thông tin tự động, làm giảm dần đặc điểm này.
Việt Nam đã triển khai các quy định về chủ sở hữu hưởng lợi và tham gia CRS, góp phần nâng cao mức độ minh bạch của hệ thống thuế quốc gia.
Không yêu cầu hoạt động thực chất
Cho phép công ty tồn tại chỉ trên giấy tờ, không có nhân viên hoặc văn phòng thực tế, là dấu hiệu rõ ràng. Các yêu cầu substance hiện đại buộc phải có nhân sự đủ trình độ, chi phí hoạt động thực tế và ra quyết định tại địa phương.
ACC VINACO hỗ trợ doanh nghiệp xây dựng và chứng minh substance cho các công ty con nước ngoài, bao gồm tư vấn về nhân sự, văn phòng và quy trình ra quyết định.
Ring-fencing
Chế độ chỉ dành cho người không cư trú hoặc hoạt động xuất khẩu, không áp dụng cho nền kinh tế nội địa, thể hiện rõ mục tiêu thu hút vốn nước ngoài mà không tạo cạnh tranh nội bộ.
Đây là một trong những yếu tố OECD và EU đặc biệt quan tâm khi đánh giá tính có hại của chế độ ưu đãi.
Mạng lưới hiệp định thuế rộng và dễ bị lạm dụng
Một số khu vực có nhiều hiệp định thuế với điều khoản ưu đãi cao, tạo điều kiện cho treaty shopping. Các quy tắc chống lạm dụng hiệp định (principal purpose test) đang hạn chế thực tiễn này.
Doanh nghiệp Việt Nam khi sử dụng mạng lưới hiệp định thuế cần lưu ý đến các điều khoản chống lạm dụng để tránh bị từ chối ưu đãi.
Hậu quả pháp lý và rủi ro đối với doanh nghiệp
Doanh nghiệp sử dụng cấu trúc liên quan đến các khu vực này có thể đối mặt với việc bị từ chối khấu trừ chi phí, áp dụng quy tắc CFC (Controlled Foreign Company), hoặc bị áp thuế chống tránh thuế. Trong một số trường hợp, giao dịch bị coi là thiếu mục đích kinh doanh chính đáng.
Cơ quan thuế các quốc gia ngày càng tăng cường kiểm tra các giao dịch xuyên biên giới với các khu vực rủi ro cao. Việc lập hồ sơ định giá chuyển giao đầy đủ và chứng minh substance trở thành yêu cầu bắt buộc.
Tại Việt Nam, cơ quan thuế đã tăng cường kiểm soát các giao dịch với các khu vực có ưu đãi thuế thấp. Doanh nghiệp cần chuẩn bị hồ sơ đầy đủ để giải trình khi bị thanh tra.
ACC VINACO hỗ trợ doanh nghiệp xây dựng hệ thống hồ sơ tuân thủ, giảm thiểu rủi ro bị điều chỉnh thuế và phạt.
Xu hướng phát triển và tương lai của các khu vực ưu đãi thuế
Với Pillar Two của OECD, nhiều khu vực đang cải cách để đưa mức thuế hiệu quả lên ít nhất 15% đối với các tập đoàn lớn, đồng thời duy trì ưu đãi cho doanh nghiệp nhỏ và vừa hoặc hoạt động thực chất. Minh bạch hóa thông tin và tăng cường substance là xu hướng chủ đạo.
Các khu vực muốn duy trì vị thế trung tâm tài chính quốc tế phải cân bằng giữa cạnh tranh thuế và tuân thủ chuẩn mực quốc tế. Những khu vực chậm cải cách có nguy cơ bị loại khỏi hệ thống tài chính toàn cầu.
Trong tương lai, ưu đãi thuế sẽ ngày càng gắn liền với yêu cầu đóng góp kinh tế thực chất, tạo việc làm và chuyển giao công nghệ. Đây cũng là hướng đi mà Việt Nam đang theo đuổi trong chính sách ưu đãi thuế của mình.
Nguồn tham khảo
- OECD (1998). Harmful Tax Competition: An Emerging Global Issue.
- OECD (2015 và các năm cập nhật). BEPS Action 5 – Countering Harmful Tax Practices.
- Council of the European Union. EU list of non-cooperative jurisdictions for tax purposes (các phiên bản cập nhật).
- Tax Justice Network. Corporate Tax Haven Index Methodology.
- Luật Thuế thu nhập doanh nghiệp Việt Nam và các nghị định hướng dẫn liên quan.
- Global Forum on Transparency and Exchange of Information for Tax Purposes – các báo cáo peer review.
- Các tài liệu chính thức về Pillar Two của OECD Inclusive Framework.
- OECD Model Tax Convention on Income and on Capital (các phiên bản cập nhật).
- EU Code of Conduct on Business Taxation.
- Tài liệu hướng dẫn của Bộ Tài chính Việt Nam về ưu đãi thuế thu nhập doanh nghiệp.