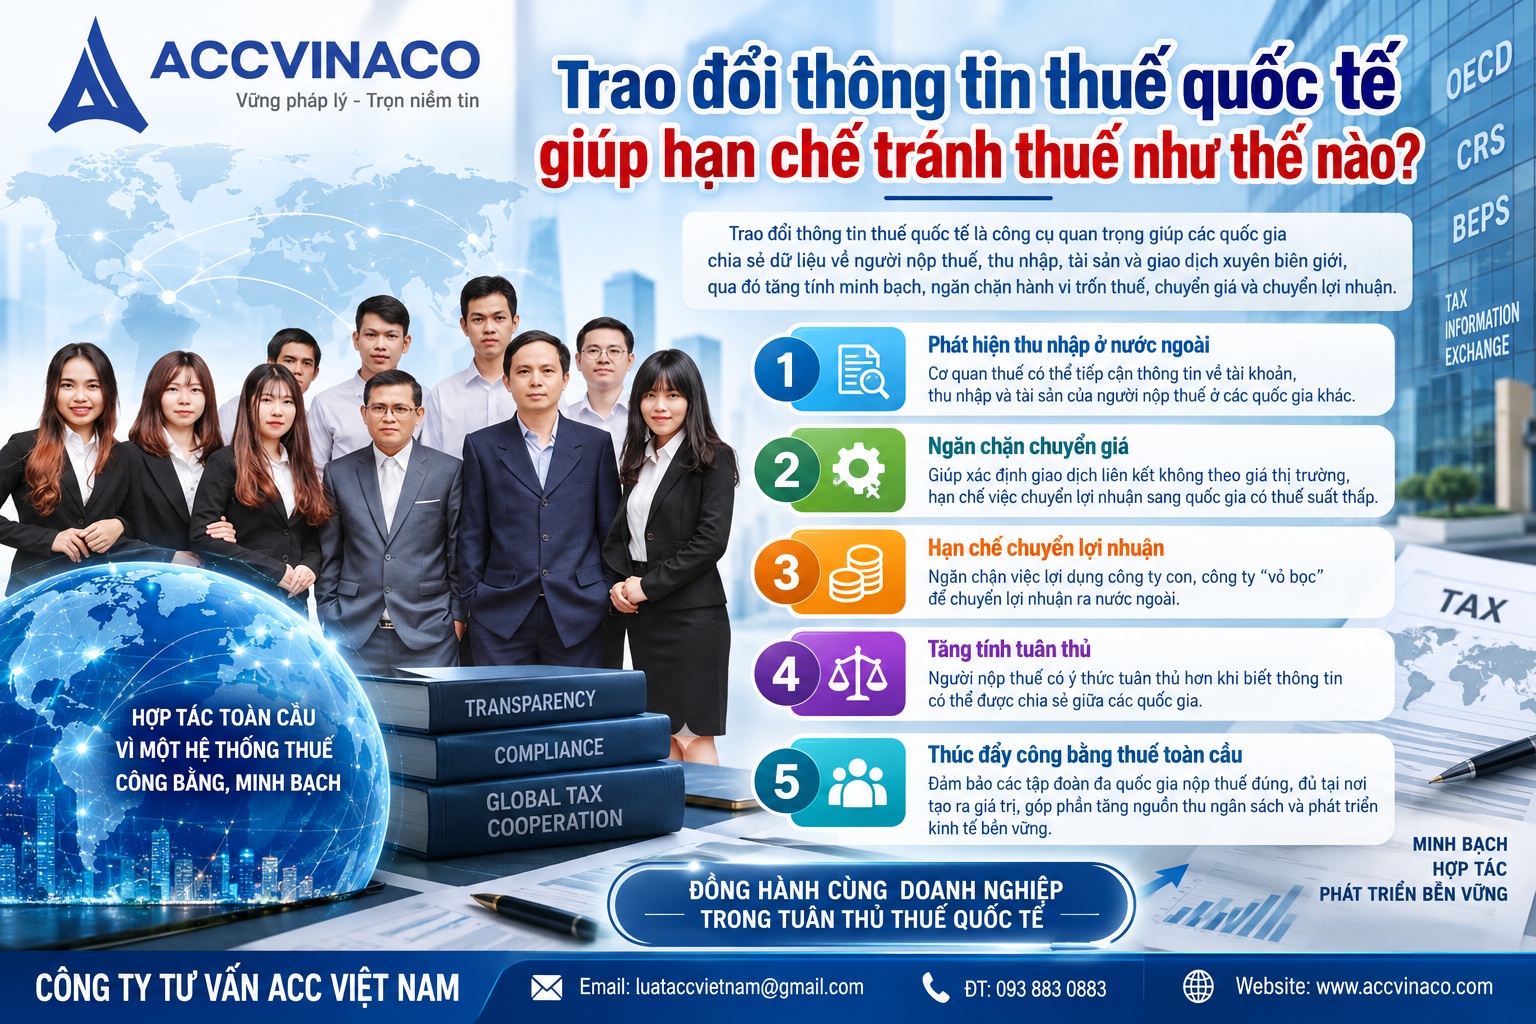
Trao đổi thông tin thuế quốc tế giúp hạn chế tránh thuế như thế nào? - Trong bối cảnh kinh tế toàn cầu hóa ngày càng sâu rộng, các hoạt động kinh doanh xuyên biên giới đã trở thành xu hướng tất yếu. Cùng với đó, hành vi tránh thuế và trốn thuế quốc tế cũng ngày càng tinh vi, gây thất thu ngân sách đáng kể cho nhiều quốc gia. Một trong những công cụ quan trọng nhất để đối phó với hiện tượng này chính là cơ chế trao đổi thông tin thuế quốc tế (Exchange of Information – EOI).
1. Khái niệm và bản chất của trao đổi thông tin thuế quốc tế
Trao đổi thông tin thuế quốc tế là quá trình các cơ quan thuế của hai hoặc nhiều quốc gia chia sẻ dữ liệu liên quan đến nghĩa vụ thuế của cá nhân và tổ chức. Mục tiêu chính là tăng cường tính minh bạch, ngăn chặn việc che giấu tài sản, thu nhập ở nước ngoài và hạn chế các hành vi lập kế hoạch thuế xâm hại (aggressive tax planning).
Khác với việc thu thập thông tin đơn phương, EOI dựa trên sự hợp tác song phương hoặc đa phương. Thông tin được trao đổi có thể bao gồm: số dư tài khoản ngân hàng, thu nhập từ cổ tức, lãi suất, tiền bản quyền, giao dịch bất động sản, sở hữu công ty, và các khoản thanh toán xuyên biên giới khác.
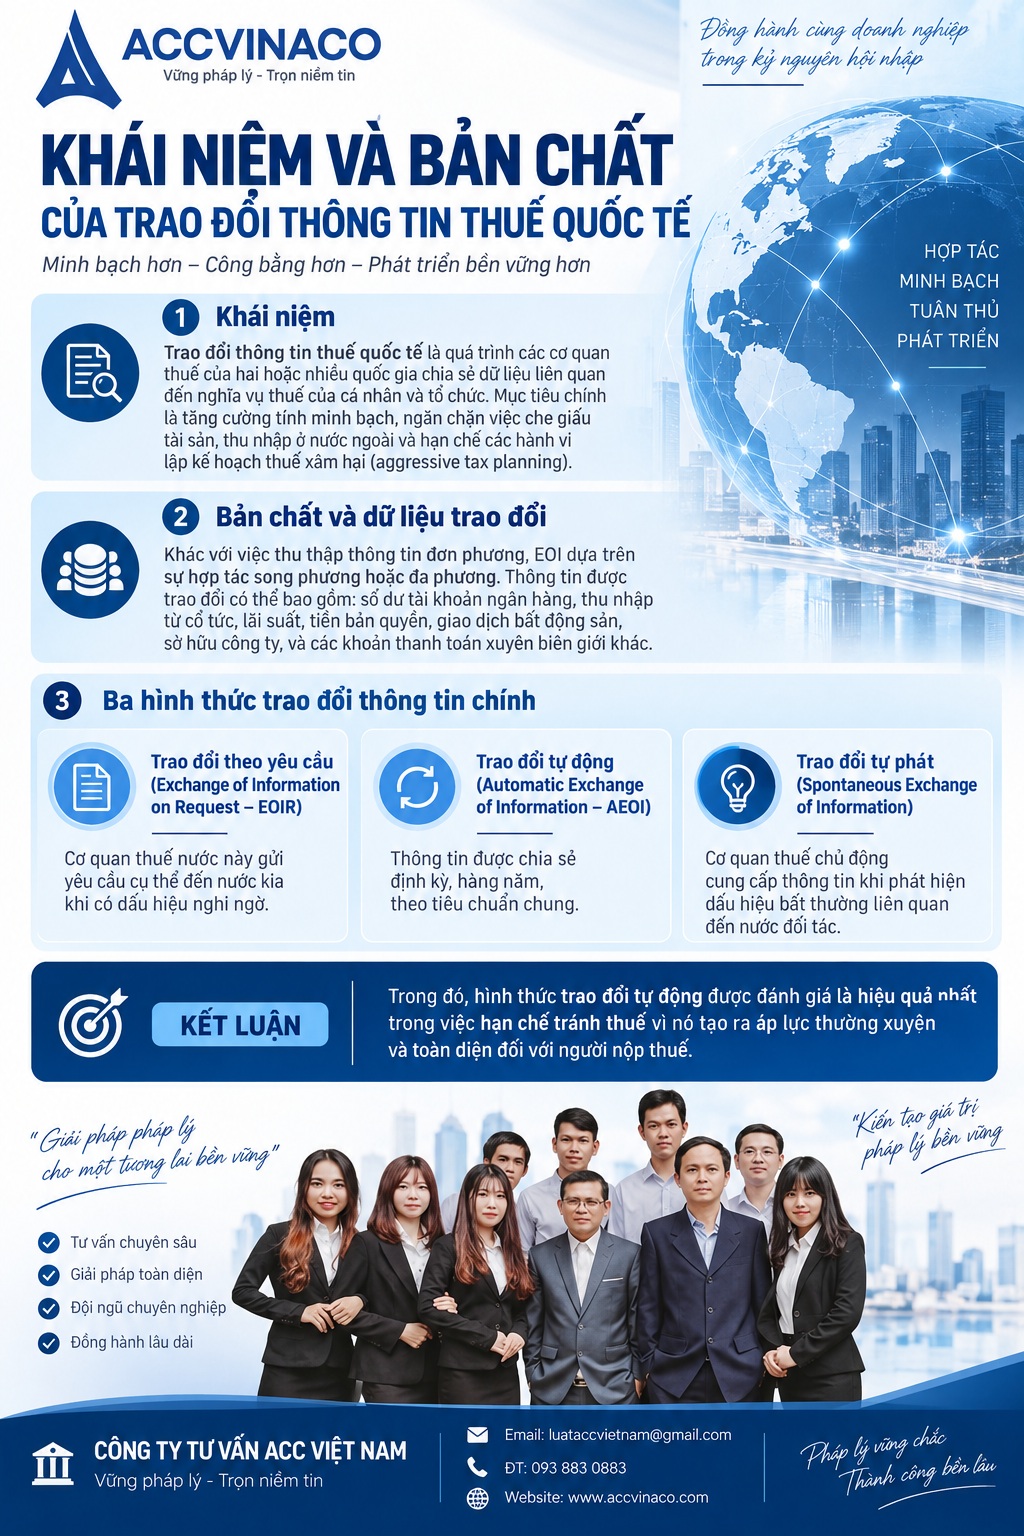
Có ba hình thức trao đổi thông tin chính:
- Trao đổi theo yêu cầu (Exchange of Information on Request – EOIR): Cơ quan thuế nước này gửi yêu cầu cụ thể đến nước kia khi có dấu hiệu nghi ngờ.
- Trao đổi tự động (Automatic Exchange of Information – AEOI): Thông tin được chia sẻ định kỳ, hàng năm, theo tiêu chuẩn chung.
- Trao đổi tự phát (Spontaneous Exchange of Information): Cơ quan thuế chủ động cung cấp thông tin khi phát hiện dấu hiệu bất thường liên quan đến nước đối tác.
Trong đó, hình thức trao đổi tự động được đánh giá là hiệu quả nhất trong việc hạn chế tránh thuế vì nó tạo ra áp lực thường xuyên và toàn diện đối với người nộp thuế.
2. Cơ sở pháp lý quốc tế của trao đổi thông tin thuế
2.1. Công ước về hỗ trợ hành chính lẫn nhau về thuế của OECD và Hội đồng châu Âu
Công ước về hỗ trợ hành chính lẫn nhau về thuế (Convention on Mutual Administrative Assistance in Tax Matters) là nền tảng pháp lý quan trọng nhất. Công ước này cho phép các quốc gia thành viên hỗ trợ lẫn nhau trong việc trao đổi thông tin, thu hồi nợ thuế và các biện pháp hành chính khác. Việt Nam đã tham gia Công ước này, tạo cơ sở pháp lý vững chắc để thực hiện EOI với hơn 140 quốc gia và vùng lãnh thổ.
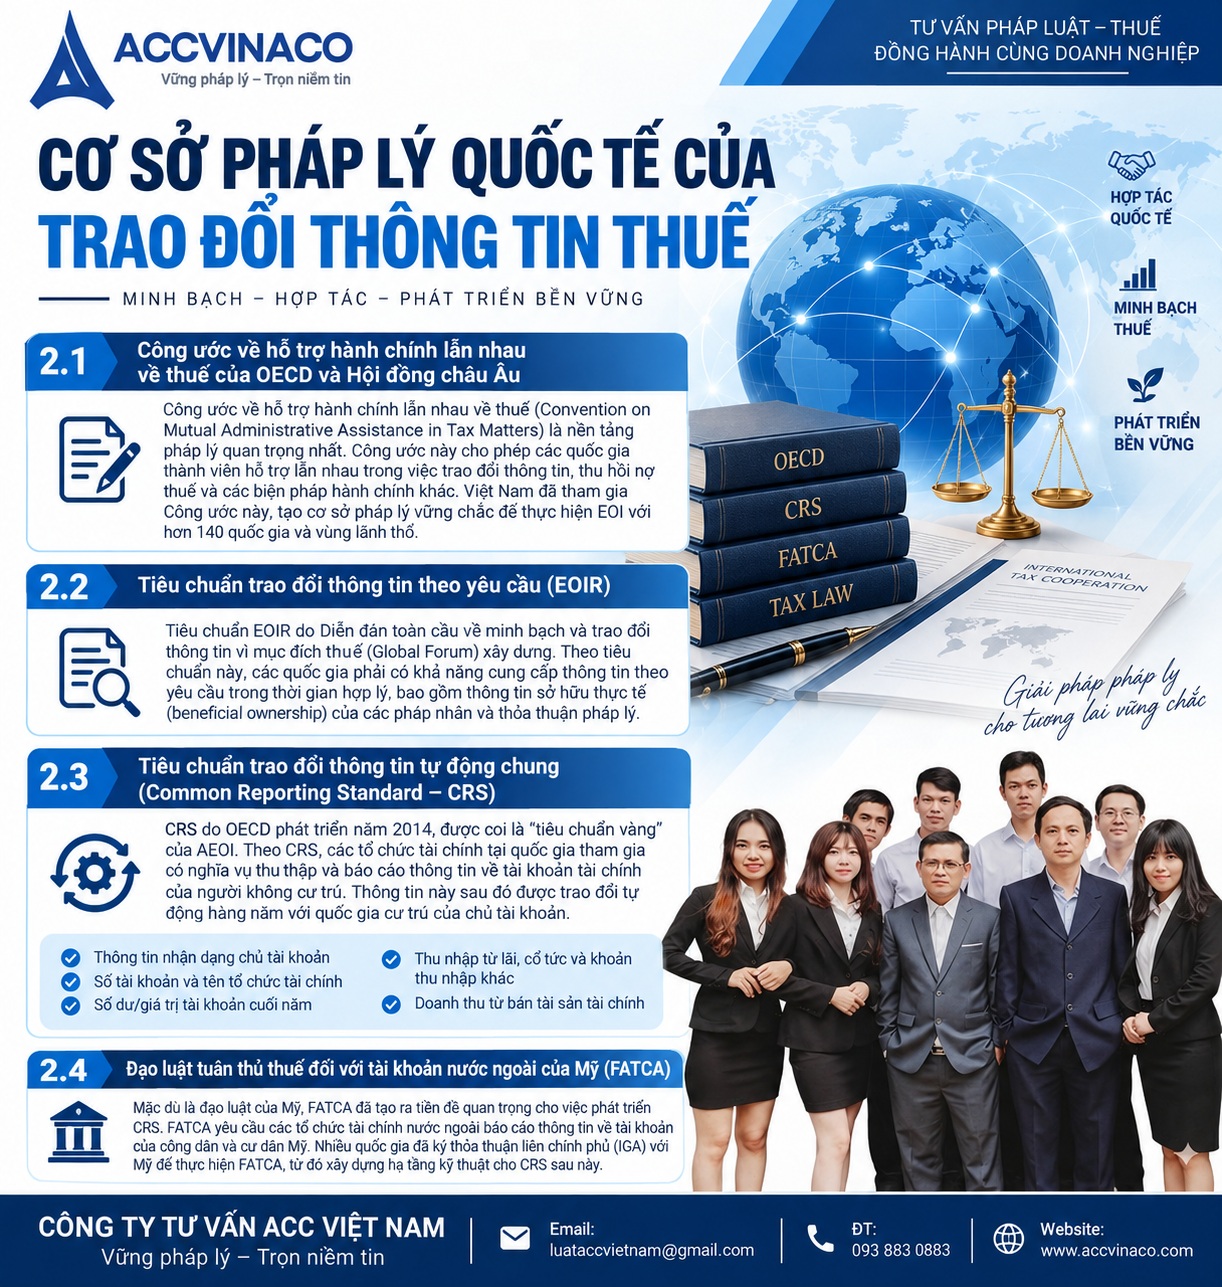
2.2. Tiêu chuẩn trao đổi thông tin theo yêu cầu (EOIR)
Tiêu chuẩn EOIR do Diễn đàn toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế (Global Forum) xây dựng. Theo tiêu chuẩn này, các quốc gia phải có khả năng cung cấp thông tin theo yêu cầu trong thời gian hợp lý, bao gồm thông tin sở hữu thực tế (beneficial ownership) của các pháp nhân và thỏa thuận pháp lý.
2.3. Tiêu chuẩn trao đổi thông tin tự động chung (Common Reporting Standard – CRS)
CRS do OECD phát triển năm 2014, được coi là “tiêu chuẩn vàng” của AEOI. Theo CRS, các tổ chức tài chính tại quốc gia tham gia có nghĩa vụ thu thập và báo cáo thông tin về tài khoản tài chính của người không cư trú. Thông tin này sau đó được trao đổi tự động hàng năm với quốc gia cư trú của chủ tài khoản.
CRS bao gồm các loại thông tin chính:
- Thông tin nhận dạng chủ tài khoản (họ tên, địa chỉ, mã số thuế, ngày tháng năm sinh).
- Số tài khoản và tên tổ chức tài chính.
- Số dư hoặc giá trị tài khoản cuối năm.
- Thu nhập từ lãi, cổ tức, và các khoản thu nhập khác phát sinh từ tài khoản.
- Doanh thu từ bán tài sản tài chính.
2.4. Đạo luật tuân thủ thuế đối với tài khoản nước ngoài của Mỹ (FATCA)
Mặc dù là đạo luật của Mỹ, FATCA đã tạo ra tiền đề quan trọng cho việc phát triển CRS. FATCA yêu cầu các tổ chức tài chính nước ngoài báo cáo thông tin về tài khoản của công dân và cư dân Mỹ. Nhiều quốc gia đã ký thỏa thuận liên chính phủ (IGA) với Mỹ để thực hiện FATCA, từ đó xây dựng hạ tầng kỹ thuật cho CRS sau này.
3. Cơ chế hoạt động của trao đổi thông tin tự động (AEOI/CRS)
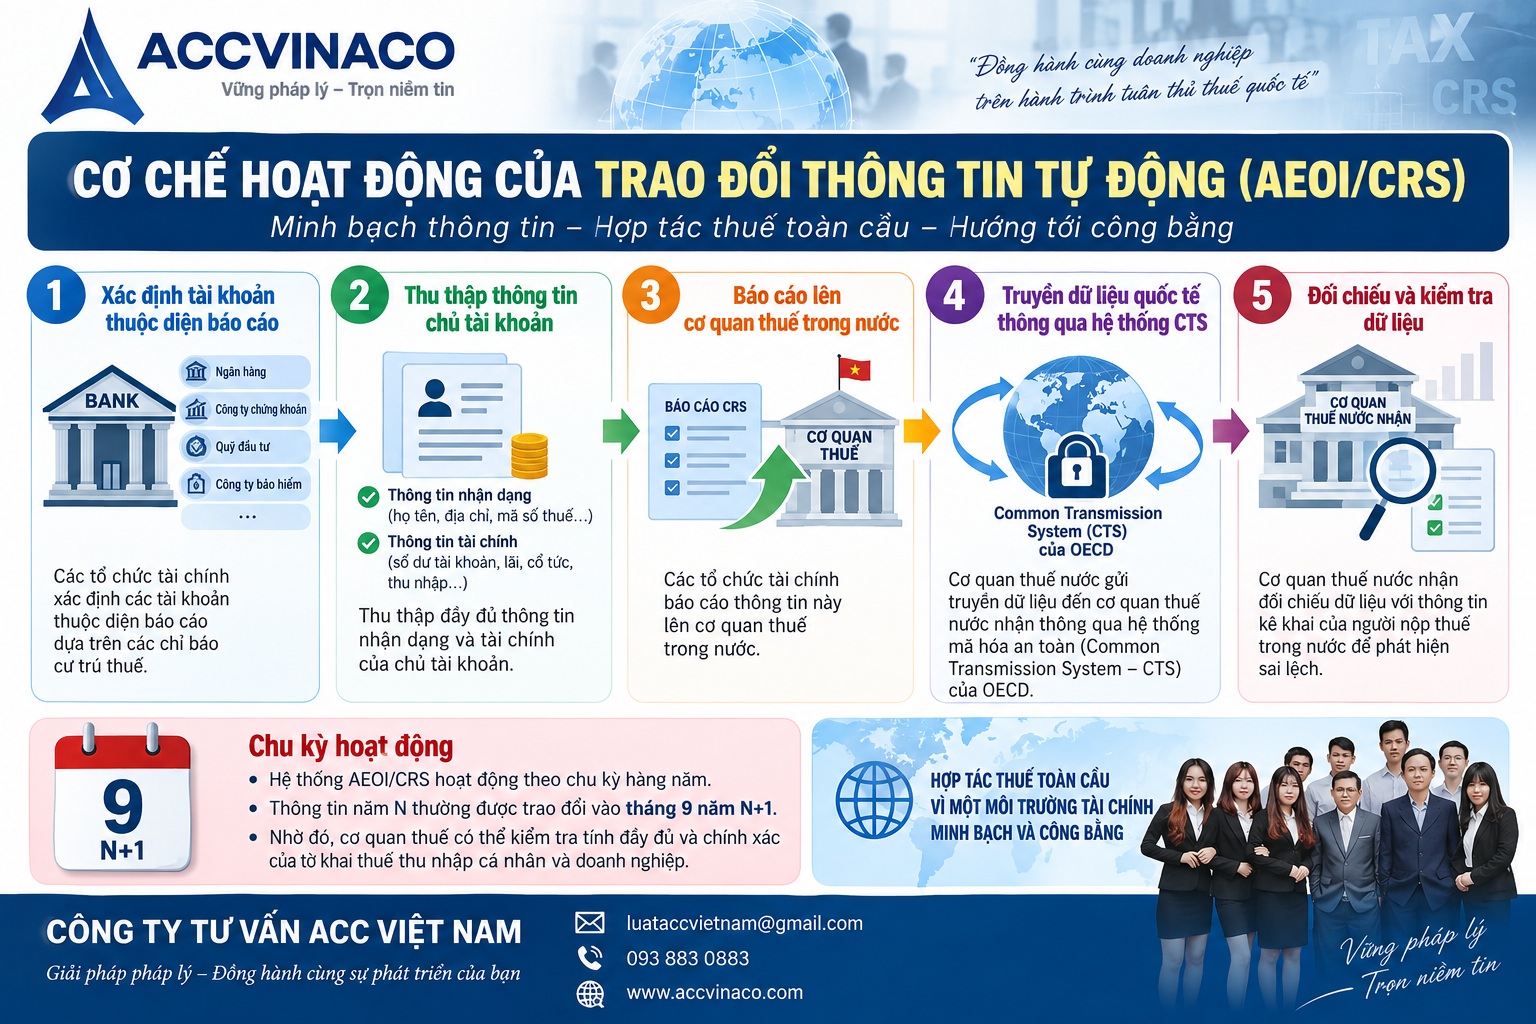
Quy trình AEOI theo CRS diễn ra theo các bước sau:
- Các tổ chức tài chính (ngân hàng, công ty chứng khoán, quỹ đầu tư, công ty bảo hiểm…) xác định các tài khoản thuộc diện báo cáo dựa trên các chỉ báo cư trú thuế.
- Thu thập thông tin nhận dạng và tài chính của chủ tài khoản.
- Báo cáo thông tin này lên cơ quan thuế trong nước.
- Cơ quan thuế nước gửi truyền dữ liệu đến cơ quan thuế nước nhận thông qua hệ thống mã hóa an toàn (Common Transmission System – CTS) của OECD.
- Cơ quan thuế nước nhận đối chiếu dữ liệu với thông tin kê khai của người nộp thuế trong nước để phát hiện sai lệch.
Hệ thống này hoạt động theo chu kỳ hàng năm. Thông tin năm N thường được trao đổi vào tháng 9 năm N+1. Nhờ đó, cơ quan thuế có thể kiểm tra tính đầy đủ và chính xác của tờ khai thuế thu nhập cá nhân và doanh nghiệp.
4. Trao đổi thông tin thuế quốc tế hạn chế tránh thuế như thế nào?
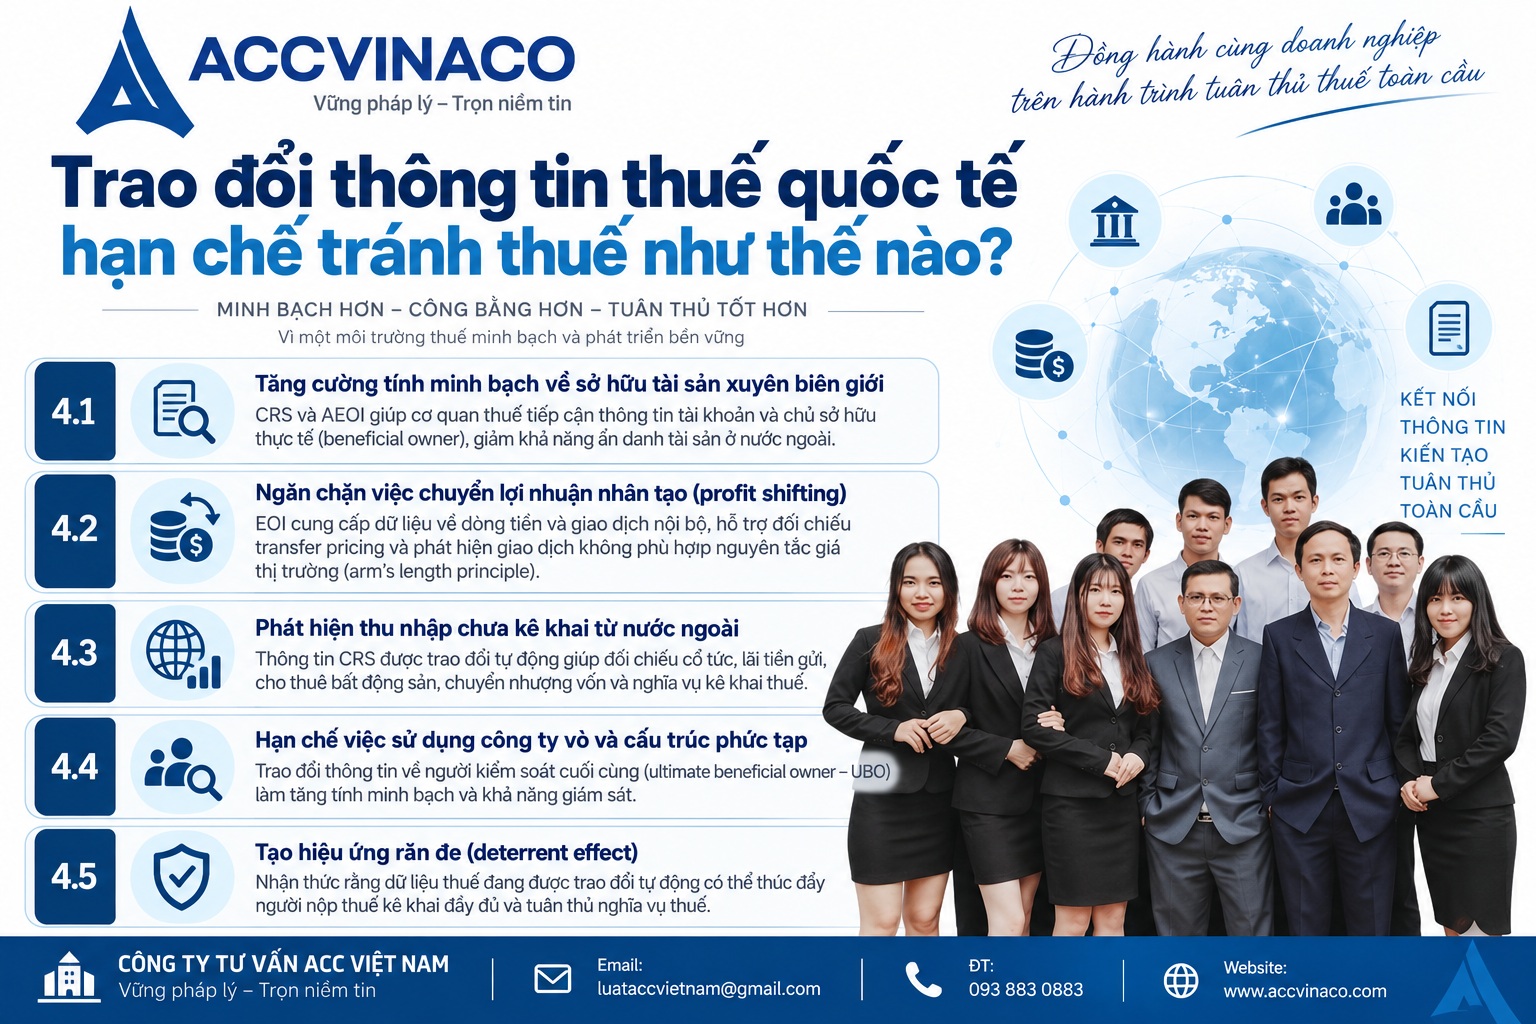
4.1. Tăng cường tính minh bạch về sở hữu tài sản xuyên biên giới
Trước khi có CRS và AEOI, nhiều cá nhân và doanh nghiệp lợi dụng các khu vực bảo mật ngân hàng (banking secrecy) như Thụy Sĩ, Luxembourg, Singapore, Bermuda… để che giấu tài sản. Họ mở tài khoản dưới tên công ty vỏ (shell company) hoặc quỹ ủy thác (trust) để tránh bị phát hiện.
Với CRS, thông tin về chủ sở hữu thực tế (beneficial owner) phải được thu thập và báo cáo. Điều này làm giảm đáng kể khả năng ẩn danh. Khi cơ quan thuế nhận được thông tin về tài khoản ở nước ngoài, họ có thể yêu cầu người nộp thuế giải trình nguồn gốc tài sản và thu nhập. Nếu không chứng minh được tính hợp pháp, số tiền đó có thể bị coi là thu nhập chịu thuế, kèm theo tiền phạt và lãi chậm nộp.
4.2. Ngăn chặn việc chuyển lợi nhuận nhân tạo (profit shifting)
Các tập đoàn đa quốc gia thường sử dụng các kỹ thuật như định giá chuyển nhượng (transfer pricing), vay nợ nội bộ, thanh toán bản quyền, và đặt công ty holding ở thiên đường thuế để chuyển lợi nhuận ra khỏi quốc gia có thuế suất cao.
Thông tin từ EOI giúp cơ quan thuế nắm được dòng tiền thực tế giữa các công ty trong cùng tập đoàn. Khi đối chiếu với hồ sơ định giá chuyển nhượng, họ có thể phát hiện các giao dịch không phù hợp với nguyên tắc giá thị trường (arm’s length principle) và điều chỉnh thu nhập chịu thuế.
4.3. Phát hiện thu nhập chưa kê khai từ nước ngoài
Nhiều cá nhân có thu nhập từ cổ tức, lãi tiền gửi, cho thuê bất động sản hoặc chuyển nhượng vốn ở nước ngoài nhưng không kê khai tại Việt Nam. Với CRS, thông tin này được tự động gửi về Tổng cục Thuế. Cơ quan thuế có thể đối chiếu với tờ khai thuế thu nhập cá nhân và yêu cầu bổ sung nghĩa vụ thuế nếu phát hiện thiếu sót.
4.4. Hạn chế việc sử dụng công ty vỏ và cấu trúc phức tạp
Các cấu trúc tránh thuế thường dựa vào sự thiếu minh bạch về sở hữu. Khi thông tin về người kiểm soát cuối cùng (ultimate beneficial owner – UBO) được trao đổi, việc duy trì công ty vỏ trở nên rủi ro hơn. Nhiều quốc gia đã kết hợp EOI với yêu cầu công bố sổ đăng ký UBO công khai hoặc bán công khai, tạo thêm lớp giám sát.
4.5. Tạo hiệu ứng răn đe (deterrent effect)
Ngay cả khi không phải tất cả thông tin đều được kiểm tra chi tiết, việc biết rằng dữ liệu đang được trao đổi tự động đã khiến nhiều người nộp thuế chủ động tuân thủ hơn. Họ kê khai đầy đủ thu nhập nước ngoài, đóng thuế tự nguyện hoặc tham gia các chương trình khoan hồng thuế (tax amnesty) để tránh bị xử lý sau này.
5. Thực tiễn trao đổi thông tin thuế tại Việt Nam
5.1. Cam kết và lộ trình tham gia
Việt Nam đã gia nhập Diễn đàn toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế năm 2016. Năm 2019, Việt Nam ký Công ước về hỗ trợ hành chính lẫn nhau về thuế. Đến năm 2023, Việt Nam bắt đầu thực hiện trao đổi thông tin tự động theo CRS với các đối tác đầu tiên.
Theo lộ trình, Việt Nam sẽ mở rộng danh sách đối tác trao đổi thông tin theo từng năm. Hiện nay, mạng lưới đối tác của Việt Nam đã bao gồm nhiều quốc gia và vùng lãnh thổ quan trọng như Singapore, Hồng Kông, Hàn Quốc, Nhật Bản, các nước EU, và một số khu vực từng được coi là thiên đường thuế.
5.2. Khung pháp lý trong nước
Luật Quản lý thuế năm 2019 và các văn bản hướng dẫn đã tạo cơ sở pháp lý cho việc thu thập, bảo mật và trao đổi thông tin thuế. Nghị định và Thông tư liên quan quy định rõ nghĩa vụ của các tổ chức tài chính trong việc xác định tài khoản báo cáo, thu thập thông tin và báo cáo lên cơ quan thuế.
Ngoài ra, Việt Nam cũng đang hoàn thiện quy định về xác định cư trú thuế, mã số thuế cá nhân, và yêu cầu công bố thông tin sở hữu thực tế đối với doanh nghiệp.
5.3. Kết quả đạt được và thách thức
Từ khi triển khai AEOI, cơ quan thuế Việt Nam đã nhận được lượng lớn dữ liệu về tài khoản của người Việt Nam ở nước ngoài. Nhiều trường hợp kê khai thiếu thu nhập đã được phát hiện và xử lý. Tuy nhiên, việc xử lý dữ liệu quy mô lớn đòi hỏi hệ thống công nghệ thông tin mạnh, nguồn nhân lực chuyên môn cao và quy trình đối chiếu hiệu quả.
Thách thức lớn nhất hiện nay bao gồm:
- Năng lực xử lý và phân tích dữ liệu lớn (big data).
- Phối hợp giữa các cơ quan (Thuế, Ngân hàng Nhà nước, Bộ Công an…).
- Bảo mật thông tin cá nhân theo quy định pháp luật.
- Nâng cao nhận thức và tuân thủ của người nộp thuế.
6. Các hành vi tránh thuế phổ biến bị EOI tác động mạnh
6.1. Che giấu tài khoản ngân hàng nước ngoài
Đây là hành vi phổ biến nhất trước đây. Với CRS, hầu hết các tổ chức tài chính tại các quốc gia tham gia đều phải báo cáo. Việc duy trì tài khoản ẩn danh trở nên gần như bất khả thi ở các nước đã thực hiện CRS.
6.2. Sử dụng công ty holding ở thiên đường thuế
Nhiều doanh nghiệp Việt Nam thành lập công ty tại Singapore, British Virgin Islands, Cayman Islands… để giữ cổ phần và nhận cổ tức. Thông tin về cổ đông và giao dịch cổ tức hiện đã được trao đổi, khiến việc “để ngoài” lợi nhuận trở nên rủi ro.
6.3. Chuyển giá và định giá chuyển nhượng bất hợp lý
EOI cung cấp dữ liệu bổ sung để kiểm tra hồ sơ định giá chuyển nhượng. Khi cơ quan thuế nắm được thông tin về các khoản thanh toán xuyên biên giới, họ có thể yêu cầu giải trình và điều chỉnh nếu cần.
6.4. Không kê khai thu nhập từ đầu tư nước ngoài
Cổ tức, lãi tiền gửi, lợi nhuận chuyển nhượng vốn từ nước ngoài đều thuộc diện chịu thuế tại Việt Nam nếu người nhận là cư dân thuế Việt Nam. CRS giúp phát hiện các khoản thu nhập này một cách hệ thống.
7. Vai trò của doanh nghiệp và cá nhân trong bối cảnh EOI
Trong môi trường minh bạch ngày càng cao, chiến lược tốt nhất không phải là tìm cách né tránh mà là tuân thủ đúng quy định. Doanh nghiệp và cá nhân cần:
- Rà soát toàn bộ cấu trúc sở hữu và dòng tiền xuyên biên giới.
- Đảm bảo kê khai đầy đủ thu nhập từ nước ngoài trên tờ khai thuế.
- Chuẩn bị hồ sơ chứng minh nguồn gốc tài sản và tính hợp pháp của các giao dịch.
- Theo dõi danh sách quốc gia đối tác trao đổi thông tin của Việt Nam để đánh giá rủi ro.
- Tham vấn chuyên gia thuế quốc tế khi có cấu trúc phức tạp.
Đối với các tập đoàn đa quốc gia, việc xây dựng chính sách tuân thủ thuế toàn cầu (tax compliance policy) và hệ thống báo cáo nội bộ trở nên cần thiết hơn bao giờ hết.
8. Tác động kinh tế và xã hội của trao đổi thông tin thuế
Việc tăng cường EOI mang lại nhiều lợi ích:
- Tăng thu ngân sách nhà nước từ việc thu hồi thuế thất thoát.
- Tạo môi trường cạnh tranh công bằng hơn giữa doanh nghiệp tuân thủ và doanh nghiệp tránh thuế.
- Nâng cao uy tín của Việt Nam trong cộng đồng quốc tế về minh bạch thuế.
- Hỗ trợ công tác phòng chống rửa tiền và tài trợ khủng bố thông qua việc làm rõ nguồn gốc tài sản.
Tuy nhiên, cũng cần lưu ý đến chi phí tuân thủ đối với tổ chức tài chính và người nộp thuế, cũng như nguy cơ rò rỉ dữ liệu nếu hệ thống bảo mật không đủ mạnh.
9. Xu hướng phát triển của trao đổi thông tin thuế trong tương lai
OECD và G20 đang tiếp tục đẩy mạnh các sáng kiến mới:
- Mở rộng CRS sang tài sản tiền điện tử (crypto-assets) thông qua Crypto-Asset Reporting Framework (CARF).
- Tăng cường trao đổi thông tin về bất động sản và tài sản số.
- Phát triển tiêu chuẩn về báo cáo theo quốc gia (Country-by-Country Reporting – CbCR) cho các tập đoàn lớn.
- Hợp tác sâu hơn về thuế tối thiểu toàn cầu (Global Minimum Tax – Pillar Two).
Việt Nam đang tích cực tham gia các diễn đàn này và dự kiến sẽ mở rộng phạm vi trao đổi thông tin trong những năm tới.
10. Khuyến nghị từ ACC VINACO
Là đơn vị chuyên sâu về tư vấn thuế và pháp lý doanh nghiệp, ACC Việt Nam đưa ra một số khuyến nghị sau:
- Doanh nghiệp có hoạt động xuyên biên giới nên thực hiện rà soát tuân thủ thuế quốc tế định kỳ, đặc biệt là các giao dịch với bên liên kết.
- Cá nhân có tài sản hoặc thu nhập ở nước ngoài cần chủ động kê khai và nộp thuế đúng quy định để tránh rủi ro bị truy thu sau này.
- Các tổ chức tài chính phải hoàn thiện quy trình xác định khách hàng và báo cáo CRS theo đúng hướng dẫn của cơ quan thuế.
- Theo dõi sát sao các thay đổi về danh sách đối tác trao đổi thông tin và quy định mới của OECD, Global Forum.
- Khi có dấu hiệu rủi ro, nên tham vấn chuyên gia để xây dựng phương án xử lý phù hợp, bao gồm cả việc tự nguyện khai bổ sung nếu cần.
ACC Việt Nam sẵn sàng hỗ trợ doanh nghiệp và cá nhân trong việc đánh giá rủi ro thuế quốc tế, hoàn thiện hồ sơ tuân thủ, và đại diện làm việc với cơ quan thuế khi phát sinh vấn đề liên quan đến trao đổi thông tin.
Trao đổi thông tin thuế quốc tế đã và đang trở thành công cụ then chốt trong cuộc chiến chống tránh thuế và trốn thuế xuyên biên giới. Thông qua các cơ chế EOIR, AEOI/CRS và sự hợp tác ngày càng chặt chẽ giữa các quốc gia, tính minh bạch của hệ thống thuế toàn cầu được nâng cao rõ rệt. Đối với Việt Nam, việc tham gia tích cực vào mạng lưới này không chỉ giúp bảo vệ nguồn thu ngân sách mà còn khẳng định cam kết hội nhập và tuân thủ các chuẩn mực quốc tế.
Trong bối cảnh này, người nộp thuế – dù là cá nhân hay doanh nghiệp – cần chuyển từ tư duy “né tránh” sang tư duy “tuân thủ chủ động”. Chỉ có như vậy mới đảm bảo hoạt động kinh doanh bền vững và giảm thiểu rủi ro pháp lý trong dài hạn.
ACC VINACO cam kết đồng hành cùng khách hàng trong hành trình tuân thủ thuế quốc tế, cung cấp giải pháp chuyên sâu, cập nhật và phù hợp với thực tiễn pháp lý Việt Nam cũng như các chuẩn mực toàn cầu.
Nguồn tham khảo
- OECD (2014). Standard for Automatic Exchange of Financial Account Information in Tax Matters (Common Reporting Standard).
- OECD (2017). Model Tax Convention on Income and on Capital.
- Global Forum on Transparency and Exchange of Information for Tax Purposes – Peer Review Reports.
- Công ước về hỗ trợ hành chính lẫn nhau về thuế (Convention on Mutual Administrative Assistance in Tax Matters).
- Luật Quản lý thuế số 38/2019/QH14 của Việt Nam.
- Nghị định và Thông tư hướng dẫn về trao đổi thông tin thuế tự động của Bộ Tài chính Việt Nam.
- FATCA – Foreign Account Tax Compliance Act (Hoa Kỳ).
- Báo cáo thường niên của Tổng cục Thuế về hợp tác quốc tế trong lĩnh vực thuế.
- Tài liệu hướng dẫn của OECD về Beneficial Ownership và Transparency.
- Các thỏa thuận trao đổi thông tin thuế song phương và đa phương mà Việt Nam đã ký kết.