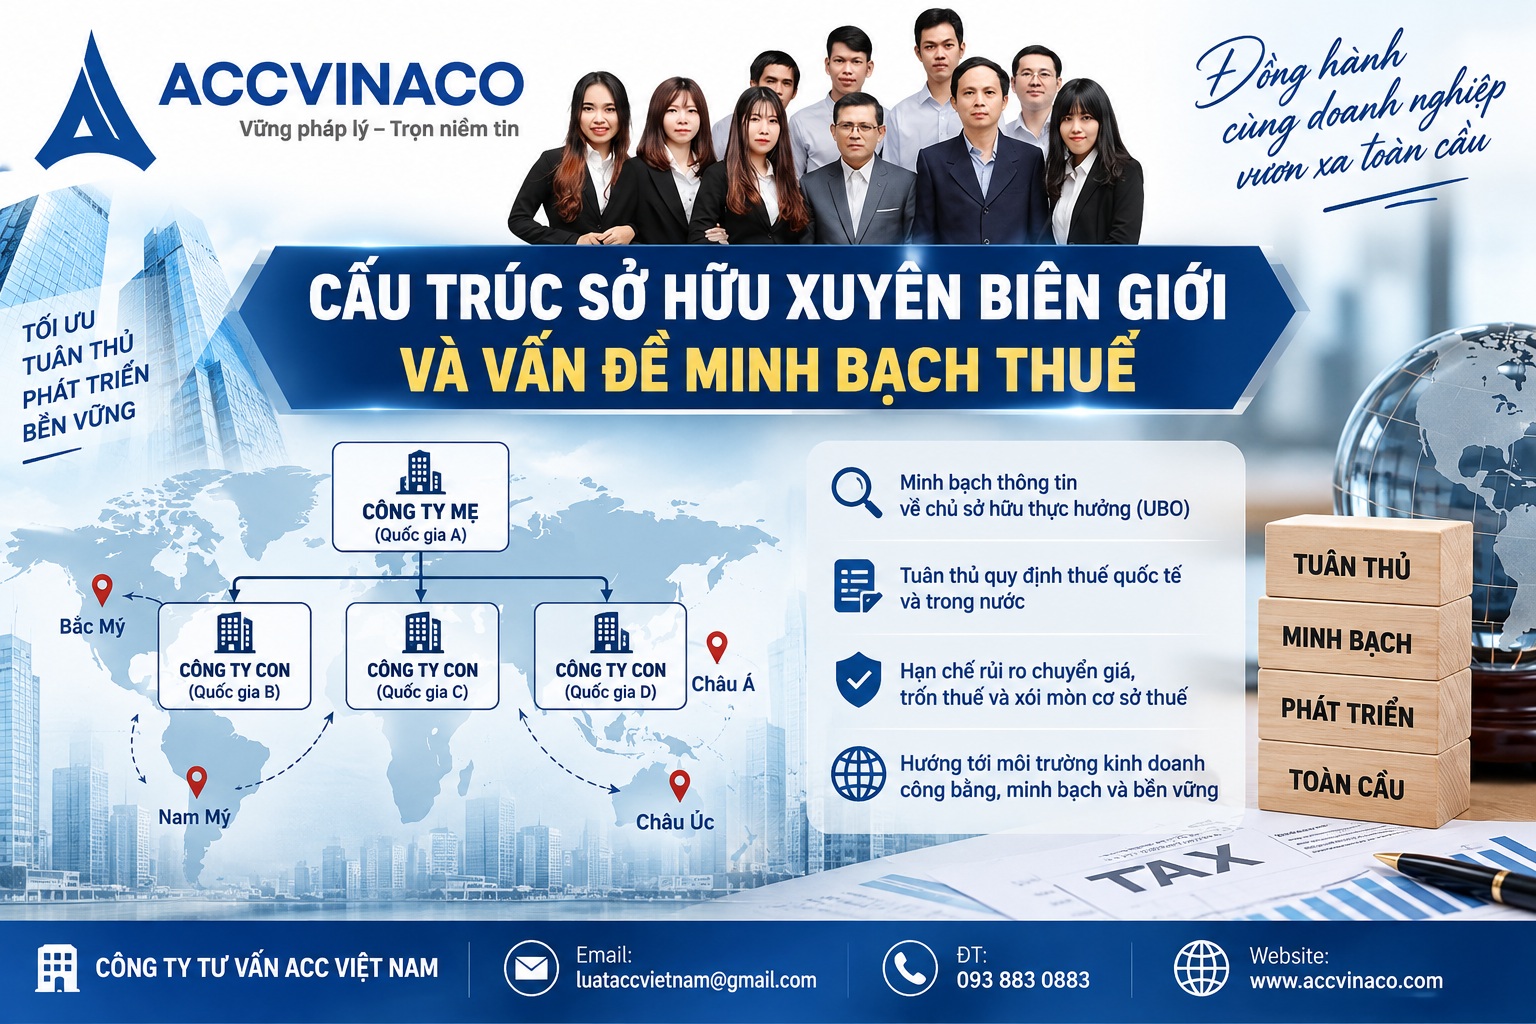
Trong bối cảnh toàn cầu hóa ngày càng sâu rộng, các doanh nghiệp và nhà đầu tư cá nhân ngày càng ưa chuộng việc thiết lập cấu trúc sở hữu xuyên biên giới nhằm tối ưu hóa hoạt động kinh doanh, quản lý rủi ro và phân bổ nguồn lực hiệu quả. Tuy nhiên, đi kèm với lợi ích đó là những thách thức lớn về minh bạch thuế. Cơ quan thuế các quốc gia, đặc biệt là Việt Nam, đang tăng cường hợp tác quốc tế thông qua các cơ chế như CRS, FATCA, BEPS và yêu cầu xác định chủ sở hữu thực hưởng (Beneficial Ownership). Cấu trúc sở hữu xuyên biên giới và vấn đề minh bạch thuế phân tích toàn diện về cấu trúc sở hữu xuyên biên giới, các vấn đề minh bạch thuế liên quan, khung pháp lý hiện hành tại Việt Nam cũng như khuyến nghị thực tiễn từ ACC VINACO.
Khái niệm cấu trúc sở hữu xuyên biên giới
Cấu trúc sở hữu xuyên biên giới (Cross-border Ownership Structure) là hệ thống các thực thể pháp lý được thành lập tại nhiều quốc gia khác nhau, trong đó quyền sở hữu, kiểm soát và hưởng lợi được phân bổ qua nhiều lớp công ty, quỹ, trust hoặc các hình thức pháp nhân khác. Mục đích chính thường bao gồm bảo vệ tài sản, tối ưu thuế hợp pháp, tạo điều kiện cho hoạt động đầu tư quốc tế và quản trị rủi ro pháp lý.
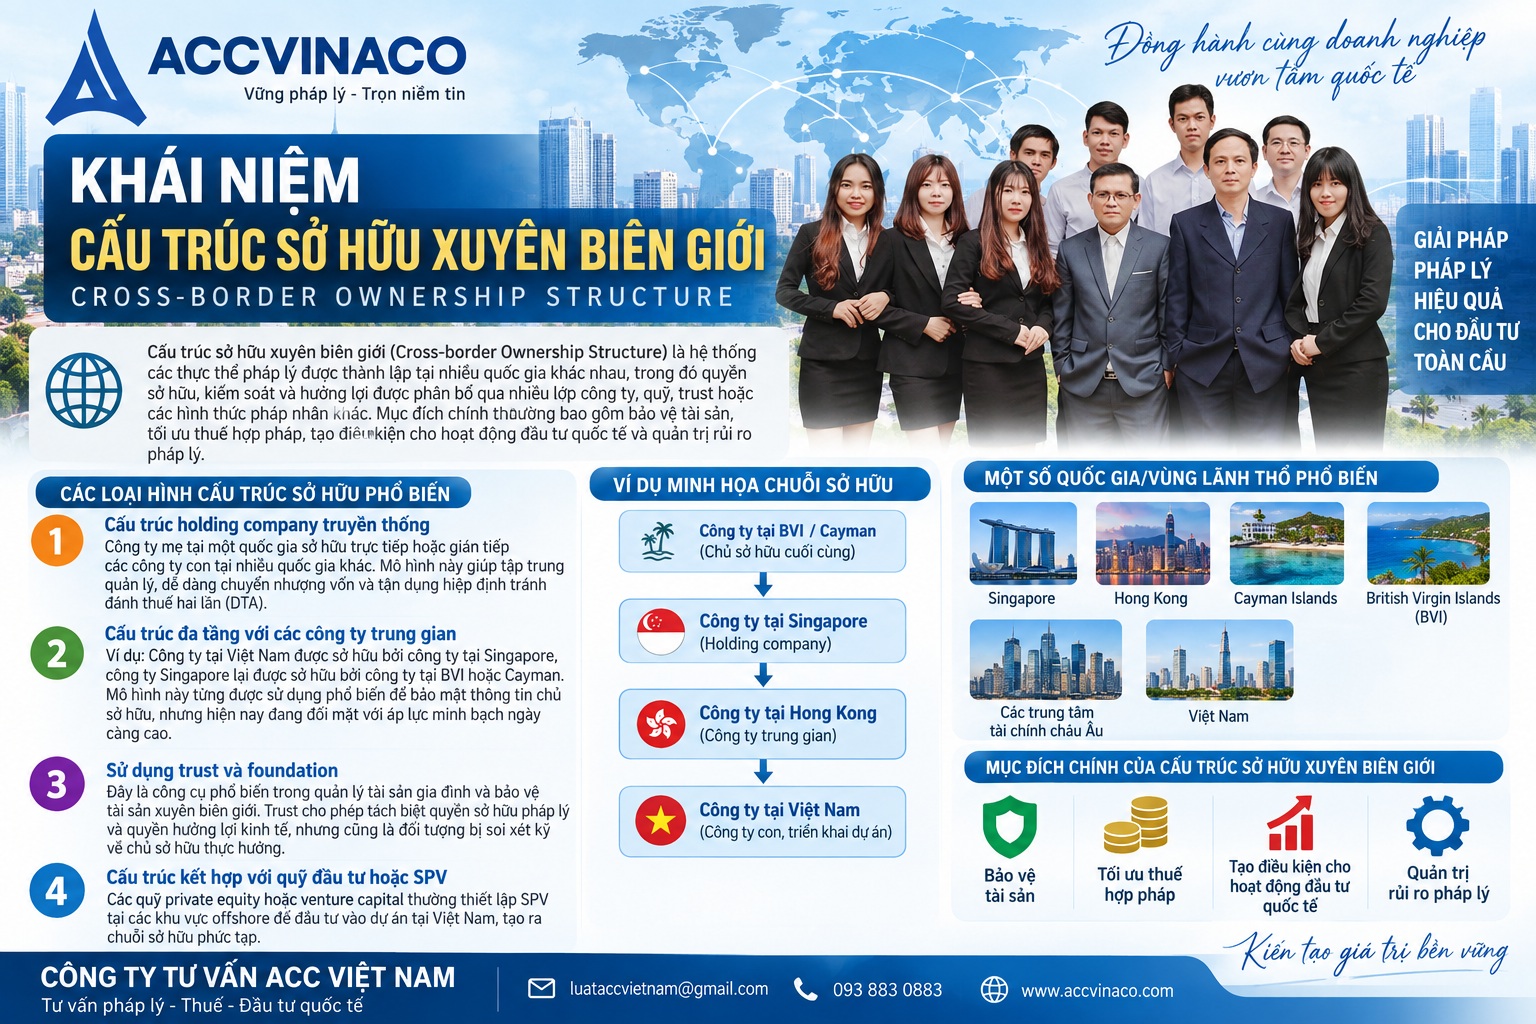
Các cấu trúc phổ biến bao gồm holding company đa tầng, công ty mẹ – công ty con tại các khu vực có chính sách thuế ưu đãi, sử dụng trust hoặc foundation tại các quốc gia như Singapore, Hong Kong, Cayman Islands, British Virgin Islands (BVI), hoặc các trung tâm tài chính châu Âu. Tại Việt Nam, nhiều tập đoàn FDI và nhà đầu tư cá nhân thường thiết lập công ty holding tại Singapore hoặc Hong Kong để nắm giữ cổ phần công ty Việt Nam, tạo ra chuỗi sở hữu gián tiếp.
Các loại hình cấu trúc sở hữu phổ biến
Thứ nhất, cấu trúc holding company truyền thống. Công ty mẹ tại một quốc gia sở hữu trực tiếp hoặc gián tiếp các công ty con tại nhiều quốc gia khác. Mô hình này giúp tập trung quản lý, dễ dàng chuyển nhượng vốn và tận dụng hiệp định tránh đánh thuế hai lần (DTA).
Thứ hai, cấu trúc đa tầng với các công ty trung gian. Ví dụ: Công ty tại Việt Nam được sở hữu bởi công ty tại Singapore, công ty Singapore lại được sở hữu bởi công ty tại BVI hoặc Cayman. Mô hình này từng được sử dụng phổ biến để bảo mật thông tin chủ sở hữu, nhưng hiện nay đang đối mặt với áp lực minh bạch ngày càng cao.
Thứ ba, sử dụng trust và foundation. Đây là công cụ phổ biến trong quản lý tài sản gia đình và bảo vệ tài sản xuyên biên giới. Trust cho phép tách biệt quyền sở hữu pháp lý và quyền hưởng lợi kinh tế, nhưng cũng là đối tượng bị soi xét kỹ về chủ sở hữu thực hưởng.
Thứ tư, cấu trúc kết hợp với quỹ đầu tư hoặc special purpose vehicle (SPV). Các quỹ private equity hoặc venture capital thường thiết lập SPV tại các khu vực offshore để đầu tư vào dự án tại Việt Nam, tạo ra chuỗi sở hữu phức tạp.
Vấn đề minh bạch thuế trong cấu trúc sở hữu xuyên biên giới
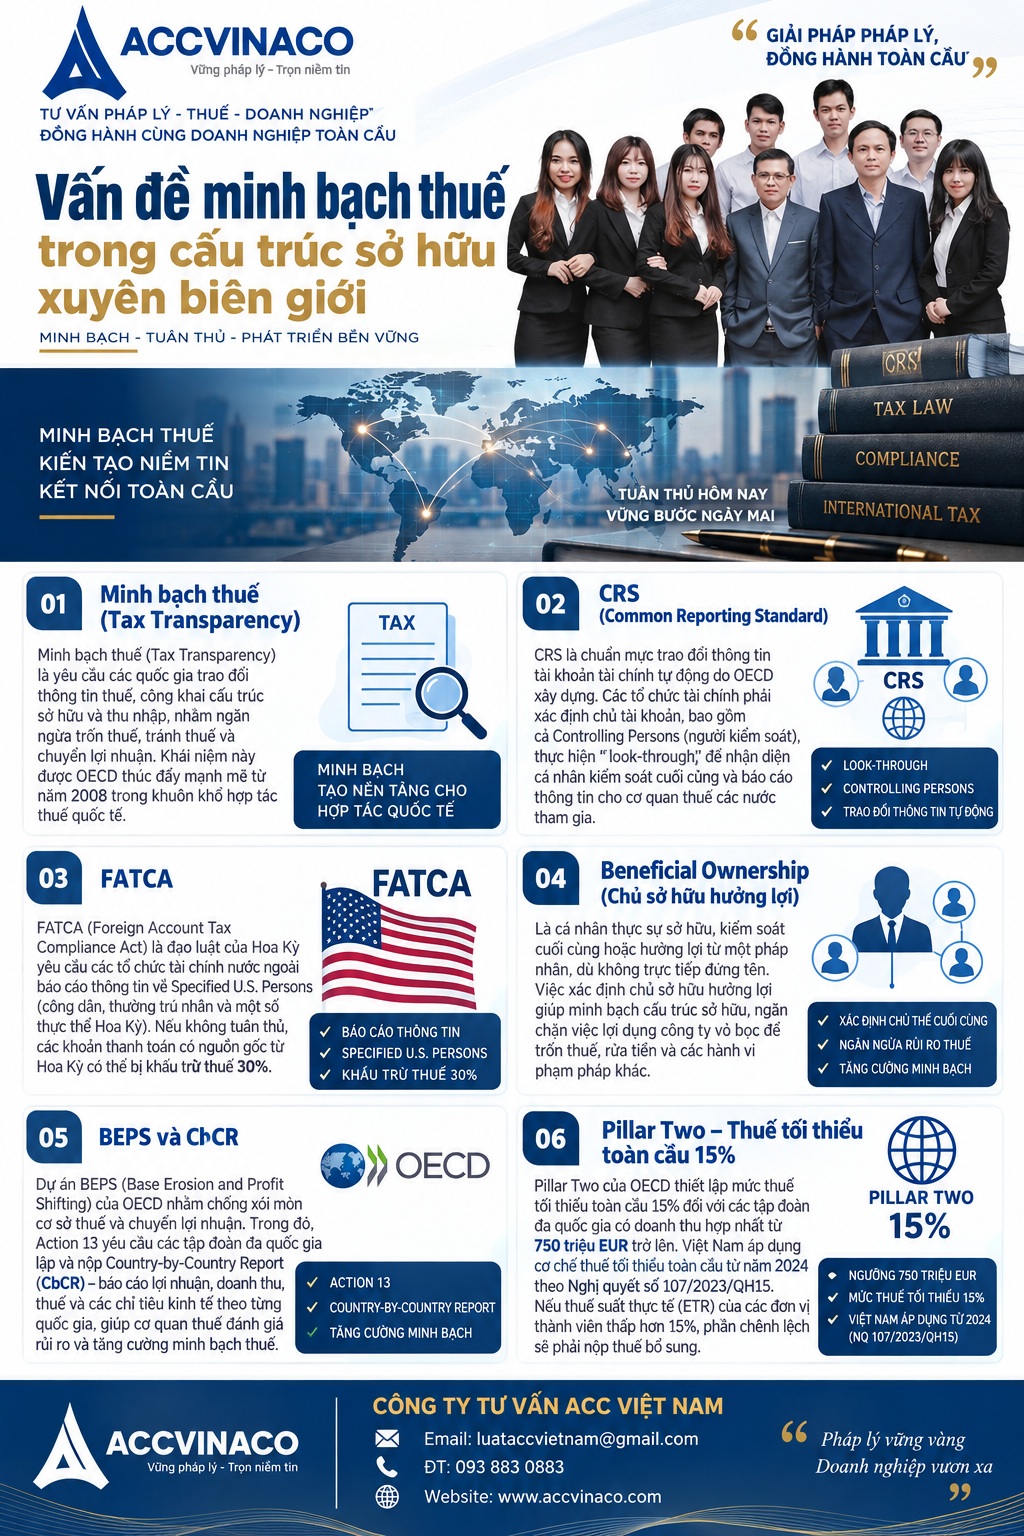
Minh bạch thuế (Tax Transparency) đã trở thành xu hướng chủ đạo của hệ thống thuế quốc tế kể từ sau cuộc khủng hoảng tài chính toàn cầu 2008. Các quốc gia nhận ra rằng việc thiếu thông tin về chủ sở hữu thực sự và dòng tiền xuyên biên giới dẫn đến thất thu thuế nghiêm trọng. OECD và G20 đã thúc đẩy mạnh mẽ các sáng kiến chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS), trao đổi thông tin tự động (AEOI) và xác định beneficial ownership.
Chuẩn báo cáo chung CRS (Common Reporting Standard)
CRS là chuẩn mực do OECD ban hành năm 2014, yêu cầu các tổ chức tài chính tại hơn 100 quốc gia thu thập và trao đổi thông tin tài khoản tài chính của khách hàng không cư trú thuế. Việt Nam đã tham gia Diễn đàn Toàn cầu về Minh bạch và Trao đổi Thông tin Thuế (Global Forum) và đang từng bước triển khai CRS.
Theo CRS, các ngân hàng, công ty chứng khoán, công ty quản lý quỹ phải xác định tình trạng cư trú thuế của chủ tài khoản. Nếu tài khoản thuộc về Passive Non-Financial Entity (Passive NFE), tổ chức tài chính phải “nhìn xuyên” (look-through) để xác định Controlling Persons – những người kiểm soát thực sự. Thông tin này sau đó được trao đổi tự động với cơ quan thuế của quốc gia cư trú.
Đối với cấu trúc sở hữu xuyên biên giới, CRS làm cho việc che giấu chủ sở hữu thực sự trở nên khó khăn hơn rất nhiều. Một công ty holding tại Singapore sở hữu công ty Việt Nam, nếu mở tài khoản ngân hàng tại Singapore và được phân loại là Passive NFE, thì thông tin về chủ sở hữu cuối cùng sẽ được báo cáo.
Đạo luật tuân thủ thuế tài khoản nước ngoài FATCA
FATCA của Hoa Kỳ yêu cầu các tổ chức tài chính nước ngoài báo cáo thông tin tài khoản của công dân Mỹ hoặc người có nghĩa vụ thuế Mỹ. Việt Nam đã ký Hiệp định liên chính phủ (IGA) Model 1 với Hoa Kỳ. Theo đó, các tổ chức tài chính Việt Nam phải xác định và báo cáo tài khoản của Specified U.S. Persons thông qua Ngân hàng Nhà nước Việt Nam.
FATCA tác động mạnh đến các cấu trúc có yếu tố Mỹ, bao gồm công dân Mỹ sở hữu công ty tại Việt Nam qua chuỗi holding nước ngoài, hoặc người Việt Nam có thẻ xanh Mỹ. Việc không tuân thủ có thể dẫn đến khấu trừ thuế 30% trên các khoản thanh toán từ Mỹ.
Yêu cầu về chủ sở hữu thực hưởng (Beneficial Ownership)
Beneficial Ownership là khái niệm then chốt trong minh bạch thuế. Chủ sở hữu thực hưởng là cá nhân cuối cùng hưởng lợi từ tài sản hoặc kiểm soát thực sự thực thể pháp lý, bất kể danh nghĩa sở hữu pháp lý. OECD và Financial Action Task Force (FATF) đều yêu cầu các quốc gia thiết lập hệ thống thu thập và lưu trữ thông tin beneficial ownership.
Tại Việt Nam, Luật Doanh nghiệp và các quy định về chống rửa tiền đã yêu cầu doanh nghiệp xác định và cập nhật thông tin chủ sở hữu hưởng lợi. Cơ quan thuế ngày càng chú trọng đánh giá bản chất kinh tế thay vì chỉ dựa vào hình thức pháp lý khi xác định nghĩa vụ thuế, đặc biệt với các khoản cổ tức, lãi vay, tiền bản quyền từ Việt Nam ra nước ngoài.
Sáng kiến BEPS và thuế tối thiểu toàn cầu
Dự án BEPS của OECD/G20 với 15 hành động đã thay đổi căn bản cách tiếp cận thuế quốc tế. Đặc biệt, Action 13 về Country-by-Country Reporting (CbCR) yêu cầu tập đoàn đa quốc gia lớn báo cáo phân bổ doanh thu, lợi nhuận, thuế và nhân sự theo từng quốc gia. Việt Nam đã triển khai CbCR theo quy định về giao dịch liên kết.
Pillar Two – Thuế tối thiểu toàn cầu 15% đã được Việt Nam áp dụng từ năm 2024 thông qua Nghị quyết 107/2023/QH15. Các tập đoàn có doanh thu hợp nhất từ 750 triệu EUR trở lên phải đảm bảo mức thuế hiệu quả tối thiểu 15% tại mỗi quốc gia. Cấu trúc sở hữu phức tạp nhằm chuyển lợi nhuận về khu vực thuế thấp sẽ bị đánh thuế bổ sung (top-up tax).
Thực trạng và thách thức tại Việt Nam
Việt Nam đang đối mặt với nhiều thách thức trong quản lý thuế đối với cấu trúc sở hữu xuyên biên giới. Số liệu từ Bộ Tài chính cho thấy tỷ lệ doanh nghiệp FDI báo lỗ cao, trong khi tổng tài sản và vốn chủ sở hữu vẫn tăng. Hiện tượng chuyển giá, vốn mỏng (thin capitalization) và sử dụng cấu trúc đa tầng để giảm nghĩa vụ thuế TNDN vẫn tồn tại.
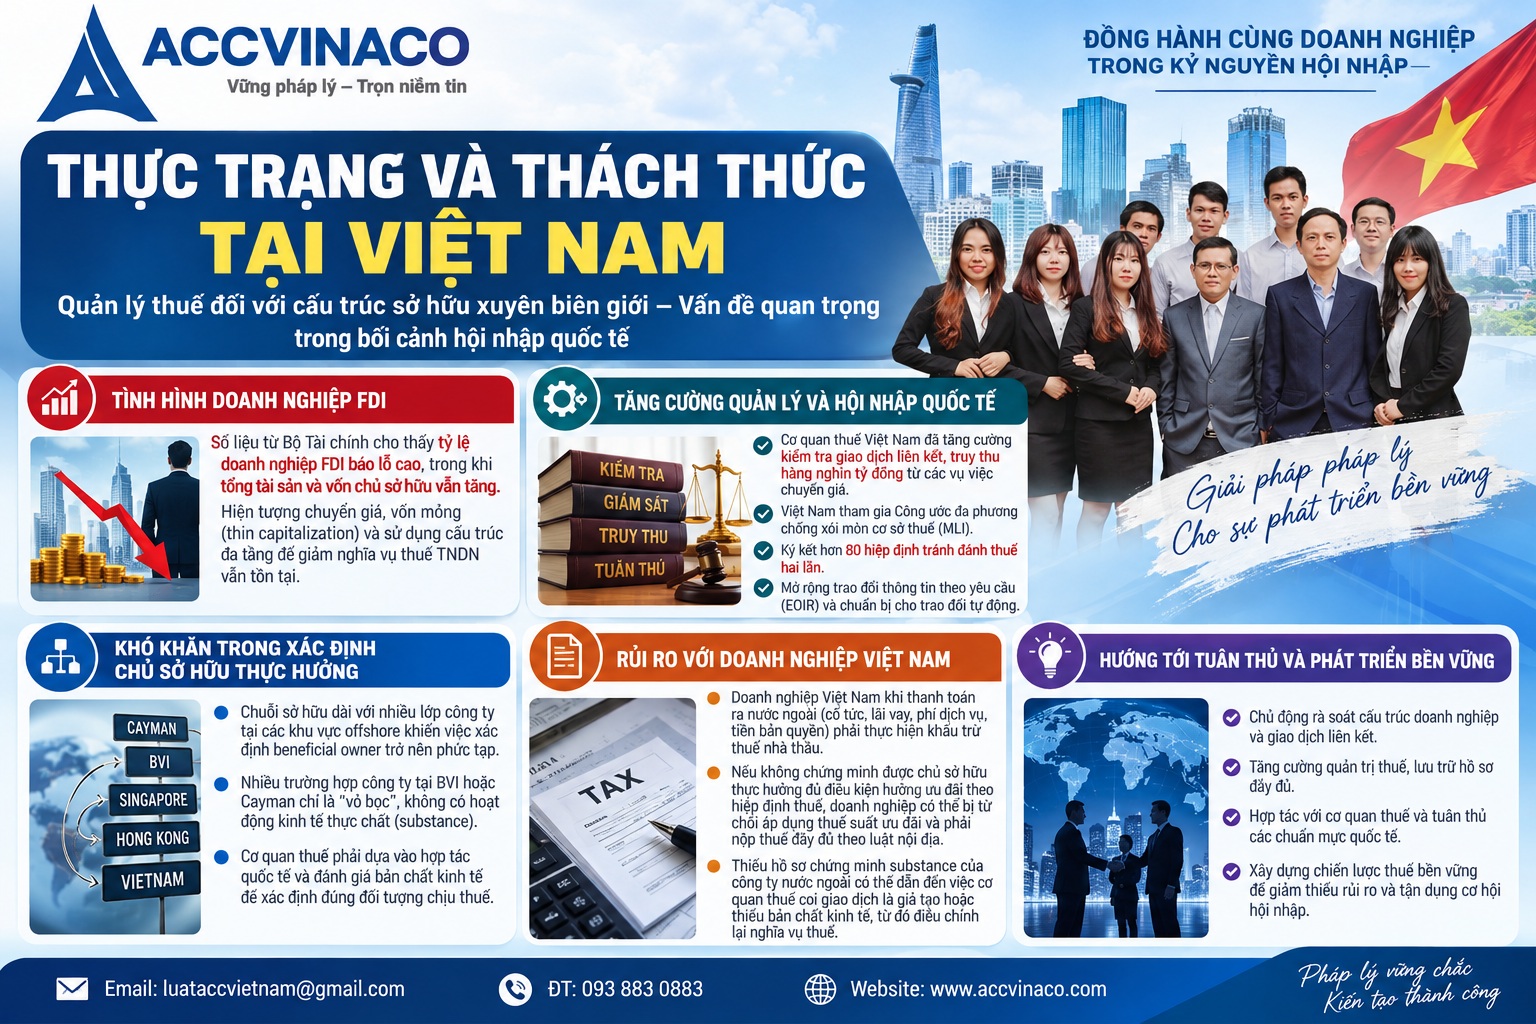
Cơ quan thuế Việt Nam đã tăng cường kiểm tra giao dịch liên kết, truy thu hàng nghìn tỷ đồng từ các vụ việc chuyển giá. Đồng thời, Việt Nam tham gia Công ước đa phương chống xói mòn cơ sở thuế (MLI), ký kết hơn 80 hiệp định tránh đánh thuế hai lần và mở rộng trao đổi thông tin theo yêu cầu (EOIR) cũng như chuẩn bị cho trao đổi tự động.
Khó khăn trong xác định chủ sở hữu thực hưởng
Chuỗi sở hữu dài với nhiều lớp công ty tại các khu vực offshore khiến việc xác định beneficial owner trở nên phức tạp. Nhiều trường hợp công ty tại BVI hoặc Cayman chỉ là “vỏ bọc”, không có hoạt động kinh tế thực chất (substance). Cơ quan thuế phải dựa vào hợp tác quốc tế và đánh giá bản chất kinh tế để xác định đúng đối tượng chịu thuế.
Rủi ro với doanh nghiệp Việt Nam
Doanh nghiệp Việt Nam khi thanh toán ra nước ngoài (cổ tức, lãi vay, phí dịch vụ, tiền bản quyền) phải thực hiện khấu trừ thuế nhà thầu. Nếu không chứng minh được chủ sở hữu thực hưởng đủ điều kiện hưởng ưu đãi theo hiệp định thuế, doanh nghiệp có thể bị từ chối áp dụng thuế suất ưu đãi và phải nộp thuế đầy đủ theo luật nội địa.
Ngoài ra, việc thiếu hồ sơ chứng minh substance của công ty nước ngoài có thể dẫn đến việc cơ quan thuế coi giao dịch là giả tạo hoặc thiếu bản chất kinh tế, từ đó điều chỉnh lại nghĩa vụ thuế.
Khung pháp lý liên quan tại Việt Nam
Luật Quản lý thuế số 38/2019/QH14 (và các văn bản sửa đổi, bổ sung) quy định rõ nghĩa vụ đăng ký, kê khai, nộp thuế đối với nhà cung cấp nước ngoài không có cơ sở thường trú. Thông tư 80/2021/TT-BTC hướng dẫn chi tiết về cổng thông tin điện tử dành cho nhà cung cấp nước ngoài.
Quy định về giao dịch liên kết (Nghị định 132/2020/NĐ-CP và các văn bản hướng dẫn) yêu cầu lập hồ sơ xác định giá giao dịch liên kết, bao gồm Local File, Master File và Country-by-Country Report đối với các tập đoàn đủ điều kiện.
Luật Doanh nghiệp và Nghị định về chống rửa tiền yêu cầu doanh nghiệp cập nhật thông tin chủ sở hữu hưởng lợi. Cơ quan đăng ký kinh doanh và cơ quan thuế có quyền yêu cầu cung cấp thông tin này khi cần thiết.
Các hiệp định tránh đánh thuế hai lần mà Việt Nam ký kết đều có điều khoản về trao đổi thông tin và ngày càng được diễn giải theo hướng chống lạm dụng (anti-abuse), yêu cầu chủ sở hữu thực hưởng phải có substance thực sự.
Giải pháp và khuyến nghị từ ACC VINACO
ACC VINACO với nhiều năm kinh nghiệm trong lĩnh vực tư vấn thuế, kế toán và pháp lý doanh nghiệp, khuyến nghị các doanh nghiệp và nhà đầu tư thực hiện các bước sau để đảm bảo tuân thủ và giảm thiểu rủi ro:
Đánh giá và tái cấu trúc sở hữu
Định kỳ rà soát toàn bộ chuỗi sở hữu xuyên biên giới. Loại bỏ các lớp trung gian không có substance thực sự. Đảm bảo mỗi thực thể trong chuỗi có hoạt động kinh tế phù hợp, nhân sự, văn phòng và quyết định kinh doanh thực tế tại quốc gia thành lập.
Chuẩn bị hồ sơ minh bạch
Xây dựng và duy trì hồ sơ đầy đủ về chủ sở hữu thực hưởng, bao gồm sơ đồ sở hữu chi tiết, giấy tờ tùy thân của beneficial owner, giải thích về mục đích kinh tế của cấu trúc. Hồ sơ này cần sẵn sàng cung cấp khi cơ quan thuế yêu cầu hoặc khi áp dụng hiệp định thuế.
Tuân thủ CRS, FATCA và báo cáo giao dịch liên kết
Phối hợp với tổ chức tài chính để cung cấp self-certification chính xác. Đối với tập đoàn đủ điều kiện, lập đầy đủ Master File, Local File và CbCR đúng hạn. Theo dõi sát sao quy định về thuế tối thiểu toàn cầu để tính toán và nộp top-up tax nếu cần.
Tối ưu hợp pháp thay vì né tránh
Thay vì thiết kế cấu trúc phức tạp nhằm che giấu, doanh nghiệp nên tập trung vào tối ưu hợp pháp dựa trên hoạt động kinh doanh thực tế, tận dụng ưu đãi thuế có điều kiện và hiệp định thuế một cách minh bạch. ACC Việt Nam hỗ trợ phân tích bản chất giao dịch, soạn thảo hợp đồng phù hợp và chuẩn bị hồ sơ chứng minh entitlement to treaty benefits.
Đào tạo và cập nhật chính sách
Nhân sự phụ trách tài chính – kế toán cần được đào tạo thường xuyên về các quy định mới liên quan đến minh bạch thuế quốc tế. ACC Việt Nam cung cấp dịch vụ cập nhật chính sách thuế định kỳ và tư vấn chuyên sâu theo từng ngành nghề.
Xu hướng tương lai và tác động đến doanh nghiệp
Trong những năm tới, minh bạch thuế sẽ tiếp tục được siết chặt. OECD đang mở rộng khung trao đổi thông tin sang bất động sản và các tài sản khác. Nhiều quốc gia, bao gồm Việt Nam, sẽ hoàn thiện hệ thống beneficial ownership registry công khai hoặc bán công khai. Các khu vực offshore truyền thống cũng đang thay đổi chính sách để đáp ứng chuẩn mực quốc tế về substance.
Doanh nghiệp có cấu trúc sở hữu xuyên biên giới cần chủ động thích ứng. Việc duy trì cấu trúc “đen” hoặc thiếu minh bạch không chỉ mang lại rủi ro thuế cao mà còn ảnh hưởng đến uy tín, khả năng huy động vốn và quan hệ với đối tác ngân hàng, nhà đầu tư.
Ngược lại, doanh nghiệp xây dựng cấu trúc minh bạch, có substance rõ ràng sẽ dễ dàng hơn trong việc tiếp cận thị trường vốn quốc tế, giảm chi phí tuân thủ dài hạn và tạo dựng lợi thế cạnh tranh bền vững.
Cấu trúc sở hữu xuyên biên giới là công cụ hữu ích trong chiến lược phát triển của doanh nghiệp và nhà đầu tư, nhưng chỉ thực sự hiệu quả khi được thiết kế và vận hành trên nền tảng minh bạch thuế. Trong môi trường quốc tế ngày càng yêu cầu cao về trao đổi thông tin và xác định chủ sở hữu thực hưởng, việc chủ động tuân thủ không còn là lựa chọn mà là yêu cầu bắt buộc.
ACC VINACO sẵn sàng đồng hành cùng doanh nghiệp trong việc rà soát, tái cấu trúc và hoàn thiện hồ sơ tuân thủ liên quan đến sở hữu xuyên biên giới và minh bạch thuế. Với đội ngũ chuyên gia giàu kinh nghiệm về thuế quốc tế, giao dịch liên kết và pháp lý doanh nghiệp, ACC cam kết mang đến giải pháp thực tiễn, phù hợp với quy định hiện hành và xu hướng toàn cầu.
Doanh nghiệp quan tâm có thể liên hệ ACC Việt Nam để được tư vấn chi tiết, phù hợp với mô hình hoạt động cụ thể của mình.
Nguồn tham khảo
- OECD (2015). Base Erosion and Profit Shifting Project – Final Reports.
- OECD. Common Reporting Standard (CRS) and Automatic Exchange of Information.
- OECD. Beneficial Ownership and Tax Transparency – Implementation and Remaining Challenges (2024).
- Luật Quản lý thuế số 38/2019/QH14 và các văn bản hướng dẫn.
- Nghị định 132/2020/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
- Nghị quyết 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
- Thông tư 80/2021/TT-BTC hướng dẫn Luật Quản lý thuế.
- Hiệp định liên chính phủ Việt Nam – Hoa Kỳ về thực hiện FATCA.
- Báo cáo của Global Forum on Transparency and Exchange of Information for Tax Purposes về Việt Nam.
- Tài liệu hướng dẫn của Tổng cục Thuế về thuế nhà thầu và giao dịch xuyên biên giới.
- Các hiệp định tránh đánh thuế hai lần mà Việt Nam đã ký kết.