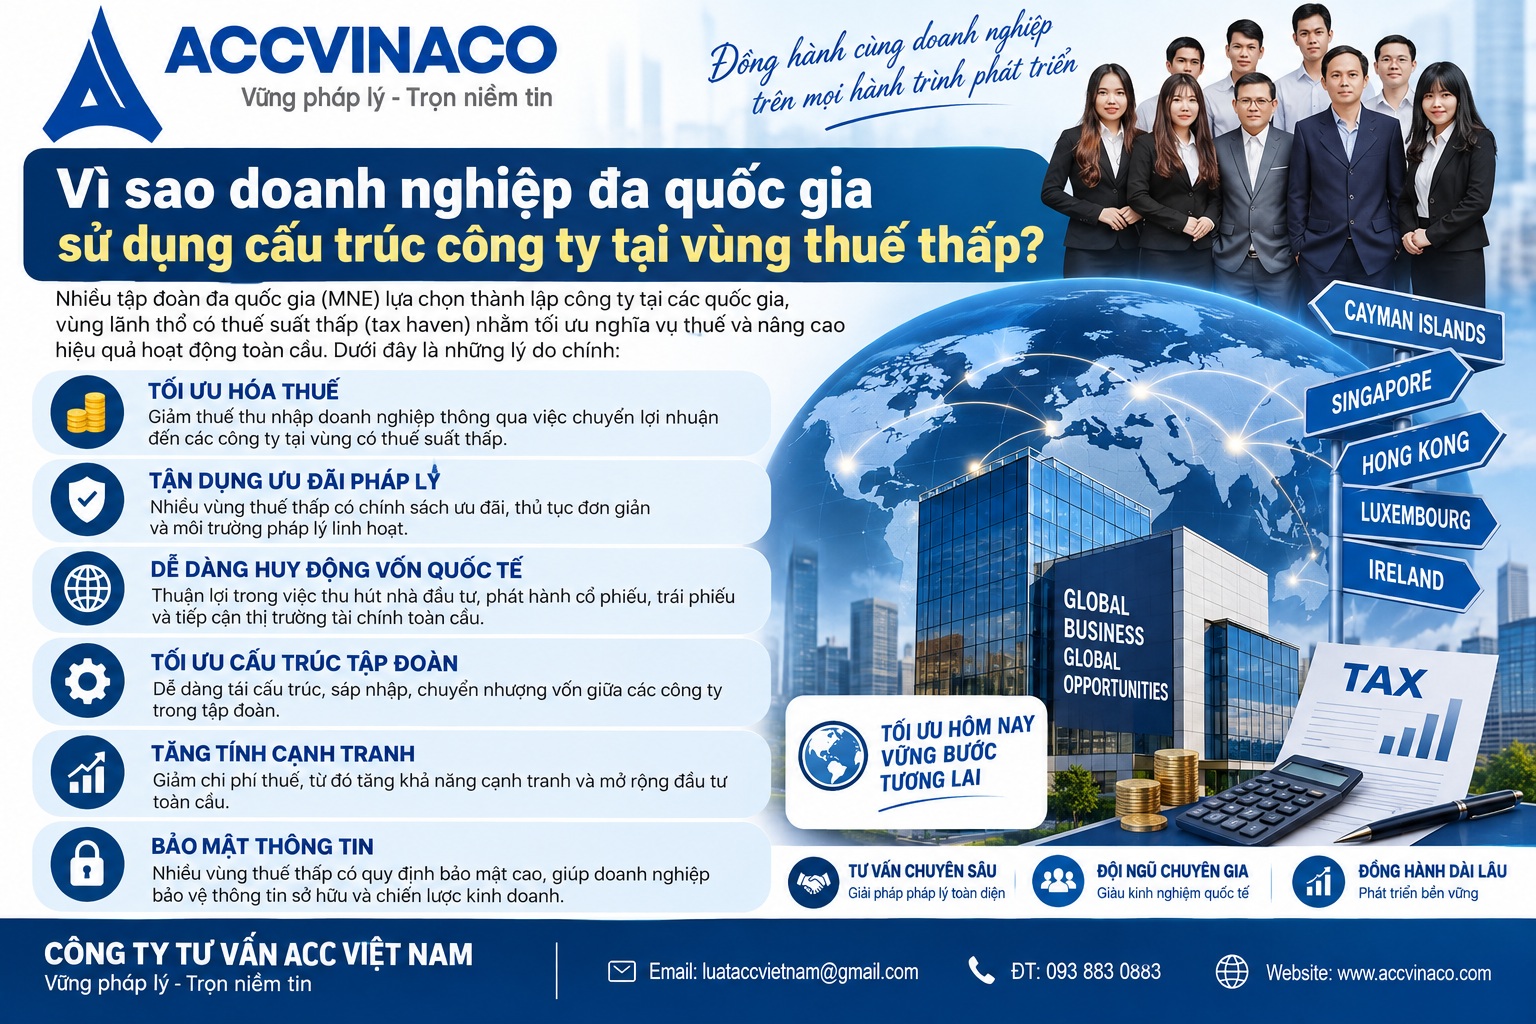
Vì sao doanh nghiệp đa quốc gia sử dụng cấu trúc công ty tại vùng thuế thấp? - Trong bối cảnh toàn cầu hóa và cạnh tranh ngày càng gay gắt, nhiều doanh nghiệp đa quốc gia (Multinational Enterprises – MNEs) lựa chọn thiết lập cấu trúc công ty tại các vùng có mức thuế suất thấp hoặc ưu đãi đặc biệt. Việc này không chỉ nhằm tối ưu chi phí thuế mà còn phục vụ các mục tiêu chiến lược về quản trị vốn, bảo vệ tài sản và mở rộng thị trường. Tuy nhiên, cấu trúc này cũng tiềm ẩn nhiều rủi ro pháp lý và thuế nếu không được thiết kế và vận hành đúng quy định.
Khái niệm vùng thuế thấp và cấu trúc công ty quốc tế
Vùng thuế thấp (low-tax jurisdiction) hoặc thiên đường thuế (tax haven) là những quốc gia hoặc vùng lãnh thổ áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn đáng kể so với mức trung bình toàn cầu, hoặc cung cấp các ưu đãi thuế đặc biệt như miễn thuế, giảm thuế kéo dài, hoặc không đánh thuế đối với một số loại thu nhập nhất định. Một số vùng còn nổi bật với chính sách bảo mật thông tin cao, thủ tục thành lập công ty đơn giản và chi phí vận hành thấp.
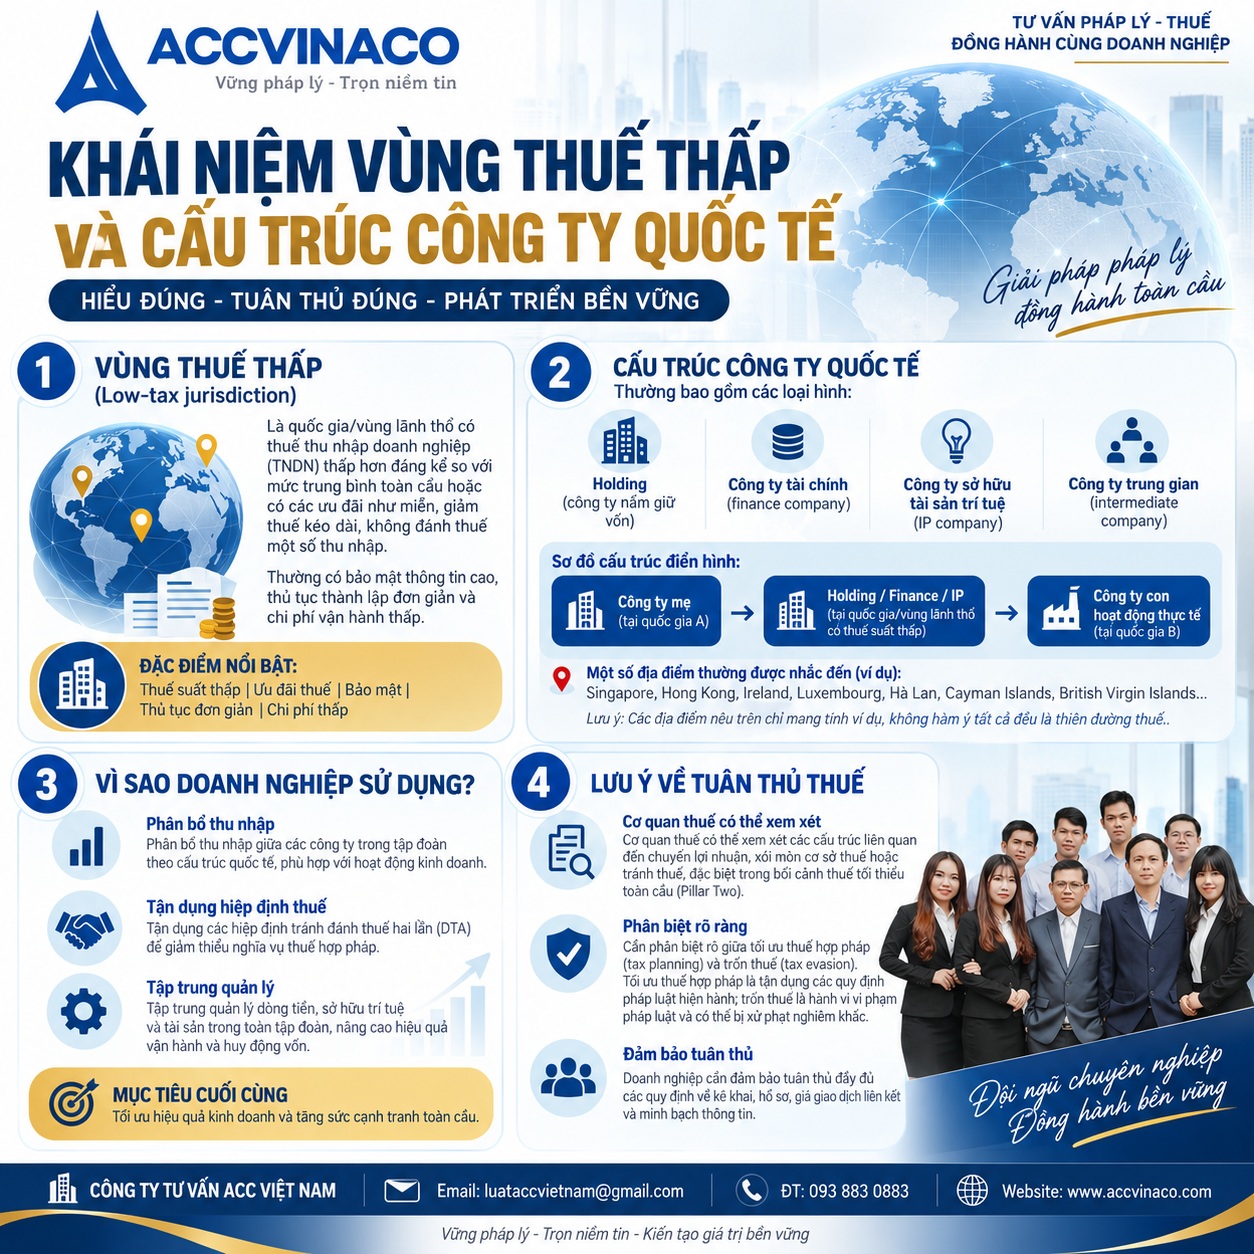
Cấu trúc công ty tại vùng thuế thấp thường bao gồm việc thành lập công ty holding, công ty tài chính, công ty sở hữu tài sản trí tuệ hoặc công ty trung gian tại các quốc gia như Singapore, Hong Kong, Ireland, Luxembourg, Hà Lan, Cayman Islands, British Virgin Islands hoặc một số quốc gia châu Á khác có chính sách thuế cạnh tranh. Mục đích chính là tạo ra một lớp đệm pháp lý và thuế giữa công ty mẹ tại quốc gia có thuế suất cao và các công ty con hoạt động thực tế tại các thị trường khác.
Doanh nghiệp đa quốc gia sử dụng cấu trúc này vì nhiều lý do kinh tế và chiến lược. Trước hết là để giảm gánh nặng thuế tổng thể của tập đoàn thông qua việc phân bổ thu nhập về nơi có thuế suất thấp hơn. Thứ hai là để tận dụng các hiệp định tránh đánh thuế hai lần nhằm giảm thuế khấu trừ tại nguồn. Thứ ba là để tập trung quản lý dòng tiền, sở hữu trí tuệ và tài sản quan trọng tại một địa điểm có môi trường pháp lý ổn định và thuận lợi.
Tuy nhiên, từ góc độ cơ quan thuế, việc sử dụng cấu trúc tại vùng thuế thấp thường bị soi xét kỹ lưỡng vì có thể liên quan đến hành vi chuyển lợi nhuận, xói mòn cơ sở thuế hoặc tránh thuế bất hợp pháp. Do đó, doanh nghiệp cần phân biệt rõ giữa tối ưu thuế hợp pháp (tax planning) và trốn thuế (tax evasion).
Lý do chính khiến doanh nghiệp đa quốc gia lựa chọn vùng thuế thấp
Tối ưu hóa chi phí thuế tổng thể của tập đoàn
Đây là lý do phổ biến nhất. Khi một tập đoàn hoạt động tại nhiều quốc gia có mức thuế suất khác nhau, việc chuyển một phần lợi nhuận về công ty đặt tại vùng thuế thấp giúp giảm số thuế phải nộp trên toàn cầu. Ví dụ, nếu công ty mẹ tại một quốc gia có thuế suất 25% trong khi công ty con tại vùng thuế thấp chỉ chịu 5–10%, việc phân bổ lợi nhuận hợp lý thông qua phí bản quyền, lãi vay hoặc dịch vụ quản lý có thể mang lại khoản tiết kiệm thuế đáng kể.
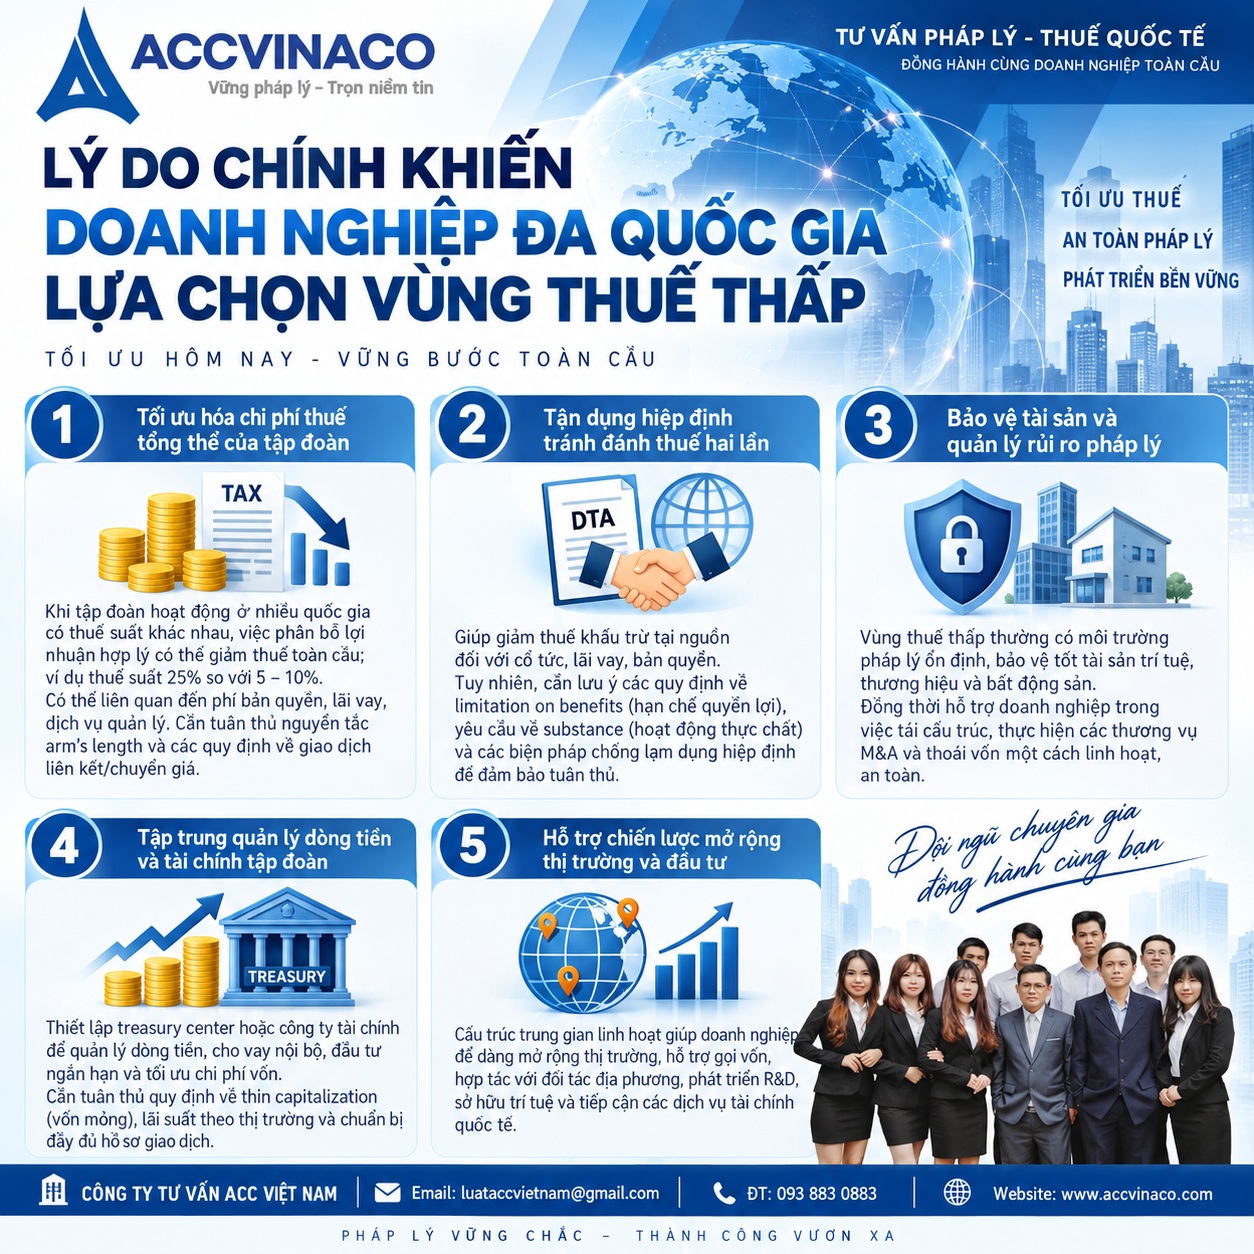
Nguyên tắc giá thị trường độc lập (arm’s length principle) vẫn phải được tuân thủ. Doanh nghiệp không thể tùy tiện đẩy lợi nhuận về vùng thuế thấp mà không có cơ sở kinh tế thực tế. Cơ quan thuế các nước, trong đó có Việt Nam, ngày càng tăng cường kiểm soát thông qua quy định về giao dịch liên kết và hồ sơ chuyển giá.
Tận dụng hiệp định tránh đánh thuế hai lần
Nhiều vùng thuế thấp đã ký kết mạng lưới hiệp định tránh đánh thuế hai lần rộng lớn với các quốc gia khác. Điều này cho phép doanh nghiệp giảm thuế khấu trừ tại nguồn đối với cổ tức, lãi vay, bản quyền khi chuyển tiền xuyên biên giới. Một công ty holding đặt tại quốc gia có hiệp định thuận lợi có thể đóng vai trò trung gian, giúp tập đoàn tối ưu dòng tiền về công ty mẹ cuối cùng.
Việc lựa chọn quốc gia đặt holding cần cân nhắc kỹ lưỡng về điều kiện hưởng ưu đãi theo hiệp định (limitation on benefits), yêu cầu về substance (hiện diện thực chất) và các quy định chống lạm dụng hiệp định.
Bảo vệ tài sản và quản lý rủi ro pháp lý
Một số vùng thuế thấp cung cấp môi trường pháp lý ổn định, bảo mật thông tin cao và thủ tục giải quyết tranh chấp hiệu quả. Doanh nghiệp đa quốc gia thường đặt công ty sở hữu tài sản trí tuệ, thương hiệu hoặc bất động sản tại các khu vực này để bảo vệ tài sản khỏi rủi ro chính trị, tranh chấp pháp lý hoặc thay đổi chính sách đột ngột tại quốc gia hoạt động chính.
Ngoài ra, cấu trúc holding tại vùng thuế thấp còn giúp doanh nghiệp linh hoạt trong việc tái cấu trúc, sáp nhập, mua bán hoặc thoái vốn mà không phát sinh thuế lớn tại nhiều quốc gia khác nhau.
Tập trung quản lý dòng tiền và tài chính tập đoàn
Công ty tài chính hoặc treasury center đặt tại vùng thuế thấp thường được sử dụng để quản lý dòng tiền toàn cầu, cho vay nội bộ, đầu tư ngắn hạn và tối ưu chi phí vốn. Việc tập trung nguồn lực tài chính tại một điểm giúp giảm chi phí giao dịch, tăng hiệu quả sử dụng vốn và dễ dàng kiểm soát rủi ro tỷ giá, lãi suất.
Tuy nhiên, các giao dịch tài chính nội bộ phải tuân thủ quy định về vốn mỏng (thin capitalization), lãi suất thị trường và hồ sơ chứng minh tính hợp lý của giao dịch.
Hỗ trợ chiến lược mở rộng thị trường và đầu tư
Khi doanh nghiệp muốn thâm nhập thị trường mới, việc sử dụng công ty trung gian tại vùng thuế thấp có thể giúp giảm chi phí ban đầu, tận dụng ưu đãi đầu tư và tạo cấu trúc linh hoạt cho các vòng gọi vốn hoặc hợp tác với đối tác địa phương. Một số vùng còn có chính sách hỗ trợ mạnh mẽ đối với hoạt động R&D, sở hữu trí tuệ hoặc dịch vụ tài chính quốc tế.
Các hình thức cấu trúc công ty phổ biến tại vùng thuế thấp
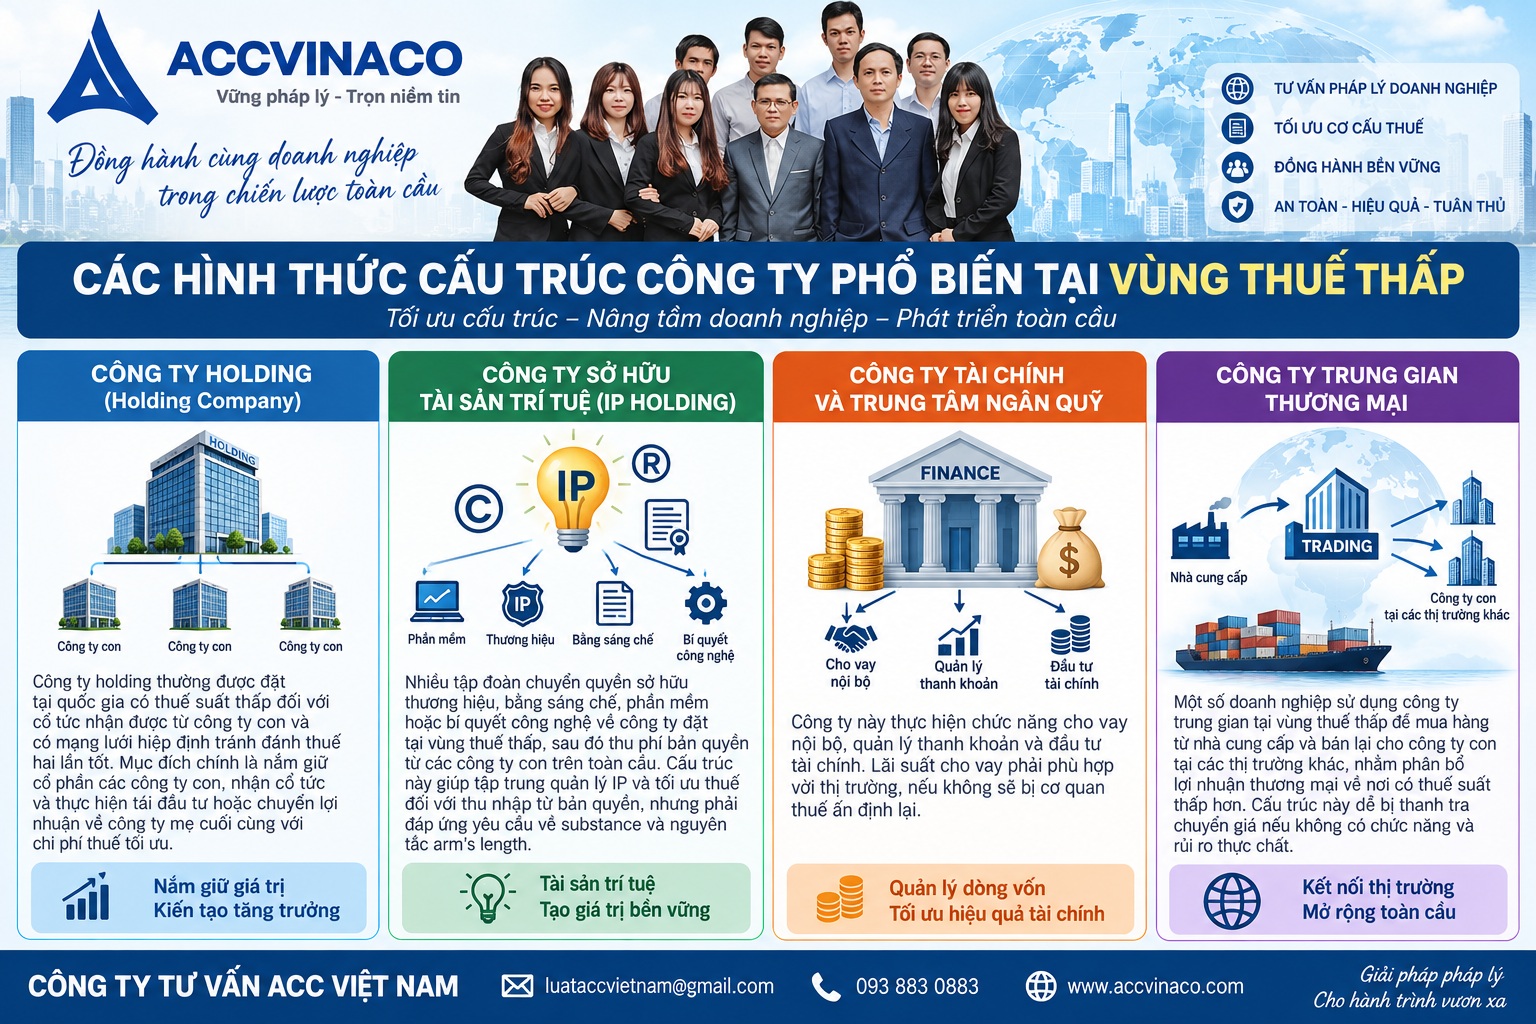
Công ty holding (Holding Company)
Công ty holding thường được đặt tại quốc gia có thuế suất thấp đối với cổ tức nhận được từ công ty con và có mạng lưới hiệp định tránh đánh thuế hai lần tốt. Mục đích chính là nắm giữ cổ phần các công ty con, nhận cổ tức và thực hiện tái đầu tư hoặc chuyển lợi nhuận về công ty mẹ cuối cùng với chi phí thuế tối ưu.
Công ty sở hữu tài sản trí tuệ (IP Holding)
Nhiều tập đoàn chuyển quyền sở hữu thương hiệu, bằng sáng chế, phần mềm hoặc bí quyết công nghệ về công ty đặt tại vùng thuế thấp, sau đó thu phí bản quyền từ các công ty con trên toàn cầu. Cấu trúc này giúp tập trung quản lý IP và tối ưu thuế đối với thu nhập từ bản quyền, nhưng phải đáp ứng yêu cầu về substance và nguyên tắc arm’s length.
Công ty tài chính và trung tâm ngân quỹ
Công ty này thực hiện chức năng cho vay nội bộ, quản lý thanh khoản và đầu tư tài chính. Lãi suất cho vay phải phù hợp với thị trường, nếu không sẽ bị cơ quan thuế ấn định lại.
Công ty trung gian thương mại
Một số doanh nghiệp sử dụng công ty trung gian tại vùng thuế thấp để mua hàng từ nhà cung cấp và bán lại cho công ty con tại các thị trường khác, nhằm phân bổ lợi nhuận thương mại về nơi có thuế suất thấp hơn. Cấu trúc này dễ bị thanh tra chuyển giá nếu không có chức năng và rủi ro thực chất.
Rủi ro pháp lý và thuế khi sử dụng cấu trúc tại vùng thuế thấp
Rủi ro bị áp dụng quy định chống chuyển giá
Cơ quan thuế Việt Nam và nhiều quốc gia khác có quyền ấn định lại giá giao dịch liên kết nếu xác định giao dịch không tuân thủ nguyên tắc giá thị trường độc lập. Doanh nghiệp có thể bị truy thu thuế thu nhập doanh nghiệp, tiền chậm nộp và phạt hành chính. Hồ sơ xác định giá giao dịch liên kết (Local File, Master File, CbCR) là bắt buộc đối với nhiều trường hợp.
Rủi ro bị áp dụng quy định CFC (Controlled Foreign Company)
Quy định về công ty con kiểm soát cho phép quốc gia của công ty mẹ tính thu nhập của công ty con tại vùng thuế thấp vào thu nhập chịu thuế của công ty mẹ nếu đáp ứng điều kiện nhất định (mức thuế suất thấp, thu nhập thụ động chiếm tỷ lệ cao). Việt Nam và nhiều quốc gia đang hoàn thiện hoặc tăng cường áp dụng quy định này.
Rủi ro thuế tối thiểu toàn cầu 15%
Theo Pillar Two của OECD, các tập đoàn có doanh thu hợp nhất từ 750 triệu Euro trở lên phải đảm bảo mức thuế thực tế tối thiểu 15% tại mỗi quốc gia. Nếu công ty tại vùng thuế thấp chịu thuế dưới 15%, tập đoàn có thể phải nộp thuế bổ sung tại quốc gia của công ty mẹ hoặc quốc gia khác theo cơ chế UTPR. Điều này làm giảm đáng kể lợi ích của cấu trúc tại vùng thuế thấp đối với các tập đoàn lớn.
Rủi ro về substance và hiện diện thực chất
Nhiều quốc gia và hiệp định yêu cầu công ty phải có hiện diện kinh tế thực chất (substance) tại nơi đặt trụ sở để được hưởng ưu đãi thuế. Nếu công ty chỉ tồn tại trên giấy tờ, không có nhân sự, văn phòng hoặc hoạt động thực tế, ưu đãi có thể bị từ chối và doanh nghiệp đối mặt với rủi ro bị đánh thuế tại quốc gia khác.
Rủi ro thanh tra và tranh chấp thuế kéo dài
Cấu trúc tại vùng thuế thấp thường nằm trong danh sách theo dõi rủi ro cao của cơ quan thuế. Doanh nghiệp có thể bị thanh tra thường xuyên hơn, yêu cầu cung cấp lượng lớn hồ sơ và đối mặt với tranh chấp kéo dài, tốn kém chi phí và thời gian.
Rủi ro danh tiếng và tuân thủ ESG
Trong bối cảnh công chúng và nhà đầu tư ngày càng quan tâm đến trách nhiệm thuế của doanh nghiệp, việc sử dụng cấu trúc tại thiên đường thuế có thể ảnh hưởng tiêu cực đến hình ảnh thương hiệu, quan hệ với đối tác và khả năng tiếp cận vốn từ các quỹ đầu tư có tiêu chuẩn ESG nghiêm ngặt.
Quy định pháp luật Việt Nam liên quan đến cấu trúc tại vùng thuế thấp
Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP quy định rõ về thu nhập từ nước ngoài, phương pháp khấu trừ thuế đã nộp và nghĩa vụ kê khai. Doanh nghiệp Việt Nam đầu tư ra nước ngoài phải kê khai thu nhập phát sinh tại nước ngoài và được trừ số thuế đã nộp tại nước ngoài, nhưng không vượt quá số thuế tính theo quy định Việt Nam.
Nghị định 132/2020/NĐ-CP về giao dịch liên kết yêu cầu doanh nghiệp có giao dịch với bên liên kết tại vùng thuế thấp phải lập và lưu trữ hồ sơ xác định giá đầy đủ. Cơ quan thuế có quyền ấn định giá nếu doanh nghiệp không chứng minh được tính hợp lý của giao dịch.
Ngoài ra, các quy định về chống vốn mỏng, thuế nhà thầu và kiểm soát ngoại hối cũng ảnh hưởng trực tiếp đến việc vận hành cấu trúc quốc tế. Doanh nghiệp cần tuân thủ đầy đủ để tránh bị xử phạt và ảnh hưởng đến việc chuyển tiền ra/vào Việt Nam.
Thực tiễn quốc tế và xu hướng siết chặt quản lý
Dự án BEPS của OECD đã thúc đẩy hàng loạt biện pháp chống xói mòn cơ sở thuế và chuyển lợi nhuận, bao gồm quy định về substance, hạn chế khấu trừ lãi vay, chống lạm dụng hiệp định và thuế tối thiểu toàn cầu. Nhiều quốc gia đã nội luật hóa các khuyến nghị này, làm giảm đáng kể không gian cho các cấu trúc thuế thuần túy mang tính tránh thuế.
Các vùng thuế thấp cũng đang thay đổi chính sách để đáp ứng tiêu chuẩn quốc tế, yêu cầu doanh nghiệp phải có hoạt động thực chất hơn. Việc chỉ đăng ký công ty trên giấy ngày càng khó được chấp nhận.
Giải pháp thiết kế cấu trúc hợp pháp và kiểm soát rủi ro
Doanh nghiệp muốn sử dụng cấu trúc tại vùng thuế thấp cần thực hiện các bước sau:
- Đánh giá toàn diện mục tiêu kinh doanh và rủi ro thuế trước khi thiết lập cấu trúc.
- Lựa chọn quốc gia đặt công ty dựa trên mức thuế, mạng lưới hiệp định, yêu cầu substance và ổn định chính trị.
- Xây dựng chức năng, tài sản và rủi ro thực chất cho công ty tại vùng thuế thấp.
- Lập và duy trì hồ sơ chuyển giá, hồ sơ substance đầy đủ, cập nhật hàng năm.
- Theo dõi sát các thay đổi về thuế tối thiểu toàn cầu, CFC Rules và quy định chống lạm dụng hiệp định.
- Thực hiện kiểm tra sức khỏe thuế định kỳ và điều chỉnh cấu trúc khi cần thiết.
- Hợp tác với đơn vị tư vấn chuyên sâu có kinh nghiệm cả pháp luật Việt Nam và quốc tế.
Việc tối ưu thuế chỉ bền vững khi dựa trên cơ sở kinh tế thực tế và tuân thủ đầy đủ quy định pháp luật. Cấu trúc mang tính chất hình thức hoặc thiếu substance sẽ ngày càng khó đứng vững trước sự giám sát của cơ quan thuế.
Vai trò của ACC VINACO
ACC VINACO (ACC Group) là đơn vị có nhiều năm kinh nghiệm trong lĩnh vực tư vấn thuế quốc tế, cấu trúc đầu tư, giao dịch liên kết và tuân thủ pháp luật doanh nghiệp. Với đội ngũ chuyên viên am hiểu sâu quy định của Việt Nam và thông lệ quốc tế, ACC hỗ trợ doanh nghiệp:
- Phân tích và thiết kế cấu trúc công ty quốc tế phù hợp với mục tiêu kinh doanh và yêu cầu tuân thủ.
- Đánh giá rủi ro thuế khi sử dụng vùng thuế thấp và đưa ra giải pháp giảm thiểu.
- Xây dựng hồ sơ xác định giá giao dịch liên kết, hồ sơ substance và chiến lược chuyển giá.
- Tư vấn áp dụng hiệp định tránh đánh thuế hai lần và khấu trừ thuế nước ngoài.
- Hỗ trợ kê khai, quyết toán thuế và đại diện làm việc với cơ quan thuế khi phát sinh thanh tra.
- Cập nhật chính sách thuế mới, bao gồm thuế tối thiểu toàn cầu và CFC Rules, đưa ra cảnh báo sớm.
ACC cam kết đồng hành cùng doanh nghiệp trong việc xây dựng cấu trúc tối ưu, hợp pháp và bền vững, giúp doanh nghiệp vừa đạt được mục tiêu kinh tế vừa đảm bảo an toàn pháp lý dài hạn.
Doanh nghiệp đa quốc gia sử dụng cấu trúc công ty tại vùng thuế thấp chủ yếu vì mục tiêu tối ưu chi phí thuế, tận dụng hiệp định tránh đánh thuế hai lần, bảo vệ tài sản và quản lý dòng tiền hiệu quả. Tuy nhiên, trong bối cảnh quốc tế siết chặt quản lý chống chuyển lợi nhuận và yêu cầu về substance ngày càng cao, việc sử dụng cấu trúc này đòi hỏi sự chuẩn bị kỹ lưỡng, hiện diện thực chất và tuân thủ nghiêm ngặt các quy định pháp luật.
Doanh nghiệp Việt Nam và doanh nghiệp FDI cần cân nhắc kỹ lưỡng giữa lợi ích thuế ngắn hạn và rủi ro pháp lý dài hạn. Việc hợp tác với đơn vị tư vấn chuyên nghiệp như ACC VINACO sẽ giúp doanh nghiệp thiết kế cấu trúc phù hợp, kiểm soát rủi ro hiệu quả và phát triển bền vững trên thị trường quốc tế.
Tối ưu thuế hợp pháp luôn là quyền của doanh nghiệp, nhưng phải được thực hiện trên nền tảng minh bạch, có cơ sở kinh tế và tuân thủ đầy đủ quy định của pháp luật Việt Nam cũng như thông lệ quốc tế.
Nguồn tham khảo
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP hướng dẫn thi hành.
- Nghị định 132/2020/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
- Hướng dẫn của OECD về Base Erosion and Profit Shifting (BEPS) Action Plan và Pillar Two – Global Minimum Tax.
- Các hiệp định tránh đánh thuế hai lần mà Việt Nam đã ký kết với các quốc gia và vùng lãnh thổ.
- Tài liệu hướng dẫn của Tổng cục Thuế về giao dịch liên kết, thuế nhà thầu và thu nhập từ nước ngoài.
- Thực tiễn thanh tra và ấn định thuế đối với doanh nghiệp có yếu tố nước ngoài tại Việt Nam giai đoạn 2024–2026.
- Các nghiên cứu chuyên sâu về cấu trúc holding, IP holding và trung tâm tài chính quốc tế từ tổ chức tư vấn thuế uy tín trong nước và quốc tế.
- Quy định về Controlled Foreign Company (CFC) và substance requirements theo thông lệ quốc tế cập nhật đến năm 2026.