Doanh nghiệp cần chuẩn bị dữ liệu gì để tính thuế tối thiểu toàn cầu? - Thuế tối thiểu toàn cầu (Global Minimum Tax – GMT) theo quy định chống xói mòn cơ sở thuế toàn cầu (GloBE) đã chính thức được Việt Nam áp dụng từ năm tài chính 2024 thông qua Nghị quyết số 107/2023/QH15 của Quốc hội và được hướng dẫn chi tiết bởi Nghị định số 236/2025/NĐ-CP. Đây không chỉ là một thay đổi về mức thuế suất mà còn là cuộc cách mạng về yêu cầu dữ liệu, hệ thống kế toán và khả năng báo cáo của các tập đoàn đa quốc gia hoạt động tại Việt Nam.
Để tính toán chính xác thuế suất thực tế (Effective Tax Rate – ETR), xác định thuế bổ sung (Top-up Tax) và hoàn thành các tờ khai theo quy định QDMTT cũng như IIR, doanh nghiệp cần thu thập, chuẩn hóa và đối chiếu hàng trăm điểm dữ liệu từ nhiều nguồn khác nhau.
Tổng quan về thuế tối thiểu toàn cầu tại Việt Nam
Thuế tối thiểu toàn cầu được thiết kế nhằm đảm bảo các tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu Euro trở lên phải chịu mức thuế suất thực tế tối thiểu 15% tại mỗi quốc gia nơi họ hoạt động. Việt Nam triển khai hai cơ chế chính:
- Quy định về thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (Qualified Domestic Minimum Top-up Tax – QDMTT).
- Quy định về tổng hợp thu nhập chịu thuế tối thiểu (Income Inclusion Rule – IIR).
Đối tượng áp dụng là các đơn vị hợp thành (Constituent Entity) của tập đoàn đa quốc gia có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao đạt tương đương 750 triệu Euro trở lên trong ít nhất 2 trong 4 năm liền kề trước năm tài chính xác định nghĩa vụ thuế.
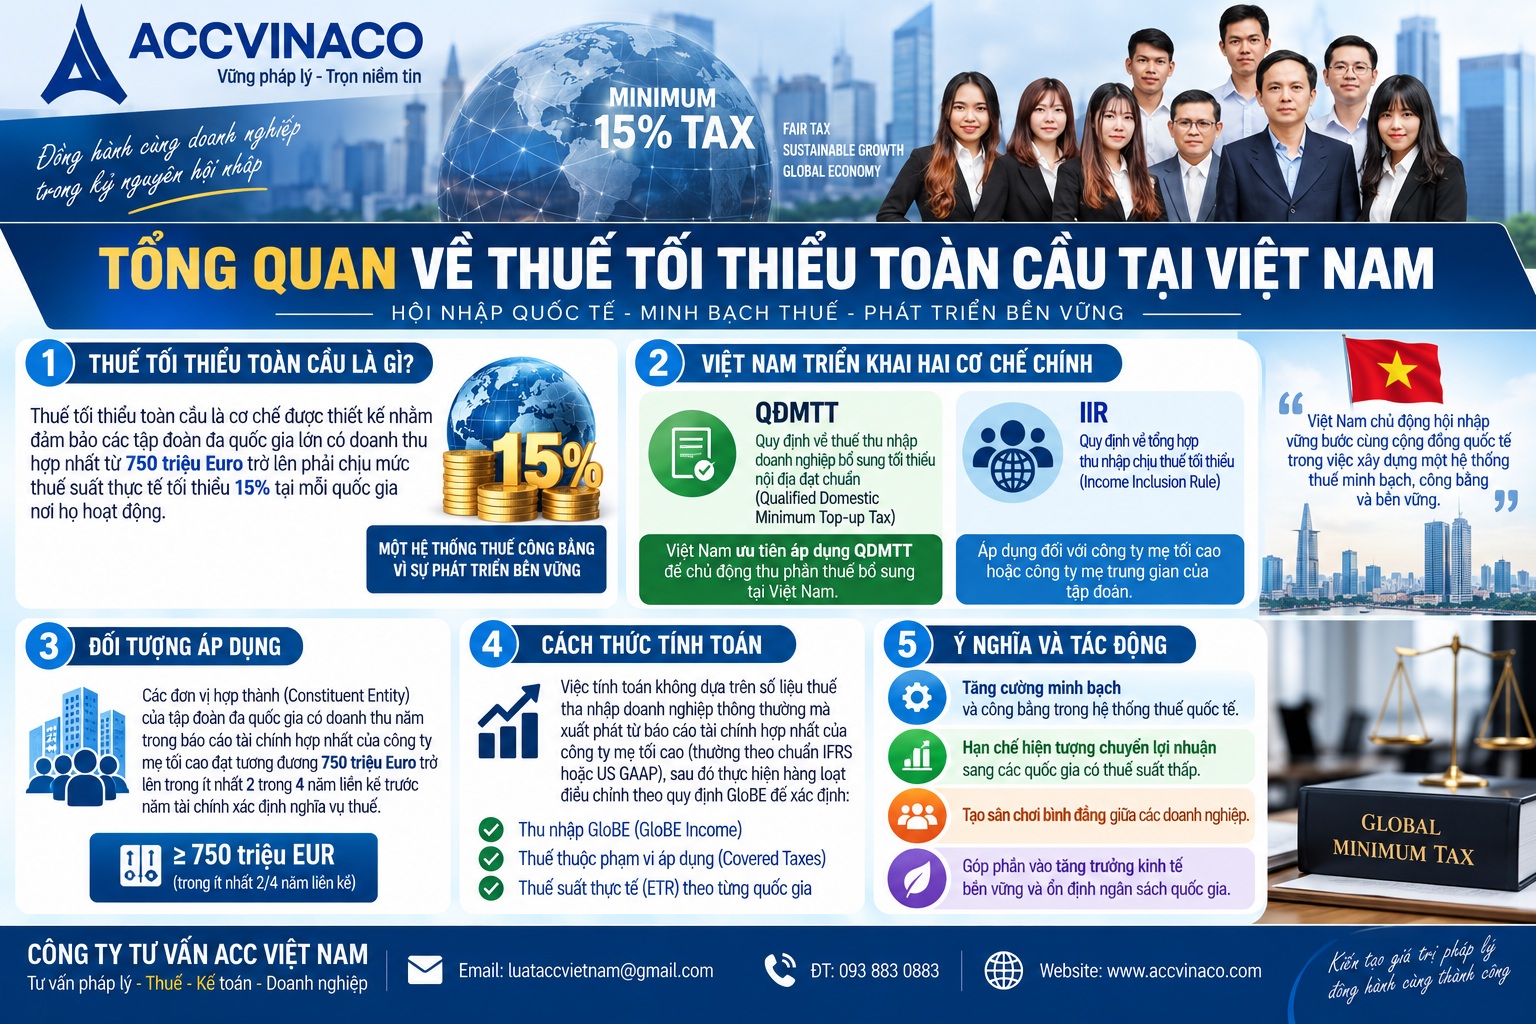
Việc tính toán không dựa trên số liệu thuế thu nhập doanh nghiệp thông thường mà xuất phát từ báo cáo tài chính hợp nhất của công ty mẹ tối cao (thường theo chuẩn IFRS hoặc US GAAP), sau đó thực hiện hàng loạt điều chỉnh theo quy định GloBE để xác định thu nhập GloBE, thuế thuộc phạm vi áp dụng (Covered Taxes) và thuế suất thực tế theo từng quốc gia.
Các nhóm dữ liệu cốt lõi doanh nghiệp cần chuẩn bị
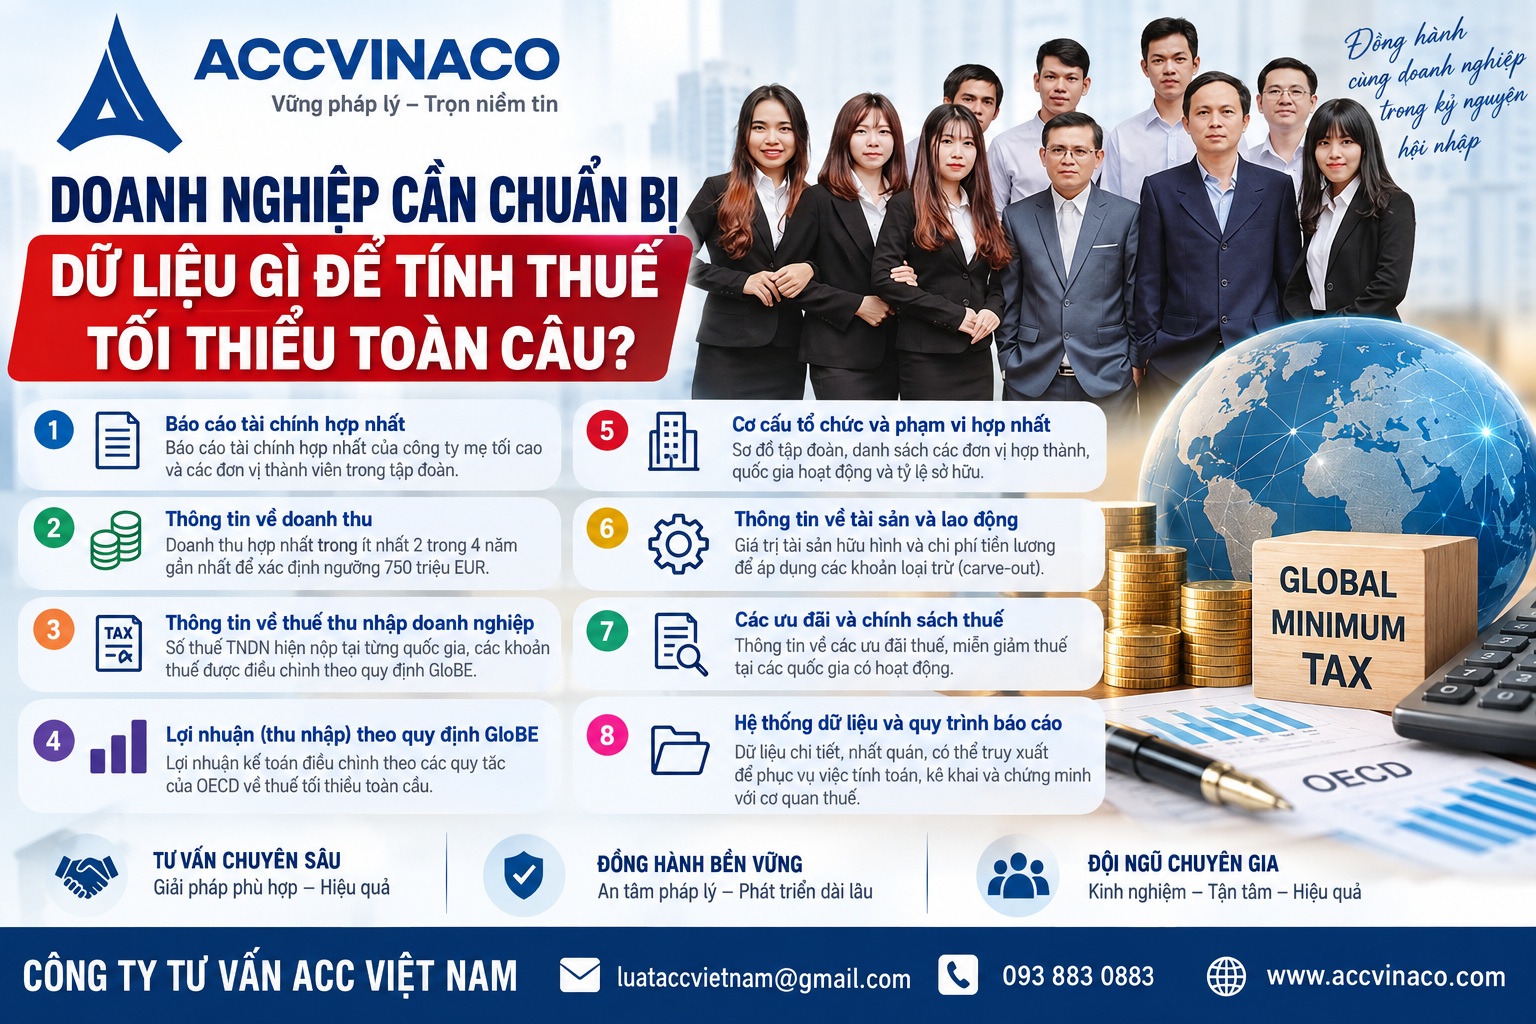
Dữ liệu phục vụ tính thuế tối thiểu toàn cầu được chia thành nhiều nhóm chính. Mỗi nhóm đóng vai trò then chốt trong việc xác định ETR và số thuế bổ sung phải nộp.
1. Dữ liệu về cấu trúc tập đoàn và đơn vị hợp thành
Đây là nền tảng để xác định phạm vi áp dụng và phân bổ trách nhiệm kê khai. Doanh nghiệp cần thu thập và cập nhật thường xuyên:
- Sơ đồ sở hữu toàn cầu của tập đoàn, bao gồm tỷ lệ sở hữu trực tiếp và gián tiếp của công ty mẹ tối cao đối với từng đơn vị hợp thành.
- Danh sách đầy đủ các đơn vị hợp thành tại Việt Nam và trên toàn cầu, bao gồm cả chi nhánh, cơ sở thường trú, công ty liên doanh, thực thể trong suốt về thuế và các đơn vị bị loại trừ (nếu có).
- Thông tin về loại hình đơn vị (công ty con, chi nhánh, joint venture, flow-through entity).
- Quốc gia cư trú thuế của từng đơn vị và quốc gia nơi đơn vị được thành lập.
- Thông tin về việc chỉ định đơn vị chịu trách nhiệm kê khai (Designated Filing Entity) tại Việt Nam.
- Dữ liệu về các giao dịch nội bộ tập đoàn có ảnh hưởng đến việc phân bổ thu nhập và thuế.
Dữ liệu này phải được đối chiếu với Báo cáo lợi nhuận liên quốc gia (Country-by-Country Report – CbCR) và hồ sơ xác định giá giao dịch liên kết để đảm bảo tính nhất quán.
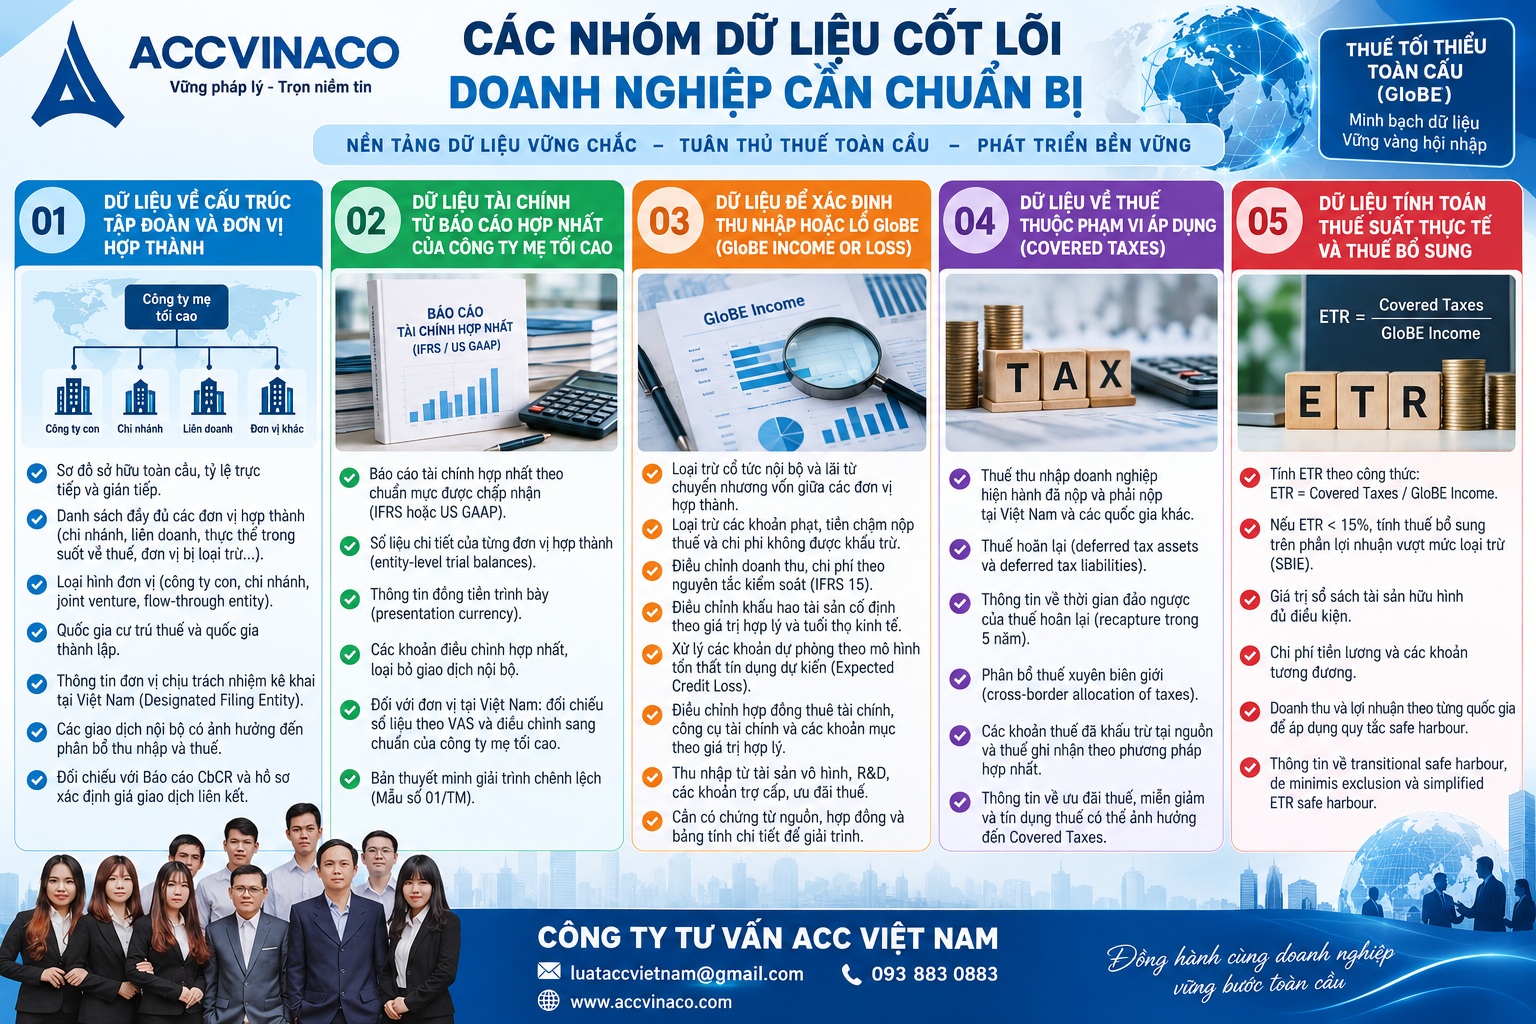
2. Dữ liệu tài chính từ báo cáo hợp nhất của công ty mẹ tối cao
Đây là điểm xuất phát quan trọng nhất. Doanh nghiệp cần có:
- Báo cáo tài chính hợp nhất của công ty mẹ tối cao theo chuẩn mực kế toán được chấp nhận (Authorized Financial Accounting Standard), thường là IFRS hoặc US GAAP.
- Số liệu tài chính chi tiết của từng đơn vị hợp thành được sử dụng để lập báo cáo hợp nhất (entity-level trial balances hoặc management accounts phục vụ consolidation).
- Thông tin về đồng tiền trình bày của báo cáo hợp nhất (presentation currency) vì mọi tính toán GloBE phải được thực hiện bằng đồng tiền này.
- Dữ liệu về các khoản điều chỉnh hợp nhất (consolidation adjustments), loại bỏ giao dịch nội bộ và phân bổ lợi thế thương mại.
Đối với đơn vị tại Việt Nam, số liệu theo chuẩn mực kế toán Việt Nam (VAS) phải được đối chiếu và điều chỉnh sang chuẩn của công ty mẹ tối cao thông qua Bản thuyết minh giải trình chênh lệch (Mẫu số 01/TM).
3. Dữ liệu để xác định thu nhập hoặc lỗ GloBE (GloBE Income or Loss)
Thu nhập GloBE không phải là lợi nhuận kế toán thuần túy. Doanh nghiệp phải thực hiện nhiều điều chỉnh bắt buộc, bao gồm:
- Loại trừ cổ tức nội bộ tập đoàn và lãi từ chuyển nhượng vốn giữa các đơn vị hợp thành.
- Loại trừ các khoản phạt, tiền chậm nộp thuế và các khoản chi phí không được khấu trừ theo quy định GloBE.
- Điều chỉnh liên quan đến doanh thu và chi phí theo nguyên tắc kiểm soát (IFRS 15) thay vì nguyên tắc chuyển giao rủi ro theo VAS.
- Điều chỉnh khấu hao tài sản cố định dựa trên giá trị hợp lý và tuổi thọ kinh tế thay vì nguyên giá lịch sử theo quy định Việt Nam.
- Xử lý các khoản dự phòng theo mô hình tổn thất tín dụng dự kiến (Expected Credit Loss) thay vì quy định về nợ phải thu khó đòi của VAS.
- Điều chỉnh liên quan đến hợp đồng thuê tài chính, công cụ tài chính và các khoản mục theo giá trị hợp lý.
- Dữ liệu về thu nhập từ tài sản vô hình, nghiên cứu phát triển và các khoản trợ cấp, ưu đãi thuế.
Mỗi khoản điều chỉnh đều cần được hỗ trợ bởi chứng từ nguồn, hợp đồng và bảng tính chi tiết để có thể giải trình khi cơ quan thuế yêu cầu.
4. Dữ liệu về thuế thuộc phạm vi áp dụng (Covered Taxes)
Thuế thuộc phạm vi áp dụng bao gồm thuế thu nhập doanh nghiệp hiện hành và thuế hoãn lại được ghi nhận trong báo cáo tài chính, sau khi điều chỉnh theo quy định GloBE. Doanh nghiệp cần chuẩn bị:
- Số liệu thuế thu nhập doanh nghiệp hiện hành đã nộp và phải nộp tại Việt Nam cũng như các quốc gia khác.
- Số liệu thuế hoãn lại (deferred tax assets và deferred tax liabilities) theo từng khoản mục tạm thời.
- Thông tin về thời gian đảo ngược của thuế hoãn lại (đặc biệt quy tắc recapture trong vòng 5 năm).
- Phân bổ thuế xuyên biên giới (cross-border allocation of taxes) đối với các cấu trúc có cơ sở thường trú, công ty con kiểm soát nước ngoài hoặc thực thể lai.
- Dữ liệu về các khoản thuế đã được khấu trừ tại nguồn và thuế được ghi nhận theo phương pháp hợp nhất.
- Thông tin về các khoản ưu đãi thuế, miễn giảm và tín dụng thuế có thể ảnh hưởng đến Covered Taxes.
5. Dữ liệu tính toán thuế suất thực tế và thuế bổ sung
Sau khi có GloBE Income và Covered Taxes, doanh nghiệp tính ETR theo công thức:
ETR = Covered Taxes / GloBE Income
Nếu ETR thấp hơn 15%, thuế bổ sung được tính trên phần lợi nhuận vượt quá mức loại trừ dựa trên tài sản hữu hình và chi phí nhân công (Substance-based Income Exclusion – SBIE). Doanh nghiệp cần dữ liệu:
- Giá trị sổ sách của tài sản hữu hình đủ điều kiện tại từng đơn vị.
- Chi phí tiền lương và các khoản tương đương tiền lương đủ điều kiện.
- Dữ liệu về doanh thu và lợi nhuận theo từng quốc gia để áp dụng các quy tắc safe harbour (nếu đủ điều kiện).
- Thông tin về các khoản điều chỉnh đặc biệt như transitional safe harbour, de minimis exclusion và simplified ETR safe harbour.
Hồ sơ và mẫu biểu bắt buộc theo Nghị định 236/2025/NĐ-CP
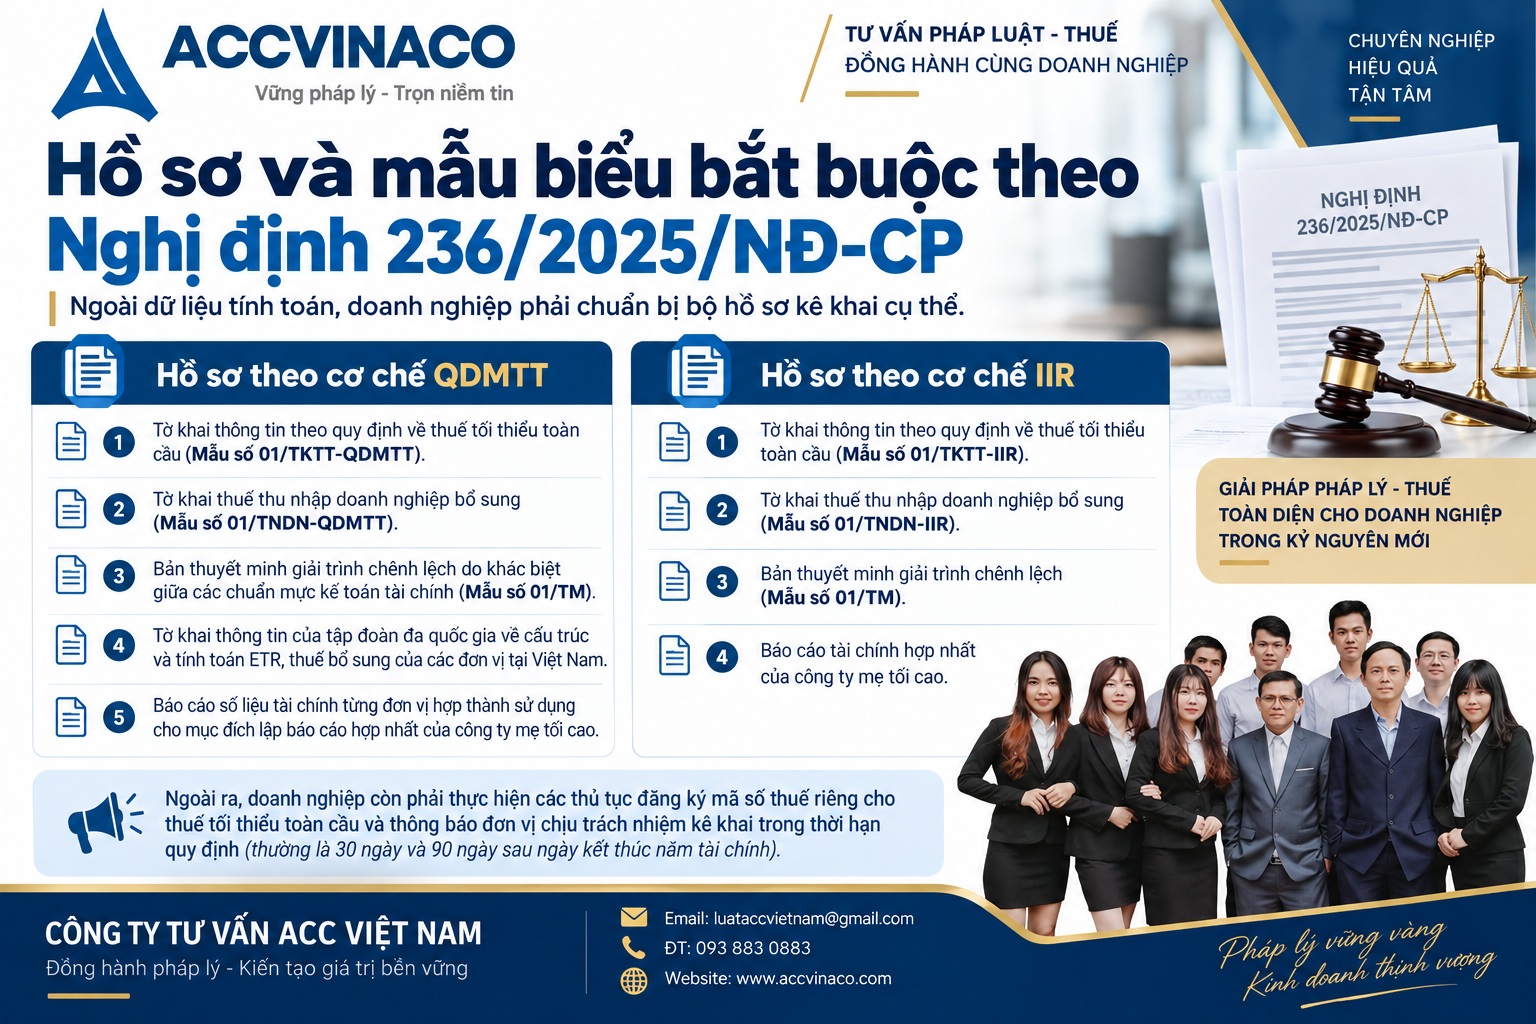
Ngoài dữ liệu tính toán, doanh nghiệp phải chuẩn bị bộ hồ sơ kê khai cụ thể.
Hồ sơ theo cơ chế QDMTT
- Tờ khai thông tin theo quy định về thuế tối thiểu toàn cầu (Mẫu số 01/TKTT-QDMTT).
- Tờ khai thuế thu nhập doanh nghiệp bổ sung (Mẫu số 01/TNDN-QDMTT).
- Bản thuyết minh giải trình chênh lệch do khác biệt giữa các chuẩn mực kế toán tài chính (Mẫu số 01/TM).
- Tờ khai thông tin của tập đoàn đa quốc gia về cấu trúc và tính toán ETR, thuế bổ sung của các đơn vị tại Việt Nam.
- Báo cáo số liệu tài chính từng đơn vị hợp thành sử dụng cho mục đích lập báo cáo hợp nhất của công ty mẹ tối cao.
Hồ sơ theo cơ chế IIR
- Tờ khai thông tin theo quy định về thuế tối thiểu toàn cầu (Mẫu số 01/TKTT-IIR).
- Tờ khai thuế thu nhập doanh nghiệp bổ sung (Mẫu số 01/TNDN-IIR).
- Bản thuyết minh giải trình chênh lệch (Mẫu số 01/TM).
- Báo cáo tài chính hợp nhất của công ty mẹ tối cao.
Ngoài ra, doanh nghiệp còn phải thực hiện các thủ tục đăng ký mã số thuế riêng cho thuế tối thiểu toàn cầu và thông báo đơn vị chịu trách nhiệm kê khai trong thời hạn quy định (thường là 30 ngày và 90 ngày sau ngày kết thúc năm tài chính).
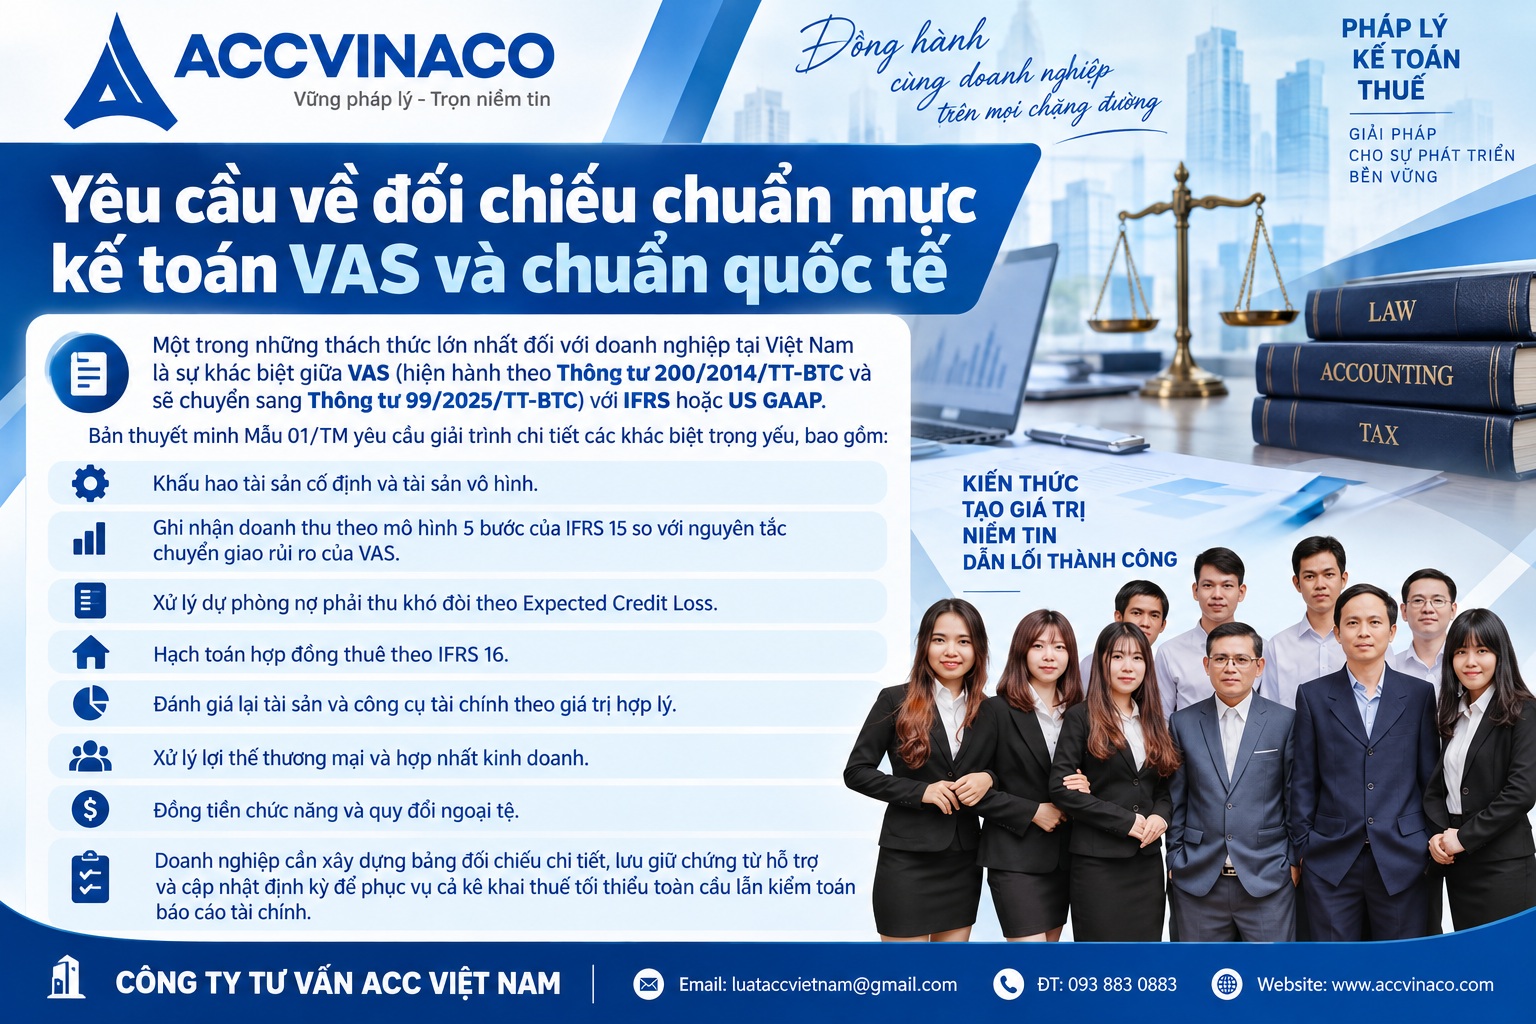
Yêu cầu về đối chiếu chuẩn mực kế toán VAS và chuẩn quốc tế
Một trong những thách thức lớn nhất đối với doanh nghiệp tại Việt Nam là sự khác biệt giữa VAS (hiện hành theo Thông tư 200/2014/TT-BTC và sẽ chuyển sang Thông tư 99/2025/TT-BTC) với IFRS hoặc US GAAP. Bản thuyết minh Mẫu 01/TM yêu cầu giải trình chi tiết các khác biệt trọng yếu, bao gồm:
- Khấu hao tài sản cố định và tài sản vô hình.
- Ghi nhận doanh thu theo mô hình 5 bước của IFRS 15 so với nguyên tắc chuyển giao rủi ro của VAS.
- Xử lý dự phòng nợ phải thu khó đòi theo Expected Credit Loss.
- Hạch toán hợp đồng thuê theo IFRS 16.
- Đánh giá lại tài sản và công cụ tài chính theo giá trị hợp lý.
- Xử lý lợi thế thương mại và hợp nhất kinh doanh.
- Đồng tiền chức năng và quy đổi ngoại tệ.
Doanh nghiệp cần xây dựng bảng đối chiếu chi tiết, lưu giữ chứng từ hỗ trợ và cập nhật định kỳ để phục vụ cả kê khai thuế tối thiểu toàn cầu lẫn kiểm toán báo cáo tài chính.
Dữ liệu hỗ trợ từ báo cáo lợi nhuận liên quốc gia (CbCR) và hồ sơ giao dịch liên kết
CbCR cung cấp thông tin tổng hợp về doanh thu, lợi nhuận trước thuế, thuế đã nộp, số lượng nhân viên và tài sản hữu hình theo từng quốc gia. Đây là nguồn dữ liệu quan trọng để áp dụng các quy tắc safe harbour và kiểm tra tính nhất quán với tính toán GloBE. Doanh nghiệp cần:
- Bản sao CbCR của tập đoàn trong các năm liên quan.
- Hồ sơ quốc gia (Local File) và hồ sơ toàn cầu (Master File) theo quy định về giao dịch liên kết.
- Dữ liệu về giá chuyển nhượng nội bộ để đảm bảo không có mâu thuẫn với thu nhập GloBE.
Yêu cầu về hệ thống công nghệ và quy trình quản trị dữ liệu
Việc thu thập hàng trăm điểm dữ liệu từ nhiều hệ thống (ERP, phần mềm kế toán, hệ thống thuế, hệ thống nhân sự, hệ thống tài sản cố định) đòi hỏi doanh nghiệp phải có chiến lược dữ liệu rõ ràng. Các bước khuyến nghị bao gồm:
- Thực hiện fit-gap analysis để xác định dữ liệu hiện có và dữ liệu còn thiếu.
- Xây dựng data dictionary và data ownership cho từng điểm dữ liệu GloBE.
- Thiết lập quy trình trích xuất, làm sạch, đối chiếu và xác thực dữ liệu.
- Đầu tư công cụ tính toán chuyên biệt hoặc module Pillar Two trong hệ thống hiện có.
- Thiết lập cơ chế kiểm soát nội bộ và audit trail để đảm bảo tính toàn vẹn của dữ liệu.
- Đào tạo nhân sự kế toán, thuế và tài chính về các khái niệm mới của GloBE.
Các thách thức thường gặp và cách khắc phục
Nhiều doanh nghiệp gặp khó khăn trong việc:
- Thiếu dữ liệu chi tiết ở cấp đơn vị hợp thành theo chuẩn của công ty mẹ tối cao.
- Khác biệt lớn giữa VAS và IFRS dẫn đến khối lượng điều chỉnh lớn.
- Phân bổ thuế hoãn lại và thuế xuyên biên giới phức tạp.
- Thời gian chuẩn bị hồ sơ dài trong khi thời hạn nộp tương đối chặt.
- Rủi ro không nhất quán giữa QDMTT, IIR, CbCR và tờ khai thuế thông thường.
Giải pháp là bắt đầu sớm, xây dựng đội ngũ chuyên trách, sử dụng tư vấn chuyên sâu và thiết lập quy trình dữ liệu bền vững thay vì xử lý theo từng năm.
Khuyến nghị thực tiễn từ ACC VINACO
ACC VINACO khuyến nghị các doanh nghiệp thuộc diện áp dụng thực hiện ngay các bước sau:
- Rà soát điều kiện áp dụng dựa trên doanh thu hợp nhất của công ty mẹ tối cao trong 4 năm gần nhất.
- Thu thập báo cáo tài chính hợp nhất và số liệu entity-level phục vụ consolidation.
- Xây dựng bảng đối chiếu VAS – IFRS chi tiết và chuẩn bị Mẫu 01/TM.
- Xác định và thu thập đầy đủ dữ liệu về Covered Taxes, SBIE và các điều chỉnh GloBE.
- Đánh giá khả năng áp dụng các quy tắc safe harbour để giảm gánh nặng tính toán.
- Thiết lập quy trình đăng ký mã số thuế GMT và chỉ định đơn vị kê khai đúng hạn.
- Xây dựng hệ thống lưu trữ chứng từ và bảng tính hỗ trợ có thể kiểm toán được.
- Tham vấn chuyên gia để mô phỏng tác động thuế và tối ưu hóa cấu trúc nếu cần.
Việc chuẩn bị dữ liệu đầy đủ không chỉ giúp doanh nghiệp tuân thủ đúng quy định mà còn giảm thiểu rủi ro bị truy thu, phạt và nâng cao năng lực quản trị tài chính toàn cầu.
Thuế tối thiểu toàn cầu đặt ra yêu cầu chưa từng có về chất lượng và độ chi tiết của dữ liệu tài chính, kế toán và thuế. Doanh nghiệp không thể dựa vào hệ thống báo cáo truyền thống mà phải xây dựng năng lực quản trị dữ liệu xuyên suốt tập đoàn. Việc chủ động chuẩn bị từ sớm, đầu tư vào hệ thống và nhân sự, cùng với sự hỗ trợ của đơn vị tư vấn chuyên nghiệp như ACC VINACO sẽ giúp doanh nghiệp chuyển đổi thách thức thành lợi thế cạnh tranh trong môi trường thuế toàn cầu mới.
Nếu doanh nghiệp cần hỗ trợ đánh giá phạm vi áp dụng, xây dựng mô hình tính toán, chuẩn bị hồ sơ kê khai hoặc thiết kế quy trình dữ liệu cho thuế tối thiểu toàn cầu, hãy liên hệ ngay với ACC VINACO để được tư vấn chuyên sâu và giải pháp phù hợp.
Nguồn tham khảo
- Nghị quyết số 107/2023/QH15 của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
- Nghị định số 236/2025/NĐ-CP quy định chi tiết một số điều của Nghị quyết số 107/2023/QH15.
- OECD Global Anti-Base Erosion Model Rules (Pillar Two) và các bản Hướng dẫn hành chính (Administrative Guidance) liên quan.
- OECD GloBE Information Return (GIR) Template và Commentary.
- Các tài liệu hướng dẫn của Bộ Tài chính và Tổng cục Thuế về triển khai thuế tối thiểu toàn cầu tại Việt Nam.
- PwC Pillar Two Data Input Catalog và các nghiên cứu chuyên sâu về yêu cầu dữ liệu GloBE.
- Deloitte, KPMG, RSM và các công ty kiểm toán quốc tế về thực tiễn triển khai Pillar Two tại Việt Nam và khu vực.