Thuế tối thiểu toàn cầu (Global Minimum Tax – GMT), còn được gọi là Trụ cột 2 (Pillar Two) trong giải pháp hai trụ cột của OECD/G20 Inclusive Framework về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS), là một trong những cải cách thuế quốc tế quan trọng nhất trong nhiều thập kỷ qua. Quy định này đặt ra mức thuế suất thực tế tối thiểu 15% đối với các tập đoàn đa quốc gia (MNE) có doanh thu hợp nhất hàng năm từ 750 triệu euro trở lên. Mục tiêu cốt lõi là ngăn chặn hành vi chuyển lợi nhuận sang các khu vực thuế thấp hoặc thiên đường thuế, đồng thời chấm dứt cuộc đua xuống đáy về thuế suất giữa các quốc gia.
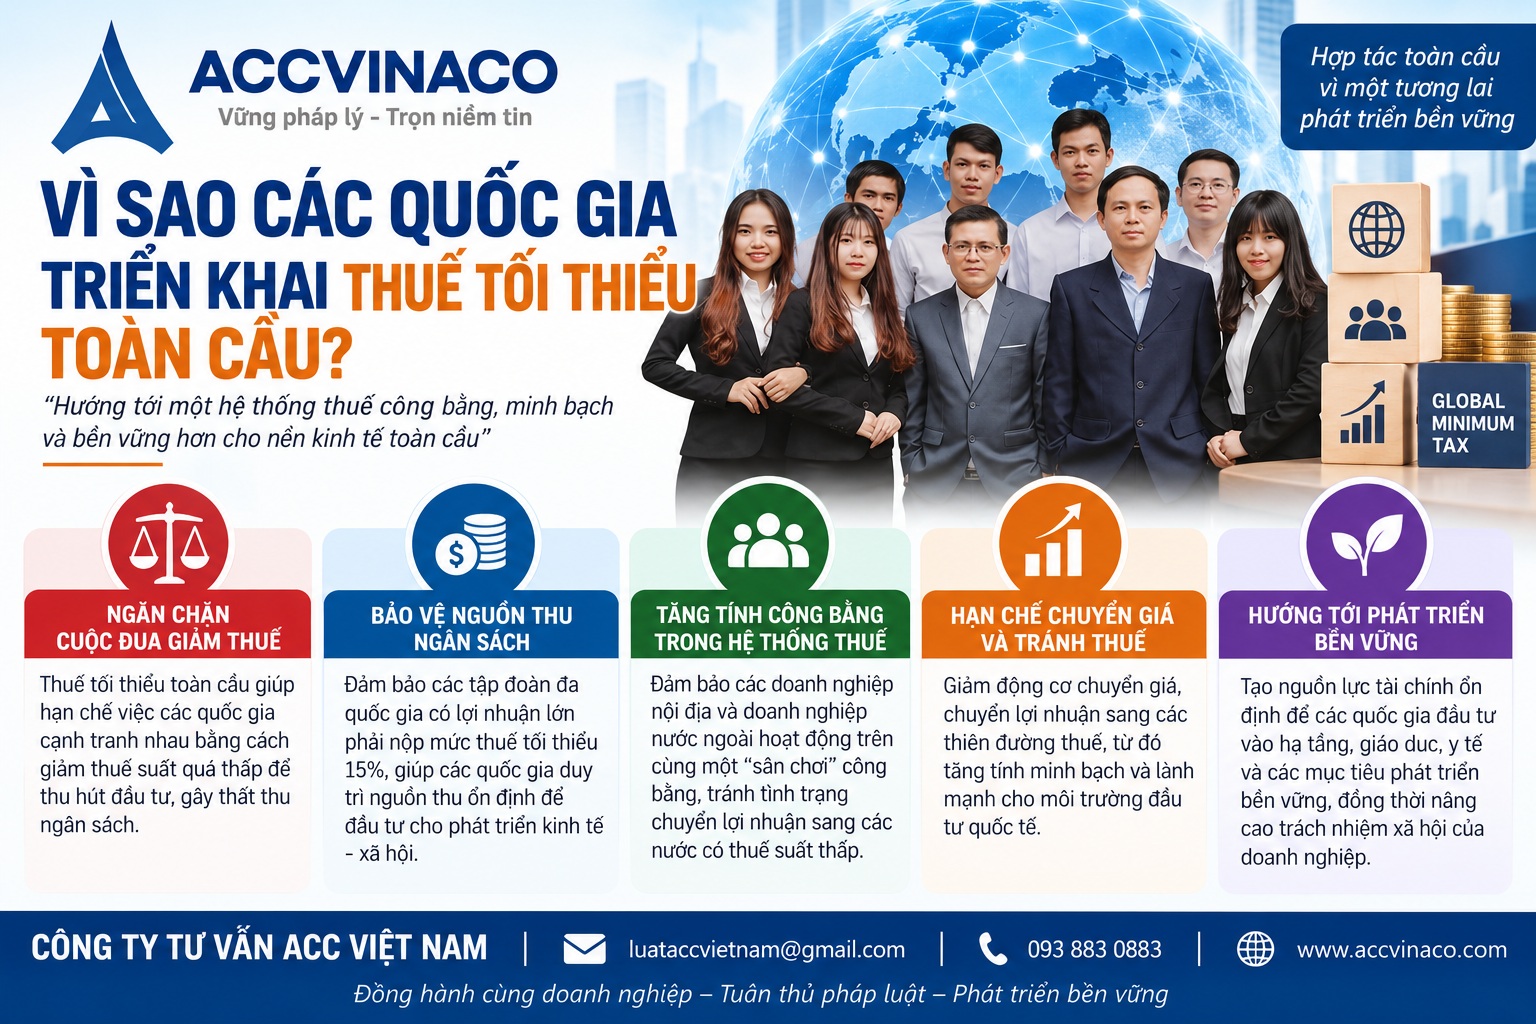
Vì sao các quốc gia triển khai thuế tối thiểu toàn cầu? - bài viết giúp phân tích sâu lý do các quốc gia trên thế giới, trong đó có Việt Nam, quyết định triển khai thuế tối thiểu toàn cầu. Nội dung dựa trên các nguyên tắc của OECD, thực tiễn triển khai quốc tế và bối cảnh kinh tế – thuế của Việt Nam, nhằm cung cấp góc nhìn toàn diện cho doanh nghiệp và nhà hoạch định chính sách. Việc hiểu rõ động cơ đằng sau chính sách này không chỉ giúp doanh nghiệp chuẩn bị tốt hơn về mặt tuân thủ mà còn hỗ trợ các nhà quản lý nhận diện xu hướng thay đổi trong môi trường đầu tư toàn cầu.
Trong bối cảnh kinh tế thế giới ngày càng hội nhập sâu rộng, việc các quốc gia đồng thuận áp dụng một mức sàn thuế chung phản ánh sự nhận thức chung về những hạn chế của hệ thống thuế truyền thống. Từ các nước phát triển như Mỹ, các thành viên Liên minh châu Âu đến các nền kinh tế đang phát triển như Việt Nam, Indonesia hay Ấn Độ, mỗi quốc gia đều có những lý do cụ thể nhưng cùng hướng tới mục tiêu chung là bảo vệ nguồn thu và tạo môi trường cạnh tranh công bằng hơn.
Bối cảnh lịch sử và sự ra đời của thuế tối thiểu toàn cầu
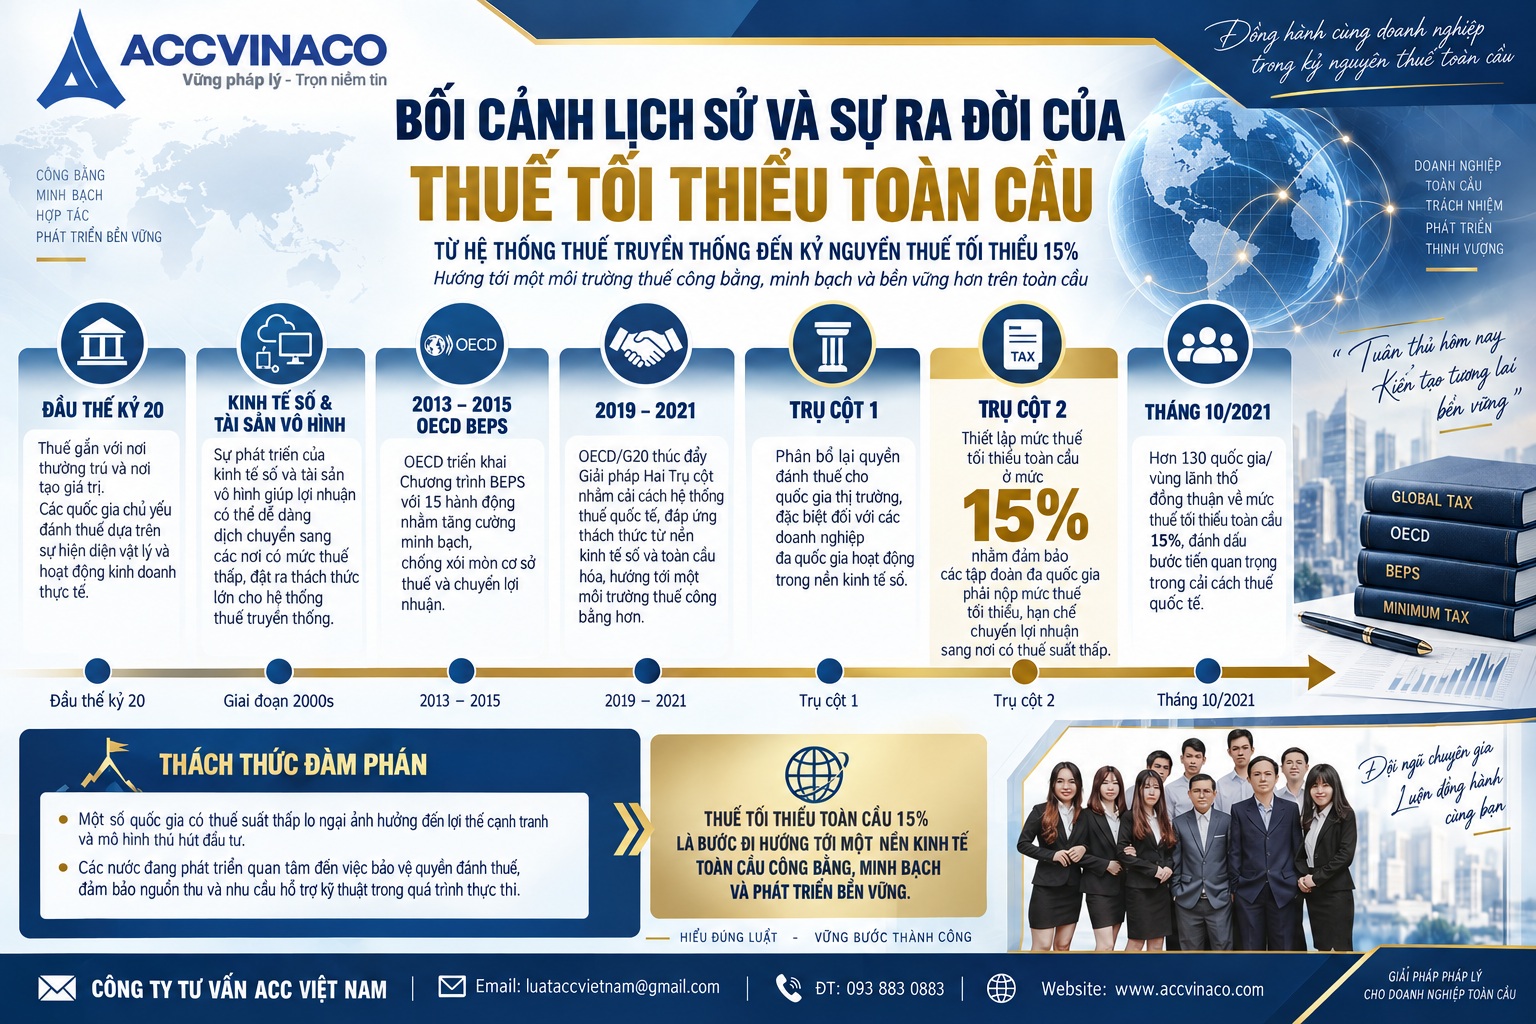
Trong nhiều thập kỷ, hệ thống thuế quốc tế dựa trên nguyên tắc truyền thống: thuế được đánh tại nơi có cơ sở thường trú hoặc nơi tạo ra giá trị kinh tế thực. Nguyên tắc này hình thành từ đầu thế kỷ 20, khi các hoạt động kinh doanh chủ yếu gắn liền với nhà máy, cửa hàng và lực lượng lao động tại chỗ. Tuy nhiên, sự phát triển mạnh mẽ của kinh tế số, tài sản vô hình (như bản quyền, phần mềm, dữ liệu, thương hiệu) và chuỗi cung ứng toàn cầu đã làm lung lay nguyên tắc này một cách căn bản.
Các tập đoàn đa quốc gia có thể dễ dàng chuyển lợi nhuận sang các quốc gia có thuế suất thấp hoặc bằng 0 thông qua các cấu trúc phức tạp như công ty con ở thiên đường thuế, thỏa thuận chuyển giá nội bộ, hoặc đặt sở hữu tài sản trí tuệ tại các khu vực ưu đãi. Một công ty công nghệ có thể phát triển sản phẩm tại Mỹ hoặc châu Âu nhưng đăng ký bản quyền phần mềm tại một quốc gia có thuế suất rất thấp, sau đó thu phí bản quyền từ các công ty con trên toàn cầu. Kết quả là lợi nhuận được ghi nhận ở nơi thuế thấp trong khi giá trị thực tế được tạo ra ở nơi khác.
OECD bắt đầu chương trình BEPS từ năm 2013 và công bố báo cáo cuối cùng năm 2015 với 15 hành động cụ thể. Các biện pháp này đã mang lại nhiều tiến bộ về minh bạch thuế, quy tắc chống chuyển giá và báo cáo quốc gia theo quốc gia (Country-by-Country Reporting). Tuy nhiên, các biện pháp trong BEPS 1.0 vẫn chưa đủ để giải quyết triệt để vấn đề lợi nhuận bị đánh thuế thấp hoặc không bị đánh thuế. Nhiều tập đoàn vẫn duy trì mức thuế suất thực tế toàn cầu rất thấp nhờ sử dụng các khe hở còn lại.
Năm 2019–2021, OECD và G20 thúc đẩy giải pháp hai trụ cột mang tính toàn diện hơn. Trụ cột 1 tập trung phân bổ lại quyền đánh thuế cho các quốc gia thị trường – nơi người tiêu dùng và người dùng dịch vụ số nằm – bất kể doanh nghiệp có hiện diện vật lý hay không. Trụ cột 2 thiết lập mức sàn thuế tối thiểu toàn cầu, đảm bảo rằng dù lợi nhuận được ghi nhận ở đâu thì vẫn phải chịu mức thuế tối thiểu 15%.
Tháng 10 năm 2021, hơn 130 quốc gia và vùng lãnh thổ (chiếm hơn 90% GDP toàn cầu) đã đồng thuận về mức thuế tối thiểu 15%. Đây là bước ngoặt lịch sử, vì lần đầu tiên cộng đồng quốc tế thống nhất một mức sàn chung để hạn chế cạnh tranh thuế có hại. Thỏa thuận này phản ánh sự đồng thuận chính trị hiếm có giữa các nền kinh tế lớn và nhỏ, giữa các nước phát triển và đang phát triển, dù vẫn còn những khác biệt về chi tiết triển khai.
Quá trình đàm phán không hề suôn sẻ. Một số quốc gia có thuế suất thấp bày tỏ lo ngại về mất đi lợi thế cạnh tranh. Một số nước đang phát triển lo lắng rằng quy tắc mới có thể hạn chế khả năng sử dụng ưu đãi thuế để thu hút đầu tư. Tuy nhiên, áp lực từ các nền kinh tế lớn, đặc biệt là Mỹ dưới chính quyền Biden và các nước châu Âu, cùng với nhận thức chung về thiệt hại từ chuyển lợi nhuận đã giúp đạt được thỏa thuận.
Lý do chính khiến các quốc gia triển khai thuế tối thiểu toàn cầu
Việc các quốc gia quyết định đưa quy tắc Pillar Two vào luật trong nước không chỉ xuất phát từ cam kết quốc tế mà còn từ những lợi ích thực tế về kinh tế, ngân sách và chính trị. Dưới đây là các lý do chính được phân tích chi tiết.
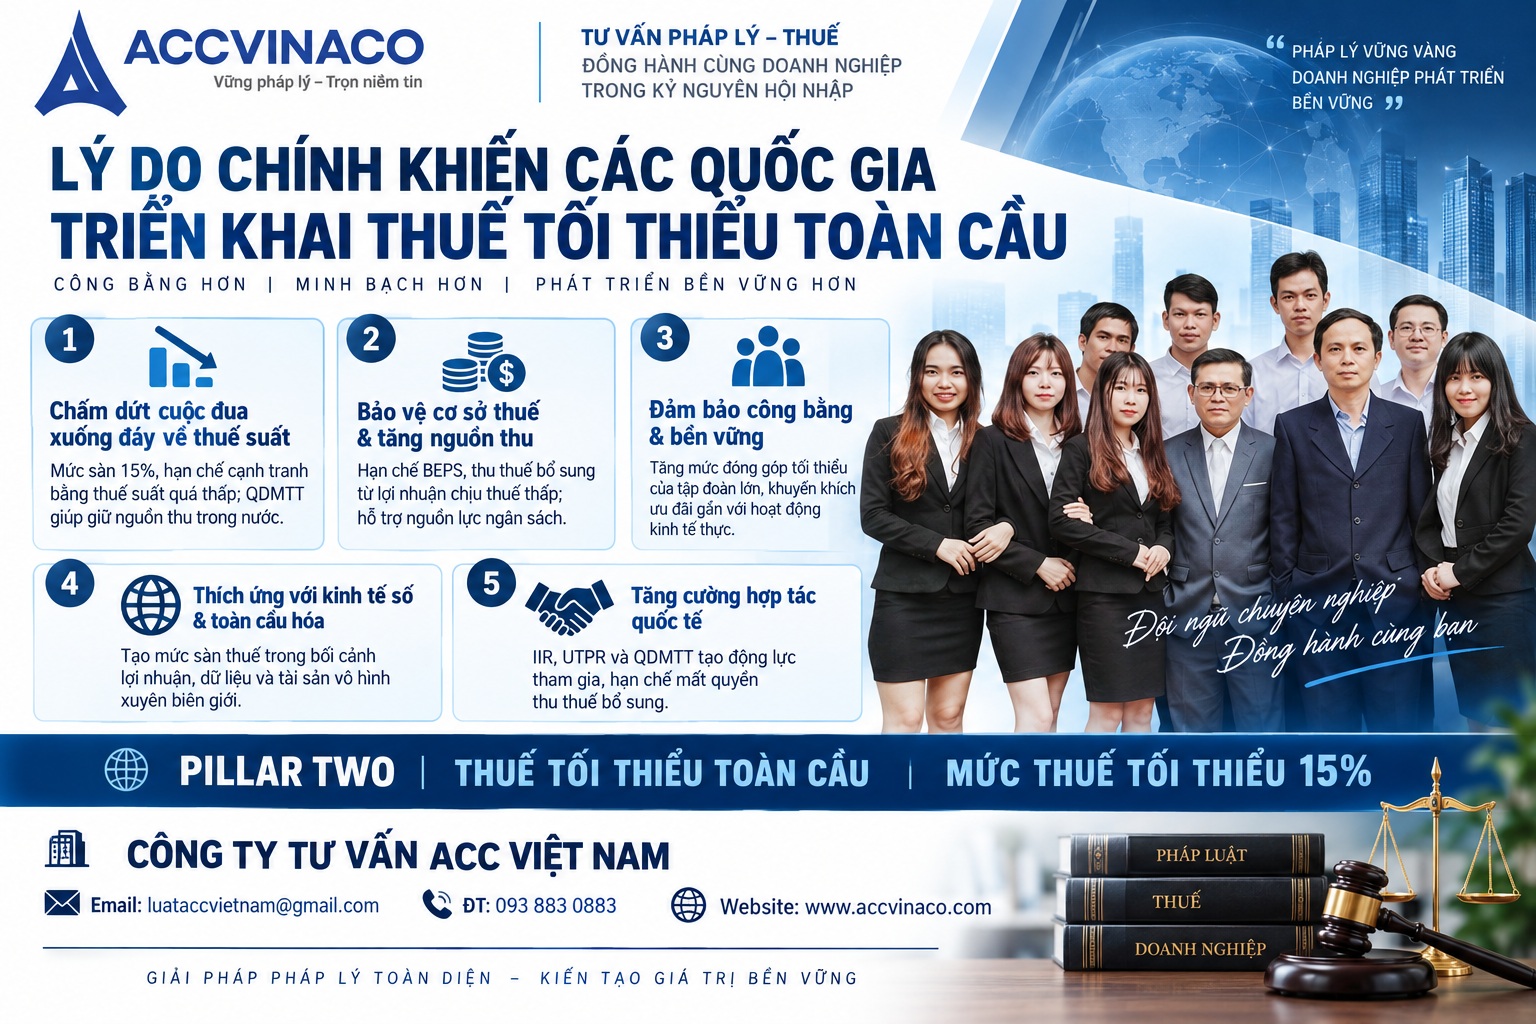
Chấm dứt cuộc đua xuống đáy về thuế suất
Một trong những động lực mạnh mẽ nhất là hiện tượng “race to the bottom”. Các quốc gia cạnh tranh nhau bằng cách giảm thuế suất thuế thu nhập doanh nghiệp hoặc đưa ra ưu đãi thuế lớn để thu hút vốn FDI. Kết quả là thuế suất danh nghĩa trung bình toàn cầu giảm mạnh trong vài thập kỷ qua, từ mức trên 40% xuống còn khoảng 20–25% ở nhiều nơi. Một số khu vực thậm chí duy trì thuế suất gần bằng 0 hoặc áp dụng các chế độ ưu đãi đặc biệt khiến thuế suất thực tế rất thấp.
Cuộc đua này tạo ra tình trạng “tù nhân lưỡng nan”: mỗi quốc gia đều muốn giảm thuế để giữ hoặc thu hút đầu tư, nhưng nếu tất cả cùng làm thì nguồn thu thuế chung bị suy giảm nghiêm trọng. Khi một nước giảm thuế, các nước láng giềng cảm thấy buộc phải làm tương tự để không mất đi dự án đầu tư. Chuỗi phản ứng này dẫn đến việc thuế suất toàn cầu bị kéo xuống mức thấp hơn nhiều so với mức tối ưu cho ngân sách công.
Thuế tối thiểu toàn cầu tạo ra mức sàn 15%, khiến việc duy trì thuế suất thực tế dưới 15% trở nên kém hấp dẫn. Nếu một quốc gia vẫn áp dụng mức thấp, phần chênh lệch sẽ bị đánh thuế bổ sung (top-up tax) bởi quốc gia khác theo quy tắc IIR (Income Inclusion Rule) hoặc UTPR (Undertaxed Profits Rule). Do đó, nhiều quốc gia chọn cách chủ động áp dụng QDMTT (Qualified Domestic Minimum Top-up Tax) để giữ lại nguồn thu trong nước thay vì để nước ngoài thu.
Ví dụ thực tế cho thấy rõ điều này. Các quốc gia từng nổi tiếng với thuế suất thấp như Ireland, Hà Lan hay một số trung tâm tài chính châu Á đã phải điều chỉnh chính sách sau khi Pillar Two được thông qua. Thay vì tiếp tục cạnh tranh bằng thuế suất thấp, họ chuyển sang cạnh tranh bằng chất lượng dịch vụ công, hạ tầng và môi trường pháp lý ổn định. Điều này giúp giảm bớt áp lực giảm thuế không cần thiết và tạo không gian cho các chính sách thuế bền vững hơn.
Bảo vệ cơ sở thuế và tăng nguồn thu ngân sách
Xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS) khiến nhiều quốc gia mất đi khoản thu đáng kể. Theo ước tính của OECD, thuế tối thiểu toàn cầu có thể giảm khoảng một nửa quy mô chuyển lợi nhuận toàn cầu và giảm hơn hai phần ba số lợi nhuận bị đánh thuế dưới 15%. Nguồn thu thuế thu nhập doanh nghiệp toàn cầu được dự báo tăng thêm khoảng 150–190 tỷ USD mỗi năm.
Đối với các quốc gia phát triển, đây là cách bảo vệ cơ sở thuế khỏi bị xói mòn bởi các tập đoàn lớn. Các nước như Mỹ, Đức, Pháp hay Nhật Bản từ lâu đã phải đối mặt với tình trạng lợi nhuận của các công ty trong nước bị chuyển ra nước ngoài, làm giảm nguồn thu nội địa. Việc áp dụng IIR cho phép họ đánh thuế bổ sung đối với lợi nhuận của công ty con ở nước ngoài nếu mức thuế thực tế dưới 15%.
Đối với các quốc gia đang phát triển, việc triển khai QDMTT giúp họ thu được phần thuế bổ sung ngay tại chỗ thay vì để quốc gia trụ sở chính của tập đoàn thu. Nhiều nước xem đây là cơ hội tăng nguồn lực cho chi tiêu công, đặc biệt trong bối cảnh áp lực ngân sách sau đại dịch và nhu cầu đầu tư vào hạ tầng, giáo dục, y tế. Thay vì để phần thuế bổ sung chảy về nước ngoài, họ có thể giữ lại và sử dụng cho các mục tiêu phát triển trong nước.
Ngoài ra, việc tăng nguồn thu từ thuế doanh nghiệp lớn còn giúp giảm áp lực tăng thuế đối với người dân và doanh nghiệp vừa và nhỏ. Đây là lợi ích chính trị quan trọng, vì nó cho phép chính phủ duy trì hoặc mở rộng chi tiêu xã hội mà không phải tăng gánh nặng thuế lên các đối tượng khác.
Đảm bảo công bằng và tính bền vững của hệ thống thuế
Hệ thống thuế quốc tế cũ tạo ra sự bất bình đẳng rõ rệt. Các tập đoàn lớn với nguồn lực mạnh có thể tối ưu hóa thuế xuống mức rất thấp, trong khi doanh nghiệp vừa và nhỏ hoặc doanh nghiệp nội địa phải chịu thuế suất đầy đủ. Điều này làm suy giảm niềm tin của công chúng vào hệ thống thuế và tạo áp lực chính trị lên chính phủ.
Thuế tối thiểu toàn cầu hướng tới việc các doanh nghiệp lớn phải đóng góp một mức tối thiểu, bất kể chúng hoạt động ở đâu. Nó góp phần tạo môi trường cạnh tranh công bằng hơn giữa các doanh nghiệp và giữa các quốc gia. Khi các tập đoàn đa quốc gia không còn lợi thế thuế lớn so với doanh nghiệp trong nước, sự cạnh tranh trở nên lành mạnh hơn dựa trên hiệu quả kinh doanh thực sự thay vì dựa trên khả năng tối ưu hóa thuế.
Đồng thời, việc giảm ưu đãi thuế dựa trên lợi nhuận (tax holiday, miễn giảm thuế suất) khuyến khích các quốc gia chuyển sang ưu đãi dựa trên chi tiêu thực chất (như khuyến khích R&D, đầu tư tài sản hữu hình, tạo việc làm). Đây là xu hướng tích cực vì ưu đãi dựa trên chi tiêu thường gắn liền với hoạt động kinh tế thực, tạo ra việc làm và chuyển giao công nghệ, trong khi ưu đãi dựa trên lợi nhuận dễ bị lợi dụng để chuyển lợi nhuận ảo.
Từ góc độ bền vững, hệ thống thuế cần đủ nguồn lực để tài trợ cho các dịch vụ công thiết yếu. Khi cơ sở thuế bị xói mòn quá mức, chính phủ buộc phải cắt giảm chi tiêu hoặc tăng thuế ở những lĩnh vực khác, gây bất ổn xã hội. Thuế tối thiểu toàn cầu góp phần ổn định nguồn thu trong dài hạn.
Thích ứng với kinh tế số và toàn cầu hóa
Kinh tế số cho phép doanh nghiệp tạo ra lợi nhuận lớn tại một thị trường mà không cần hiện diện vật lý đáng kể. Các quy tắc thuế truyền thống dựa trên cơ sở thường trú không còn phù hợp. Một nền tảng thương mại điện tử hoặc dịch vụ số có thể có hàng triệu người dùng tại một quốc gia nhưng chỉ ghi nhận lợi nhuận tại trụ sở chính hoặc tại một trung tâm thấp thuế.
Thuế tối thiểu toàn cầu, kết hợp với Trụ cột 1, là nỗ lực điều chỉnh hệ thống thuế cho phù hợp với thực tiễn kinh tế hiện đại, nơi tài sản vô hình và dữ liệu đóng vai trò trung tâm. Mặc dù Trụ cột 1 tập trung vào phân bổ lại quyền đánh thuế, Trụ cột 2 đảm bảo rằng dù lợi nhuận được phân bổ như thế nào thì vẫn phải chịu mức thuế tối thiểu.
Toàn cầu hóa chuỗi giá trị cũng làm cho việc xác định nơi tạo ra giá trị trở nên phức tạp hơn. Một sản phẩm có thể được thiết kế ở một nước, sản xuất linh kiện ở nhiều nước khác, lắp ráp ở một nơi thứ ba và bán trên toàn cầu. Thuế tối thiểu toàn cầu không giải quyết hoàn toàn vấn đề phân bổ nhưng tạo ra mức sàn để hạn chế việc lợi dụng sự phức tạp này nhằm tránh thuế.
Áp lực hợp tác quốc tế và tránh bị thiệt hại đơn phương
Pillar Two được thiết kế theo cách “common approach”: các quốc gia không bắt buộc phải áp dụng, nhưng nếu không áp dụng thì vẫn phải chấp nhận các quy tắc của nước khác. Nếu một quốc gia không triển khai QDMTT hoặc IIR, phần thuế bổ sung sẽ được thu bởi quốc gia khác. Do đó, việc không tham gia đồng nghĩa với việc mất nguồn thu tiềm năng.
Đây là lý do nhiều quốc gia, kể cả những nơi trước đây duy trì thuế thấp, đã nhanh chóng xây dựng khung pháp lý trong nước. Việc đứng ngoài cuộc không mang lại lợi thế mà còn khiến quốc gia đó mất đi quyền thu thuế bổ sung. Ngược lại, việc áp dụng sớm giúp quốc gia đó giữ được nguồn thu và thể hiện vị thế hợp tác quốc tế tích cực.
Ngoài ra, các thỏa thuận thương mại và đầu tư quốc tế ngày càng gắn liền với cam kết về thuế minh bạch và chống BEPS. Việc tham gia Pillar Two giúp các quốc gia tránh bị áp lực hoặc biện pháp đáp trả từ các đối tác thương mại lớn.
Cơ chế hoạt động chính của thuế tối thiểu toàn cầu
Để hiểu rõ lý do triển khai, cần nắm các quy tắc chính của hệ thống GloBE (Global Anti-Base Erosion). Hệ thống này được thiết kế theo thứ tự ưu tiên rõ ràng để tránh đánh thuế chồng chéo và đảm bảo nguồn thu được phân bổ hợp lý.
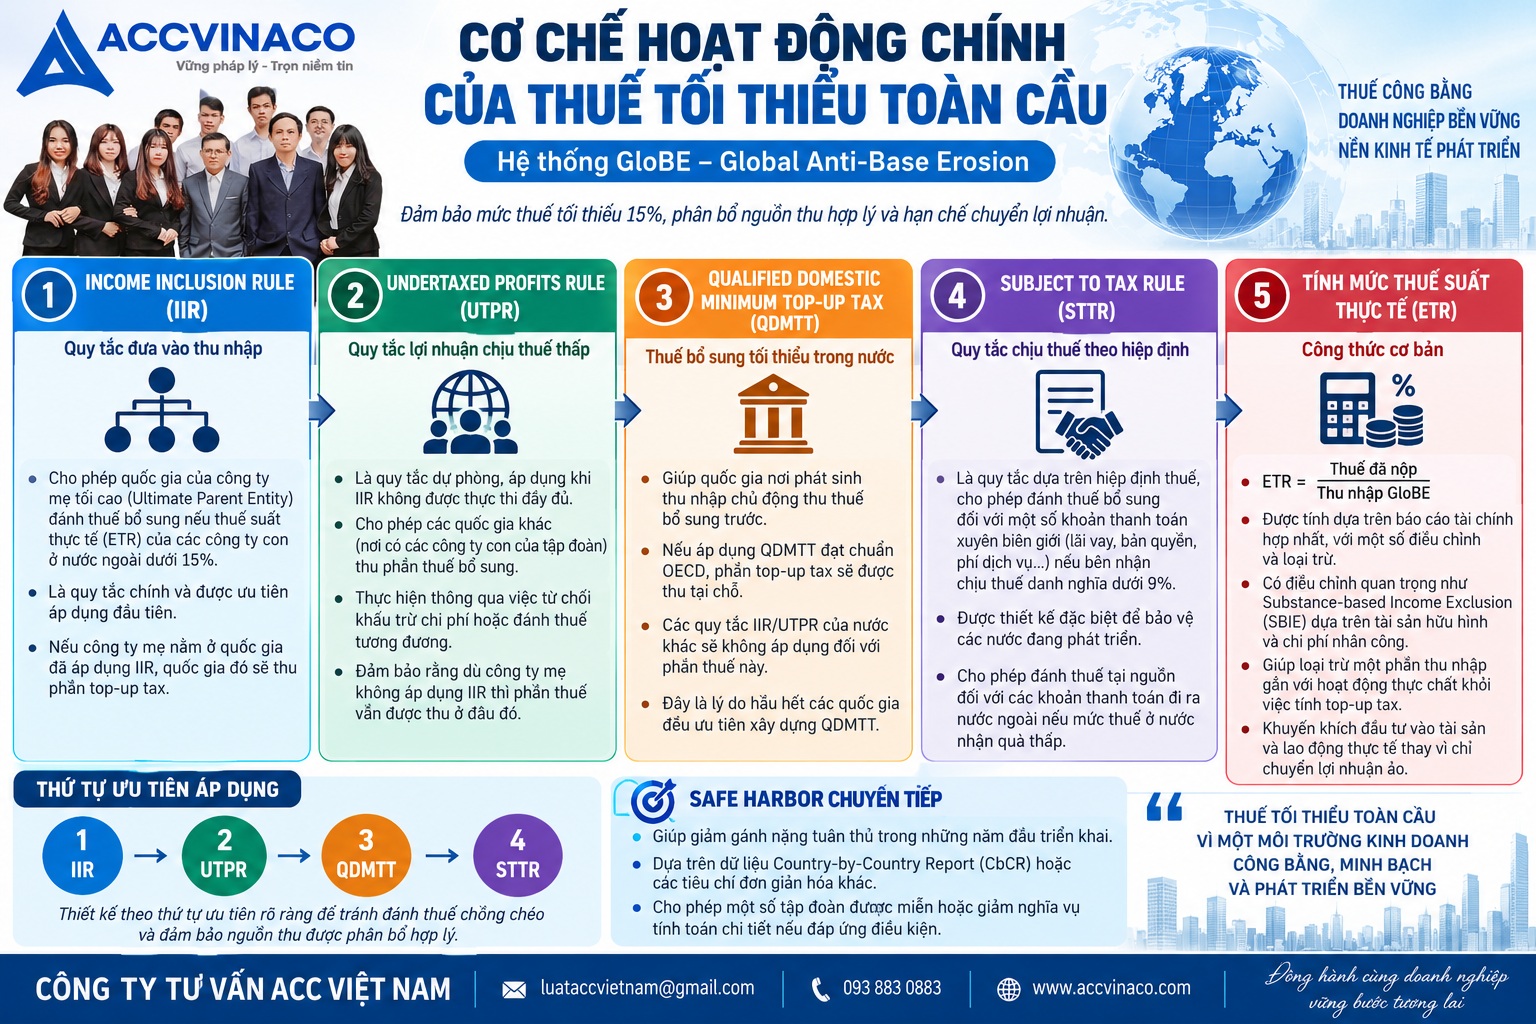
Income Inclusion Rule (IIR) cho phép quốc gia của công ty mẹ tối cao (Ultimate Parent Entity) có quyền đánh thuế bổ sung nếu thuế suất thực tế của các công ty con ở nước ngoài dưới 15%. Đây là quy tắc chính và được ưu tiên áp dụng đầu tiên. Nếu công ty mẹ nằm ở một quốc gia đã áp dụng IIR, quốc gia đó sẽ thu phần top-up tax.
Undertaxed Profits Rule (UTPR) là quy tắc dự phòng, áp dụng khi IIR không được thực thi đầy đủ. Quy tắc này cho phép các quốc gia khác (nơi có các công ty con của tập đoàn) thu phần thuế bổ sung thông qua việc từ chối khấu trừ chi phí hoặc đánh thuế tương đương. UTPR đóng vai trò như một cơ chế đảm bảo rằng dù công ty mẹ không áp dụng IIR thì phần thuế vẫn được thu ở đâu đó.
Qualified Domestic Minimum Top-up Tax (QDMTT) là công cụ quan trọng giúp các nước chủ động bảo vệ nguồn thu. Quốc gia nơi phát sinh thu nhập được ưu tiên thu thuế bổ sung trước. Nếu một quốc gia áp dụng QDMTT đạt chuẩn OECD, phần top-up tax sẽ được thu tại chỗ và các quy tắc IIR/UTPR của nước khác sẽ không áp dụng đối với phần đó. Đây là lý do hầu hết các quốc gia đều ưu tiên xây dựng QDMTT.
Subject to Tax Rule (STTR) là quy tắc dựa trên hiệp định thuế, cho phép đánh thuế bổ sung đối với một số khoản thanh toán xuyên biên giới (lãi vay, bản quyền, phí dịch vụ…) nếu bên nhận chịu thuế danh nghĩa dưới 9%. STTR được thiết kế đặc biệt để bảo vệ các nước đang phát triển, cho phép họ đánh thuế tại nguồn đối với các khoản thanh toán đi ra nước ngoài nếu mức thuế ở nước nhận quá thấp.
Mức thuế suất thực tế (ETR) được tính theo công thức phức tạp dựa trên báo cáo tài chính hợp nhất, với một số điều chỉnh và loại trừ. Công thức cơ bản là thuế đã nộp chia cho thu nhập GloBE. Có các điều chỉnh quan trọng như Substance-based Income Exclusion (SBIE) dựa trên tài sản hữu hình và chi phí nhân công, giúp loại trừ một phần thu nhập gắn với hoạt động thực chất khỏi việc tính top-up tax. Điều này khuyến khích đầu tư vào tài sản và lao động thực tế thay vì chỉ chuyển lợi nhuận ảo.
Ngoài ra còn có các quy tắc về safe harbor chuyển tiếp, giúp giảm gánh nặng tuân thủ trong những năm đầu triển khai. Các safe harbor dựa trên dữ liệu Country-by-Country Report hoặc các tiêu chí đơn giản hóa khác cho phép một số tập đoàn được miễn hoặc giảm nghĩa vụ tính toán chi tiết nếu đáp ứng điều kiện.
Tình hình triển khai trên thế giới
Tính đến năm 2026, hàng chục quốc gia đã đưa quy tắc vào luật trong nước. Liên minh châu Âu yêu cầu các thành viên áp dụng từ năm 2024 thông qua Chỉ thị Pillar Two. Nhật Bản, Hàn Quốc, Anh, Canada, Úc và nhiều nước khác đã triển khai với các mức độ khác nhau. Một số quốc gia thuế thấp trước đây như Singapore, Hồng Kông cũng điều chỉnh chính sách để phù hợp, thường bằng cách giới thiệu QDMTT hoặc điều chỉnh chế độ ưu đãi.
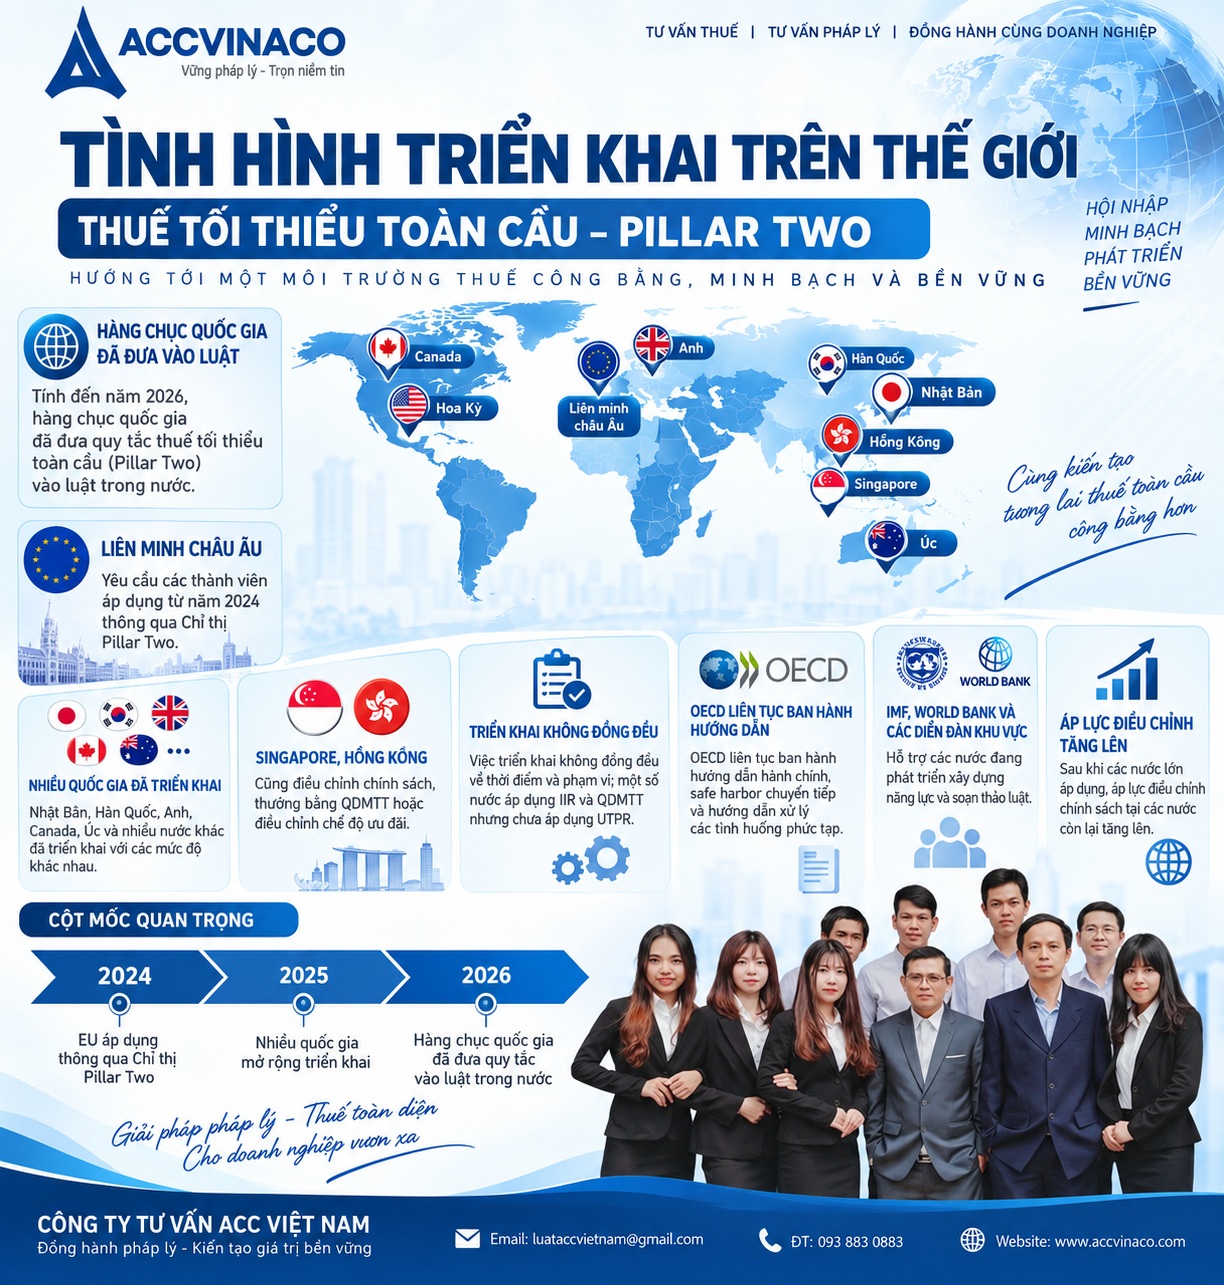
Việc triển khai không đồng đều tạo ra sự khác biệt về thời điểm và phạm vi. Một số nước đã áp dụng đầy đủ IIR và QDMTT nhưng chưa áp dụng UTPR. Một số nước khác áp dụng theo lộ trình dài hơn. OECD liên tục ban hành hướng dẫn hành chính để tăng tính nhất quán và giảm gánh nặng tuân thủ, bao gồm các safe harbor chuyển tiếp và hướng dẫn về cách xử lý các tình huống phức tạp như sáp nhập, chia tách hoặc hoạt động trong ngành đặc thù.
Các tổ chức quốc tế như IMF, World Bank và các diễn đàn thuế khu vực cũng hỗ trợ các nước đang phát triển trong quá trình xây dựng năng lực và soạn thảo luật. Điều này giúp thu hẹp khoảng cách về khả năng triển khai giữa các nhóm quốc gia khác nhau.
Thực tế cho thấy, sau khi một số nước lớn áp dụng, áp lực lên các nước còn lại tăng lên đáng kể. Các tập đoàn bắt đầu điều chỉnh cấu trúc và yêu cầu các quốc gia chủ nhà làm rõ chính sách. Điều này tạo ra động lực để các nước còn lại đẩy nhanh tiến độ lập pháp.
Bối cảnh và lý do Việt Nam triển khai
Việt Nam là thành viên của Inclusive Framework và đã cam kết thực hiện. Quốc hội thông qua Nghị quyết 107/2023/QH15, sau đó Chính phủ ban hành Nghị định 236/2025/NĐ-CP hướng dẫn chi tiết. Quy định áp dụng từ năm tài chính bắt đầu từ ngày 1/1/2024 (hoặc theo hiệu lực cụ thể của nghị định).
Lý do Việt Nam triển khai bao gồm nhiều yếu tố đan xen. Trước hết là bảo vệ nguồn thu thuế từ các tập đoàn FDI lớn đang hưởng ưu đãi thuế sâu. Trong giai đoạn miễn giảm thuế, một số dự án lớn có thuế suất thực tế rất thấp, thậm chí bằng 0 trong nhiều năm. Khi các nước trụ sở chính của tập đoàn áp dụng IIR, phần thuế bổ sung sẽ bị thu ở nước ngoài nếu Việt Nam không có QDMTT. Việc áp dụng QDMTT giúp Việt Nam giữ lại khoản thu này.
Thứ hai, tránh tình trạng nguồn thu thuế bổ sung bị các quốc gia trụ sở chính của tập đoàn thu thay vì Việt Nam. Đây là lợi ích trực tiếp về ngân sách. Thứ ba, thể hiện cam kết hội nhập quốc tế và tạo môi trường đầu tư minh bạch, ổn định hơn trong dài hạn. Các nhà đầu tư ngày càng quan tâm đến sự ổn định và tính dự đoán được của chính sách thuế.
Thứ tư, chuyển dần từ cạnh tranh bằng ưu đãi thuế sang cạnh tranh bằng chất lượng thể chế, hạ tầng, nguồn nhân lực và môi trường kinh doanh. Việt Nam đã nhận ra rằng ưu đãi thuế quá sâu không còn là lợi thế bền vững trong bối cảnh Pillar Two. Việc tập trung cải thiện các yếu tố phi thuế sẽ mang lại hiệu quả dài hạn hơn.
Việc áp dụng QDMTT và IIR giúp Việt Nam giữ lại phần thuế bổ sung trong nước. Đồng thời, các quy định chuyển tiếp và safe harbor được thiết kế để giảm đột ngột tác động lên doanh nghiệp trong giai đoạn đầu. Điều này thể hiện sự cân bằng giữa việc bảo vệ nguồn thu và hỗ trợ doanh nghiệp thích ứng.
Tác động đến doanh nghiệp và nền kinh tế
Đối với các tập đoàn đa quốc gia thuộc phạm vi áp dụng, chi phí tuân thủ tăng lên do cần tính toán ETR theo từng khu vực pháp lý, điều chỉnh số liệu kế toán (VAS sang IFRS hoặc chuẩn GloBE), và nộp tờ khai thông tin GloBE. Việc thu thập dữ liệu từ nhiều công ty con ở các nước khác nhau, xử lý chênh lệch kế toán và đảm bảo tính nhất quán là thách thức lớn về mặt hệ thống và nhân sự.
Ưu đãi thuế dựa trên lợi nhuận sẽ kém hiệu quả hơn, buộc doanh nghiệp và chính phủ phải xem xét lại chiến lược ưu đãi. Các dự án từng dựa nhiều vào miễn giảm thuế suất sẽ cần đánh giá lại hiệu quả đầu tư. Doanh nghiệp có thể chuyển sang tận dụng các ưu đãi dựa trên chi tiêu như khấu hao nhanh, tín dụng thuế R&D hoặc hỗ trợ đào tạo lao động.
Đối với nền kinh tế, thuế tối thiểu toàn cầu có thể làm giảm sức hấp dẫn của một số ưu đãi thuế truyền thống, nhưng cũng thúc đẩy cạnh tranh lành mạnh hơn dựa trên các yếu tố phi thuế. Nguồn thu tăng thêm có thể được sử dụng để cải thiện hạ tầng và dịch vụ công, gián tiếp hỗ trợ môi trường đầu tư. Về dài hạn, một hệ thống thuế ổn định và công bằng hơn sẽ thu hút các nhà đầu tư tìm kiếm sự minh bạch thay vì chỉ tìm kiếm ưu đãi thuế ngắn hạn.
Đối với doanh nghiệp trong nước không thuộc phạm vi áp dụng (doanh thu dưới ngưỡng 750 triệu euro), tác động trực tiếp không lớn. Tuy nhiên, họ có thể hưởng lợi gián tiếp từ môi trường cạnh tranh công bằng hơn khi các tập đoàn lớn không còn lợi thế thuế quá mức.
Thách thức trong quá trình triển khai
Mặc dù mục tiêu rõ ràng, việc triển khai gặp nhiều thách thức. Tính phức tạp của quy tắc là rào cản lớn nhất. Việc tính toán ETR đòi hỏi kiến thức chuyên sâu về cả thuế và kế toán quốc tế. Sự khác biệt giữa chuẩn kế toán địa phương (như VAS tại Việt Nam) và chuẩn GloBE tạo ra nhiều điều chỉnh phức tạp.
Rủi ro đánh thuế hai lần nếu không có cơ chế phối hợp tốt vẫn tồn tại, dù hệ thống được thiết kế để hạn chế. Gánh nặng hành chính đối với cả cơ quan thuế lẫn doanh nghiệp là đáng kể, đặc biệt trong những năm đầu. Các quốc gia đang phát triển còn đối mặt với hạn chế về năng lực hành chính thuế, thiếu chuyên gia và hệ thống công nghệ thông tin phù hợp.
OECD đã và đang ban hành nhiều gói hướng dẫn hành chính, safe harbor và quy tắc đơn giản hóa để giảm bớt những khó khăn này. Các nước cũng học hỏi lẫn nhau thông qua các diễn đàn quốc tế và hỗ trợ kỹ thuật. Tại Việt Nam, việc ban hành nghị định hướng dẫn chi tiết và chuẩn bị hệ thống khai thuế điện tử là những bước quan trọng để giảm bớt khó khăn cho doanh nghiệp.
Doanh nghiệp cần chủ động đánh giá phạm vi áp dụng sớm, xây dựng hệ thống dữ liệu nội bộ và tìm kiếm tư vấn chuyên sâu để tránh rủi ro tuân thủ. Việc chuẩn bị tốt sẽ giúp giảm chi phí và thời gian khi quy định chính thức có hiệu lực đầy đủ.
Các quốc gia triển khai thuế tối thiểu toàn cầu vì nhiều lý do đan xen: bảo vệ cơ sở thuế, tăng nguồn thu, chấm dứt cuộc đua xuống đáy có hại, đảm bảo công bằng thuế, thích ứng với kinh tế số, và tránh bị mất nguồn thu khi các nước khác áp dụng. Đây không chỉ là công cụ kỹ thuật thuế mà còn là biểu hiện của sự hợp tác quốc tế nhằm xây dựng hệ thống thuế bền vững hơn trong kỷ nguyên toàn cầu hóa và số hóa.
Đối với Việt Nam, việc chủ động triển khai giúp bảo vệ lợi ích quốc gia trong bối cảnh các tập đoàn lớn ngày càng bị giám sát chặt chẽ về nghĩa vụ thuế toàn cầu. Doanh nghiệp cần chủ động đánh giá phạm vi áp dụng, chuẩn bị hệ thống dữ liệu và tư vấn chuyên sâu để tuân thủ hiệu quả. Sự chuẩn bị sớm sẽ giúp doanh nghiệp không chỉ đáp ứng nghĩa vụ pháp lý mà còn tận dụng được các cơ hội từ môi trường thuế mới ổn định hơn.
ACC VINACO luôn sẵn sàng hỗ trợ doanh nghiệp tìm hiểu, đánh giá tác động và thực hiện các nghĩa vụ liên quan đến thuế tối thiểu toàn cầu cũng như các vấn đề thuế – kế toán khác. Với đội ngũ chuyên gia giàu kinh nghiệm, chúng tôi cam kết đồng hành cùng doanh nghiệp trong quá trình thích ứng với những thay đổi quan trọng của hệ thống thuế quốc tế.
Nguồn tham khảo bổ sung
- OECD (2021 và các năm sau). Statement on a Two-Pillar Solution to Address the Tax Challenges Arising from the Digitalisation of the Economy và các Model Rules, Commentary, Administrative Guidance về GloBE Rules.
- OECD (2024). Báo cáo đánh giá tác động của Global Minimum Tax đối với lợi nhuận chuyển dịch và nguồn thu thuế toàn cầu.
- Nghị quyết số 107/2023/QH15 của Quốc hội Việt Nam về việc áp dụng thuế tối thiểu toàn cầu.
- Nghị định số 236/2025/NĐ-CP của Chính phủ Việt Nam hướng dẫn thi hành.
- Các phân tích của PIIE, Tax Foundation, IMF và World Bank về động lực và tác động của Pillar Two.
- Tài liệu hướng dẫn thực tiễn từ các tổ chức tư vấn quốc tế về tình trạng triển khai tại các khu vực pháp lý chính (EU, Nhật Bản, Hàn Quốc, Singapore…).